Em 19 de agosto, o Ministro de Energia e Recursos Minerais da Indonésia, Sr. Bahlil Lahadalia, disse durante a 12ª Convenção e Exposição Internacional de Geotermia da Indonésia, ou IIGCE 2026, que o governo havia discutido o programa com o Presidente da PLN, Sr. Darmawan Prasodjo, e planejava lançar uma licitação de primeira fase para 30 GW de projetos solares em 2026.
O Sr. Bahlil afirmou que o governo passaria para a primeira fase de 30 GW e iniciaria o processo de licitação ainda este ano. O Presidente da Indonésia, Sr. Prabowo Subianto, havia proposto anteriormente desenvolver 100 GW de capacidade solar nos próximos anos, enquanto acelerava a desativação da geração a diesel.
A SMM acredita que o anúncio sinaliza uma clara aceleração na política solar da Indonésia. No entanto, o lançamento de uma licitação ainda está a vários passos de distância da construção e da conexão à rede. Nesta fase, o número de 30 GW é melhor visto como um pipeline indicativo de projetos de primeira fase e uma ambição de aquisição, em vez de 30 GW de adições solares ou demanda imediata de módulos em 2026.
A meta da primeira fase sobe de 17 GW para 30 GW
Em maio de 2026, o Ministério de Energia e Recursos Minerais da Indonésia propôs avançar com 17 GW iniciais de projetos solares com armazenamento de energia de suporte. A declaração mais recente do Sr. Bahlil eleva a meta da primeira fase para 30 GW, aumentando substancialmente a ambição de desenvolvimento de curto prazo do governo.
O aumento de 17 GW para 30 GW em poucos meses também mostra que o programa de 100 GW ainda está sob rápida concepção e coordenação de políticas. A demanda firme dependerá de documentos oficiais de licitação que definam locais dos projetos, tamanhos dos lotes, modelos de desenvolvimento, acordos de compra de energia, requisitos de armazenamento e cronogramas de conexão à rede.
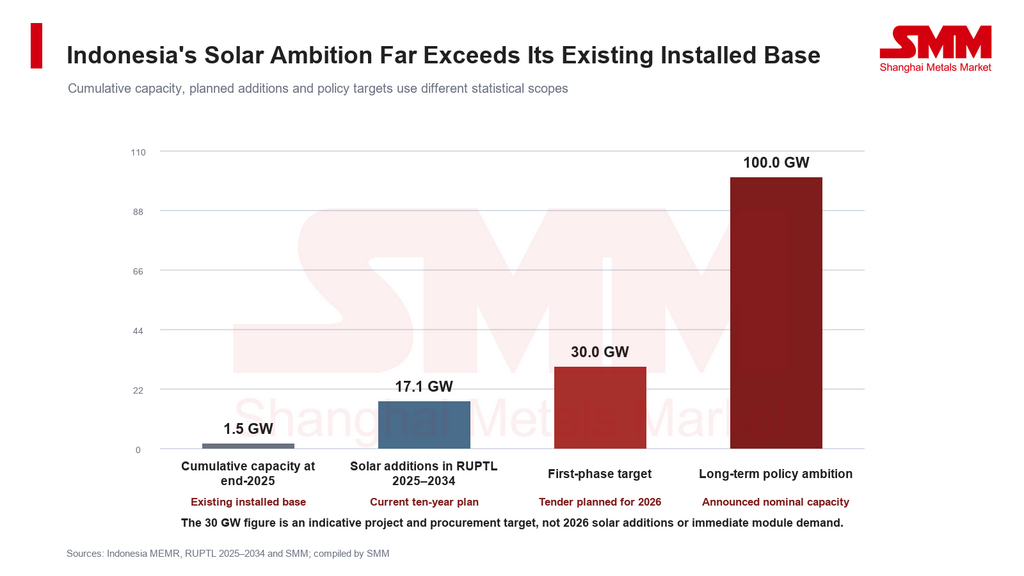
A capacidade solar instalada acumulada da Indonésia era de aproximadamente 1,49 GW no final de 2025, de acordo com o ministério de energia. Nessa base, a meta de primeira fase de 30 GW é cerca de 20 vezes a base instalada existente, enquanto a ambição de 100 GW é quase 67 vezes maior.
Uma expansão nessa escala afetaria muito mais do que o fornecimento de módulos. Também testaria a disponibilidade de inversores, sistemas de armazenamento, transformadores, infraestrutura de transmissão e distribuição, terrenos, capacidade de engenharia, financiamento e serviços de operação e manutenção de longo prazo.
O plano de 30 GW ainda precisa de alinhamento formal com o RUPTL
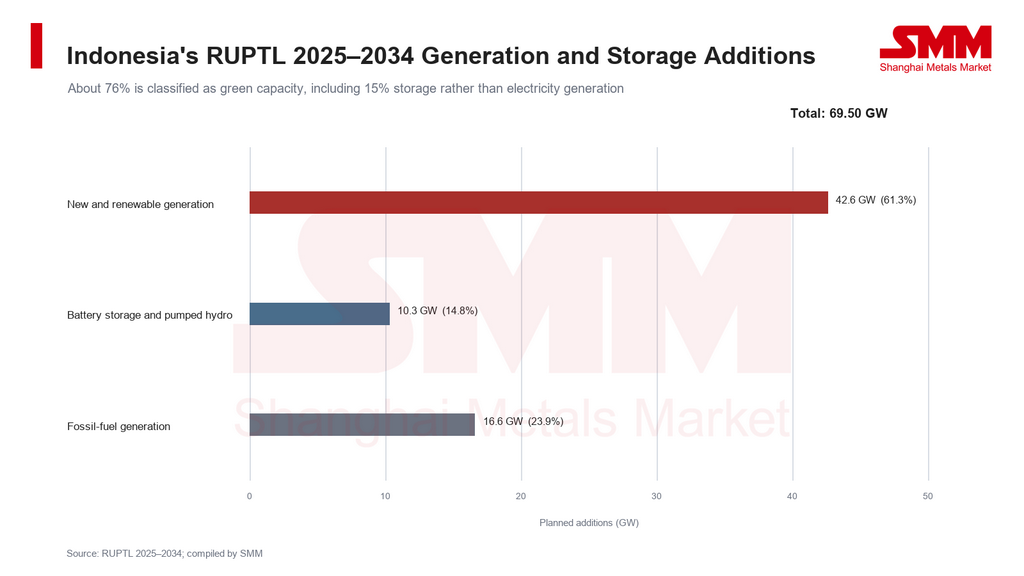
O Plano de Negócios de Fornecimento de Eletricidade da Indonésia, ou RUPTL 2025–2034, prevê 69,5 GW de nova capacidade de geração e armazenamento em dez anos. A geração nova e renovável representa aproximadamente 42,6 GW, ou 61%, enquanto o armazenamento em baterias e hidrelétricas reversíveis representa cerca de 10,3 GW, ou 15%. A geração a combustíveis fósseis representa os restantes 16,6 GW, ou 24%.
A declaração do governo de que cerca de 76% das adições planeadas são 'verdes' combina, portanto, 61% de geração nova e renovável com 15% de armazenamento. Isso não significa que todos os 76% sejam capacidade de geração, nem que as renováveis fornecerão 76% da eletricidade da Indonésia até 2034.
O RUPTL atual inclui aproximadamente 17,1 GW de nova capacidade solar até 2034, bem abaixo da meta recém-anunciada de 30 GW para a primeira fase. O programa de 100 GW pode, portanto, exigir uma revisão do RUPTL, um mecanismo de aquisição dedicado ou arranjos adicionais de projetos a nível nacional.
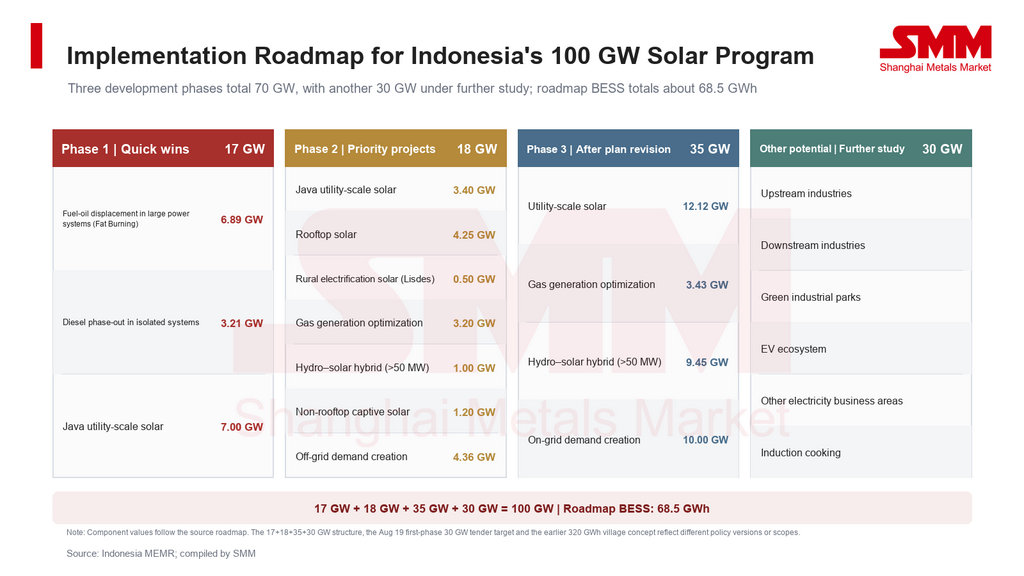
O roteiro anterior que dividia o programa em fases de desenvolvimento de 17 GW, 18 GW e 35 GW, mais 30 GW sob estudo adicional, não é a mesma versão ou âmbito de política que o anúncio de 19 de agosto de uma licitação de primeira fase de 30 GW. Até que os documentos de planeamento e as listas de projetos sejam formalmente atualizados, o mercado não deve incorporar toda a meta política de 30 GW nas previsões firmes de instalação.
A substituição do diesel torna o armazenamento e a preparação da rede críticos
O governo indonésio também propôs acelerar a desativação de cerca de 13 GW de capacidade a diesel em 2026 e substituí-la por energia solar e outras fontes não fósseis. A política visa reduzir a dependência de ilhas remotas e regiões com redes fracas do diesel e do combustível importado, diminuindo tanto os subsídios fiscais quanto os custos de fornecimento de eletricidade.
A capacidade solar e a capacidade de geração a diesel não podem, no entanto, ser substituídas numa base de um para um. Com um fator de capacidade de 15–20%, 30 GW de energia solar produziriam uma produção média de aproximadamente 4,5–6 GW ao longo de um ano e não forneceriam geração durante a noite. A substituição fiável do diesel exigiria, portanto, armazenamento suficiente em baterias, geração despachável, controlos de microrredes e capacidade de reserva.
As estatísticas nacionais de eletricidade da Indonésia de 2024 relataram aproximadamente 5,82 GW de capacidade a diesel, uma diferença substancial em relação ao valor proposto de 13 GW de desativação. Não está claro se o âmbito de 13 GW inclui unidades arrendadas, geradores fora da rede, unidades de reserva ou outros ativos a óleo. Avaliar a escala real da substituição do diesel exigirá informações a nível de usina que cubram localização do sistema, horas de operação, custos de combustível e recursos de substituição.
Um conceito anterior para o programa de 100 GW compreendia cerca de 80 GW de energia solar distibuída a nível de aldeia e 20 GW de energia solar em escala de utilidade púlica. O componente de aldeia destinava-se a cobrir aproximadamente 80.000 aldeias, com cerca de 1 MW de energia solar por aldeia e um armazenamento combinado de baterias de 320 GWh.
Se mantido, esse desenho poderia criar demanda material por armazenamento, microrredes e sistemas de gestão de energia. No entanto, não foi confirmado que a primeira licitação de 30 GW seguirá a mesma estrutura de 80 GW distibuídos e 20 GW em escala de utilidade púlica.
Os documentos de licitação também precisarão distingir a potência de armazenamento da energia de armazenamento, estabelendo tanto GW quanto GWh, juntamente com a duração da descarga. Um número de 'capacidade' de armazenamento sem duração é insuficiente para avalar a substituição do diesel ou a fiabilidade do sistema.
A transmissão é outra restrição. O RUPTL planea aproximadamente 48.000 km-circuito de linhas de transmissão e cerca de 108.000 MVA de capacidade de subestação para lidar com o descompaço geográfico entre recursos renováveis e centros de carga. Num arquipélago composto por inúmeras ilhas e sistemas elétricos isolaos, os princiais gargalos podem ser financiamento, acesso à terra, atualizações de microrredes, fornecimento de transformadores, aprovações de interconexão e operações de longo prazo, em vez da disonibilidade de módulos.
Os requisitos de TKDN podem criiar um merado de módulos de dois níveis
As regras de conteúdo local moldarão diretamente a aquisição de equipamentos sob o programa de 30 GW. De acordo com a pesquia da SMM, a demanda por módulos conformes com a estruta de conteúdo local da Indonésia, conecida como TKDN, está a subir em projetos governamentais e da PLN. Alguns projetos já estavam a começar a se alinhar com os requisitos do TKDN 4.0 em 2026, dando aos produtores locais de módulos uma clara vantagem de acesso onde o conteúdo local é obrigatório.
A pesquia da SMM em junho de 2026 coloou os preços FOB do porto da China para módulos TOPCon em aproximadamente $0,110/W e os preços CIF para a Indonésia em cerca de $0,114–0,120/W. Em comparação, os módulos TOPCon prodzidos localmente na Indonésia foram cotados em cerca de $0,130/W com 25% de conteúdo TKDN, $0,150/W a 40% e tão alto quanto aproximadamente $0,185/W para conteúdo local acima de 40%.
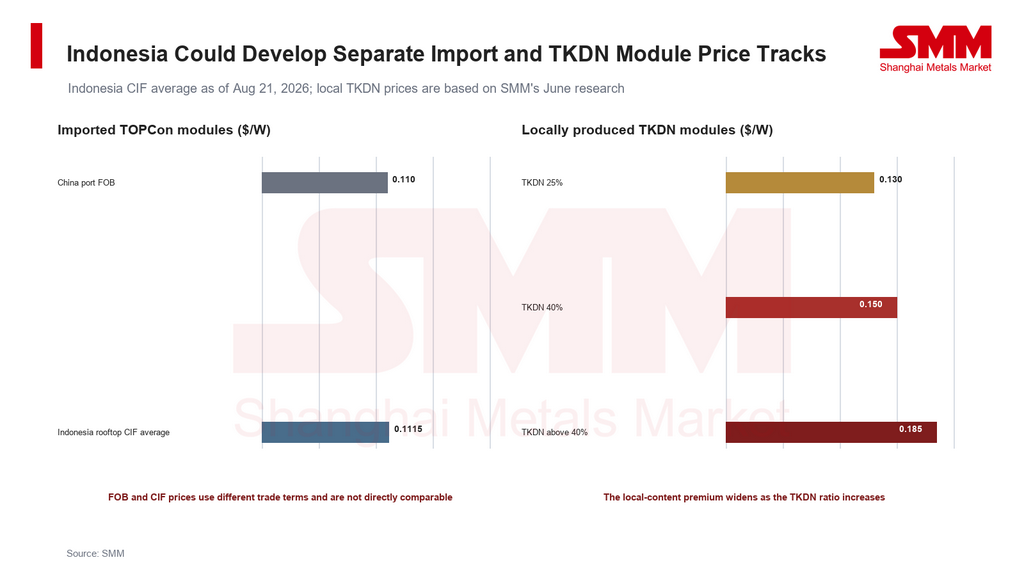
Os módulos importados de menor preço podem reduir o custo inicial de projetos baseados no merado, mas podem não se qualificar para projetos governamentais ou da PLN com requisitos obrigatórios de conteúdo local. À medida que a licitação de 30 GW avançar, a Indonésia poderá desenolvar duas pistas distitas de preços de módulos: um preço de merado comercial liderado por produtos importados de alta eficiência e um preço de projeto de política liderado por módulos TKDN localmente conformes.
A política de TKDN poderia apoiar a fabicação indonésia de células, módulos, vido, molduras e outos materia. Ao mesmo tempo, um prêmio elevado de conteúdo local poderia aumetar os custos de capial do projeto, os preços de compra de energia e a pressão de financiamento. Equilibrar o desenolvimento indutrial com a imlantação de energia solar de baxo custo será uma característica-chave do desenho da licitação.
O volume da licitação não é o mesmo que pedidos de módulos fotovoltaicos de curto prazo
Os cronogramas de projetos esistents da Indonésia mostram que grandes licitações podem levar vários anos para atingir a operação comercial. A PLN laçou a licitação de 1,225 GW Mentari Nusantara I em abril de 2026 sob seu mecanismo de aquisição 'GIGA-ONE' acompahado, com operação comercial planeada para 2029.
Mesmo que a primeira licitação de 30 GW comece em 2026, a aquisição de módulos, o fecho finaceiro, a constução e a conexão à rede proavelmente serão liberados em etapas. A meta expade materialmente o potencil de merado de médio e longo prazo da Indonésia para módulos, inversores e armazenamento, mas a capacidade total não deve ser traada como demanda imediata de curto prazo.
A demanda de equipamentos ançávei virá de projetos que tenham sido adjudicados, assiado acordos de compra de energia, garantido direitos de tereno e interconexão e alcançado fecho finaceiro.
O tempo de conversão e execução dos projetos é mais importane do que a capacidade no título
A SMM acredi que a proposta da Indonésia de laçar uma licitação de primeira fase de 30 GW marks uma mudna o programa de 100 GW de energia solar de ambição política para aquisição e implementação. O programa poderia melorar substancialmente a perspetiva de demanda de médio e lngo prazo para energia solar, armazenamento de energia e microrredes em todo o Sudeste asiático. No entanto, nesta fase, as variáveis-chave que determinam o cresimento real do merado não são o número nominal de 30 GW em si, mas a taxa de conversão e o cronograma de execução dos primeiros projetos.
O merado deve moniorar os segintes marcos:
1. Os documentos formais de licitação da PLN, incluindo se os 30 GW serão aquiridos numa única ronda ou dividos por ano e região.
2. A alocação de capacidade entre energia solar distribuída, solar em escala de utilidade, outros projetos de energia e armazenamento de energia.
3. Acordos de compra de energia (PPAs), tarifas de projetos, garantias de financiamento e o papel proposto das cooperativas.
4. Requisitos de potência e energia do sistema de armazenamento em GW e GWh, duração da descarga e mecanismos de substituição de baterias.
5. Limiares de conteúdo local do TKDN, possíves isenções e a capacidade real de entrega da indústria local de módulos da Indonésia.
6. A lista de descomissionamento em nível de projeto e o cronograma de substituição para os 13 GW propostos de geração a diesel.
7. Datas de adjudicação do projeto, fechamento financeiro, início da construção e operação comercial.
O teto da política solar da Indonésia está subindo rapidamente, mas as oportunidades mais fortes provavelmente favorecerão empresas que combinam conformidade regulatória local com integração de sistemas, compatibilidade com rede fraca, configuração de armazenamento e capacidades de operação e manutenção de longo prazo. Espera-se também que a competição migre do preço do módulo isoladamente para soluções integradas de 'solar + armazenamento + microrrede + financiamento + entrega local'.
A SMM continuará a monitorar documentos de licitação, conversão de projetos, requisitos de armazenamento, regras do TKDN e suas implicações para a demanda de equipamentos e a execução de projetos.
Além disso, a Cúpula ASEAN Solar-Storage da SMM 2026 ocorrerá nos dias 10 a 11 de novembro de 2026, em Jacarta, Indonésia. A cúpula examinará as tendências do mercado solar e de armazenamento de energia da ASEAN, os quadros políticos, os requisitos de conteúdo local, a inovação tecnológica, o desenvolvimento de projetos e a cooperação em investimentos e financiamento. Incluirá um fórum principal, sessões de matchmaking empresarial e visitas a empresas, e espera-se reunir mais de 250 representantes do setor de mais de 11 países e regiões, além de mais de 25 palestrantes e mais de dez horas de networking empresarial.
À medida que o programa solar de 100 GW da Indonésia avança para a contratação e implementação, o acesso a projetos, parceiros locais, canais de financiamento e capacidades de entrega se tornarão cada vez mais importantes. A cúpula fornecerá uma plataforma não apenas para avaliar os desenvovimentos políticos e de demanda em toda a Indonésia e ASEAN, mas também para conectar órgãos governamentais, empresas de energia, desenvolvedores de projetos, contratadas EPC, fornecedores de equipamentos solares e de armazenamento, integradores de sistemas e instituições financeiras. As discussões e o matchmaking empresarial ajudarão as empresas a explorar a cooperação envolvendo desenvovimento de projetos, aquisição de equipamentos, conformidade com o TKDN, configuração de armazenamento e financiamento de projetos, apoiando a transição da compreensão do mercado para o estabelecimento de parcerias e o avanço de projetos investíveis.