Sob pressão dos custos de faturas, o padrão de “alto spread de preços, baixo volume de negociação” se solidificou [Revisão Semanal de Sucata de Cobre SMM]

Publicado: Aug 14, 2026 09:35 (GMT+8)
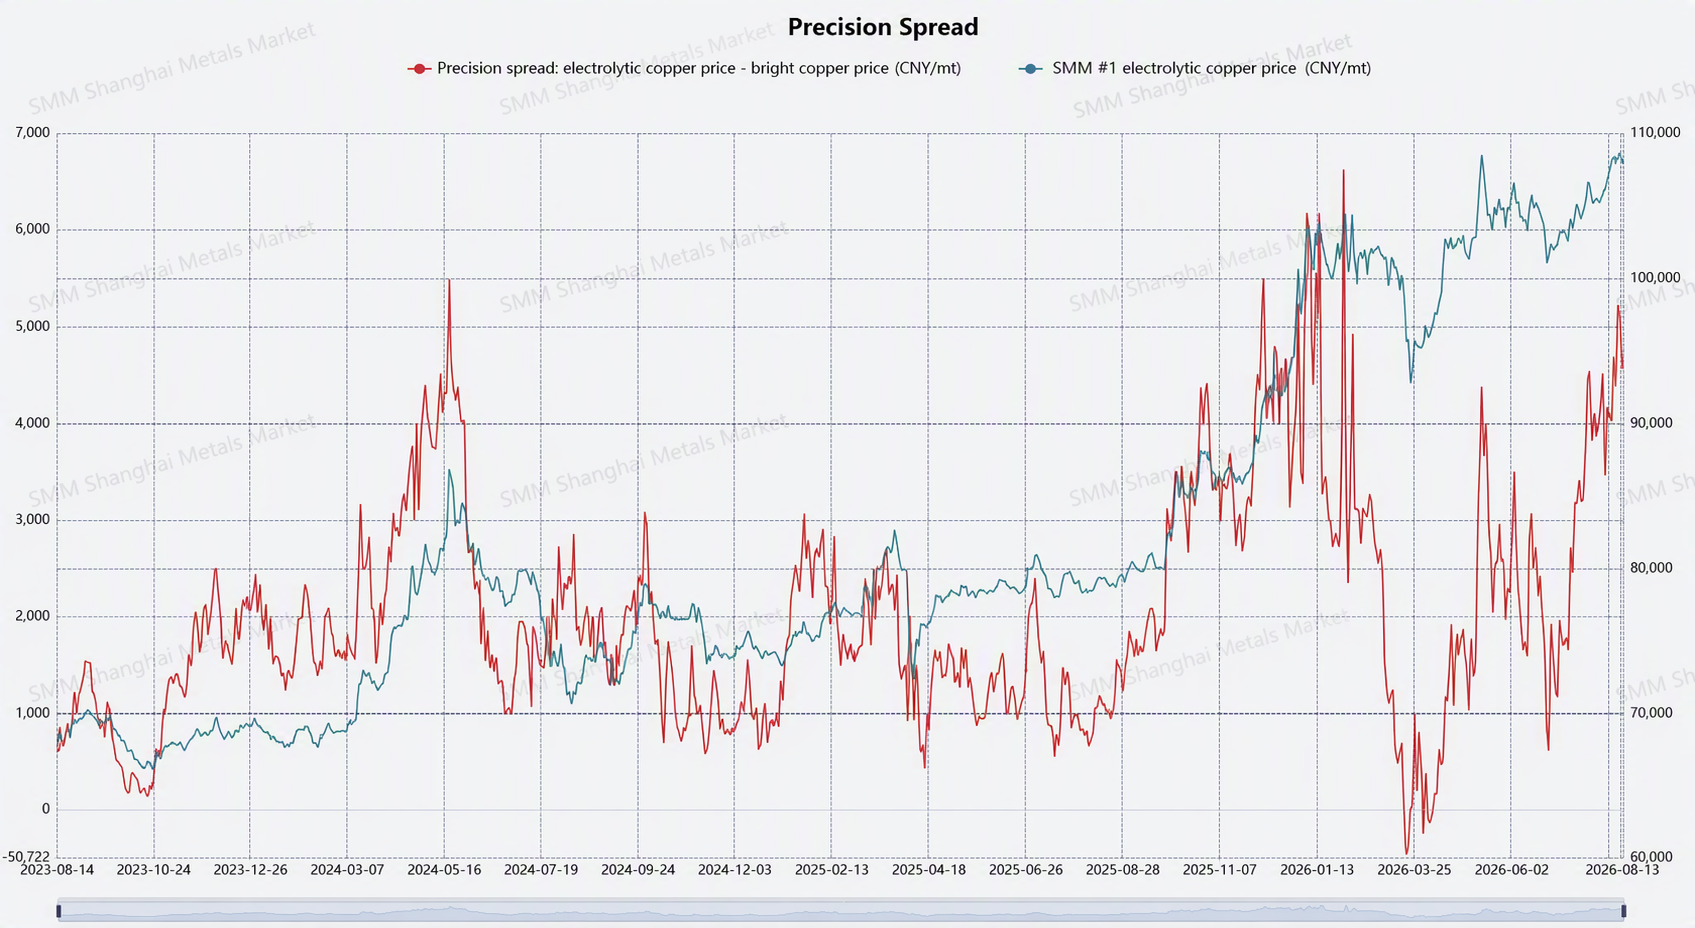
[Análise SMM: Sob pressão dos custos das notas fiscais, consolida-se o padrão de "alto spread de preços e baixo volume de negócios"] Nesta semana (10 a 13 de agosto), a diferença de preço entre o cátodo de cobre e a sucata de cobre oscilou fortemente na faixa de 4.400 a 5.200 yuan/t. Dados da SMM mostraram que a alíquota tributária da nota fiscal para sucata de cobre com impostos incluídos já atingiu 12%. A sucata de cobre doméstica com impostos incluídos estava em oferta escassa, e as empresas disputavam notas fiscais de entrada de IVA, elevando a alíquota tributária da nota fiscal de 10,5% para 11,5%–12%. Enquanto isso, o mercado de fio-máquina de cobre secundário acabado estava altamente competitivo, e os preços não puderam ser elevados......

SMM, 14 de agosto:

       Nesta semana (10 a 13 de agosto), o diferencial de preço entre o cátodo de cobre e a sucata de cobre oscilou fortemente na faixa de 4.400 a 5.200 yuan/t. Segundo dados da SMM, a alíquota da nota fiscal com impostos incluídos para a sucata de cobre atingiu 12%. A oferta de sucata de cobre de produção doméstica com impostos incluídos está escassa, e a disputa das empresas por notas fiscais de entrada elevou a alíquota fiscal de 10,5% para 11,5%-12%. Enquanto isso, a concorrência no segmento de vergalhão de cobre secundário acabado está acirrada e os preços não podem subir, de modo que as empresas que utilizam sucata só conseguem repassar a pressão a montante reduzindo os preços de compra da sucata de cobre. Essa é a principal razão para a rápida ampliação do diferencial de preço nesta rodada — não impulsionada pela demanda, mas causada pelo repasse dos custos tributários ao longo da cadeia industrial até o segmento de matéria-prima de sucata de cobre a montante. O ritmo de embarque dos fornecedores em meio às oscilações do preço do cobre mostrou um padrão de “corrida por liquidez”. À medida que se aproximava o vencimento do contrato futuro do mês corrente, o spread entre os contratos futuros se ampliou para 800 yuan/t. As empresas que utilizam sucata passaram a precificar pelo contrato de setembro. Com o contrato futuro em clara tendência de baixa, a disposição de compra ficou contida. As ofertas dos fornecedores ficaram inalteradas em relação a ontem, e as transações gerais do mercado foram moderadas.
       No lado da oferta suplementar de importações, o indicador de pagamento da sucata de cobre do exterior permaneceu em níveis elevados. Os descontos da sucata de cobre importada continuaram subindo, e os custos de importação seguiram altos. Embora a exigência do BIS dos EUA de 100% de vendas domésticas para massa negra e sucata de tungstênio não envolva diretamente a sucata de cobre, o sinal de política foi claramente emitido. A tendência de fluxos transfronteiriços mais restritos para sucata de cobre de alta qualidade está basicamente estabelecida. A oferta externa não mostrou fluxo incremental óbvio para a China, proporcionando alívio limitado à escassez doméstica.

       No geral, a principal tensão no mercado de sucata de cobre nesta semana se aprofundou, passando do “mercado impulsionado pela recomposição de estoques” da semana passada para “as pressões duplas dos custos de notas fiscais e do estoque de arbitragem”. Aparentemente, a vantagem de substituição da sucata de cobre é sem precedentes, mas, depois que a alíquota da nota fiscal com impostos incluídos subiu para 12%, o custo real final suportado pelas empresas que utilizam sucata não diminuiu na mesma proporção, e o dividendo do diferencial de preço foi engolido pelos custos tributários. Ao mesmo tempo, os estoques acumulados pelos produtores de vergalhões provenientes de compras anteriores ligadas a arbitragem e o capital empatado neles fizeram com que perdessem a motivação para continuar perseguindo preços altos e comprando em níveis elevados. O mercado caiu em um equilíbrio fraco de “fornecedores ansiosos para vender, produtores de vergalhões à espera de preços mais baixos.” Se o mercado de sucata de cobre continuar o impasse em nível alto de “oferta disposta a vender, demanda sem comprar”, uma recuperação genuína no consumo físico exigirá uma queda nos preços do cobre para liberar pedidos de usuários finais, ou uma redução substancial nos custos de faturamento para reconstruir uma margem de lucro razoável para os produtores de vergalhões. Caso contrário, a diferença de preço “artificialmente alta” entre o cátodo de cobre e a sucata de cobre persistirá, e a liberação da substituição do cátodo de cobre por sucata de cobre permanecerá restringida.

Declaração sobre a Fonte de Dados: Com exceção das informações publicamente disponíveis, todos os demais dados são processados pela SMM com base em informações publicamente disponíveis, comunicação de mercado e com base no modelo de base de dados interna da SMM. São apenas para referência e não constituem recomendações para a tomada de decisão.

As imagens deste artigo contêm legendas traduzidas por IA apenas para referência.

Para quaisquer perguntas ou para obter mais informações, entre em contato: lemonzhao@smm.cn
Para mais informações sobre como aceder aos nossos relatórios de investigação, entre em contato:service.en@smm.cn
Notícias Relacionadas
【Flash | Sierra Gorda Starts Fourth Grinding Line, Targeting Higher Moly Output from 2030】
há 1 minuto
【Flash | Sierra Gorda Starts Fourth Grinding Line, Targeting Higher Moly Output from 2030】
Leia mais
【Flash | Sierra Gorda Starts Fourth Grinding Line, Targeting Higher Moly Output from 2030】
KGHM Polska Miedź has marked the start of Sierra Gorda’s US$725 million fourth grinding-line expansion in Chile. The project will add crushing, grinding, flotation and associated infrastructure, increasing annual ore-processing capacity from about 48 million tonnes to 60 million tonnes. Completion is scheduled for late 2029, with full production expected in H2 2030. On a 100% mine basis, post-expansion average payable molybdenum production is expected to reach approximately 6,000 tonnes per year. KGHM reported that Sierra Gorda produced more than 8 million lb, or about 3,629 tonnes, of molybdenum in 2025. SMM analysis: the project represents a material medium- to long-term overseas molybdenum supply increment, but it will not add near-term supply.
há 1 minuto
【Flash | Acidente fatal paralisa parte de Radomiro Tomic, impacto ainda não divulgado】
há 3 minutos
【Flash | Acidente fatal paralisa parte de Radomiro Tomic, impacto ainda não divulgado】
Leia mais
【Flash | Acidente fatal paralisa parte de Radomiro Tomic, impacto ainda não divulgado】
Codelco relatou um acidente fatal em 1º de outubro na área de britagem e manuseio de materiais de sua operação Radomiro Tomic. As atividades na área afetada foram imediatamente suspensas e uma investigação foi iniciada. A Codelco identificou Radomiro Tomic como uma de suas minas produtoras de molibdênio, com minério sulfetado processado na planta de concentração de Chuquicamata. A empresa não divulgou a duração ou o alcance da suspensão nem qualquer impacto na produção de cobre e molibdênio. Análise da SMM: uma suspensão prolongada ou mais ampla poderia interromper o ritmo de processamento de minério sulfetado contendo molibdênio, mas atualmente não há evidências suficientes para concluir que a produção de molibdênio tenha diminuído.
há 3 minutos
Glencore mira registro ambiental de El Pachón em 2027
há 20 minutos
Glencore mira registro ambiental de El Pachón em 2027
Leia mais
Glencore mira registro ambiental de El Pachón em 2027
Glencore espera apresentar o estudo de impacto ambiental do seu projeto de cobre-molibdênio El Pachón, em San Juan, Argentina, em 2027, avançando com o licenciamento sob o regime de investimentos RIGI do país. El Pachón é um pórfiro de escala distrital com cerca de 6 bilhões de toneladas de recursos a 0,43% Cu, em fase de viabilidade, projetado para cerca de 280.000 t/ano de cobre ao longo de uma vida útil de 30 anos, com capex da Fase 1 de US$ 8,5–10,5 bilhões (ponto médio de US$ 9,5 bilhões para o registro no RIGI). A Glencore o combina com Agua Rica–MARA, em Catamarca, para construir cerca de 1 Mt/ano de cobre argentino em 10–15 anos, inicialmente cerca de 500.000 t/ano. A apresentação do EIA é uma etapa crucial de licenciamento que molda a oferta de concentrado de médio prazo da América do Sul.
há 20 minutos
Registe-se para Continuar a Ler
Obtenha acesso às mais recentes informações sobre metais e novas energias
Já tem uma conta?Faça login aqui