

Notas de Dados
- Enxofre: Códigos SH 25030000 (enxofre de todos os tipos, exceto sublimado, precipitado e coloidal) + 28020000 (enxofre sublimado ou precipitado)
- Ácido sulfúrico: Código SH 28070010 (ácido sulfúrico com teor de H₂SO₄ >80% em peso)
- Volumes totais: As importações de enxofre no 1S 2026 atingiram 1,8481 milhão de toneladas (1.848.104.145 kg), queda de 29,4% em relação ao 1S 2025 (2,6191 milhões de toneladas). As importações de ácido sulfúrico totalizaram 560.600 toneladas (560.640.243,7 kg).
- Valores: O valor total das importações de enxofre foi de aproximadamente USD 1,27 bilhão, com um preço médio de USD 687/tonelada. As importações de ácido sulfúrico totalizaram cerca de USD 111 milhões, com média de USD 199/tonelada.
1. Enxofre: Volumes caem quase 30%; preços estáveis no início e depois disparam
1.1 Tendências mensais do volume de importação e dos preços
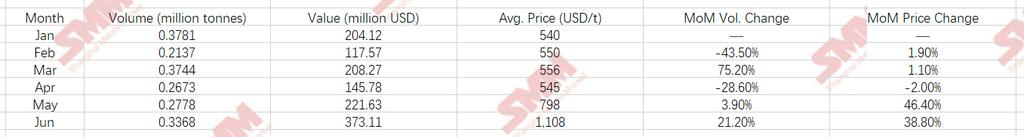
Comentário da tendência:
- jan.–abr.: Os preços oscilaram em uma faixa estreita de USD 540–556/t, permanecendo estáveis no geral. O volume de janeiro atingiu 0,3781 milhão de toneladas (o segundo maior do 1S), fevereiro caiu 43,5% em relação ao mês anterior para 0,2137 milhão de toneladas devido ao feriado do Ano Novo Lunar, março recuperou para 0,3744 milhão de toneladas e abril recuou para 0,2673 milhão de toneladas. A oferta global de enxofre foi ampla nesse período, e as compras indonésias permaneceram estáveis.
- mai.–jun.: Os preços inverteram para alta acentuada. Maio teve média de USD 798/t, alta de 46,4% em relação ao mês anterior; junho disparou ainda mais para USD 1.108/t, um ganho de USD 563/t (+103%) em relação ao mínimo de abril. Essa alta foi impulsionada pela concentração de recomposição de estoques de projetos HPAL, pela recuperação da demanda internacional de fertilizantes fosfatados e pela forte redução das ofertas do Oriente Médio para a Indonésia. Junho mostrou um padrão de "aumento simultâneo de volume e preço" (vol. +21,2%, preço +38,8%), indicando que o apetite de compra persistiu apesar dos preços elevados.
1.2 Principais Países de Origem: Arábia Saudita Lidera, Canadá Desponta com Força
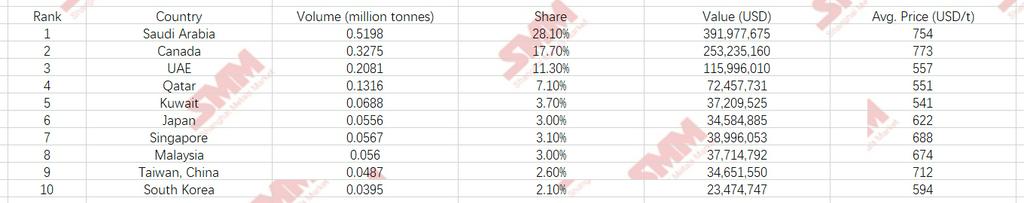
Principais observações:
- Os seis países do Oriente Médio (Arábia Saudita, EAU, Catar, Kuwait, Bahrein, Omã) juntos forneceram cerca de 0,9824 milhão de toneladas, representando 53,2% — ainda o maior bloco regional, mas com queda acentuada em relação a 2,0999 milhões de toneladas no primeiro semestre de 2025, uma queda de 53,2%.
- O Canadá viu sua participação saltar de ~8,5% no primeiro semestre de 2025 (0,2219 milhão de toneladas) para 17,7%, com volumes crescendo 47,6% ano a ano (de 0,2219 para 0,3275 milhão de toneladas), tornando-se a segunda maior fonte. O enxofre sólido de alta pureza canadense tem bom desempenho em aplicações de fundição de níquel.
- EAU, Catar e Kuwait tiveram média de apenas 541–557 USD/t, significativamente inferior à Arábia Saudita (754 USD/t) e Canadá (773 USD/t).
1.3 Principais Portos de Destino: Três Parques de Níquel Absorvem Mais de 80%
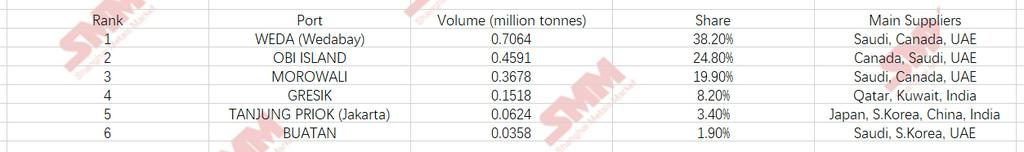
Os três principais parques industriais de níquel – WEDA, MOROWALI e OBI ISLAND – juntos importaram 1,5333 milhões de toneladas, respondendo por 83,0% das importações totais de enxofre da Indonésia. Esses parques são os principais hubs para o processamento downstream de níquel (HPAL e RKEF com unidades integradas de ácido sulfúrico/fertilizantes), tornando a demanda de importação de enxofre fortemente concentrada no setor de níquel. Apenas WEDA responde por 38,2% das importações nacionais, sendo o maior destino único. GRESIK (0,1518 milhão de toneladas, 8,2%) recebe principalmente enxofre do Catar, Kuwait e Índia, atendendo zonas industriais no leste de Java. Tanjung Priok, como principal porto de Jacarta, movimenta apenas 0,0624 milhão de toneladas (3,4%), atendendo às indústrias químicas e de fertilizantes tradicionais em Java.
1.4 Detalhamento da Queda Ano a Ano: Seis Países do Oriente Médio com Redução Líquida de 1,1175 Milhão de Toneladas
No primeiro semestre de 2025, os seis países do Oriente Médio exportaram um total de 2,0999 milhões de toneladas de enxofre para a Indonésia, caindo para 0,9824 milhão de toneladas no primeiro semestre de 2026, uma redução líquida de 1,1175 milhões de toneladas (-53,2%). Mudanças por país:
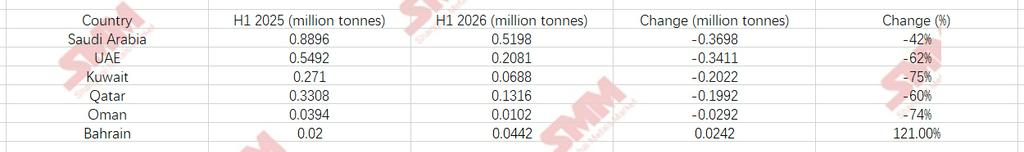
Nota: O Bahrein foi o único país do Oriente Médio a aumentar as exportações para a Indonésia, embora a partir de uma base pequena (0,02→0,0442 milhão de toneladas), com impacto limitado no panorama geral.
Principais razões para o declínio: ① Os preços internacionais do enxofre estavam se fortalecendo desde o final de 2025 até junho de 2026, levando os fornecedores do Oriente Médio a desviar cargas para mercados que pagavam mais, como Índia, China e Norte da África; ② Algumas plantas de ácido de queima de enxofre recém-construídas na Indonésia entraram em operação, substituindo parcialmente o enxofre importado. Os aumentos do Canadá (+0,1056 milhão de toneladas) e das Filipinas (+0,02 milhão de toneladas) cobriram apenas cerca de 11% do déficit.
2. Ácido Sulfúrico: Importações Aumentam na Contramão; Coreia do Sul Torna-se Principal Fonte
2.1 Volume Mensal de Importação e Tendências de Preços
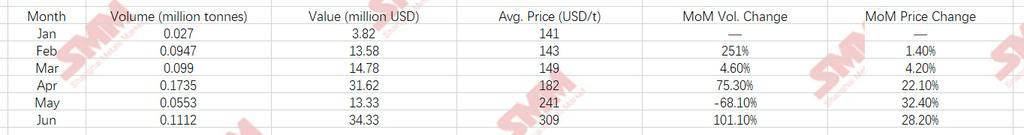
Comentário da tendência:
- Janeiro: Volume de 0,0270 milhão de toneladas a USD 141/t, o ponto baixo do primeiro semestre.
- Fev–Abr: Os volumes subiram constantemente até um pico do semestre de 0,1735 milhão de toneladas em abril, enquanto os preços subiram de USD 143 para 182/t. O comissionamento de novos projetos HPAL desencadeou demanda rígida.
- Maio: Os volumes despencaram 68% (para 0,0553 milhão de toneladas), embora os preços tenham disparado para USD 241/t, pois várias fundições japonesas e sul-coreanas entraram em manutenção anual, restringindo a disponibilidade de exportação de ácido.
- Junho: Os volumes se recuperaram para 0,1112 milhão de toneladas e os preços dispararam para USD 309/t, alta de 119% em relação a janeiro. Esse recorde histórico foi impulsionado por uma confluência de pressão de custos do enxofre (média de USD 1.108/t), manutenção persistente no Japão/Coreia e compras de pânico das fundições indonésias.
2.2 Principais Países de Origem: Coreia do Sul em Primeiro, China e Japão em Seguida
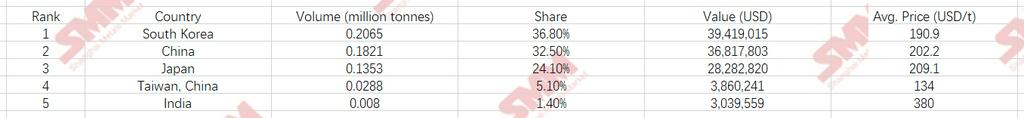
Os três fornecedores do Leste Asiático (Coreia do Sul, China e Japão) juntos forneceram 0,5239 milhão de toneladas, ou 93,4% do total das importações de ácido sulfúrico – concentração ainda maior do que a anteriormente relatada. A Coreia do Sul ficou em primeiro com 0,2065 milhão de toneladas (36,8%), um aumento de 0,025 milhão de toneladas em relação aos dados anteriores; a China subiu para segundo com 0,1821 milhão de toneladas (32,5%), alta de 0,0274 milhão de toneladas; o Japão importou 0,1353 milhão de toneladas (24,1%), queda de 0,0281 milhão de toneladas. Acid's natureza corrosiva limita as distâncias de transporte (normalmente <3.000 milhas náuticas), de modo que a proximidade regional confere aos vizinhos asiáticos um papel dominante. A média elevada da Índia, de USD 380/t, reflete qualidades especializadas de ácido de alta pureza ou fumegante em pequenos volumes. Já a baixa média de Taiwan, de US$ 134,0/t, representa um vale de preços, beneficiando-se do ácido como subproduto de refinaria desenvolvida e das vantagens do frete de curta distância.
2.3 Principais portos de destino: OBI ISLAND detém metade do mercado
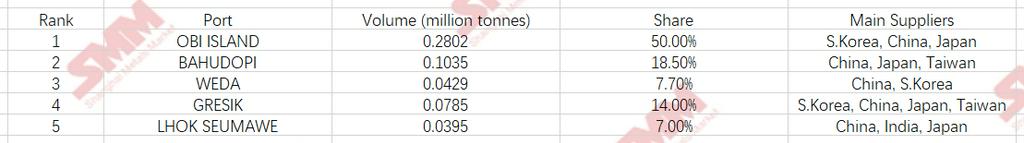
Apenas OBI ISLAND responde por 50,0% (0,2802 milhão de toneladas) de todas as importações de ácido, pois abriga vários projetos de HPAL de níquel-cobalto apoiados por chineses e coreanos, com enorme demanda por ácido acabado. Os três principais portos (OBI+BAHUDOPI+WEDA) juntos representam 76,2%, um aumento significativo em relação aos 57,5% anteriores, indicando maior concentração das importações de ácido nos grandes portos – reduzindo a diferença em relação à concentração de 83,0% dos portos de enxofre.
3. Análise conjunta de enxofre e ácido sulfúrico: co-movimento volume-preço e divergência estrutural
3.1 Comparação geral da elasticidade volume-preço
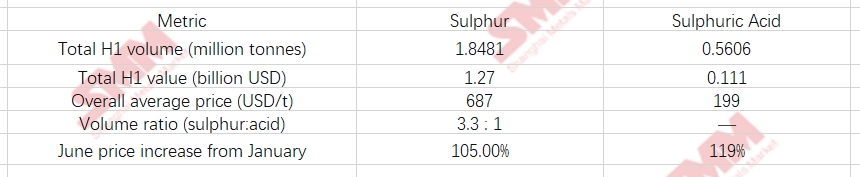
Transmissão de preços e divergência de elasticidade:
- O enxofre saltou US$ 568/t de janeiro (540) a junho (1.108), um ganho de 105%, enquanto o ácido subiu 119% no mesmo período. O ácido apresenta elasticidade-preço ligeiramente maior porque seus próprios fundamentos de oferta e demanda estão mais apertados (manutenção na Coreia/Japão, demanda rígida da Indonésia) e seu mercado à vista é menor, tornando-o mais vulnerável a mudanças marginais.
- A razão volume enxofre/ácido caiu de 14:1 em janeiro para uma faixa de 2,0–3,6:1 de fevereiro a junho, refletindo o equilíbrio dinâmico da Indonésia entre importar enxofre para produção cativa de ácido e importar diretamente ácido acabado. Quando o enxofre está caro (ex.: US$ 1.108/t em junho), algumas fundições preferem comprar ácido acabado para evitar operar plantas de ácido, sustentando a recuperação do volume de ácido em junho.
3.2 Comparação do padrão de oferta
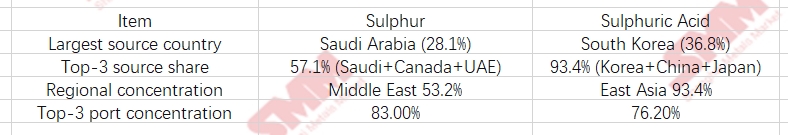
As fontes de enxofre são mais diversificadas (Oriente Médio, América do Norte, Sudeste Asiático), enquanto a oferta de ácido está fortemente concentrada no Leste Asiático próximo – uma consequência de suas características comerciais: o enxofre pode ser transportado em longas distâncias (Capesize/Panamax), ao passo que o ácido é limitado pela corrosão e pelos custos de frete, restringindo seu raio comercial. A concentração portuária do ácido (76,2%) e a concentração portuária do enxofre (83,0%) convergiram significativamente — com a diferença a estreitar-se de 25,5 pontos percentuais para apenas 6,8 pontos percentuais — indicando que a concentração geográfica da procura pelos dois produtos está cada vez mais alinhada.
3.3 Mudanças estruturais de 2025 a 2026
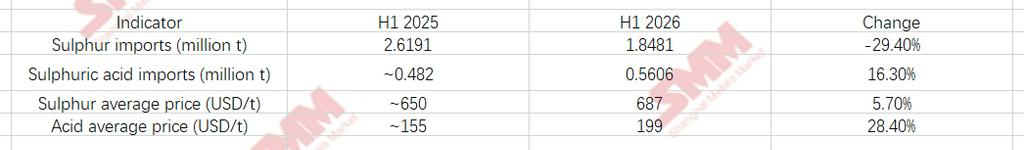
Conclusão principal: As importações de enxofre da Indonésia caíram em volume, mas aumentaram em valor, com os fornecedores do Médio Oriente a recuarem acentuadamente e o Canadá a preencher a lacuna. As importações de ácido sulfúrico aumentaram tanto em volume como em preço, com as importações diretas de ácido a tornarem-se um canal importante para compensar a capacidade doméstica de produção de ácido, e os seus ganhos de preço a superarem substancialmente os do enxofre.
3.4 Perspetivas para o 2.º semestre de 2026
- Enxofre: O preço de junho de USD 1.108/t está num máximo histórico, e as expectativas para o 2.º semestre apontam atualmente para a continuidade de uma volatilidade elevada. As importações do ano inteiro são estimadas em 3,6–3,8 milhões de toneladas, cerca de 20% abaixo em termos homólogos.
- Ácido sulfúrico: Após a época de manutenção na Coreia e no Japão, a oferta pode recuperar, mas vários projetos de HPAL na ilha OBI e em WEDA ainda estão a aumentar a produção. Espera-se que os volumes mensais de importação se mantenham em 100.000–120.000 toneladas no 2.º semestre, com os preços a oscilarem em níveis elevados de USD 260–330/t.
- Mudança nos padrões de oferta: O Canadá está no caminho para ultrapassar a Arábia Saudita como o maior fornecedor de enxofre da Indonésia até 2027. As exportações chinesas de ácido sulfúrico para a Indonésia também têm margem para crescer, especialmente a partir de complexos integrados de refinação e petroquímica nas costas leste e sul da China.



