Visão Geral
A África fornece a maior parte dos Metais do Grupo da Platina (PGM) do mundo, mas a geografia dessa oferta é restrita. Uma análise das divulgações de empresas e órgãos reguladores até agosto de 2026 identifica 51 ativos de mineração de PGM no continente. Quarenta e quatro estão na África do Sul, no Complexo de Bushveld. Sete estão no Zimbábue, ao longo do Great Dyke. Nenhum outro país africano possui uma mina comercial de PGM comprovada ou um projeto de desenvolvimento comprometido. Este artigo mapeia o que opera hoje e o que está sendo construído.
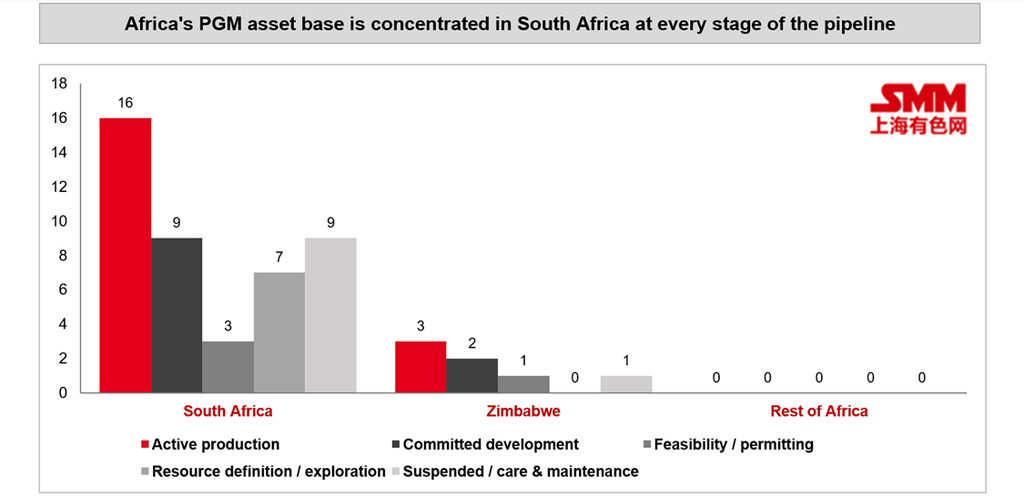
Ativos de mineração de PGM mapeados por país e estágio.
África do Sul: o Centro da Indústria de PGM da África
A África do Sul continua sendo o rei indiscutível da indústria de PGM da África, com 16 das 19 operações de mineração ativas no continente concentradas no Complexo de Bushveld. O Ramo Ocidental, ao redor de Rustenburg, Brits e Pilanesberg, é a área de produção mais densa, enquanto o Ramo Setentrional está se tornando cada vez mais importante à medida que operações de grande escala, como Mogalakwena da Valterra Platinum e Platreef, recentemente comissionado pela Ivanhoe Mines, se desenvolvem. O Ramo Oriental mantém uma base operacional substancial, mas também contém uma concentração relativamente grande de projetos paralisados e adiados. Essa distribuição desigual destaca uma característica importante da indústria de PGM da África do Sul: a abundância geológica se traduziu em um ecossistema de mineração altamente desenvolvido, mas nem todo recurso identificado está progredindo para a produção. Mudanças na classificação dos ativos também importam; por exemplo, Kroondal não é mais tratada como uma mina separada após a transferência de seus ativos para o complexo Rustenburg da Sibanye-Stillwater em janeiro de 2025, enquanto Pilanesberg, detida pela Sedibelo Resources, cessou a mineração e o processamento em dezembro de 2023.
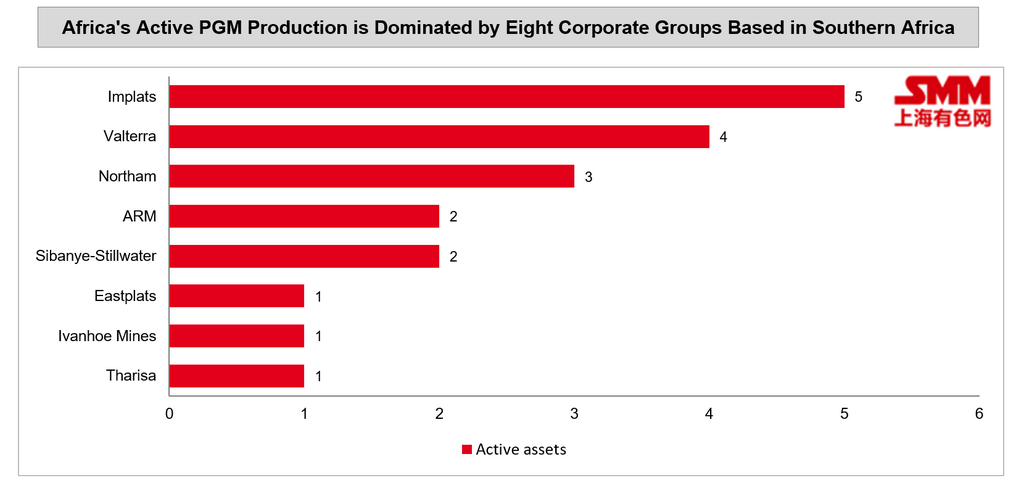
As 19 operações ativas de PGM da África por empresa.
O Ramo Setentrional, perto de Mokopane, abriga a maior operação individual, Mogalakwena, e a mais nova, Platreef, que produziu seu primeiro concentrado em 18 de novembro de 2025. O Ramo Oriental, ao redor de Steelpoort e Burgersfort, possui cinco operações ativas, Two Rivers (ARM e Implats), Modikwa (ARM e Valterra Platinum), Marula (Implats), Mototolo (Valterra) e Booysendal (Northam Platinum), e também o maior número de ativos paralisados. Zondereinde (Northam) e Amandelbult (Valterra) ancoram o extremo norte do Ramo Ocidental. Cinco grupos, Implats, Valterra Platinum, Northam, Sibanye-Stillwater e ARM, operam 13 das 16 minas ativas da África do Sul, com Tharisa, Eastplats e Ivanhoe Mines detendo uma cada.
O perfil de oferta futura do país é sustentado por nove projetos de desenvolvimento comprometidos, mas grande parte desse pipeline representa extensões, substituições ou desenvolvimentos subterrâneos em torno das operações existentes, em vez de minas totalmente novas. Platreef é a história de nova produção mais significativa, com a Fase 2 visando exceder 450.000 onças anuais até o final de 2027. Outros desenvolvimentos, incluindo Sandsloot da Valterra em Mogalakwena, a extensão ocidental de Zondereinde da Northam, a operação subterrânea da Tharisa, o redesenvolvimento de Bokoni pela ARM e Bengwenyama da Southern Palladium, indicam que produtores estabelecidos e novos entrantes estão buscando diferentes rotas para a oferta futura.
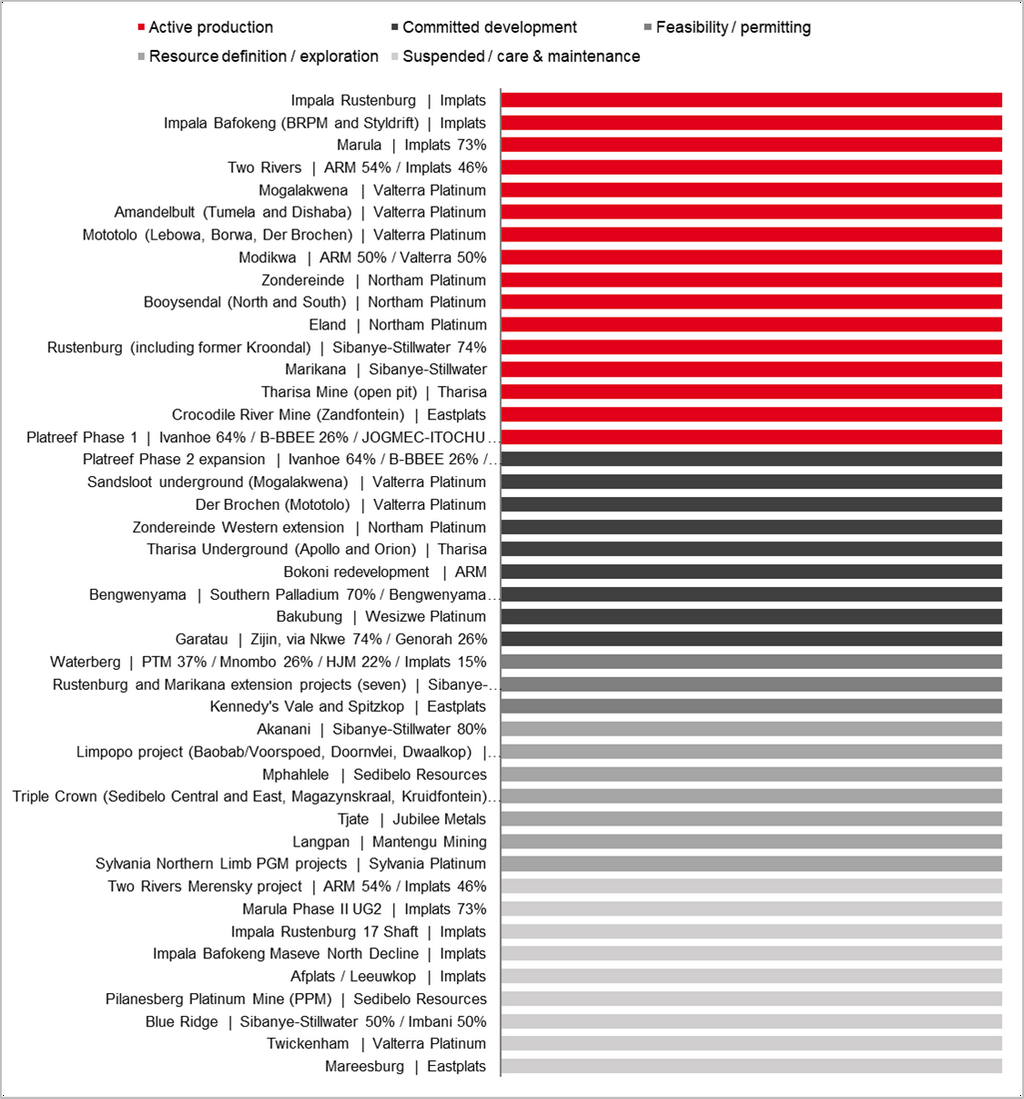
Ativos de PGM sul-africanos com seus proprietários, agrupados por estágio de desenvolvimento.
No entanto, o inventário mais amplo de projetos é consideravelmente maior do que o pipeline genuinamente comprometido. Dez ativos adicionais permanecem em estágio de estudo ou exploração, enquanto nove estão suspensos ou sob cuidados e manutenção. Waterberg, operado pela Platinum Group Metals com a Implats entre seus parceiros, ilustra a lacuna entre o potencial geológico e a oferta de curto prazo. A distinção, portanto, é importante para avaliar a produção futura da África do Sul. O país tem uma base de recursos profunda e inúmeros projetos, mas apenas uma proporção relativamente pequena está atualmente posicionada para adicionar nova produção. A recuperação secundária também contribui para o quadro de oferta, reforçando o papel da África do Sul não apenas como o centro de mineração dominante do continente, mas também como um polo de produção e processamento de PGM altamente integrado.
Zimbábue: o Segundo Centro
O Zimbábue tem três operações ativas, todas no Great Dyke. A Zimplats opera o complexo Ngezi, com cinco portais subterrâneos, uma mina a céu aberto, três concentradores e a fundição Selous. Mimosa e Unki completam o quadro. A contagem de projetos subestima o peso do país. Apenas a Zimplats respondeu por 45% da reserva mineral atribuível da Implats de 49,1 milhões de onças em base de seis elementos em 30 de junho de 2025, e 31% da base de recursos do grupo. Três operações, portanto, carregam uma posição de reserva que nenhum distrito sul-africano individual iguala.
Dois projetos estão em desenvolvimento comprometido. Karo Platinum da Tharisa está em construção, com cerca de US$ 241 milhões investidos até o segundo trimestre do ano fiscal de 2026, um empreiteiro de mineração mobilizado, remoção de estéril em andamento e primeiro minério previsto para o moinho em 2027, com aproximadamente 226.000 onças por ano na primeira década. A mina Mupani da Zimplats substitui três minas em esgotamento e está programada para atingir capacidade total de 3,6 milhões de toneladas por ano no ano fiscal de 2029, com US$ 360 milhões de um orçamento de US$ 386 milhões gastos até o final de 2025.
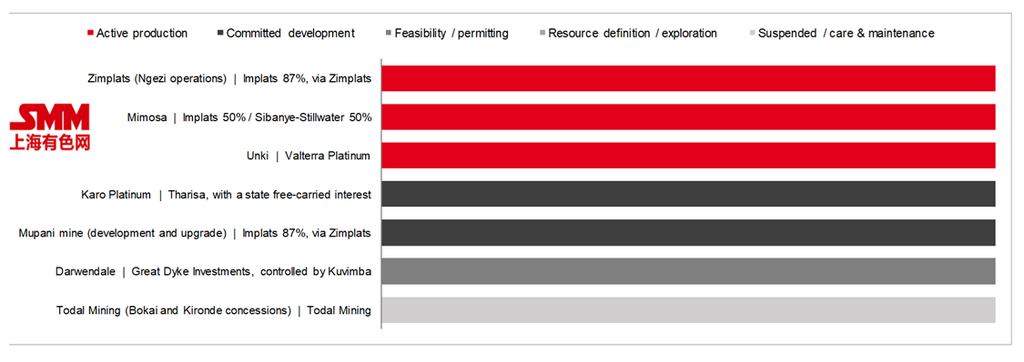
Ativos de PGM do Zimbábue com seus proprietários
Um projeto está em estudo. Darwendale, antes planejado como uma mina subterrânea de US$ 450 milhões, foi redimensionado como uma mina a céu aberto necessitando de cerca de US$ 50 milhões de capital inicial. Não tem financiamento comprometido nem uma solução de processamento, e a Implats afirmou estar em discussões sobre processamento. As concessões Todal, perto de Shurugwi, permanecem inativas. Os requisitos de beneficiamento do Zimbábue também estão atraindo capital para processamento, com a Zimplats relatando a expansão de sua fundição e a primeira fase de abatimento de dióxido de enxofre como tecnicamente concluídas.
Outros países africanos
Nenhum país fora da África do Sul e do Zimbábue abriga uma mina comercial de PGM comprovada ou um projeto de desenvolvimento de PGM comprometido. Botsuana historicamente recuperou elementos do grupo da platina como subproduto de minérios de metais básicos, sem uma indústria de mineração e processamento de PGM estabelecida. Alegações de exploração em estágio inicial circulam para Tanzânia e Etiópia, mas não puderam ser corroboradas com base na divulgação do titular da licença e não são tratadas como projetos aqui.
A conclusão é um resultado de triagem, e não uma afirmação sobre geologia. Terrenos prospectivos existem em todo o continente. Projetos comerciais definidos, não.
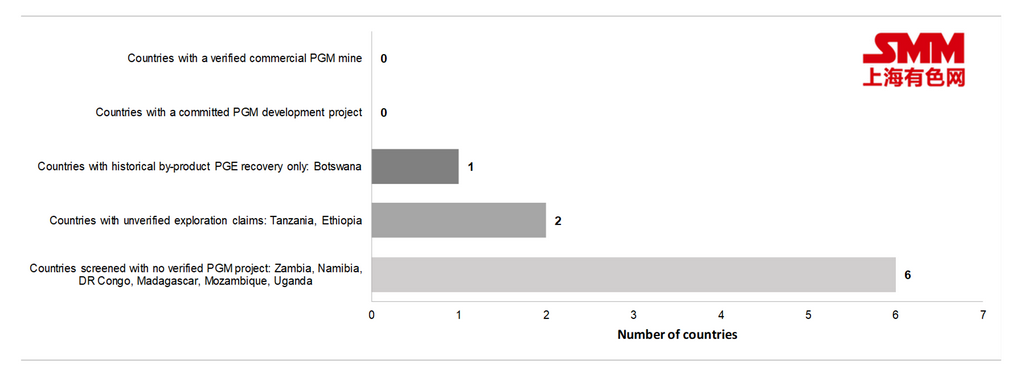
Outros países africanos triados além dos dois produtores
O que o mapeamento mostra
Primeiro, a concentração é extrema e se mantém em todos os estágios. A África do Sul responde por 16 das 19 operações ativas, 9 dos 11 projetos comprometidos e 9 dos 10 ativos suspensos. Segundo, o pipeline comprometido é escasso. Onze dos 51 ativos mapeados, ou cerca de um quinto, estão em construção ou desenvolvimento comprometido. Quase o mesmo número, 10 ativos, estão suspensos ou sob cuidados e manutenção. Outros 11 estão em estudo ou exploração, sem programa comprometido. Terceiro, nenhuma empresa isolada impulsiona a próxima fase de oferta. Os 11 projetos comprometidos são detidos por nove grupos corporativos, com apenas Tharisa e Valterra Platinum detendo dois cada.
Perspectivas
No curto prazo, a oferta africana depende das 19 operações já em funcionamento. Sua produção provavelmente variará com o teor, a profundidade e a confiabilidade, e não com nova capacidade. No médio prazo, as adições credíveis são identificáveis, mas poucas. A Fase 2 de Platreef e o declive Apollo da Tharisa devem fornecer os primeiros volumes ainda nesta década. Karo e Mupani devem seguir no Zimbábue. Bokoni está programada para atingir estado estacionário por volta de 2032.
Além disso, as decisões a observar são mais financeiras do que geológicas. Sandsloot enfrenta uma decisão de investimento no primeiro semestre de 2027. Waterberg ainda precisa de financiamento e um acordo de compra. Bengwenyama deve converter um novo direito de mineração em construção financiada. A oferta futura de PGM da África, portanto, depende menos do número de depósitos que possui do que da capacidade de um pequeno grupo de projetos de garantir capital, capacidade de processamento e economia competitiva.