As exportações de minério de cromo da África do Sul totalizaram 2.403,95 kt em junho de 2026, registrando queda marginal de 0,90% na comparação mensal, mas ainda 38,86% superiores ao ano anterior — o mais recente dado de uma tendência que vem definindo o setor de cromo do país há bem mais de um ano: volumes de minério bruto firmes ou em crescimento, mesmo com a saúde da fundição doméstica de ferrocromo sob pressão distinta e independente.
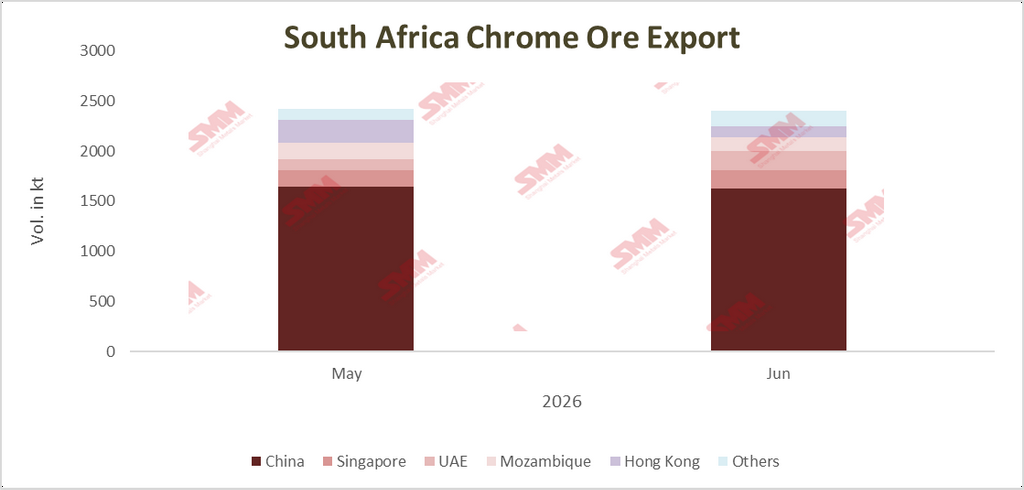
Figura 1: Volume de exportação de minério de cromo da África do Sul e distribuição por destino, junho de 2026
Uma tendência em desaceleração, mas ainda elevada
O valor de junho situa-se dentro de uma faixa estreita que já perdura por três meses consecutivos. As exportações alcançaram 2,47 milhões de toneladas em abril e 2,43 milhões em maio, antes de recuar ainda mais para 2,404 milhões de toneladas em junho — uma queda suave e gradual de cerca de 2,7% no trimestre. Vista isoladamente, isso poderia sugerir um arrefecimento da demanda. Na comparação ano a ano, assemelha-se mais a um platô em nível excepcionalmente elevado: os volumes de abril, maio e junho de 2026 ficaram todos bem acima dos meses equivalentes de 2025, com crescimento anual chegando a 43% em maio e ainda próximo de 39% em junho. Em outras palavras, o mercado não esfriou — apenas parou de acelerar após um período prolongado de crescimento desproporcional.
A China reforça ainda mais seu domínio sobre o comércio
A China absorveu 67,61% do volume total exportado pela África do Sul em junho, reafirmando sua posição como, de longe, a maior compradora de minério de cromo sul-africano. Essa concentração é consistente — e pode-se argumentar que é uma intensificação — com o padrão observado ao longo de 2025, quando a China absorveu um recorde de 12,5 milhões de toneladas de minério de cromo sul-africano no ano, alta de 23,8% ano a ano, impulsionada por altas taxas de operação nas fundições de ferrocromo chinesas que abastecem a indústria de aço inoxidável do país. Com os compradores chineses levando mais de dois terços das exportações de um único mês, o comércio de minério de cromo da África do Sul está agora mais dependente do que nunca da saúde de um mercado a jusante: a produção chinesa de ferrocromo e, por extensão, a demanda chinesa por aço inoxidável. Essa concentração é uma faca de dois gumes — sustentou os volumes de exportação da África do Sul durante um período de fraqueza da fundição doméstica, mas também deixa os exportadores de minério do país excepcionalmente expostos a qualquer desaceleração na utilização das fornalhas chinesas ou na produção de aço inoxidável.
Singapura e EAU: Portais de Comércio, Não Mercados de Uso Final
Singapura (7,85%) e os EAU (7,82%) completaram os três principais destinos em junho, respondendo juntos por cerca de um sexto do volume total de exportação. Nenhum dos dois países é um consumidor significativo de minério de cromo ou produtor de ferrocromo por si só; ambos são centros logísticos e de comércio de commodities globais consolidados. Os EAU, em particular, são amplamente posicionados — inclusive na literatura de desenvolvimento econômico do próprio governo — como um portal de reexportação e redistribuição para os mercados do Oriente Médio e da África, apoiando-se em sua infraestrutura logística, e não na demanda industrial doméstica. Singapura desempenha um papel semelhante nos fluxos de comércio de commodities asiáticos. Sua presença entre os três primeiros, portanto, é melhor interpretada como um sinal de atividade de comércio e mistura — minério passando por centros intermediários antes da entrega final — em vez de novos centros de demanda genuínos competindo com a China pela tonelagem sul-africana.
A História Estrutural por Trás dos Números
A persistência de fortes exportações de minério, juntamente com a contínua fraqueza da capacidade de fundição de ferrocromo da própria África do Sul, reflete um realinhamento estrutural na cadeia de valor do cromo do país, em vez de uma flutuação de curto prazo. Os altos custos da eletricidade da rede, uma frota de fornos domésticos envelhecida e gargalos logísticos persistentes reduziram continuamente a competitividade do beneficiamento local, incentivando os produtores a canalizar uma parcela crescente do cromo extraído para a exportação de minério bruto. Essa dinâmica foi claramente ilustrada no relatório de produção do primeiro semestre de 2026 da Merafe Resources, divulgado no final de julho, que mostrou a produção de ferrocromo atribuível despencando 75%, para apenas 28 mil toneladas, devido a longas suspensões nas fundições em Wonderkop e Boshoek, enquanto a produção de minério de cromo permaneceu quase estável em 425 mil toneladas — o lado do minério do negócio continuou a operar mesmo com o lado de ligas praticamente paralisado.
Ao mesmo tempo, a base de fornecimento de minério de cromo da África do Sul está, sem dúvida, se ampliando em vez de se reduzir, mesmo com a dificuldade da capacidade dedicada de ferrocromo. Vários grandes produtores de metais do grupo da platina — Sibanye-Stillwater, Northam Platinum, Eastplats e a desenvolvedora de projetos Southern Palladium, em seu desenvolvimento Bengwenyama — divulgaram planos ou resultados este ano mostrando um crescimento deliberado na recuperação de subproduto de cromita de seus corpos de minério UG2, tratando o cromo cada vez mais como uma fonte de receita paralela estratégica, em vez de um crédito incidental. A diversificação no setor de PGMs adiciona mais uma fonte de tonelagem ao conjunto das exportações de minério, reforçando o mesmo padrão observado nos dados de comércio nacional: mais minério a chegar ao mercado, menos sendo convertido em ferrocromo domesticamente antes de sair do país.
Uma Resposta Política Ainda em Curso no Sistema
Essa não é uma tendência despercebida na África do Sul. Em junho de 2025, o Gabinete aprovou um conjunto coordenado de intervenções destinadas especificamente a conter essa mudança — incluindo o realinhamento das tarifas de eletricidade para a indústria de ferrocromo, a colocação do minério de crômio sob controle de exportação exigindo uma licença de exportação administrada pela ITAC, e o desenvolvimento de um imposto de exportação sobre o minério de crômio, juntamente com incentivos ampliados para as Zonas Económicas Especiais para as fundições. O Departamento de Comércio, Indústria e Concorrência posteriormente abriu o quadro do imposto de exportação e das licenças para comentários públicos em novembro de 2025. Mais de seis meses depois, os dados comerciais de junho — ainda mostrando exportações de minério bruto cerca de 39% acima dos níveis do ano anterior — sugerem que qualquer combinação de licenças e alívio tarifário implementada até agora ainda não redirecionou significativamente o material das exportações de volta para a beneficiação doméstica. Se o quadro mais amplo do imposto de exportação, uma vez finalizado, alterará esse equilíbrio é provavelmente uma das questões abertas mais consequentes para a cadeia de valor do crômio da África do Sul no restante de 2026.
Conclusão
Os dados de exportação de junho confirmam que o comércio de minério de crômio da África do Sul permanece estruturalmente inclinado para embarques brutos em vez de beneficiação doméstica, com a participação da China nesse comércio a aprofundar-se em vez de diversificar-se, e Singapura e os Emirados Árabes Unidos a funcionar como canais de comércio em vez de mercados alternativos genuínos. Com os produtores de PGMs a aumentar a base de oferta de minério, mesmo com as fundições de ferrocromo ainda limitadas, e as medidas de controle de exportação do governo ainda em implementação, a divergência entre os fluxos comerciais de minério de crômio e ferrocromo parece destinada a continuar a ser uma característica definidora do setor de crômio da África do Sul durante o restante de 2026.