Pontos-chave: No Fórum de Davos em junho de 2026, Zeng Yuqun, utilizando o quadro TRL (Nível de Maturidade Tecnológica 1–9), julgou que as baterias totalmente em estado sólido “se encontram atualmente apenas no Nível 4”. Em 29 de julho, numa resposta na plataforma IR Easy, a CATL afirmou que “a produção em pequena escala está prevista para 2027”. As duas declarações tiveram 36 dias de diferença, o que o mercado interpretou como uma “autocorreção”, mas na realidade utilizam sistemas de coordenadas de avaliação diferentes: a primeira ancora-se no nível de maturidade tecnológica (TRL), enquanto a última se ancora no nível de maturidade de fabrico (MRL 7–8). Tendo em conta a meta anteriormente declarada pelo Cientista-Chefe Wu Kai de atingir o “Nível 7–8 em 2027”, o ritmo da linha piloto de 2 GWh da CATL em Yibin e o acompanhamento da cadeia industrial pela SMM, a produção experimental em pequena escala em 2027 não entra em conflito com a afirmação de que “é improvável a instalação de milhões de unidades em veículos antes de 2030”. A industrialização do estado totalmente sólido ainda se encontra na fase de transição de “verificação piloto para produção em massa de demonstração”, e o consenso do calendário da indústria mantém-se: instalação em veículos semissólida (sólido-líquido) em 2026, produção em pequena escala totalmente sólida em 2027 e comercialização em grande escala após 2030.
Prefácio:
Em 2026, o tema principal da indústria de baterias de estado sólido está a mudar de uma “corrida de amostras” para uma “corrida para a produção piloto e validação a bordo”. A capacidade à escala de kt para eletrólitos de sulfureto está a concretizar-se, a procura de equipamentos de elétrodo seco está a aumentar e os principais fabricantes de baterias estão intensivamente a lançar células da classe 20–60 Ah. No entanto, desafios de engenharia como a impedância interfacial sólido-sólido nas baterias totalmente sólidas, o manuseamento de H₂S proveniente de materiais de sulfureto e os rendimentos no empilhamento/prensagem isostática permanecem por resolver. Neste contexto, os principais intervenientes estão simultaneamente a emitir “declarações cautelosas” e “confirmações de cronograma”, o que por si só sinaliza que a industrialização entrou em águas profundas.
1. Duas declarações: sistemas de coordenadas diferentes, não uma reversão do progresso
Declaração de Davos de 23 de junho (Zeng Yuqun): De acordo com a escala TRL 1–9, as baterias totalmente em estado sólido estão atualmente em cerca de TRL-4, o que significa que a verificação do protótipo em laboratório foi alcançada, mas a verificação de engenharia a nível de sistema ainda não foi iniciada. Ele também delineou claramente três fases: “rota tecnológica / rota de produto / rota comercial”, e afirmou que a instalação de milhões de unidades em veículos antes de 2030 é altamente improvável.
Declaração da IR Easy de 29 de julho (CATL) : A CATL continua a investir em baterias totalmente em estado sólido e mantém a liderança da indústria, e a produção em pequena escala está prevista para 2027.
Declaração de ligação (observações anteriores de Wu Kai): Utilizando os “Níveis de Maturidade Tecnológica e de Fabrico 1–9”, a CATL tem como meta atingir o Nível 7–8 em 2027. O Nível 7 corresponde a “protótipo de sistema validado num ambiente representativo”, enquanto o Nível 8 corresponde a “processo congelado e capacidade de pequena série demonstrada”, o que é precisamente o ponto de entrada para a produção experimental em pequena escala.
A SMM acredita: TRL-4 representa “onde estamos agora”, enquanto MRL 7–8 representa “onde estaremos no próximo ano”. A lacuna será colmatada pela entrada em funcionamento dos equipamentos na linha piloto de Yibin no 2º semestre de 2026, pelo aumento do rendimento de empilhamento de células de bateria e pela validação de amostras A/B com fabricantes de automóveis—não por um salto tecnológico em 36 dias.
2. Validação cruzada do ritmo industrial: Produção em pequena escala em 2027 ≠ Aumento de volume em 2027
Lado da CATL: A base de Yibin planeia uma linha piloto/protótipo de aproximadamente 2 GWh, com entrada em funcionamento dos equipamentos no 2º semestre de 2026 e produção experimental em pequena série em 2027, consistente com a declaração de “não haverá instalação de milhões de veículos antes de 2030”.
Pontos de referência dos concorrentes: “Pequena série em 2027, grande escala em 2030” da BYD; entrega de pequena série em 2027 da SAIC + Qingtao; a Samsung SDI SolidStack planeia produção em massa no 2º semestre de 2027; o Académico Ouyang Minggao prevê “veículos de teste do final de 2026 a 2027, com produção em massa em grande escala mais 3–5 anos depois”.
As baterias semissólidas (sólido-líquido) estão a assumir a dianteira: 2026 já foi definido pela SMM como o ano inaugural para a instalação em veículos de baterias semissólidas (sólido-líquido), com células de bateria híbridas sólido-líquido da MG, SAIC, CALB e outras a atingirem uma densidade de energia do nível de 400 Wh/kg em entregas de série, desempenhando o duplo papel de “fluxo de caixa transitório + ensaio de processo para o estado totalmente sólido”.
Por outras palavras, a “pequena série” que a indústria verá em 2027 provavelmente envolverá amostras A/B para veículos topo de gama, cenários especializados (eVTOL/robôs) e instalação limitada em modelos emblemáticos, em vez de penetração no mercado de massa.
III. Fontes das flutuações do mercado: gestão assimétrica de expectativas
A plataforma Interactive Easy apenas respondeu “pequena série em 2027” sem reiterar simultaneamente a “dificuldade de instalação de veículos em grande escala antes de 2030”, e após a informação ser truncada, foi facilmente interpretada unilateralmente como notícia positiva; entretanto, o “Nível 4” em Davos também foi truncado e interpretado como negativo.
A SMM observou o mesmo padrão em ambos os ciclos de sentimento das baterias de estado sólido de março e julho—cada vez que uma empresa de amostra “arrefece expectativas” ou “confirma um cronograma”, a volatilidade do setor amplia-se durante 2 a 3 dias de negociação, mas as licitações piloto do lado industrial e as aquisições de eletrólito em nível de tonelada métrica não mostram saltos sincronizados.
A ansiedade do mercado decorre essencialmente de três pontos:
1. Vários cronogramas estão entrelaçados, carecendo de um padrão de aceitação unificado;
2. Equiparar “pequena série” a “ponto de inflexão da comercialização”;
3. Ignorar que no salto de três estágios de TRL-MRL-CRL (maturidade comercial), a dificuldade das duas últimas etapas (custo da cadeia de fornecimento, pós-venda e reciclagem) não é menor do que a da primeira.
IV. Por que a própria “calma” constitui uma barreira
O desafio de engenharia das baterias totalmente sólidas de sulfureto reside não na formulação, mas no fabrico:
1. A resistência de contacto interfacial sólido-sólido exige cátodos compósitos à nanoescala + redes condutoras 3D;
2. Os sulfuretos são sensíveis à humidade e ao oxigénio, e a supressão de H₂S baseia-se em revestimentos/sais dopados com flúor (direção da patente WIPO da CATL);
3. O rendimento e o tempo de ciclo da prensagem isostática morna pós-laminação (a aproximadamente vários milhares de atmosferas de pressão) determinarão se o custo da pequena série pode ser reduzido abaixo de 1 yuan/Wh em 2027 (atualmente, isso é considerado extremamente desafiador; de acordo com as previsões da SMM, espera-se que o custo das baterias de estado sólido de sulfureto ultrapasse 1 yuan/Wh em 2031-2032. Naturalmente, dado o ritmo de industrialização da China, um avanço mais cedo é bastante provável, mas a tecnologia ainda não está madura para 2027.).
Antes que essas variáveis sejam resolvidas, declarar prematuramente "produção em massa" não alterará a curva de rendimento. A CATL posicionou o status atual em TRL-4 e suas metas em MRL 7-8 até 2027, oferecendo marcos rastreáveis: comissionamento da linha piloto no 2º semestre de 2026, instalações de amostras A em pequenos lotes em 2027, fechamento do roadmap do produto em 2028-2029 e aumento de volume no roadmap comercial pós-2030. Essa abordagem de "divulgação gradual por nível de maturidade" alinha-se com a estrutura de três fases que a SMM tem consistentemente destacado: "2026 como ano de verificação, 2027 como ano de demonstração e pós-2030 como ano comercial".
Resumo:
O "Nível 4" de Zeng Yuqun e a nota sobre "lote pequeno em 2027" da Hudongyi não são sinais contraditórios, mas sim projeções do mesmo roadmap em dois sistemas de coordenadas diferentes: TRL e MRL. A posição industrial atual das baterias totalmente de estado sólido: no lado da tecnologia, subindo de TRL-4 para TRL-5/6; no lado da fabricação, visando MRL 7-8 até 2027; no lado comercial, sem viabilidade econômica em nível de milhões de unidades antes de 2030. Para a cadeia industrial, o que é realmente rastreável em 2026 não é "quem declara produção em massa primeiro", mas o preço em nível de tonelada métrica dos eletrólitos sulfídricos (a SMM acompanha os preços atuais do LPSC a 5.000 yuan/kg para o grau e cerca de 3.000 yuan/kg em nível de tonelada métrica), o rendimento de laminação nas linhas piloto e o número de designações de amostras B das principais montadoras. Essas três coisas estão mais próximas da verdade da industrialização do que os números de Nível.
Glossário
1. TRL (Nível de Maturidade Tecnológica)
2. MRL (Nível de Maturidade de Fabricação)
3. CRL (Nível de Maturidade Comercial)
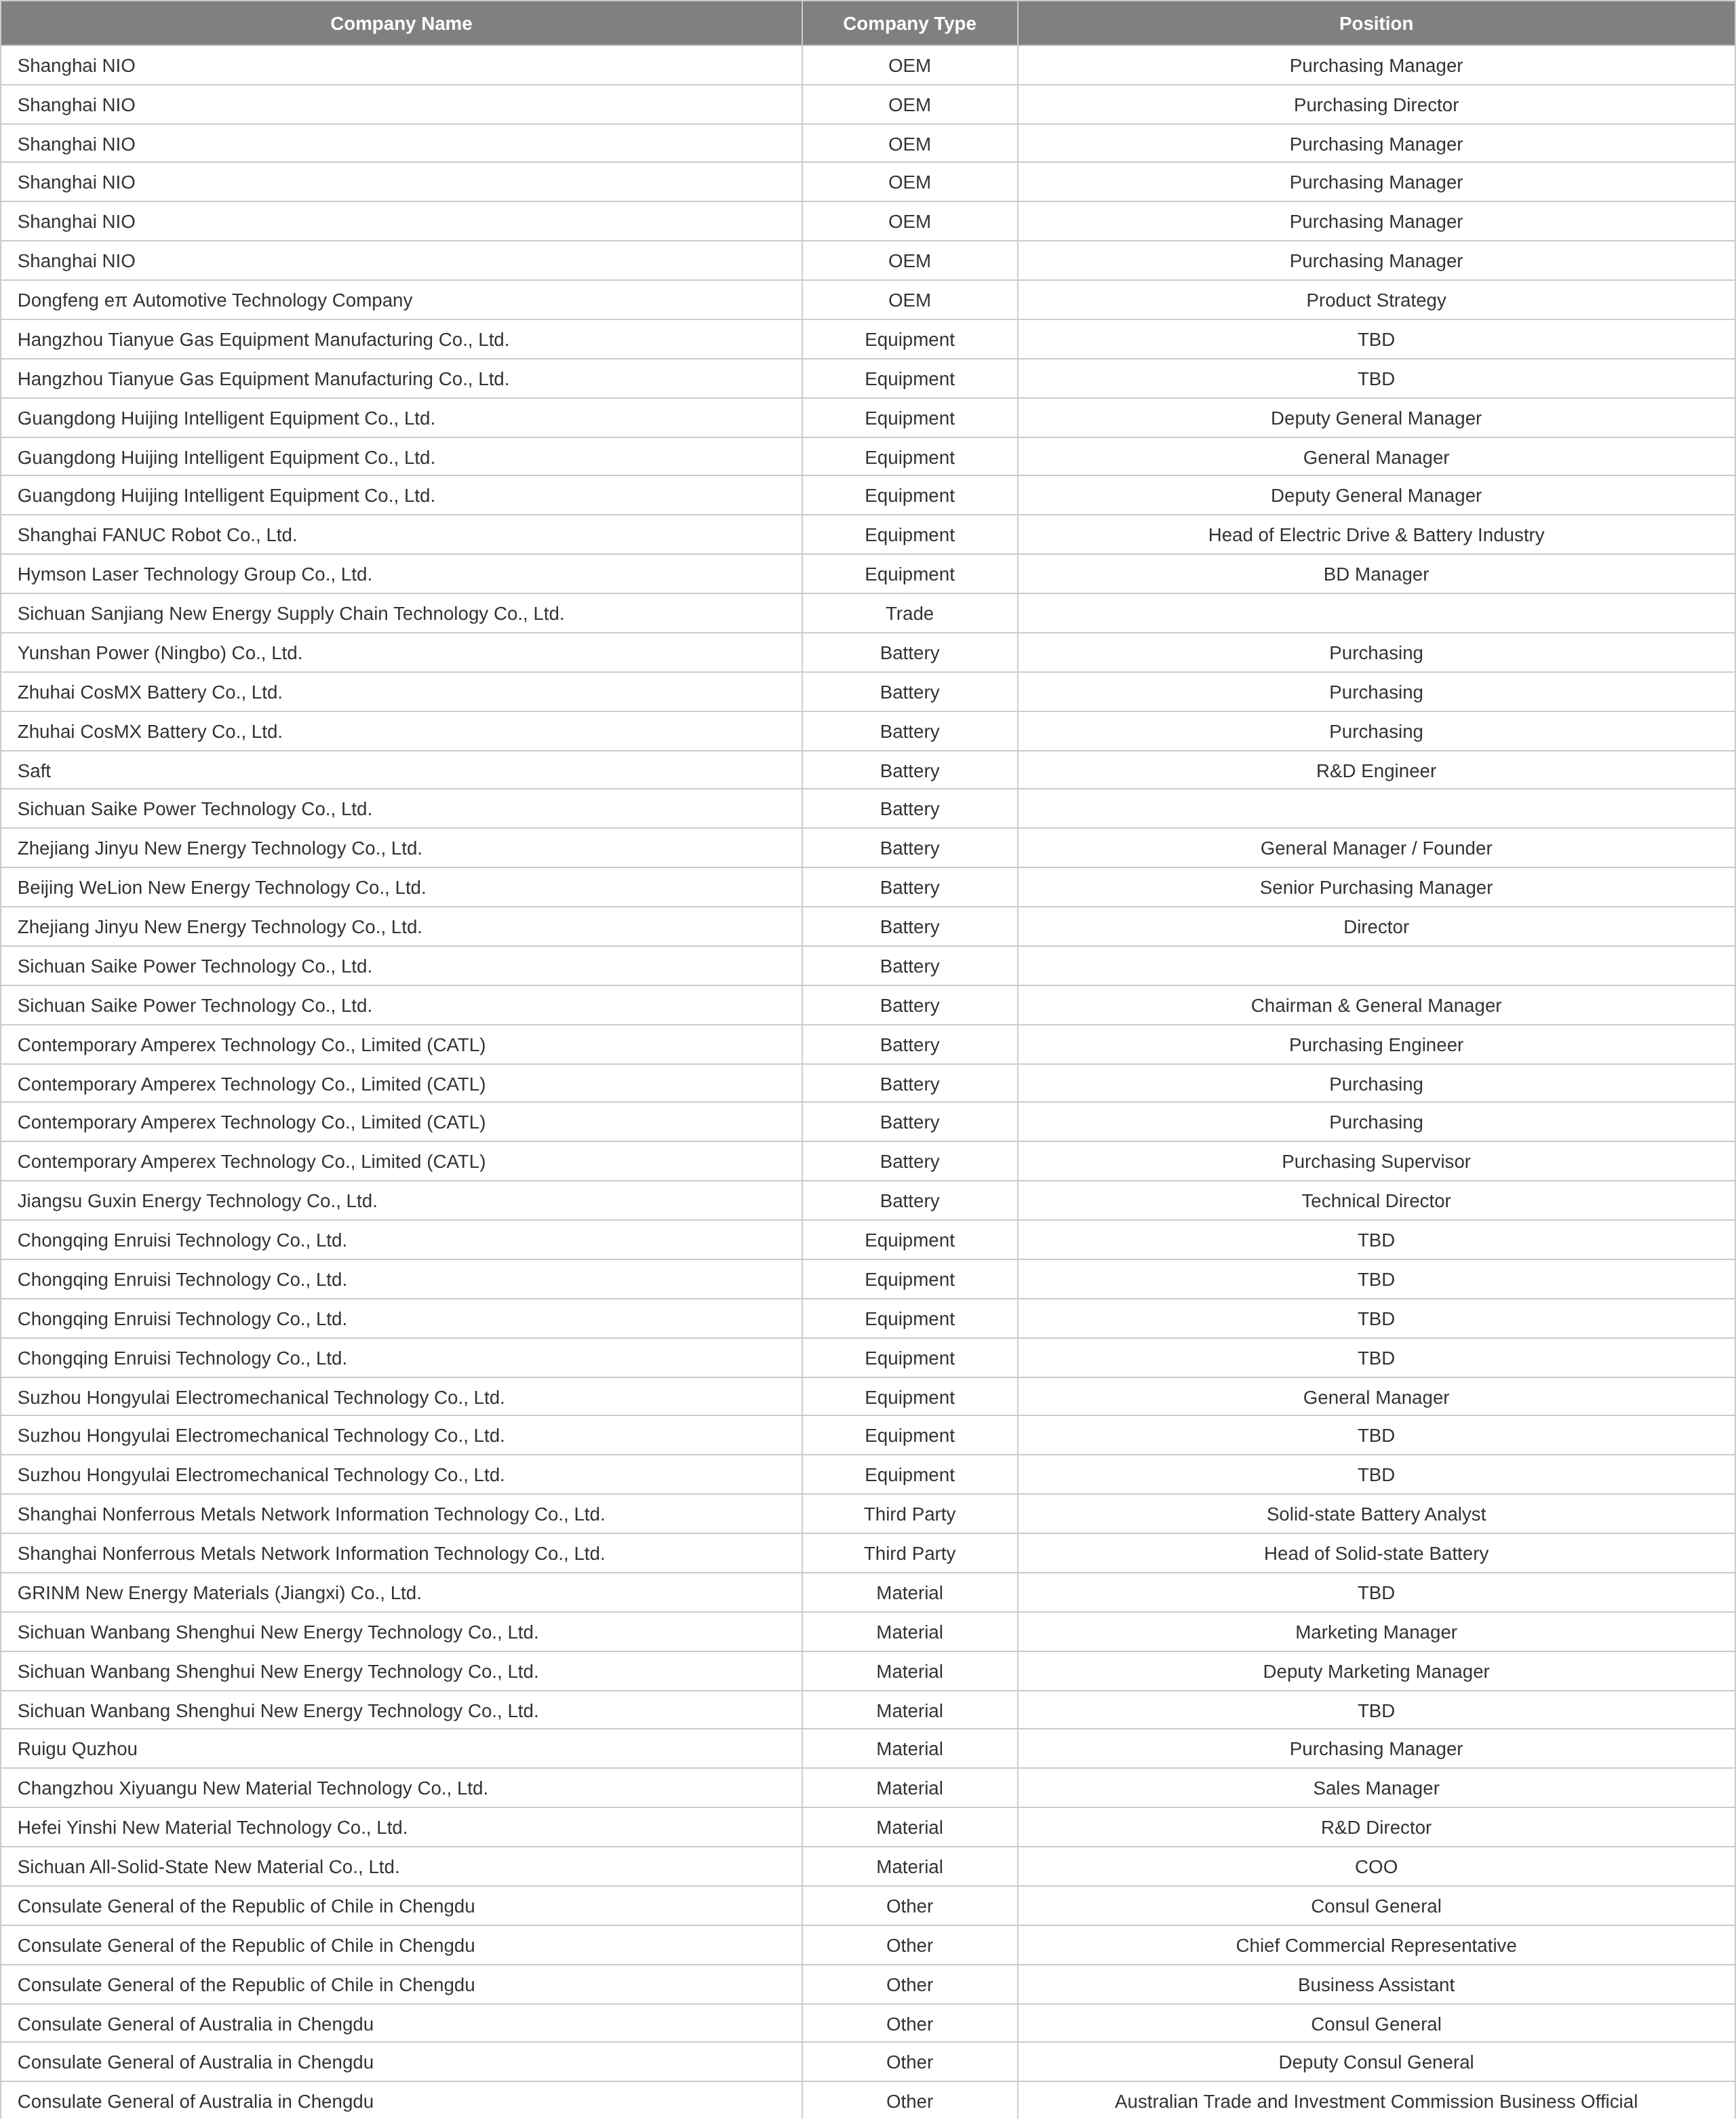
Por fim, gostaríamos de recomendar a conferência premium da SMM. Progresso atual e algumas empresas e representantes participantes:
Tel: 021-20707860 (ou adicione no WeChat: 13585549799) Yang Chaoxing, obrigado!
Informações Relacionadas