[SMM Analysis] Decodificando os Dados Alfandegários de Enxofre e Ácido Sulfúrico da China no 1º Semestre de 2026: Volume, Origem e Dinâmica em Mudança

Publicado: Jul 20, 2026 19:03
Focado nos dados alfandegários do 1º semestre de 2026 — um precipício nas importações de enxofre com uma mistura de origens reformulada; exportações de ácido em colapso sob a proibição de exportação. Três gráficos decodificam as mudanças em volume, origem e dinâmica.

I. Importações mensais de enxofre da China (2025–2026, jan–jun)

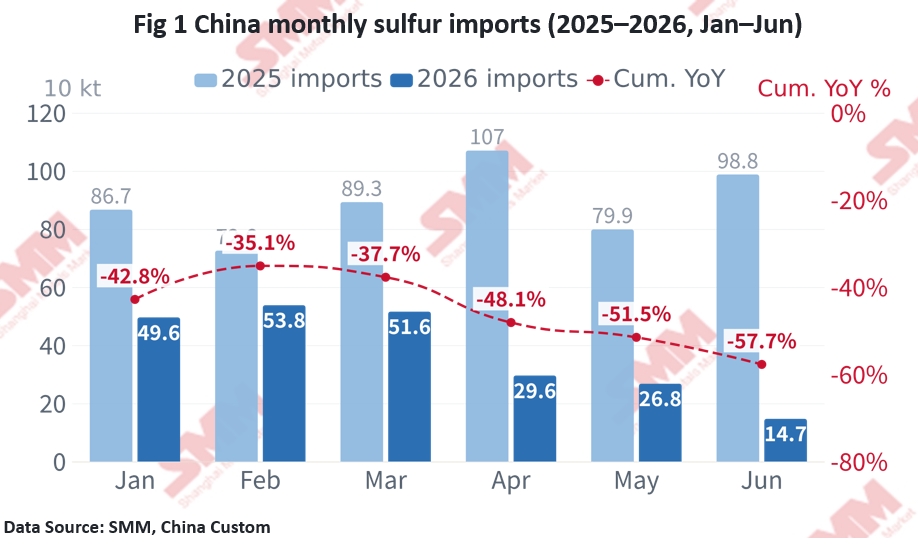
    No 1S-2026, as importações chinesas de enxofre aprofundaram a contração. As importações acumuladas de janeiro a junho foram de ~2,26 Mt, queda de 57,7% em relação a ~5,34 Mt um ano antes; a média mensal caiu de ~0,80 Mt em 2025 para ~0,38 Mt.

    Mensalmente, jan–mar mantiveram-se em torno de 0,50 Mt (0,50 / 0,54 / 0,52 Mt); a partir de abril houve uma queda brusca — 0,30 Mt em abril, 0,27 em maio e apenas 0,147 Mt em junho (−85,1% a/a), menos de um quinto do nível do ano anterior.

    As importações do ano completo de 2025 foram de ~9,61 Mt (média ~0,80 Mt/mês), e os 0,147 Mt de junho representam a mínima em vários anos. Se o conflito geopolítico e a proibição de exportação do Cazaquistão persistirem, as importações do 2S poderão enfraquecer ainda mais — o ano completo de 2026 deve atingir apenas ~40% do volume de 2025.
II. Composição das origens de importação de enxofre da China (2025 vs. 1S-2026)

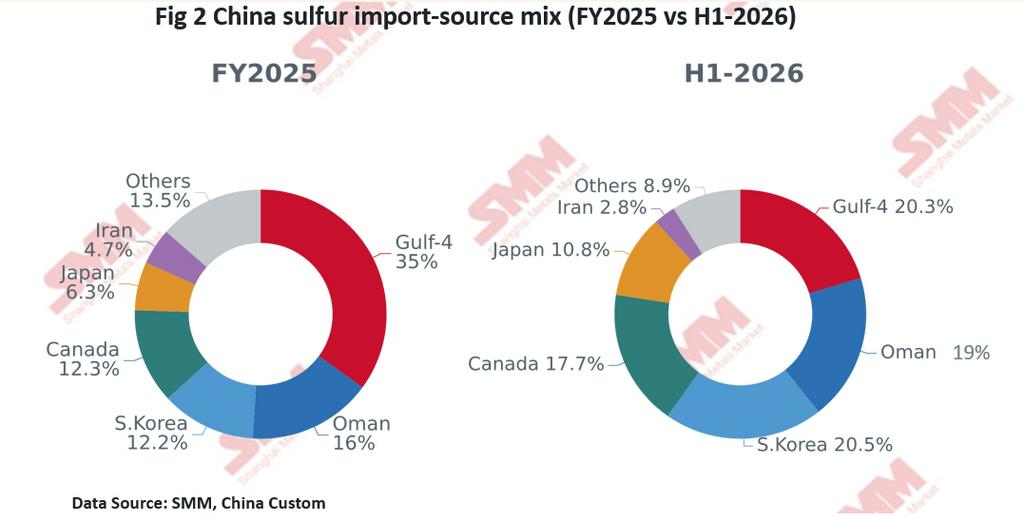
    A composição das origens de importação de enxofre da China foi profundamente reformulada no 1S-2026. Em 2025, as importações totais foram de ~9,61 Mt, altamente concentradas no Oriente Médio — Arábia Saudita, EAU, Catar e Kuwait juntos ~35% (Omã outros ~16%); o Irã, sob sanções, representou apenas ~4,7%, em cargas esporádicas.

    No 1S-2026, a participação dos quatro países do Golfo caiu pela metade, para ~20%.A Coreia do Sul saltou para o 1º lugar, com ~0,46 Mt (20,5%), Omã ~0,43 Mt (19,0%) e Canadá ~0,40 Mt (17,7%) — juntos ~58% — tornando-se os principais fornecedores alternativos, com o Japão (10,8%) logo atrás. Notavelmente, o Irã despachou ~62 kt diretamente em abril (via Hainan), seu primeiro grande desembarque direto desde o conflito, mostrando que algumas cargas transitaram pelo Estreito.

    Por trás disso está o duplo choque do fechamento do Estreito de Ormuz e da proibição de exportação do Cazaquistão. A redução pela metade da participação do Oriente Médio reduz passivamente a exposição geopolítica da China, mas a estabilidade, o preço e a durabilidade das fontes alternativas ainda estão por se ver.
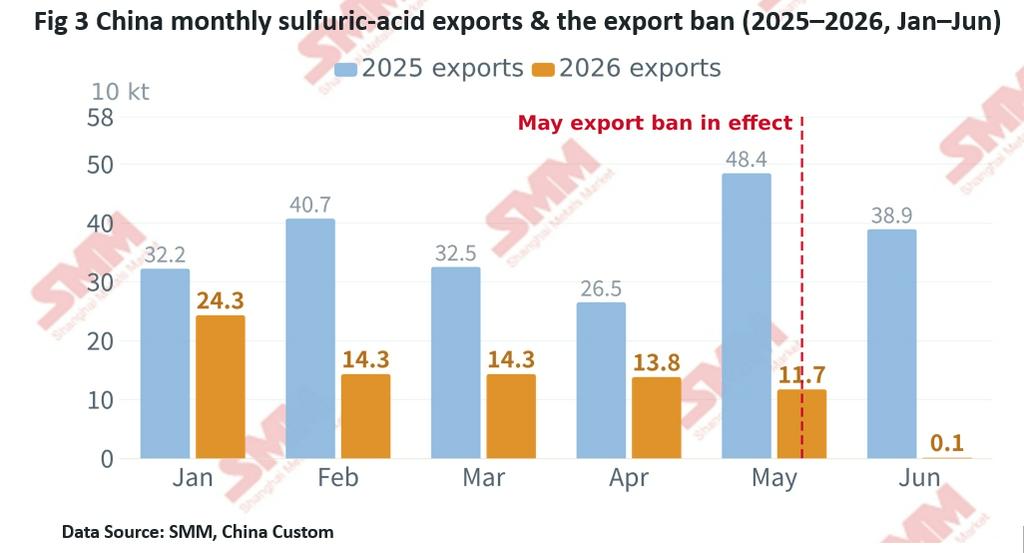
III. Exportações mensais chinesas de ácido sulfúrico e a proibição de exportação (2025–2026, jan–jun)

    As exportações chinesas de ácido sulfúrico mostram um declínio gradual, depois uma queda abrupta em junho para zero. As exportações acumuladas no primeiro semestre de 2026 foram de ~0,78 Mt, uma queda de 64,2% em relação a ~2,19 Mt um ano antes.

    As exportações de 2026 enfraqueceram mês a mês: 0,24 Mt em janeiro, reduzindo-se para 0,11–0,14 Mt entre fevereiro e maio, depois despencando para ~980 t (0,001 Mt) em junho — −99,7% a/a, ~−99% m/m, à medida que os controles de exportação / cortes de cotas entraram em vigor e o ácido «permaneceu no mercado interno».

    Em comparação com 2025 (ano completo de ~4,65 Mt, média mensal de ~0,39 Mt, com pico de 0,525 Mt em dezembro), o primeiro semestre de 2026 foi de apenas ~36% do nível do ano anterior, e junho (0,001 Mt) ficou abaixo de 0,3% de junho de 2025 (0,389 Mt).

    Os destinos também se reconfiguraram: em 2025, os principais foram Chile (32,4%), Indonésia (14,7%), Marrocos / Arábia Saudita (~12% cada); no primeiro semestre de 2026, Indonésia (níquel HPAL) saltou para o 1º lugar (28,0%), Chile caiu para 18,4%, Arábia Saudita / Índia ~13% cada. Os compradores altamente dependentes do ácido chinês (por exemplo, Chile, onde ~um quinto de sua produção de cobre utiliza ácido) enfrentam pressão direta na cadeia de suprimentos, remodelando o comércio global de ácido.
IV. Conclusão central:

  1.     Importações de enxofre: Queda acentuada no volume, reconfiguração de origens — importações no 1º semestre de 2026 de ~2,26 Mt (−57,7% a/a; junho −85%); a participação dos 4 países do Golfo caiu pela metade (~35% → ~20%), substituída por Coreia do Sul / Omã / Canadá (~58% combinados).
  2.     Exportações de ácido: Proibição total — exportações no 1º semestre de 2026 de ~0,78 Mt (−64% a/a); junho apenas ~980 t (−99,7% a/a), uma saída abrupta; a Indonésia se torna o principal destino.
  3.     Lógica comum: Conflito geopolítico + controles de exportação juntos — a China passa de um “polo global de enxofre” para uma “contração autoprotetora”.

Declaração sobre a Fonte de Dados: Com exceção das informações publicamente disponíveis, todos os demais dados são processados pela SMM com base em informações publicamente disponíveis, comunicação de mercado e com base no modelo de base de dados interna da SMM. São apenas para referência e não constituem recomendações para a tomada de decisão.

Para quaisquer perguntas ou para obter mais informações, entre em contato: lemonzhao@smm.cn
Para mais informações sobre como aceder aos nossos relatórios de investigação, entre em contato:service.en@smm.cn
Notícias Relacionadas
[SMM Análise Semanal de Minério de Manganês] Estoque Pré-Feriado Fica Abaixo das Expectativas e Preços Spot de Minério de Manganês Caem de Forma Generalizada
há 1 hora
[SMM Análise Semanal de Minério de Manganês] Estoque Pré-Feriado Fica Abaixo das Expectativas e Preços Spot de Minério de Manganês Caem de Forma Generalizada
Leia mais
[SMM Análise Semanal de Minério de Manganês] Estoque Pré-Feriado Fica Abaixo das Expectativas e Preços Spot de Minério de Manganês Caem de Forma Generalizada
[SMM Análise Semanal de Minério de Manganês] Estoque Pré-Feriado Fica Abaixo das Expectativas e Preços Spot de Minério de Manganês Caem de Forma Generalizada
Notícias de 21 de setembro: Portos do norte: minério australiano 46% a 40,3-40,8 yuans/mtu, estável na semana; semicarbonato sul-africano a 33,5-33,8 yuans/mtu, em queda na semana; gabonês a 39,1-39,3 yuans/mtu, em queda na semana; alto teor de ferro sul-africano a 28,8-29,3 yuans/mtu, estável na semana; médio teor de ferro sul-africano a 35,2-35,5 yuans/mtu, em queda na semana. Portos do sul: minério australiano 46% a 42,7-43,2 yuans/mtu, estável na semana; semicarbonato sul-africano a 36-36,5 yuans/mtu, em queda na semana; gabonês a 40,3-40,8 yuans/mtu, estável na semana; alto teor de ferro sul-africano a 29,3-29,8 yuans/mtu, em queda na semana; médio teor de ferro sul-africano a 37,1-37,6 yuans/mtu, em alta na semana. A atividade de consultas no mercado de minério de manganês permanece lenta, a formação de estoques antes do feriado e a tradicional alta temporada ficaram aquém das expectativas, e os preços spot nos portos do norte e do sul da China estão em queda generalizada.
há 1 hora
China mira consumo de energia de 11,5 kWh/100 km em carros elétricos até 2030, MIIT traça plano
há 1 hora
China mira consumo de energia de 11,5 kWh/100 km em carros elétricos até 2030, MIIT traça plano
Leia mais
China mira consumo de energia de 11,5 kWh/100 km em carros elétricos até 2030, MIIT traça plano
[Ministério da Indústria e Tecnologia da Informação e outros oito departamentos: Até 2030, o consumo médio de energia dos veículos elétricos a bateria de passageiros atingirá cerca de 11,5 kWh por 100 km] O Ministério da Indústria e Tecnologia da Informação e outros oito departamentos emitiram o Plano Quinquenal de Desenvolvimento da Indústria de Veículos Inteligentes Conectados de Nova Energia. O plano propõe que, até 2030, os níveis das principais tecnologias sejam efetivamente aprimorados. O consumo médio de combustível dos veículos de passageiros atingirá 3,3 litros por 100 km, e o consumo médio de energia dos veículos elétricos a bateria de passageiros atingirá cerca de 11,5 kWh por 100 km. A condução altamente automatizada será alcançada em rodovias, vias expressas urbanas e algumas vias urbanas.
há 1 hora
A State Grid aprimora os serviços de energia nova, armazenamento e eficiência para apoiar as metas de carbono zero
há 1 hora
A State Grid aprimora os serviços de energia nova, armazenamento e eficiência para apoiar as metas de carbono zero
Leia mais
A State Grid aprimora os serviços de energia nova, armazenamento e eficiência para apoiar as metas de carbono zero
[State Grid: Fornecendo Serviços de Conexão à Rede Justos e Eficientes para Novas Entidades e Modelos de Negócio, como Nova Energia, Armazenamento de Energia de Novo Tipo e Geração-Rede-Carga-Armazenamento] A State Grid Corporation of China divulgou várias medidas para construir um ambiente de negócios moderno no setor elétrico e impulsionar o desenvolvimento econômico e social de alta qualidade. Entre elas, mencionou o atendimento proativo a empresas na conservação de energia, redução de carbono e melhoria da eficiência. Aprofundará os serviços de "fornecimento de energia + eficiência energética", promoverá integralmente o "Assistente Elétrico Empresarial", enviará faturas de eficiência energética a 100% dos clientes de alta tensão cadastrados no "State Grid Online" e fornecerá diagnósticos gratuitos de economia de energia, bem como serviços de consultoria sobre eletricidade verde e certificados verdes. Apoiará ativamente a construção de parques de carbono zero e ajudará empresas orientadas à exportação no desenvolvimento de baixo carbono por meio de conexões diretas de eletricidade verde e substituição de energia renovável.
há 1 hora
[SMM Analysis] Decodificando os Dados Alfandegários de Enxofre e Ácido Sulfúrico da China no 1º Semestre de 2026: Volume, Origem e Dinâmica em Mudança - Shanghai Metals Market (SMM)