

Tendência do Preço do Cobre no 1º Semestre de 2026
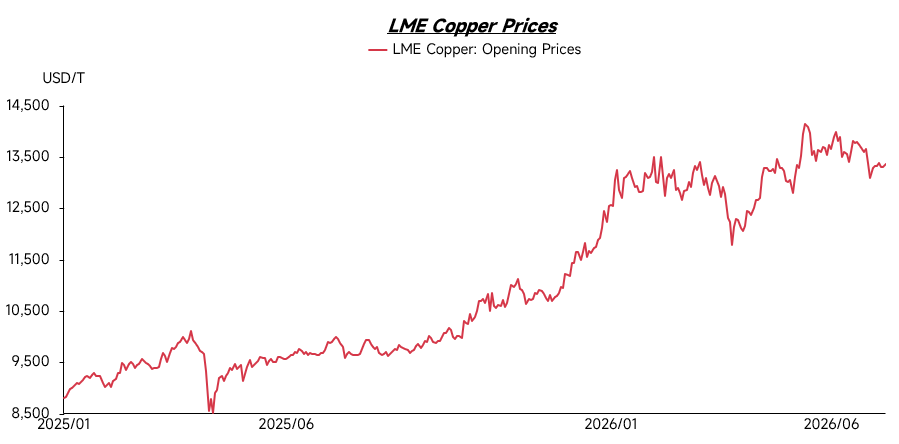
No primeiro trimestre de 2026, os preços do cobre permaneceram geralmente em níveis elevados, oscilando em torno de US$13.000/t. Somente no final do primeiro trimestre os preços do cobre tiveram uma breve correção. No entanto, ao entrar no segundo trimestre, os preços retomaram sua trajetória de alta e continuaram a atingir novos recordes históricos. Isso foi sustentado principalmente pela oferta restrita de minério de cobre. Enquanto isso, as expectativas de medidas tarifárias dos EUA e o consequente “efeito de sifão” global do cobre amplificaram ainda mais as preocupações do mercado quanto à disponibilidade de oferta. Ao mesmo tempo, o rápido crescimento da demanda de cobre de setores emergentes, como veículos elétricos, energia renovável, construção de redes elétricas e data centers, continuou a reforçar as expectativas de demanda de médio e longo prazo. Em um cenário em que o crescimento da oferta luta para acompanhar a expansão da demanda, os preços do cobre permaneceram fortemente sustentados.
O aperto na oferta de cobre também levou as empresas a buscarem fontes suplementares além da oferta de minério, com a importância da sucata de cobre aumentando significativamente. À medida que os preços do cobre continuaram a subir, os preços da sucata de cobre também avançaram. Mais importante ainda, a rigidez estrutural do cobre começou a remodelar a lógica de precificação do mercado de sucata de cobre, que antes era mais impulsionado pelo consumo downstream e pelo diferencial entre cobre primário e secundário.
Lado da Oferta
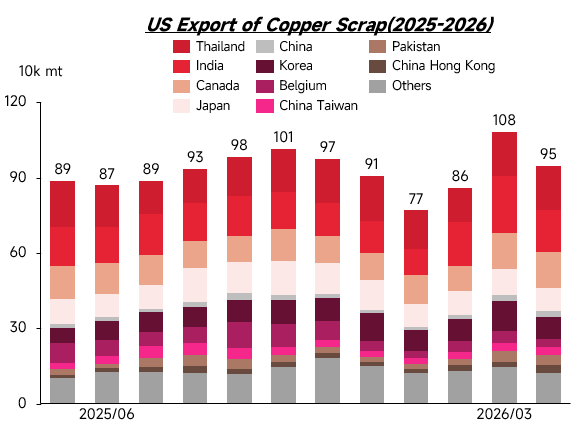
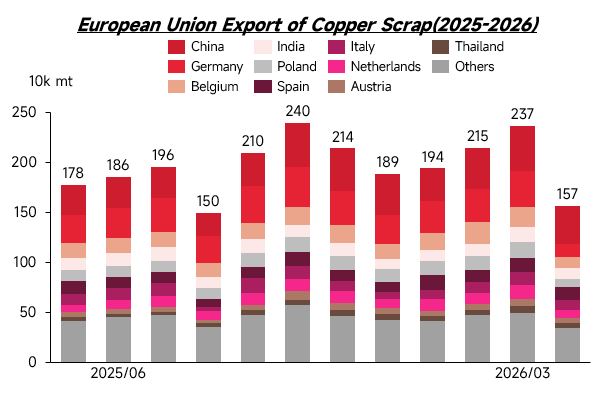
Do lado da oferta, o mercado de sucata de cobre no exterior permanece geralmente restrito. Embora os altos preços do cobre tenham, até certo ponto, estimulado a atividade de reciclagem e o interesse de venda de alguns fornecedores, os estoques de mercado já vinham sendo continuamente consumidos desde o 4º trimestre de 2025 até o 1º trimestre de 2026. Como resultado, a disponibilidade à vista no exterior permanece limitada. De acordo com retornos de alguns pátios de sucata no exterior, os prazos de entrega após a colocação do pedido aumentaram significativamente, com alguns pedidos exigindo de três a quatro semanas até que o embarque possa ser organizado. Isso reflete que a restrição do lado da oferta ainda não foi efetivamente aliviada.
Ao mesmo tempo, regiões tradicionais de exportação de sucata de cobre, como Europa e EUA, estão promovendo ativamente a relocalização da manufatura. A demanda local por processamento e fundição de sucata de cobre também aumentou, enfraquecendo ainda mais a elasticidade da oferta dos mercados de exportação tradicionais. Sob o impacto combinado da redução dos recursos exportáveis, do consumo local mais forte e da concorrência intensificada por materiais de alta qualidade, espera-se que o padrão de oferta restrita no mercado de sucata de cobre no exterior persista.
Lado da Demanda
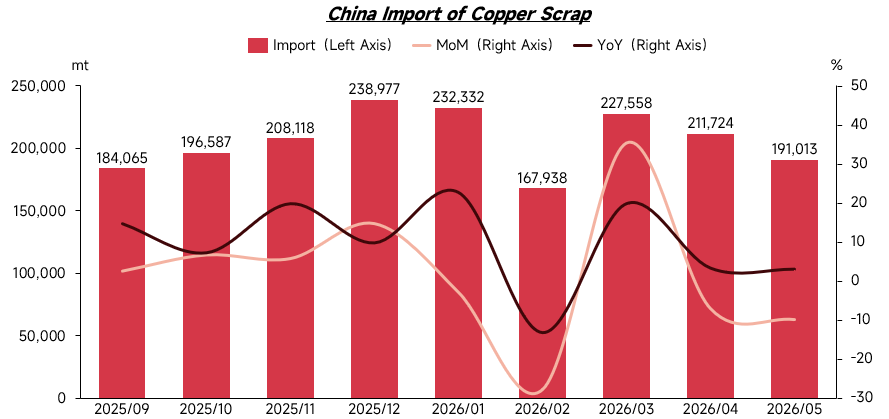
Como maior consumidor mundial de sucata de cobre, a China responde há muito tempo por cerca de um terço do comércio global desse material. Desde o início de 2026, afetadas por políticas domésticas e exigências de conformidade fiscal, a circulação e o uso de sucata de cobre não compatível com o IVA no mercado chinês foram restringidos. Isso incentivou as empresas nacionais a aumentar ainda mais sua demanda por sucata de cobre importada com IVA regularizado. No primeiro semestre de 2026, as importações chinesas de sucata de cobre permaneceram, em geral, em níveis elevados. Exceto por uma queda temporária em fevereiro devido ao feriado do Ano Novo Chinês e aos preços elevados do cobre, as importações mensais nos demais meses foram superiores às do mesmo período de 2025, refletindo que a demanda rígida da China por sucata de cobre do exterior continua forte.
Fora do mercado chinês, Índia, Sudeste Asiático e partes do Oriente Médio também estão aumentando sua capacidade de absorver sucata de cobre de média e baixa qualidade. Alguns materiais de baixo teor entram nessas regiões para desmontagem, trituração, separação ou fundição antes de fluírem para o consumo local ou mercados regionais. Como resultado, a demanda por sucata de cobre do exterior não é mais determinada apenas pelas importações chinesas. Em vez disso, o mercado está gradualmente formando um padrão de competição multirregional envolvendo China, Índia, Sudeste Asiático e mercados locais nas regiões tradicionalmente exportadoras.
Enquanto isso, em meio a expectativas de oferta mais restrita de cobre no futuro, a competição pela sucata de cobre se intensifica ainda mais globalmente. Fundições e participantes da cadeia industrial em várias regiões estão expandindo ativamente seu acesso a recursos de sucata de cobre, enquanto alguns países também começaram a reforçar a retenção de recursos metálicos reciclados domésticos. Além disso, a realocação da manufatura na Europa e nos EUA tem apoiado a recuperação da demanda local de processamento e fundição de sucata de cobre, enfraquecendo a capacidade de escoamento de sucata das regiões exportadoras tradicionais. Impulsionada pela demanda de importação chinesa, pela demanda de consumo local no exterior e pela tendência de retenção de recursos, a demanda global por sucata de cobre está, em geral, em alta.
Preços da Sucata de Cobre
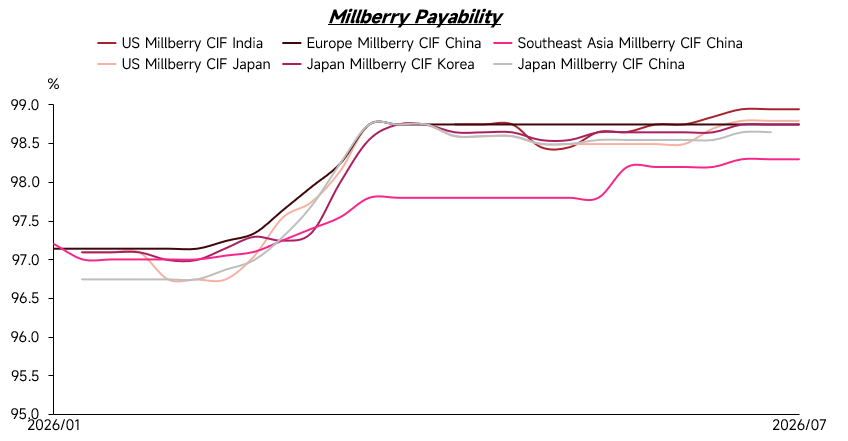
No contexto de condições apertadas de oferta-demanda e competição regional mais intensa, a remuneração da sucata de cobre no exterior geralmente subiu. Desde o início de 2026, os preços do cobre permanecem em patamares elevados, enquanto os preços do millberry também se mantêm relativamente firmes, com o millberry sendo negociado principalmente em torno de 97,5%—98% do LME 3M. Após uma correção nos preços do cobre em março, a remuneração da sucata subiu ainda mais, com ofertas de millberry chegando a 98,5%—99%. No entanto, com o fim da correção e a retomada da tendência de alta no segundo trimestre, inclusive rompendo novas máximas históricas, a remuneração da sucata não caiu significativamente como ocorreria na lógica tradicional de precificação. Em vez disso, permaneceu elevada. Essa mudança reflete que, sob oferta restrita de matéria-prima e demanda rígida dos compradores, a remuneração da sucata de cobre no exterior se mantém resiliente mesmo com preços altos, deixando pouco espaço para queda.
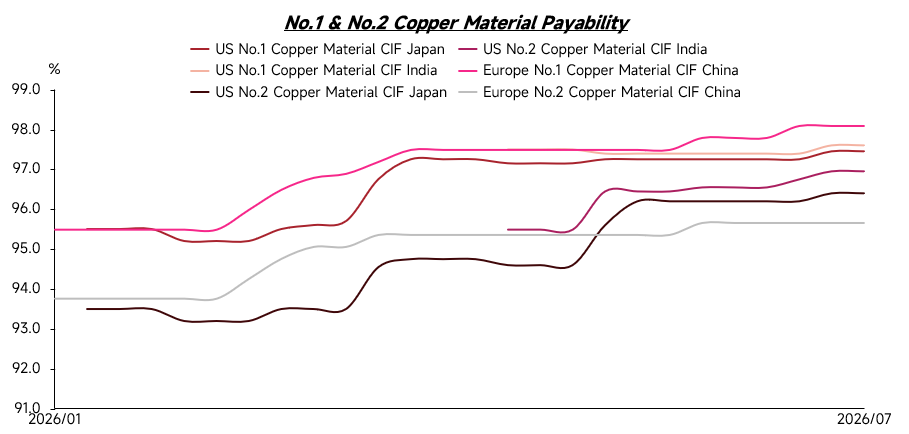
Essa tendência também pode ser observada nos preços da sucata de cobre nº 1 e nº 2. Desde o início de 2026, a remuneração da sucata nº 1 subiu continuamente, passando de cerca de 95,5%—96% no começo do ano para a faixa atual de 97%—98%. Os preços da sucata nº 2 também aumentaram significativamente, enquanto a diferenciação de preços se tornou mais pronunciada. Apoiada pelos preços persistentemente altos de metais preciosos, as fundições passaram a aceitar preços mais elevados pela sucata nº 2 com alto teor de ouro e prata. Alguns materiais com alto conteúdo desses metais podem ser cotados a 97,5%—98,5%, chegando a superar o preço de algumas sucatas nº 1.
Do ponto de vista da estrutura do material, a sucata nº 2 com alto teor de ouro e prata é proveniente principalmente das Américas. Como resultado, as cotações gerais da sucata nº 2 americana são significativamente mais altas que as de outras regiões. Em contraste, a sucata nº 2 do Japão, Coreia do Sul e Sudeste Asiático geralmente contém teores mais baixos de ouro e prata, de modo que os preços estão relativamente pressionados, com a remuneração concentrada majoritariamente em torno de 95%—96%. Isso mostra que a lógica de precificação do mercado de sucata de cobre mudou significativamente. Já não segue simplesmente o padrão tradicional de "preços altos do cobre levando a uma menor remuneração". Com oferta de matérias-primas mais restrita, competição por recursos mais intensa e diferenças maiores na estrutura dos materiais, os preços da sucata de cobre são agora cada vez mais influenciados pelo teor de cobre, conteúdo de metais preciosos, origem, demanda de fundição e poder de compra no destino. A diferenciação de preços está se tornando mais proeminente.
Lado Político
A política sempre foi uma variável importante que afeta o comércio de sucata de cobre no exterior. Nos últimos anos, à medida que as expectativas de oferta restrita de cobre continuaram a se consolidar, os países passaram a dar importância crescente à sucata de cobre como recurso secundário estratégico. As principais economias também reforçaram a regulação sobre exportações, importações e reciclagem doméstica de metais reciclados.
Tomando a UE como exemplo, espera-se que ela implemente formalmente novos regulamentos de exportação de metais reciclados a partir de maio de 2027. Naquele momento, as exportações de sucata de cobre para países não pertencentes à OCDE precisarão atender a duas condições: o país de destino deve constar na lista aprovada da UE, e a instalação de processamento no destino deve passar por uma auditoria independente de terceiros. A política visa elevar o limiar para as exportações de metais reciclados, restringir o escoamento de recursos metálicos secundários insuficientemente processados e incentivar que mais recursos de sucata de cobre permaneçam na Europa para reciclagem e consumo locais. Nos EUA, a indústria do cobre também levou a proposta de incluir o cobre e o cobre reciclado no crédito fiscal 45X ao nível legislativo no Congresso. O objetivo é aumentar a competitividade da manufatura doméstica e do processamento de sucata de cobre por meio de incentivos fiscais, melhorando assim ainda mais a retenção de recursos internos.
Além disso, como maior consumidor mundial de sucata de cobre, as mudanças políticas na China também exercem impacto significativo no cenário global do comércio de sucata. O mercado chinês está atualmente promovendo ativamente a padronização da indústria de reciclagem. Por muito tempo, algumas empresas enfrentaram dificuldades na contabilidade fiscal e conformidade ao comprar sucata de cobre doméstica, pois os fornecedores de reciclagem a montante frequentemente careciam de notas fiscais de entrada. Nos últimos anos, a China continuou a promover o mecanismo de "faturamento reverso", pelo qual o comprador emite uma nota fiscal em nome do vendedor que não possui capacidade de emissão, a fim de melhorar o sistema de notas fiscais de entrada. Contudo, devido a dificuldades práticas de implementação, algumas empresas aumentaram ainda mais suas compras de sucata de cobre importada com IVA regularizado para atender às exigências de produção e conformidade. Isso também forneceu forte suporte à demanda por sucata do exterior.
No Sudeste Asiático, países representados pela Malásia e Tailândia há muito servem como centros de trânsito e processamento preliminar de materiais de sucata de baixa qualidade. No entanto, com o aumento da conscientização ambiental e a necessidade de atualização industrial, esses países têm apertado as inspeções e regulamentos sobre as importações de materiais de sucata de baixo nível, com algumas categorias enfrentando até restrições mais severas ou proibições. O objetivo dessas políticas é impulsionar as indústrias domésticas para atividades de maior valor agregado, reduzindo ao mesmo tempo a poluição ambiental e os problemas sociais causados pelo tratamento inadequado desses materiais. Como resultado, mais sucata de cobre de baixo teor pode precisar de separação, desmontagem e pré-processamento mais completos antes da exportação, ou ser redirecionada para novas regiões de trânsito e processamento. Isso aumentará ainda mais os custos de conformidade e circulação do comércio global de sucata de cobre.
De forma geral, o comércio global de sucata de cobre não será mais determinado simplesmente pelo preço. Será cada vez mais afetado pela conformidade política, exigências ambientais, retenção de recursos e capacidade de processamento local. Para os comerciantes, a capacidade de fornecer suprimentos estáveis de sucata de alta qualidade e baixas impurezas, com documentação de conformidade completa, se tornará mais competitiva do que simplesmente oferecer preços mais baixos.
Perspectivas para o 2º Semestre de 2026
Olhando para o segundo semestre de 2026, é improvável que a oferta exportável se afrouxe significativamente. Após o consumo contínuo dos estoques anteriores, a liberação de nova oferta de sucata no exterior permanece limitada. Em conjunto com a demanda mais forte de processamento local de sucata de cobre e as intenções de retenção de recursos nas regiões exportadoras tradicionais, como Europa e EUA, a oferta exportável no exterior não deve aumentar significativamente. Categorias principais como millberry, sucata nº 1 e sucata nº 2 devem permanecer apertadas.
Em segundo lugar, a competição multirregional no lado da demanda continuará a sustentar os preços da sucata de cobre. A demanda de importação da China permanece um pilar importante do mercado de sucata no exterior, enquanto Índia, Sudeste Asiático, Japão, Coreia do Sul, Europa e EUA também estão aumentando sua absorção de sucata. A demanda global por sucata de cobre deve mostrar um padrão de competição multirregional, e a disputa entre regiões por recursos dará suporte à remuneração, tornando improvável uma queda acentuada.
No cenário de oferta restrita e competição mais intensa por recursos, espera-se que a remuneração da sucata de cobre no exterior permaneça elevada no 2º semestre de 2026. A remuneração do millberry e da sucata nº 1 continuará com forte suporte para evitar quedas, enquanto os preços da sucata nº 2 permanecerão claramente diferenciados devido às diferenças no teor de ouro e prata, origem e demanda de fundição.
Além disso, os preços elevados do cobre continuarão a aumentar os riscos comerciais. Com os preços do cobre em patamares altos, o valor de cada carga também aumentará, elevando a ocupação de capital dos comerciantes, os riscos cambiais, os custos logísticos, de armazenagem, de inspeção e de conformidade. Portanto, mesmo que a demanda rígida persista no mercado, as transações reais podem se tornar mais cautelosas. Compradores e vendedores darão maior atenção ao travamento de preços, estabilidade da qualidade e prazos de entrega.
No geral, espera-se que o mercado de sucata de cobre no exterior no 2º semestre de 2026 mantenha a tendência principal de oferta restrita, alta remuneração, diferenciação de preços e aumento dos custos comerciais.



