Investigação do cobre da Seção 232: o que 30 de junho pode significar para os mercados globais de cobre

Publicado: Jun 29, 2026 14:04 (GMT+8)
Análise SMM | 30 de junho marca um marco crítico na investigação da Seção 232 dos EUA sobre o cobre. As tarifas do cobre refinado seguirão conforme o esperado? Seja o resultado uma tarifa ampla, medidas direcionadas ou um adiamento e isenção, a decisão poderá remodelar a arbitragem COMEX–LME, os prêmios físicos nos EUA, os fluxos globais de comércio de cobre e a dinâmica de oferta regional.

I. Cenário Um: Implementação Integral da Tarifa sobre Cobre Refinado

Caso o Departamento de Comércio dos EUA confirme formalmente, em 30 de junho, o roteiro tarifário proposto para o cobre refinado, o mercado passará a reprecificar a oferta de cobre nos EUA, em vez de simplesmente reagir à própria alíquota.

As atuais medidas da Seção 232 abrangem principalmente produtos de cobre semimanufaturados e produtos derivados com alto teor de cobre. Cátodos de cobre refinado, concentrados de cobre, ânodos de cobre e sucata de cobre permaneceram, até agora, fora do escopo da tarifa vigente de 50%. A questão central é se o governo confirma o cronograma tarifário escalonado proposto de 15% em 2027 e 30% em 2028 sobre importações de cobre refinado.
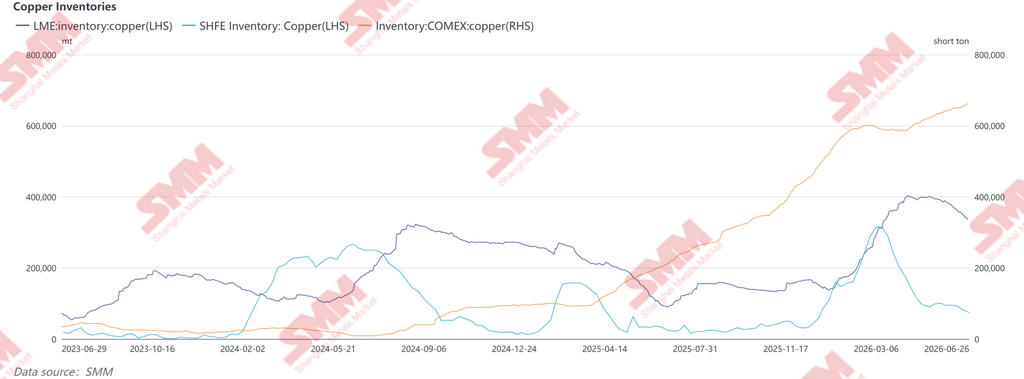
Se implementada, é provável que o mercado à vista dos EUA seja o primeiro a reagir. O aumento substancial dos estoques da COMEX nos últimos meses foi impulsionado, em grande parte, por importações antecipadas e arbitragem entre mercados antes de uma possível implementação tarifária. Após a confirmação, espera-se que esses estoques funcionem como um amortecedor de oferta no curto prazo, aliviando a restrição imediata no mercado doméstico. Ainda assim, custos de reposição mais altos para importações futuras tendem a sustentar um prêmio estrutural da COMEX em relação à LME.

Os embarques tradicionais de cobre refinado do Chile e do Peru para os EUA também podem ser afetados. À medida que as tarifas corroem a atratividade econômica das importações, parte desses volumes pode ser redirecionada para a Ásia e a Europa, aumentando a disponibilidade no curto prazo fora dos EUA e pressionando relativamente os preços na LME e na SHFE, ao mesmo tempo em que amplia os diferenciais regionais de mercado.

Em última instância, o impacto iria além dos fluxos comerciais a montante, alcançando a manufatura a jusante. O cobre já não é apenas um metal industrial — tornou-se um insumo estratégico para infraestrutura de IA, eletrificação e manufatura avançada.


II. Cenário Dois: Tarifas Direcionadas ou Escalonadas

Se Washington optar por não impor uma tarifa ampla sobre o cobre refinado e, em vez disso, adotar medidas direcionadas com base em classificações HTS, país de origem, pureza ou forma do produto, o impacto resultante no mercado pode ser menos visível, porém significativamente mais disruptivo para as cadeias globais de suprimento.

A primeira área de risco está na sucata de cobre. Se os EUA endurecerem restrições à exportação de sucata de alta qualidade, ou impuserem cotas, tarifas ou verificação de origem mais rigorosa sobre material transbordado, os fluxos globais de cobre secundário provavelmente passariam por uma reestruturação relevante. A sucata de alta qualidade dos EUA há muito é uma matéria-prima importante para as indústrias de cobre reciclado da China e do Sudeste Asiático. Qualquer restrição às exportações comprimirá as margens de processamento na Malásia, Tailândia e Vietnã, ao mesmo tempo em que reduzirá a disponibilidade de insumos de cobre reciclado na China.

O segundo risco diz respeito à arbitragem de origem. Se membros do USMCA receberem tratamento preferencial ou isenções, México e Canadá podem emergir como polos regionais de redistribuição de cobre refinado. Traders podem redirecionar cada vez mais embarques por esses mercados para otimizar a exposição tarifária, tornando regras de origem, exigências de transformação substancial e classificações HTS mais importantes do que a própria alíquota nominal.

A terceira implicação é a crescente segmentação da cadeia de valor do cobre. Concentrados de cobre afetam principalmente a segurança doméstica de fundição; o cobre refinado impacta diretamente a manufatura e a infraestrutura elétrica; enquanto a sucata de cobre sustenta o ecossistema global de cobre reciclado. O endurecimento de medidas em qualquer etapa tende a se transmitir pela cadeia de valor, com polos de processamento a jusante na Ásia devendo arcar com uma parcela desproporcional do ajuste.


III. Cenário Três: Isenção ou Adiamento

Se o Departamento recomendar, ao final, isentar o cobre refinado de tarifas adicionais de importação, as expectativas do mercado embutidas no spread COMEX-LME provavelmente se desfariam. Se a implementação for apenas adiada, as expectativas de tarifa permanecerão, e o spread tende a continuar volátil. Em ambos os casos, a antecipação de importações e a arbitragem entre mercados impulsionadas por expectativas tarifárias devem moderar. Prêmios físicos nos EUA podem sofrer pressão, enquanto parte dos estoques acumulados nos últimos meses pode gradualmente retornar aos canais normais de consumo, aumentando a oferta disponível no mercado à vista dos EUA. No entanto, isso não alteraria a perspectiva estrutural do cobre no médio e longo prazo. Um atraso na implementação tarifária apenas postergaria a reconfiguração da cadeia de suprimentos, em vez de resolver a escassez estrutural da produção doméstica de cobre refinado ou a dependência de longo prazo dos EUA de material importado. Enquanto isso, espera-se que a demanda de manufatura avançada, eletrificação e infraestrutura de IA continue dando suporte. Ao mesmo tempo, a crescente integração de estanho, tungstênio, tântalo e prata nas cadeias de suprimento de hardware de IA continua a reforçar o papel estratégico do cobre como um "metal da infraestrutura de computação."


IV. Spread COMEX-LME: O Mercado Já Precificou as Expectativas de Tarifa
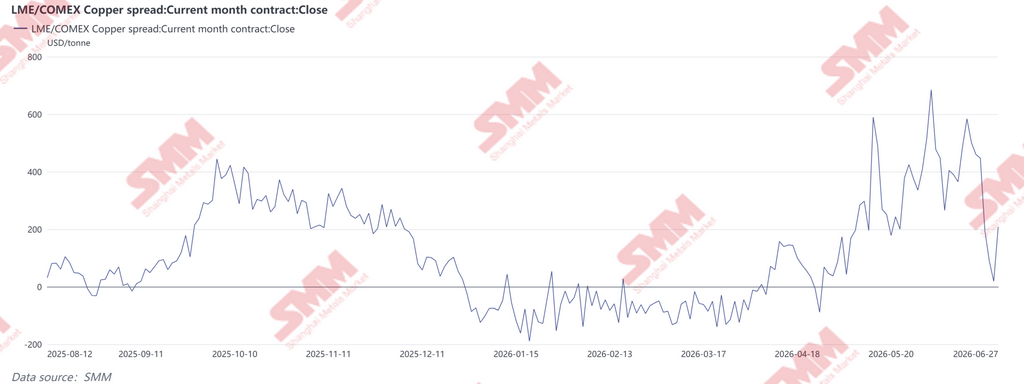
Desde abril de 2026, o spread do cobre COMEX-LME se ampliou significativamente, superando repetidamente US$ 400/t e alcançando quase US$ 690/t no início de junho, refletindo posicionamento agressivo antes de um possível anúncio de tarifa sobre cobre refinado. Durante a segunda metade de junho, à medida que cargas de arbitragem chegaram gradualmente aos Estados Unidos e o mercado voltou seu foco para o marco de política de 30 de junho, o spread se estreitou acentuadamente — aproximando-se brevemente da paridade — antes de voltar para cerca de US$ 200/t, sugerindo que os investidores entraram na fase final do posicionamento orientado por política. É importante notar que a volatilidade no spread COMEX-LME não foi impulsionada por uma mudança material nos fundamentos globais do cobre. Em vez disso, reflete expectativas em mudança em torno da política de importação dos EUA e a realocação resultante de cobre entre regiões e prazos de entrega.

No início deste ano, expectativas de tarifas futuras sobre o cobre refinado incentivaram traders a acelerar embarques para os EUA, elevando fortemente os estoques da COMEX, ao mesmo tempo em que sustentavam um prêmio significativo sobre os preços da LME e criavam uma janela de arbitragem incomumente ampla.

Como a antecipação de estoques já percorreu, em grande parte, seu curso, parte do prêmio tarifário já foi precificada. Ainda assim, se o Departamento endossar formalmente, em 30 de junho, o arcabouço escalonado de tarifas sobre cobre refinado, o spread COMEX-LME pode voltar a se ampliar. Por outro lado, qualquer adiamento ou isenção pode desencadear um desfazimento parcial das posições de arbitragem existentes, aumentando a probabilidade de normalização tanto dos prêmios físicos da COMEX quanto dos diferenciais de preços entre mercados. Em última instância, a relevância da investigação da Seção 232 vai além dos próprios preços do cobre. A questão real é a potencial reprecificação dos fluxos globais de comércio de cobre, dos prêmios físicos regionais e dos spreads entre mercados. Independentemente do desfecho da política, fortalecer a resiliência da cadeia de suprimentos de cobre dos EUA continuará sendo uma prioridade estratégica.


Declaração sobre a Fonte de Dados: Com exceção das informações publicamente disponíveis, todos os demais dados são processados pela SMM com base em informações publicamente disponíveis, comunicação de mercado e com base no modelo de base de dados interna da SMM. São apenas para referência e não constituem recomendações para a tomada de decisão.

Para quaisquer perguntas ou para obter mais informações, entre em contato: lemonzhao@smm.cn
Para mais informações sobre como aceder aos nossos relatórios de investigação, entre em contato:service.en@smm.cn
Notícias Relacionadas
Greve na Centinela pode reduzir produção de cobre de novembro pela metade, dizem sindicatos
há 7 horas
Greve na Centinela pode reduzir produção de cobre de novembro pela metade, dizem sindicatos
Leia mais
Greve na Centinela pode reduzir produção de cobre de novembro pela metade, dizem sindicatos
Uma greve de trabalhadores na mina de cobre Centinela, da Antofagasta, no Chile, pode reduzir a produção de cobre da operação em novembro em cerca de 50% se a paralisação continuar, segundo representantes sindicais. A greve começou em 7 de outubro, depois que dois sindicatos rejeitaram novas negociações com a Antofagasta Minerals após o fracasso das conversas mediadas pelo governo em produzir um acordo. Os grupos trabalhistas representam mais da metade dos operadores críticos da mina Centinela e mais de 60% dos trabalhadores de manutenção de equipamentos. Os sindicatos disseram que o impacto operacional inicial deve piorar gradualmente porque as atividades de mineração e desenvolvimento da mina foram afetadas, enquanto um grande volume de rocha estéril ainda precisa ser removido. Eles esperam que o efeito total da greve se torne mais visível em novembro, quando a produção pode cair pela metade. A Antofagasta disse que continua mantendo sua orientação de produção apesar da greve e se recusou a comentar a estimativa dos sindicatos sobre o possível impacto na produção de novembro. A disputa gira em torno de diferenças salariais e de benefícios entre os grupos sindicais. Os representantes trabalhistas buscam benefícios equivalentes para os funcionários, independentemente da filiação sindical, enquanto a Antofagasta disse que os cronogramas de negociação estão separados desde 2020 e os reajustes salariais foram negociados em momentos diferentes. A estimativa sindical de uma possível queda de 50% na produção de novembro aumenta materialmente a importância da greve da Centinela para a oferta em comparação com a paralisação inicial. No entanto, a estimativa não foi confirmada pela Antofagasta, que continua mantendo sua orientação de produção. A escala de qualquer perda real de cobre dependerá, portanto, da duração da greve, da extensão da interrupção das atividades de mineração e manutenção e da retomada das negociações antes de novembro.
há 7 horas
Magna Mining aprova reinício da mina Levack e mira produção comercial em meados de 2028
há 7 horas
Magna Mining aprova reinício da mina Levack e mira produção comercial em meados de 2028
Leia mais
Magna Mining aprova reinício da mina Levack e mira produção comercial em meados de 2028
Magna Mining aprovou a retomada de sua mina Levack, totalmente licenciada, em Ontário, Canadá, após a conclusão de uma Avaliação Econômica Preliminar que projeta 7,3 anos de produção comercial e requisitos de capital inicial estimados em C$ 70,1 milhões. A PEA projeta uma produção média anual pagável de aproximadamente 36,8 milhões de libras de equivalente de cobre durante o período de produção comercial, com produção composta por níquel, cobre e metais preciosos. A Magna tem como meta o início da produção comercial em meados de 2028. O estudo estima um VPL após impostos, a uma taxa de desconto de 7%, de C$ 227,0 milhões, uma TIR após impostos de 92,4% e um período de retorno de 0,6 ano sob as premissas do caso-base utilizadas na PEA. O plano de desenvolvimento envolve a retomada da operação subterrânea existente e a utilização da infraestrutura de mina já estabelecida. Após a aprovação do conselho, a Magna planeja avançar com a engenharia detalhada, o desenvolvimento subterrâneo e outras atividades necessárias para apoiar o cronograma de retomada proposto. A PEA inclui aproximadamente 2,1 milhões de toneladas curtas de Recursos Minerais Inferidos. A Magna alertou que a avaliação é de natureza preliminar e que a decisão de retomada não se baseou em um estudo de viabilidade de Reservas Minerais que demonstrasse viabilidade econômica e técnica. A aprovação do conselho move Levack da avaliação técnica para a execução da retomada, com produção comercial prevista para meados de 2028 e capital inicial estimado em C$ 70,1 milhões. Os fortes indicadores econômicos da PEA indicam retornos potencialmente atrativos do projeto sob as premissas do estudo, mas a inclusão de Recursos Minerais Inferidos e a ausência de um caso de reserva em nível de viabilidade significam que a incerteza de execução e econômica permanece relevante. A atenção agora se voltará para a engenharia detalhada, o desenvolvimento subterrâneo e a alocação de capital à medida que a Magna avança em direção à retomada planejada.
há 7 horas
Ivanhoe registra 76.401 t de cobre no terceiro trimestre em produtos comercializáveis em Kamoa-Kakula; projeção tende para o limite inferior
há 7 horas
Ivanhoe registra 76.401 t de cobre no terceiro trimestre em produtos comercializáveis em Kamoa-Kakula; projeção tende para o limite inferior
Leia mais
Ivanhoe registra 76.401 t de cobre no terceiro trimestre em produtos comercializáveis em Kamoa-Kakula; projeção tende para o limite inferior
Ivanhoe Mines informou que o Complexo de Cobre Kamoa-Kakula, na República Democrática do Congo, produziu 76.401 toneladas de cobre em produtos vendáveis no terceiro trimestre de 2026, um aumento de aproximadamente 19% em relação às 64.328 toneladas do segundo trimestre. A empresa manteve sua projeção de produção para 2026 de 290.000 a 310.000 toneladas, ao mesmo tempo em que afirmou que a produção tende para o limite inferior do intervalo. O cobre vendável do terceiro trimestre foi composto por 61.506 toneladas de cobre em ânodos, 2.347 toneladas de cobre blister processado por terceiros, 5.645 toneladas de cobre em concentrado de escória e 6.904 toneladas de finos de cobre de alto teor destinados à venda. A Ivanhoe disse que os finos de alto teor haviam sido produzidos anteriormente e estocados antes de serem analisados, inspecionados e destinados à venda durante o trimestre. As plantas concentradoras das Fases 1, 2 e 3 processaram um total combinado de 3,493 milhões de toneladas de minério durante o terceiro trimestre, em comparação com 2,968 milhões de toneladas no segundo trimestre. O teor médio de alimentação combinado foi de 2,22% de cobre, enquanto a recuperação atingiu 87,6%, em comparação com 87,4% no trimestre anterior. O cobre contido no concentrado aumentou para 68.188 toneladas, ante 61.134 toneladas no segundo trimestre. As taxas de mineração em Kamoa e Kansoko aumentaram aproximadamente 30%, para mais de 700.000 toneladas por mês, o equivalente a cerca de 8,5 milhões de toneladas por ano. A Ivanhoe disse que taxas de mineração mais altas devem continuar apoiando a produção à medida que as operações subterrâneas se recuperam. A fundição local de Kamoa-Kakula permaneceu em cerca de 60% de sua capacidade projetada de 500.000 toneladas por ano durante o trimestre. A fundição também produziu um recorde de 118.638 toneladas de ácido sulfúrico de alta resistência no terceiro trimestre. A Ivanhoe continua trabalhando para melhorar a qualidade do concentrado e reduzir os níveis de sílica que contribuíram para o aumento da produção de concentrado de escória. A produção de cobre vendável de Kamoa-Kakula no terceiro trimestre aumentou aproximadamente 19% em relação ao trimestre anterior, apoiada por taxas de mineração mais altas, maior capacidade de processamento das concentradoras e a destinação à venda de finos de cobre de alto teor previamente estocados. No entanto, a indicação da Ivanhoe de que a produção de 2026 tende para o limite inferior do intervalo de projeção de 290.000 a 310.000 toneladas mostra que o complexo permanece em fase de recuperação e aceleração gradual.
há 7 horas

