

Em 20 de maio de 2026, o presidente indonésio Prabowo Subianto anunciou durante uma sessão plenária do Congresso Nacional que o governo assinou oficialmente uma regulamentação inovadora voltada à governança das exportações de recursos naturais. Este audacioso arcabouço político estabelecerá uma agência estatal dedicada à exportação de recursos naturais, executando as exportações por meio de Empresas Estatais (BUMN) atuando como exportadores únicos designados pelo governo.
De acordo com divulgações da mídia local e slides de apresentação exibidos durante a sessão, este mecanismo centralizado será aplicado inicialmente ao óleo de palma, carvão e ferroligas (paduan besi). Sob este sistema, as transações privadas diretas de exportação serão gradualmente eliminadas, obrigando compradores estrangeiros e produtores indonésios a direcionar contratos, logística e pagamentos inteiramente por meio de nós BUMN designados pelo Estado.
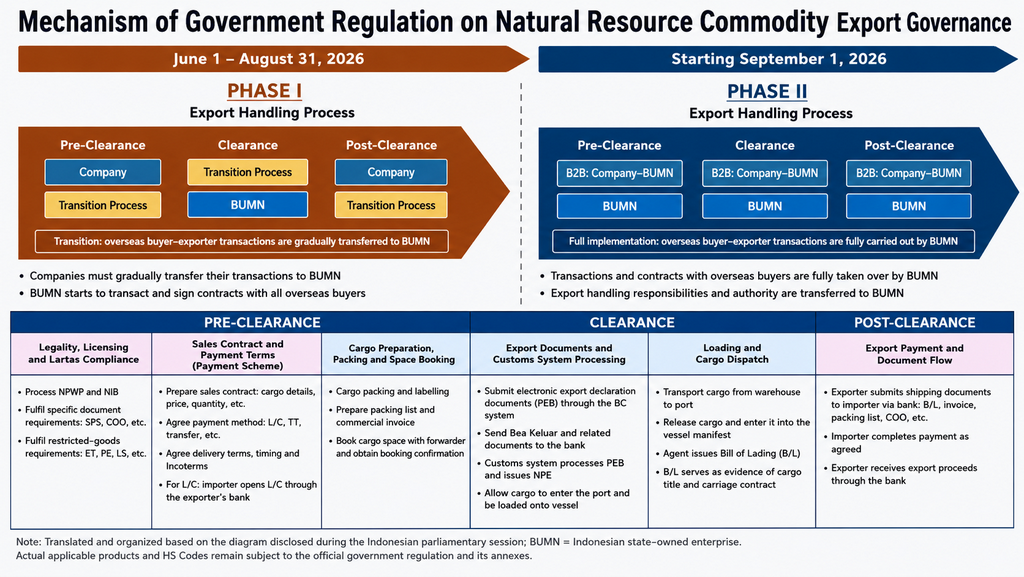
1. Cronograma de Implementação em Duas Fases
Com base nos diagramas esquemáticos oficiais da política divulgados no local, a transição para um modelo centralizado de exportação liderado por BUMN ocorrerá em duas fases regulatórias distintas:
|
Fase |
Cronograma Operacional |
Mecânica Administrativa |
|---|---|---|
|
Fase 1 (Transição) |
1 de junho de 2026 – 31 de agosto de 2026 |
Empresas privadas continuam a gerenciar algumas etapas administrativas e logísticas internas. No entanto, todas as transações de importação-exportação existentes e novas com compradores estrangeiros devem iniciar uma migração gradual para entidades BUMN. |
|
Fase 2 (Monopsônio Pleno) |
1 de setembro de 2026 em diante |
Assunção completa. Todos os fluxos de transações, contratos de venda, declarações de exportação, desembaraço aduaneiro, arranjos de transporte e a cobrança de receitas de exportação (DHE) serão totalmente gerenciados ou liderados por BUMN designadas. |
2. Intervenção Estrutural Profunda: Pré ao Pós-Desembaraço
Este mecanismo regulatório não instala simplesmente um "carimbo" governamental. Em vez disso, representa uma realocação fundamental de toda a cadeia de comércio de exportação, incorporando profundamente as BUMN em três fases-chave logísticas e financeiras:
[Pré-Desembaraço]  ──>  [Desembaraço]  ──>  [Pós-Desembaraço]
(Contratos & Docs) (Alfândega & Embarque) (Pagamento & Câmbio DHE)-
Pré-Desembaraço (Preparação de Contrato e Mercadorias): Abrange a verificação de legalidade, licenças de mineração IUP, conformidade com restrições de exportação (Lartas), elaboração de contratos de venda, finalização de condições de pagamento, faturamento comercial e fretamento de navios/reserva de cabines.
-
Desembaraço (Alfândega e Embarque Físico): Inclui a apresentação de declarações de exportação (PEB), gestão de aprovações no sistema aduaneiro, transporte de carga dos armazéns da fundição aos terminais portuários, carregamento de embarques e emissão de Conhecimentos de Embarque (B/L).
-
Pós-Desembaraço (Documentação e Fluxo de Capital): A BUMN atuará como intermediária principal, enviando documentos comerciais (B/L, Fatura Comercial, Packing List, Certificado de Origem/COO) ao banco emissor do comprador e gerenciando a repatriação das receitas de exportação (DHE) sob rigorosas disposições bancárias domésticas.
3. A Questão de Bilhões de Dólares: NPI e FeNi Serão Classificados como "Ferroligas"?
Para as cadeias globais de abastecimento de aço inoxidável e baterias de veículos elétricos, o ponto focal imediato é como a Indonésia define o escopo de "ferroliga" (paduan besi). O consenso de mercado sugere fortemente que as "ferroligas" em discussão muito provavelmente visam o Ferro-Gusa de Níquel (NPI), que representa um fluxo comercial massivo de aproximadamente 11,5 milhões de toneladas de exportações indonésias de NPI em 2025.
No entanto, como a regulamentação oficial e juridicamente vinculante "assinada" pelo governo ainda não foi formalmente divulgada ao público, é necessária maior clarificação para verificar o escopo exato dos materiais afetados.
De forma crucial, o rascunho escrito vazado da regulamentação não menciona "ferroligas" de forma alguma. O termo "ferroliga" (paduan besi) foi apenas verbalmente destacado e apresentado pelo Presidente Prabowo durante a Sessão Plenária da Câmara dos Representantes (Rapat Paripurna DPR) na quarta-feira (20/5).
De acordo com o texto vazado do rascunho, o escopo escrito real da lei está estruturado da seguinte forma:
CAPÍTULO II: DETERMINAÇÃO DE COMMODITIES DE RECURSOS NATURAIS ESTRATÉGICOS
Artigo 2 (1) As Commodities de Recursos Naturais Estratégicos sujeitas à governança de exportação incluem:
a. carvão;
b. óleo de palma; e
c. outras commodities de recursos naturais estratégicos.
(2) O Governo pode alterar as Commodities de Recursos Naturais Estratégicos referidas no parágrafo (1), alíneas a e b, e estabelecer outras Commodities de Recursos Naturais Estratégicos conforme referido na alínea c através de uma reunião de coordenação (rapat koordinasi) liderada por:
a. o ministro responsável pela sincronização, coordenação e controle de assuntos ministeriais na área da economia (Ministro Coordenador de Assuntos Econômicos / Menko Perekonomian); ou
b. o ministro responsável pela sincronização, coordenação e controle de assuntos ministeriais na área de alimentos (Ministro Coordenador de Alimentos / Menko Pangan), com a presença de ministros/chefes de agências não ministeriais relevantes.
Esta cláusula revela um quadro jurídico crucial: qualquer expansão da lista de controle de exportação para designar NPI, FeNi ou ligas de ferroníquel relacionadas sob "outras commodities estratégicas" é estritamente obrigada a ser determinada através de uma reunião formal de coordenação (rapat koordinasi) liderada pelo Ministro Coordenador de Assuntos Econômicos ou pelo Ministro Coordenador de Alimentos.
Como a regulamentação escrita em si é omissa quanto a "ferroligas", o escopo jurídico da política ainda não foi fixado. Até que esta reunião de coordenação interministerial de alto nível (rapat koordinasi) ocorra e emita uma lista definitiva em anexo com os códigos HS correspondentes, o impacto prático no comércio de NPI permanece pendente de confirmação oficial.
Caso os intermediários de níquel-ferro sejam formalmente incluídos no mandato de exportador único da BUMN após esta reunião, a SMM prevê quatro disrupções estruturais críticas:
I. Erosão da Flexibilidade de Negociação Direta
Atualmente, o NPI indonésio é vendido através de um ecossistema altamente flexível de siderúrgicas, mesas de negociação globais, corretores independentes e contratos de fornecimento back-to-back. Forçar esses contratos a passarem por um único exportador estatal comprime o espaço operacional para descoberta direta de preços, travamento de volumes spot e revenda rápida de alta frequência.
II. Transparência Absoluta de Preços de Exportação
Ao canalizar todos os contratos de venda, faturas de embarque e cobrança de câmbio (DHE) através de canais estatais, o governo indonésio obterá transparência absoluta em tempo real sobre os preços reais das transações. Isso complementa o endurecimento contínuo da Indonésia nos benchmarks domésticos de mineração (HPM), o sistema anual de cotas RKAB e a exigência rigorosa de que as receitas de exportação sejam mantidas em contas bancárias domésticas.
III. Desintermediação de Traders e Corretores
Estoques de níquel-ferro em trânsito ou armazenados em portos historicamente serviram como ativos financeiros altamente líquidos para corretores e traders que alavancam ordens de transferência e contratos back-to-back. A padronização de todas as entidades contratuais e canais de pagamento sob a BUMN comprimirá as margens dos traders não produtores, tornando as cotações do mercado spot físico altamente rígidas.
IV. Atrasos na Execução de Exportações
A migração de contratos de fornecimento de longo prazo para modelos da BUMN gerará fricção significativa durante a transição da Fase 1. A SMM espera atrasos decorrentes de reassinaturas de contratos, ajustes de canais bancários, reemissões de cartas de crédito (L/C) e coordenação administrativa inicial nas alfândegas portuárias, perturbando temporariamente os cronogramas de chegada portuária de curto prazo.
4. Análise de Impacto no Mercado e Preços (Se o NPI For Envolvido)
Sentimento de Curto Prazo vs. Realidades de Médio Prazo
-
Curto Prazo (Impulsionado por Sentimento): O impacto direto nos volumes físicos de embarque de NPI retornando à China permanecerá limitado durante a janela de transição inicial, já que exportadores privados continuam a auxiliar na logística. No entanto, dada a oferta doméstica restrita de minério de níquel, cortes de produção em várias plantas RKEF e embarques de NPI já em declínio, o mercado provavelmente digerirá este anúncio como uma nova ameaça do lado da oferta, impulsionando o sentimento altista.
-
Médio Prazo (Mudanças Estruturais): Se o NPI for formalmente incluído na lista de códigos HS, as siderúrgicas chinesas de aço inoxidável enfrentarão vendedores estatais indonésios centralizados. Isso resultará em maior escrutínio de pagamentos, menos opções para transações flexíveis não padronizadas e a eliminação virtual de negócios FOB de baixo custo fora do mercado.
Custos de Transação vs. Custos de Produção
Diferentemente de disrupções na ponta da mineração, como aumento dos benchmarks HPM, declínio dos teores de minério laterítico ou cotas RKAB restritas, esta política de centralização de exportações não eleva diretamente o custo físico de fundição do NPI. Em vez disso, funciona como um imposto sobre a eficiência transacional, aumentando os encargos de conformidade, atrasos administrativos e supervisão estatal sobre preços. A SMM conclui que o impacto desta política é um aumento na "fricção do lado transacional" em vez de custos brutos de produção, o que em última instância apoiará as intenções dos vendedores de manter preços firmes e reforçará a rigidez de preços do ferro-gusa de alto níquel.
Perspectiva da SMM
A nova regulamentação de exportação da Indonésia sinaliza que seu nacionalismo de recursos está estendendo com sucesso seu alcance para além da mina e do fisco, diretamente para a arena global de vendas e negociação.
No entanto, a conclusão principal é que nada está juridicamente definido para a indústria do níquel ainda. Como a regulamentação escrita atualmente deixa a porta aberta sob "outras commodities estratégicas", e a palavra "ferroliga" foi apenas proferida verbalmente pelo Presidente na quarta-feira (20/5), todo o quadro permanece indefinido. O indicador crítico para a cadeia do níquel nas próximas semanas é se a próxima rapat koordinasi interministerial adotará formalmente os códigos HS para NPI e FeNi no anexo regulatório final.



