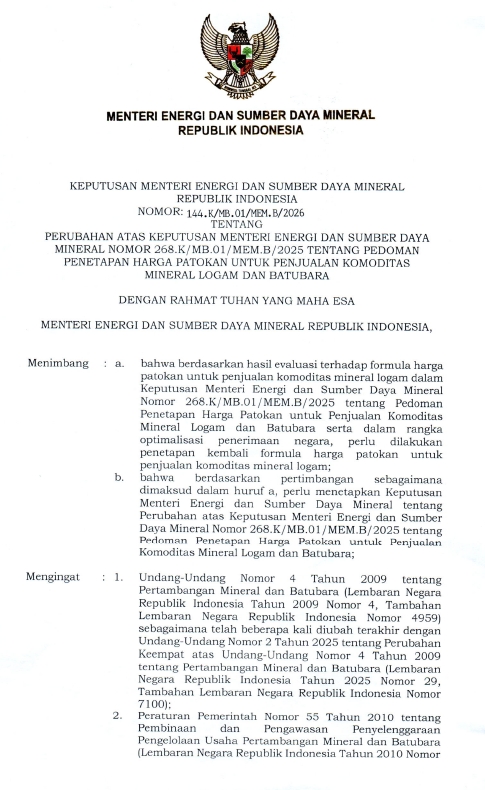
Jacarta, 14 de abril de 2026 – O Ministério de Energia e Recursos Minerais da Indonésia (ESDM) emitiu oficialmente o Decreto Ministerial nº 144.K/MB.01/MEM.B/2026, revisando a fórmula de cálculo do Preço de Referência do Minério de Níquel (HPM). A regulamentação entrará oficialmente em vigor em 15 de abril de 2026, marcando uma mudança significativa na política de valoração de recursos para a Indonésia, o maior produtor mundial de níquel.
O novo decreto revisou o Decreto anterior nº 268.K/2025, com alterações fundamentais destinadas a refletir o verdadeiro valor comercial do minério de níquel e seus minerais associados:
1. Ajuste do Fator de Correção (CF):
· O fator de correção para minério de níquel com teor de 1,6% foi significativamente elevado de 17% para 30%.
· Para cada aumento ou diminuição de 0,1% no teor de níquel, o fator de correção será ajustado inversamente em 1%.
2. Inclusão do Valor dos Minerais Associados:
· A nova fórmula incorporou explicitamente pela primeira vez minerais associados como cobalto (Co), ferro (Fe) e cromo (Cr) no cálculo do HPM.
· Cobalto: Incluído quando o teor >= 0,05%, com o fator de correção (CF) definido em 30%.
· Ferro: Incluído quando o teor <= 35%, com o fator de correção (CF) definido em 30%.
· Cromo: Fator de correção definido em 10%.
3. Nova Fórmula de Precificação:
HPM Minério de Níquel = [(HMA Níquel * %Ni * CF) + (HMA Cobalto * %Co * CF) + (HMA Ferro * %Fe * CF * 100) + (HMA Cromo * %Cr * CF * 100)] * (1-MC) (Nota: MC refere-se ao teor de umidade)
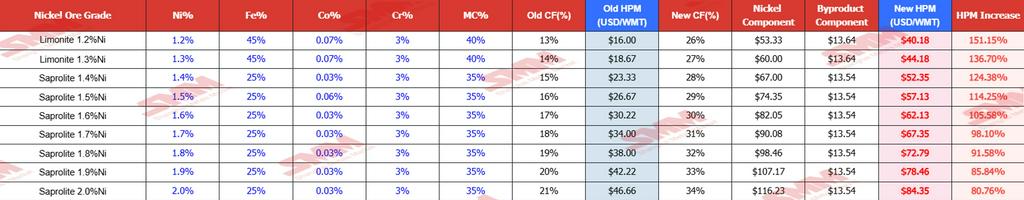
Premissas:
· Teor médio: teor de umidade 35-40%, teor de cobalto 0,07% (minério HPAL), teor de ferro 25% (minério saprolítico), teor de cromo 3%. Com base nas estimativas da SMM, os preços do HPM apresentam a margem mais evidente para movimento ascendente. O minério HPAL contém cobalto.
· Aqui, minério HPAL refere-se ao minério de níquel com teor de 1,3% e abaixo, enquanto minério saprolítico refere-se ao minério de níquel com teor acima de 1,3%. Como o minério HPAL possui maior teor de cobalto e teor de ferro geralmente acima de 35%, a fórmula HPM para minério HPAL aqui considera apenas níquel, cobalto e cromo, sem precificação do ferro.
· Como o minério saprolítico possui menor teor de cobalto e teor de ferro geralmente abaixo de 35%, a fórmula HPM para minério saprolítico aqui considera apenas níquel, ferro e cromo, sem precificação do cobalto.
Nota: Esta é apenas uma premissa de cenário baseada em informações publicamente disponíveis e não constitui recomendação de ação real de mercado. Consulte as condições reais.
Impulsionado pelo mecanismo de ajuste dinâmico do preço de referência, o centro do preço de referência do minério de níquel deslocou-se significativamente para cima, fornecendo uma âncora de precificação mais elevada para as vendas nas minas. No geral, o CF (coeficiente de ajuste) para minério de níquel com teor de 1,6% aumentou de 17% para 30%, impulsionando uma alta significativa no preço de referência, refletindo uma reavaliação política e de mercado do valor do minério de médio a alto teor. Com o aumento do CF, a correlação entre os preços do minério e o teor de níquel fortaleceu-se ainda mais, e a elasticidade de preço amplificou-se proporcionalmente. Por outro lado, sob o sistema de precificação atual, o valor dos subprodutos foi totalmente incorporado na consideração. Em particular, o mecanismo de precificação do cobalto forneceu suporte significativo para minério de baixo teor (como limonita). Beneficiando-se do aumento nos preços do cobalto e seu valor de recuperação, a economicidade da limonita melhorou notavelmente, e seu desempenho de preço mostrou uma tendência ascendente mais proeminente em comparação com o passado, mudando gradualmente a percepção tradicional do mercado de que se trata de um "recurso de baixo valor".
Com base nos preços da SMM, o minério laterítico de níquel local da Indonésia com teor de 1,2% (preço entregue) teve média de US$ 30,5/tmu, muito abaixo do novo preço de referência HPM de US$ 40,18/tmu. O preço CIF do minério de níquel HPAL com teor de 1,2% pode subsequentemente subir para US$ 48,18 (40,18+8)/tmu. O minério laterítico de níquel local da Indonésia com teor de 1,5% (preço entregue) teve média de US$ 70,7/tmu, acima do novo preço de referência HPM de US$ 57,13/tmu, portanto, teoricamente, as flutuações absolutas de preço não seriam tão drásticas. Assumindo que o aumento do custo tributário impulsionado pela alta do preço de referência HPM seja totalmente repassado ao downstream, o preço absoluto do minério de níquel saprolítico pode subir para US$ 72,47/tmu após a entrada em vigor do novo preço de referência HPM.
**MHP**
De acordo com as estimativas da SMM, tomando como exemplo o minério de níquel com teor de 1,2%, com base no preço de referência de 1º de abril, espera-se que o novo HPM do minério de níquel seja elevado para US$ 40,18/tmu, em comparação com o HPM anterior de US$ 16/tmu. Atualmente, o preço médio mais recente da SMM para o minério laterítico de níquel local da Indonésia com teor de 1,2% (preço de chegada ao porto) é de US$ 30,5/tmu, inferior ao novo HPM. Assumindo que o preço de referência HPM sirva como piso mínimo de preço para as minas, após considerar os custos de frete, o preço de venda do minério HPAL com teor de 1,2% após 15 de abril seria de US$ 48,18/tmu. Com base nesta estimativa, o custo de produção de MHP a partir de minério HPAL adquirido externamente (após crédito de cobalto) subirá para aproximadamente US$ 17.760/t Ni, um aumento de aproximadamente US$ 2.600/t Ni.
**NPI**
De acordo com as estimativas da SMM, com base no preço de referência de 1º de abril, tomando como exemplo o preço do minério de níquel com teor de 1,5%, o preço HPM do minério de níquel sob a fórmula antiga era de US$ 26,66/tmu, enquanto o preço HPM calculado sob a nova fórmula é de US$ 57,13/tmu, ainda inferior ao preço atual de comércio doméstico de chegada ao porto local da Indonésia com teor de 1,5% de US$ 70,7/tmu. Assumindo que o aumento do custo tributário resultante da alta do preço HPM seja totalmente repassado ao downstream, prevê-se que o preço absoluto do minério de níquel suba para aproximadamente US$ 72,47/tmu após a implementação da nova política. Com base nesta estimativa, este ajuste elevará o custo total do NPI para US$ 15.741,51/t Ni, um aumento de US$ 570,48/t Ni em relação ao nível atual, representando uma alta de aproximadamente 3,76%, o que deverá fornecer suporte adicional de alta para os preços do NPI.
**Níquel Refinado**
Com base nos aumentos acima mencionados nos custos de matérias-primas de MHP e mate de níquel de alto teor, o custo de produção de níquel refinado a partir de mate de níquel de alto teor integrado é estimado em aproximadamente US$ 21.773/t Ni, um aumento de US$ 622/t Ni em comparação com antes do ajuste da fórmula HPM; o custo de produção de níquel refinado a partir de MHP integrado (após crédito de cobalto) é estimado em aproximadamente US$ 20.560/t Ni, um aumento de US$ 2.652/t Ni em comparação com antes do ajuste da fórmula HPM. Além disso, com base no preço de liquidação spot da LME em 14 de abril e nos coeficientes de transação de produtos intermediários de níquel (91,5% para MHP e 92,5% para mate de níquel de alto teor), o custo spot de produção de níquel refinado a partir de mate de níquel de alto teor adquirido externamente é de US$ 18.705/t Ni, e o custo spot de produção de níquel refinado a partir de MHP adquirido externamente é de US$ 19.378/t Ni. Ambos os custos são superiores aos preços atuais do níquel na LME, indicando um suporte de custo relativamente forte.
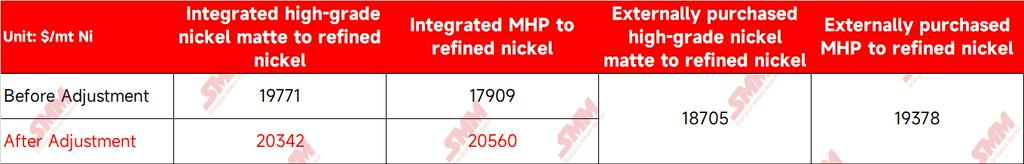
Em resumo, a reforma da fórmula do preço de referência HPM pelo ESDM da Indonésia representa uma reestruturação sistemática do sistema de precificação, elevando a precificação do minério de níquel de "precificação por elemento único de níquel" para "precificação abrangente multielementar de níquel + cobalto + ferro + cromo", remodelando a base de custos do minério de níquel a partir de múltiplas dimensões. No curto prazo, a implementação da política acima das expectativas já impulsionou os preços do níquel a subir significativamente, com o sentimento do mercado inclinado para alta; no entanto, os impactos de médio e longo prazo dependem da eficiência do repasse de custos, do ritmo de absorção dos elevados estoques e da capacidade de absorção da demanda downstream. Daqui em diante, ainda é necessário acompanhar de perto a implementação real pelas empresas mineradoras indonésias, os resultados das negociações de preços de aquisição das fundições e a magnitude substantiva dos aumentos de preços para produtos intermediários como MHP e NPI.
Aviso de risco: De acordo com o Decreto Ministerial do ESDM nº 144.K/MB.01/MEM.B/2026, o preço de referência do minério (HPM) é o preço mínimo de venda para a comercialização de minerais metálicos. Se os minerais metálicos forem vendidos abaixo do preço HPM, o HPM ainda deve ser utilizado como base para o cálculo das obrigações tributárias e como preço de referência para a cobrança de taxas de produção (royalties). Portanto, os custos acima são calculados com base na premissa de que o preço de venda do minério de processo úmido não seja inferior ao novo preço de referência HPM. O custo de produção resultante de níquel refinado a partir de MHP integrado (após crédito de cobalto) é relativamente elevado. No entanto, o preço real de venda do minério de níquel precisará ser negociado entre minas e fundições, e existe a possibilidade de que o preço final de transação seja inferior ao novo preço de referência HPM.