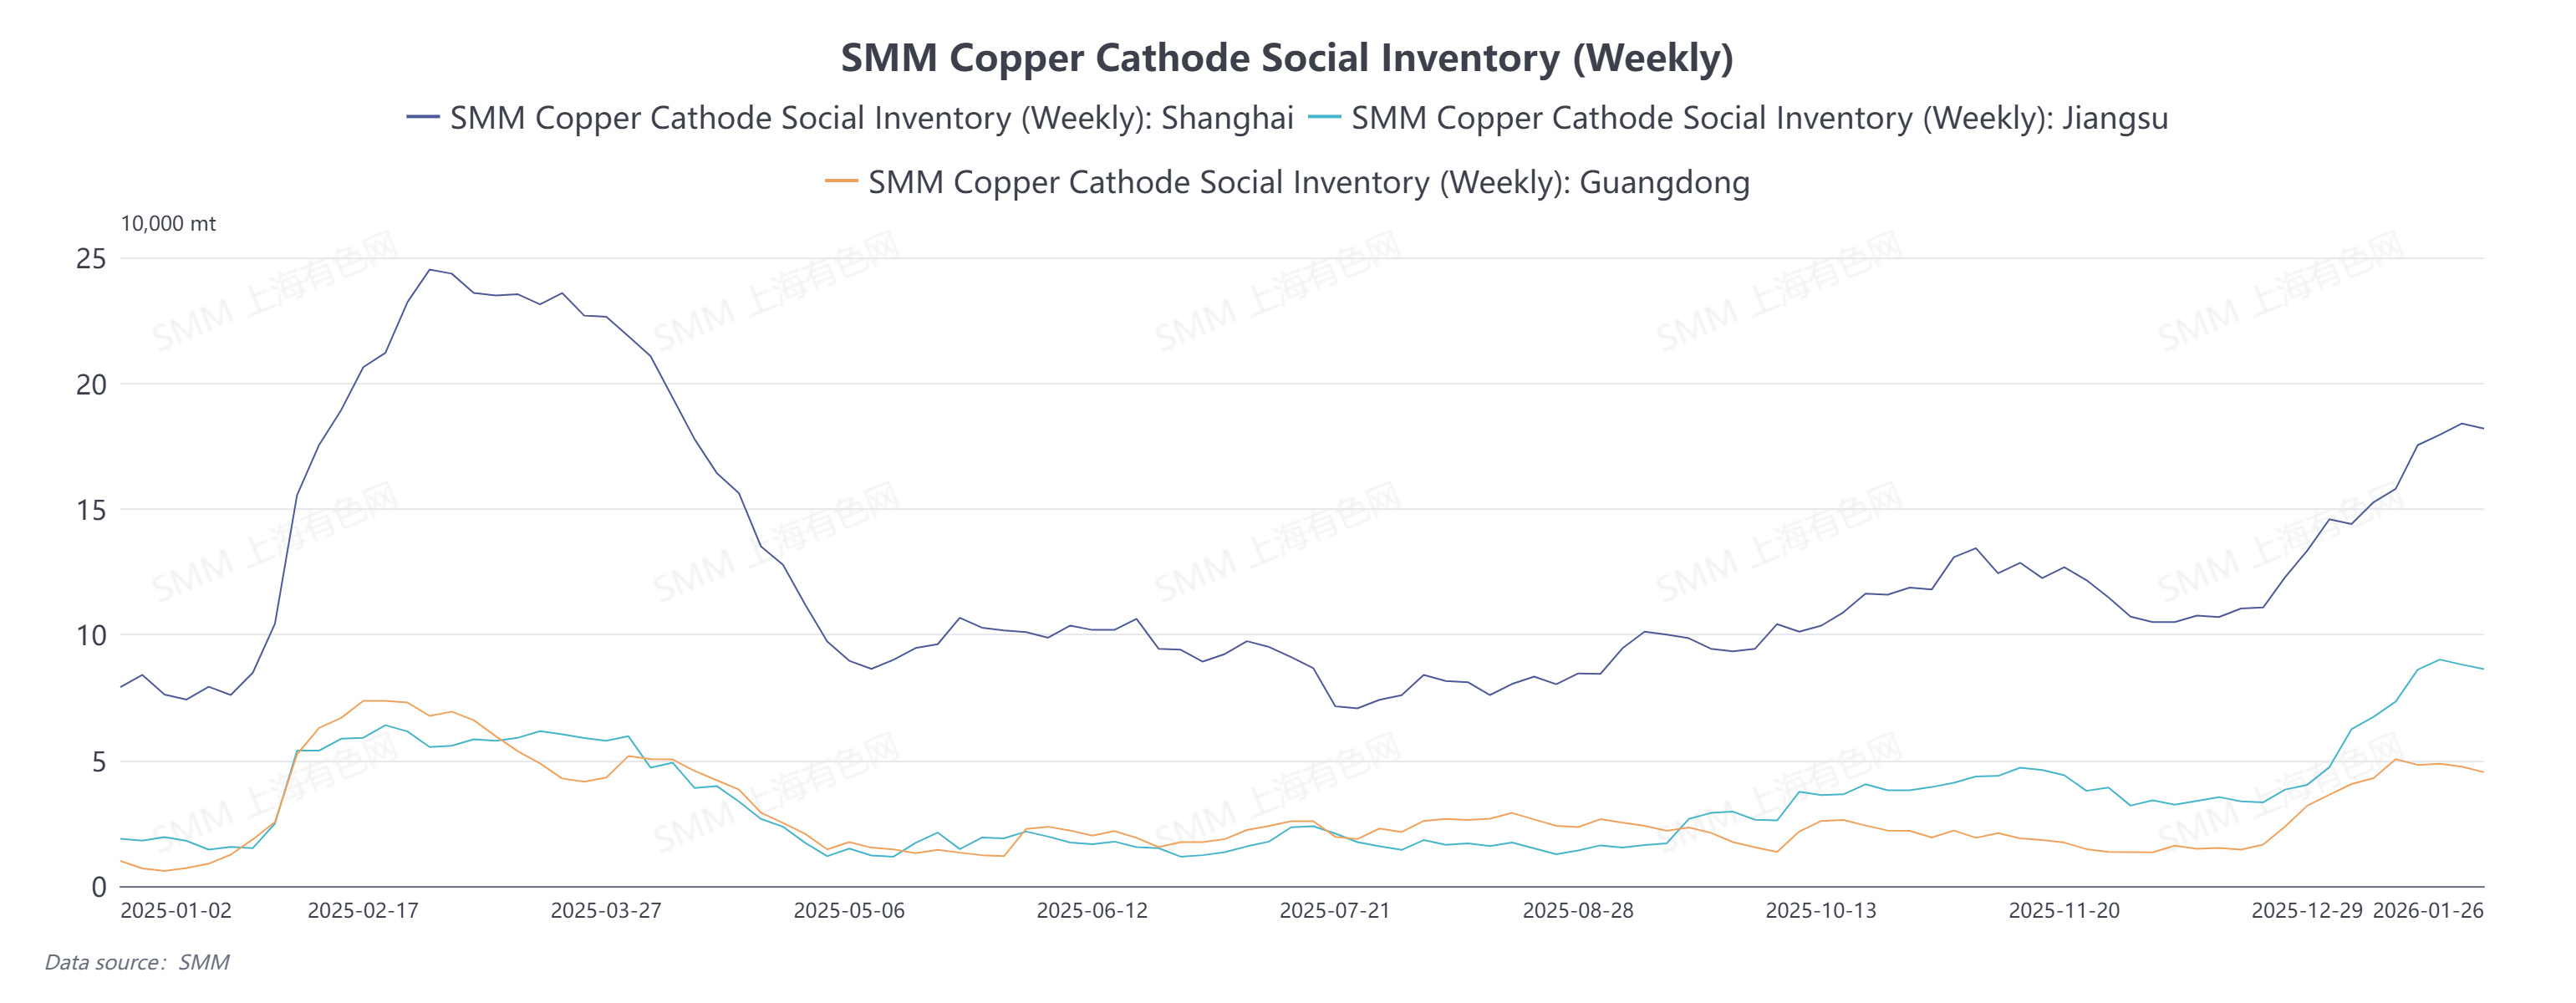
O inventário social de cobre catodo do SMM continuou a subir desde o final de 2025, atingindo um pico de fase de 330.200 toneladas em 22 de janeiro. Os dados desta semana (26 de janeiro) mostraram o primeiro declínio, uma queda de 5.700 toneladas em relação ao mês anterior desde 22 de janeiro, com os estoques em Xangai, Jiangsu e Guangdong recuando ligeiramente. Entretanto, os preços do cobre recuaram dos máximos desde meados de janeiro, com o preço médio do cobre catodo #1 do SMM caindo de 104.000 iuanes/tonelada em 14 de janeiro para cerca de 101.400 iuanes/tonelada em 27 de janeiro. Superficialmente, o padrão de "queda de preços e redução de estoques" alinha-se com a lógica tradicional de melhoria da procura. No entanto, considerando o desempenho do mercado à vista, o motor de desestocagem não resultou de um consumo final robusto.
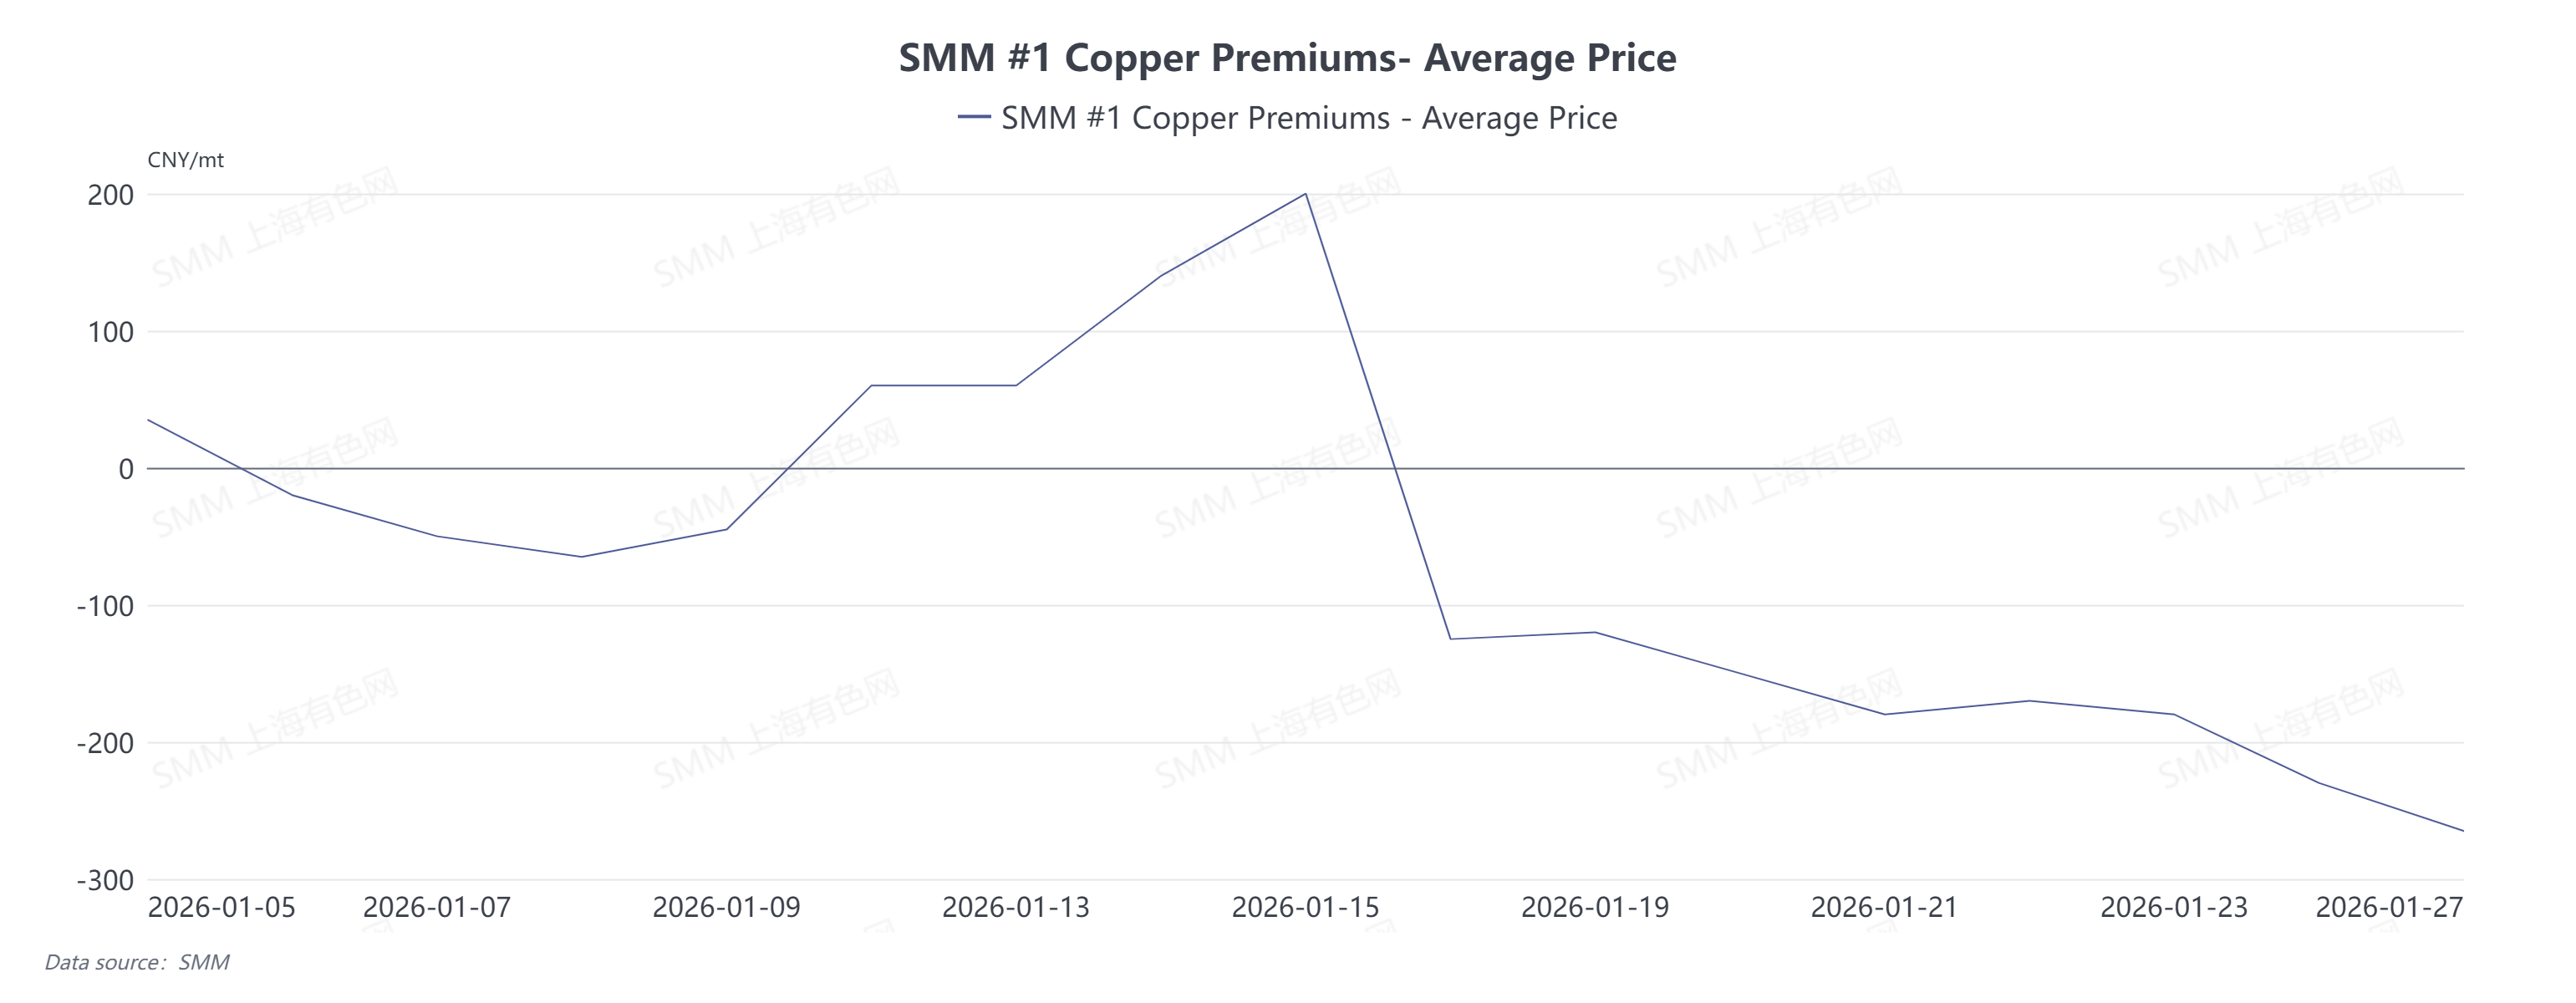
Em contraste com o declínio do inventário, o mercado à vista mostrou uma estrutura de desconto clara desde o início de janeiro, que pode ser dividida em duas fases: À medida que o contrato 2601 se aproximava da entrega, influenciado pelos fornecedores que apertaram a disponibilidade de spot para entregar warrants, os descontos à vista estreitaram-se rapidamente de um desconto médio de 65 iuanes/tonelada no início do mês, transformando-se numa estrutura de prémio entre 12 e 15 de janeiro, com o pico a atingir um prémio médio de 200 iuanes/tonelada. No entanto, este prémio foi na verdade um "prémio estrutural" impulsionado pelo comportamento de entrega, não acompanhado por uma recuperação substancial no consumo a jusante. Após a rolagem do contrato em 16 de janeiro, a lógica do mercado mudou rapidamente, e os preços à vista contra o contrato 2602 passaram imediatamente para um desconto médio de 125 iuanes/tonelada. Sob a dupla pressão do inventário persistentemente alto e do fraco consumo a jusante, a pressão de venda à vista continuou a aumentar. Embora o alargamento do diferencial de preços Contango entre contratos futuros tenha fornecido algum suporte para os prémios/descontos à vista, ainda assim não conseguiu reverter a situação geral de excesso de oferta do mercado, com o desconto médio a cair para um mínimo recente de 265 iuanes/tonelada até 27 de janeiro. As compras a jusante ocorreram apenas ocasionalmente quando os preços do cobre tocaram níveis de preço psicológicos, indicando uma procura fraca e não resiliente.
Com base no desempenho do mercado à vista, o recente declínio no inventário social deve-se principalmente a uma redução temporária nas chegadas no norte da China, combinada com alguma procura rígida por recolha de carga desencadeada pelo recuo anterior dos preços do cobre para níveis-chave. No entanto, a força motriz por trás desta desestocagem é claramente insuficiente. O mercado à vista continua a enfrentar descontos profundos e negociações fracas, sem uma melhoria sustentada. O consumo a jusante limita-se a compras de oportunidade em vez de acumulação de tendência, indicando que a procura é altamente sensível aos preços e carece de resiliência. Ao mesmo tempo, a pressão da oferta não dissipou. As fundições domésticas mantêm taxas de operação elevadas, e a oferta permanece ampla nas principais regiões de consumo, como o leste da China. Portanto, este declínio de inventário deve ser visto mais como um resultado de flutuações no ritmo das chegadas e da libertação a curto prazo da procura flexível, em vez de um sinal de recuperação substancial e sustentável no consumo final.
De acordo com a comunicação da SMM com empresas:
- Comerciante 1: Recentemente, há pouca intenção de vender, e planeiam considerar a venda apenas quando os descontos excedam 200 yuans por tonelada. Agora que o diferencial de preços entre contratos futuros alargou, é suficiente para cobrir os custos de rolamento, e estão até a considerar acumular stock até abril para vendas.
- Comerciante 2: Atualmente, tanto a oferta como a procura são fracas. Todos estão preocupados que as fundições continuem as entregas. Se comprarmos demasiado agora, ficaremos com fundos limitados. Se as fundições libertarem subitamente várias milhares de toneladas de mercadoria com um desconto de mais de 300 yuans por tonelada entre 8 e 10 de fevereiro, antes do Ano Novo Chinês, todos se arrependerão, pois não poderão comprar a preços ainda mais baixos. É por isso que todos estão a manter-se calmos agora.
- Jusante 1: Observámos que quando o contrato de cobre do mês próximo está cerca de 99.500 yuans por tonelada, os utilizadores finais tornam-se mais ativos e as encomendas aumentam ligeiramente. No entanto, a maioria das encomendas reais são feitas perto de 99.000 yuans por tonelada. Os clientes são assim—quando veem um preço mais baixo, querem um ainda mais baixo.
- Jusante 2: Recentemente, o fornecimento de cátodo de cobre não registado tem estado relativamente apertado. Como o diferencial de preços é realmente grande, os produtores tendem a aumentar os preços, por isso geralmente preferimos comprar mais cedo. Não estamos a manter muito inventário agora e estamos a comprar diariamente.
Perspetivando o mercado em torno do Ano Novo Chinês, espera-se que o padrão de "tripla supressão" de inventário elevado, grandes diferenças de preços entre contratos futuros e descontos profundos seja difícil de reverter a curto prazo. Antes do Ano Novo Chinês: Os amplos diferenciais de preços em meio a estoques elevados reforçarão a disposição dos fornecedores para enviar mercadorias aos armazéns de entrega, suprimindo assim a liquidez do mercado à vista e o interesse de compra. Os prêmios/descontos à vista carecem de impulso para recuperação e devem permanecer em uma estrutura de desconto. Se as fundições realizarem vendas por necessidade, os descontos podem se ampliar ainda mais. Após o Ano Novo Chinês: O ponto de validação crucial para o mercado será a extensão e a velocidade do acúmulo de estoques pós-feriado. Se ocorrer um acúmulo significativo de estoques, isso reforçará a percepção de demanda fraca e pode forçar os prêmios/descontos à vista a caírem ainda mais.