1. Introdução à Empresa
- NMDC
A National Mineral Development Corporation (NMDC ), fundada em 1958, é uma empresa estatal controlada pelo Ministério do Aço da Índia (60,79%)。 É o maior fornecedor de minério de ferro da Índia e um dos produtores de custo mais baixo do mundo。 A produção de minério de ferro atingiu 44 milhões de toneladas no ano fiscal de 2024。 A NMDC pretende alcançar 67 milhões de toneladas de minério de ferro até 2025 e 100 milhões de toneladas até 2030。 A NMDC possui quatro áreas de mineração, localizadas nos estados de Karnataka e Chhattisgarh。 Além do minério de ferro, a empresa explora e mina cobre, rocha fosfática, calcário, magnesita, tungstênio, areia de praia e outros produtos。 A empresa também opera a única mina de diamantes do Sudeste Asiático。 Além de suas operações na Índia, a NMDC também mina minério de ferro, ouro e outros metais básicos na Austrália por meio de sua subsidiária, Legacy Iron Ore Ltd。
Índia é um dos principais produtores mundiais de minério de ferro。 Em 2023, as reservas e a produção de minério de ferro da Índia foram de 5,5 bilhões de toneladas e 270 milhões de toneladas, representando 3% e 11% das participações globais。 O mercado de mineração de minério de ferro da Índia é composto por uma mistura de empresas públicas e privadas 36% das minas são estatais, enquanto os restantes 64% são privadas。 As empresas de mineração estatais incluem a National Mineral Development Corporation (NMDC), a Steel Authority of India Limited (SAIL) e a Kudremukh Iron Ore Company; enquanto as empresas de mineração privadas incluem a Tata Steel e outras。
- Negócios com a China
Em 2021, a maior parte do minério de ferro da Índia importado pela China eram pellets, representando 31% do total das importações。 Em 2022, devido a aumentos tarifários, as exportações indianas de minério de ferro foram relativamente baixas。 De acordo com dados de 2024, as importações da China da Índia foram de aproximadamente 26 milhões de toneladas, representando 2% do total das importações de minério de ferro。 Isso inclui principalmente pellets, minério granulado e sinterfeed。O minério de alto teor provém principalmente da NMDC。 No entanto, as exportações de minério de ferro da NMDC para a China são limitadas por duas razões: 1) Para manter produtos de alta qualidade no mercado interno, as tarifas de exportação da Índia sobre minério de alto teor são 30% superiores às do minério de baixo teor; 2) Nos últimos dois anos, as siderúrgicas chinesas tiveram margens de lucro reduzidas e demanda geralmente fraca por minério de alto grau。
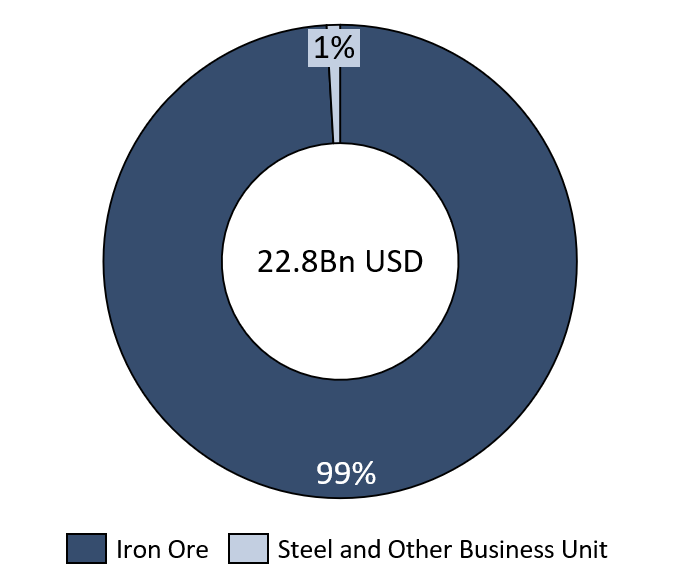
Receita da NMDC por Segmento (USD)
Fontes: NMDC; SMM; Trade Map; USGS
2。 Produção de minério de ferro, volume de embarque e principais produtos
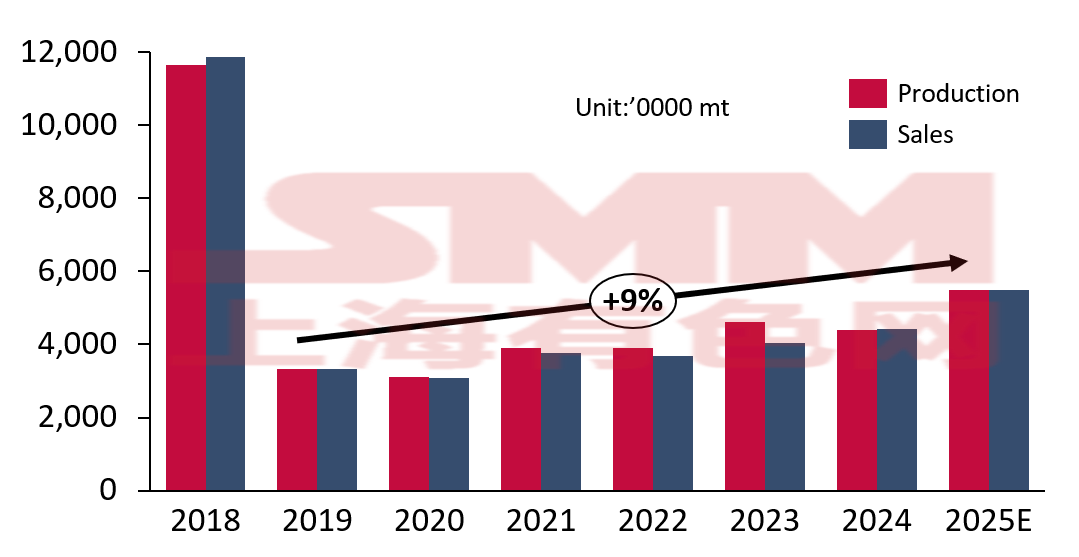
A NMDC é a maior produtora e exportadora de minério de ferro da Índia。 A produção e as vendas de minério de ferro da NMDC superaram continuamente 40 milhões de toneladas do ano fiscal de 2022 ao ano fiscal de 2024。 A meta da NMDC é alcançar uma produção anual de 100 milhões de toneladas de minério de ferro até 2030。
No entanto, as minas indianas também enfrentam problemas com renovações de licenças de mineração e disputas de direitos minerários, causando flutuações significativas na produção das minas。 Além disso, nos últimos anos, afetadas pela demanda doméstica na Índia, os ajustes nas tarifas de exportação de minério de ferro têm sido bastante frequentes, o que também levou a grandes variações nos volumes de vendas e embarques。
Análise da Produção e Volume de Vendas de Minério de Ferro (2018-2025E)
Fontes: NMDC; SMM
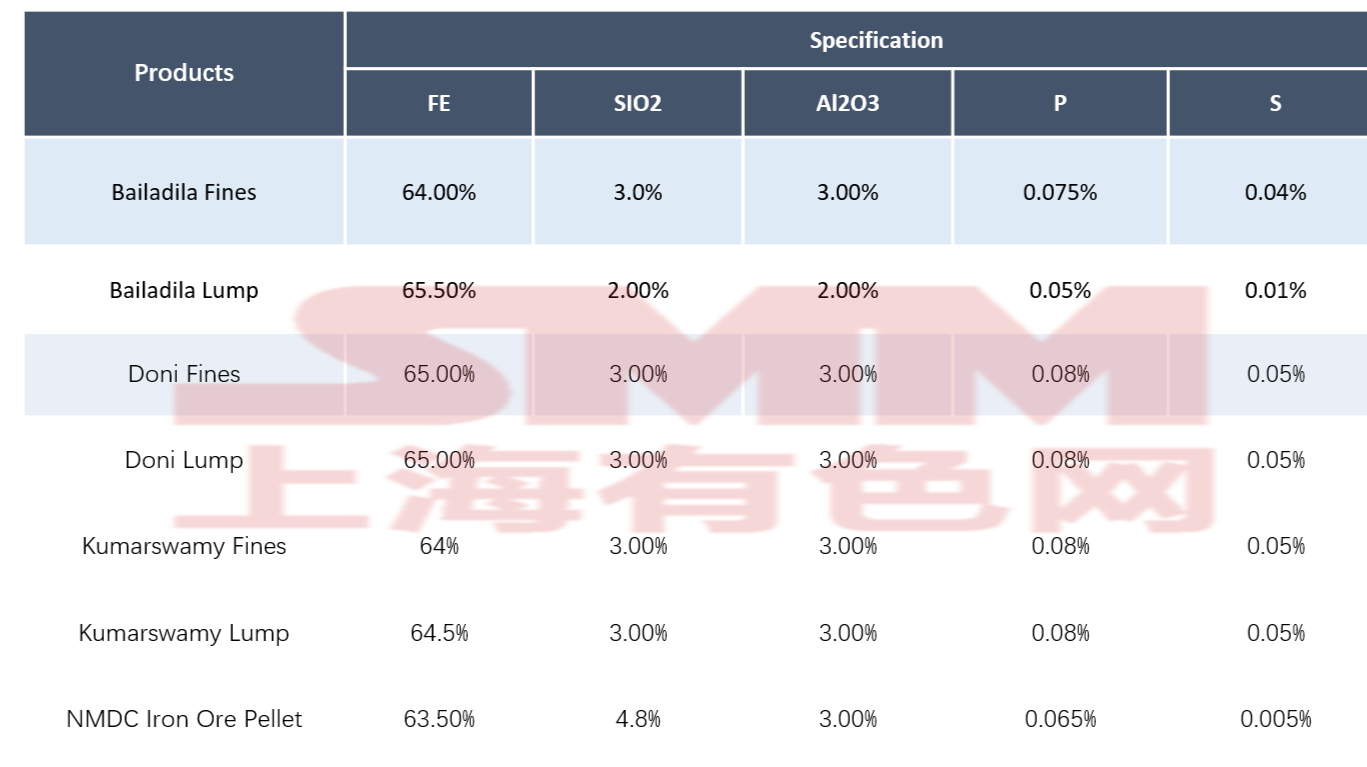
Principais Produtos da NMDC
Fontes: NMDC; SMM
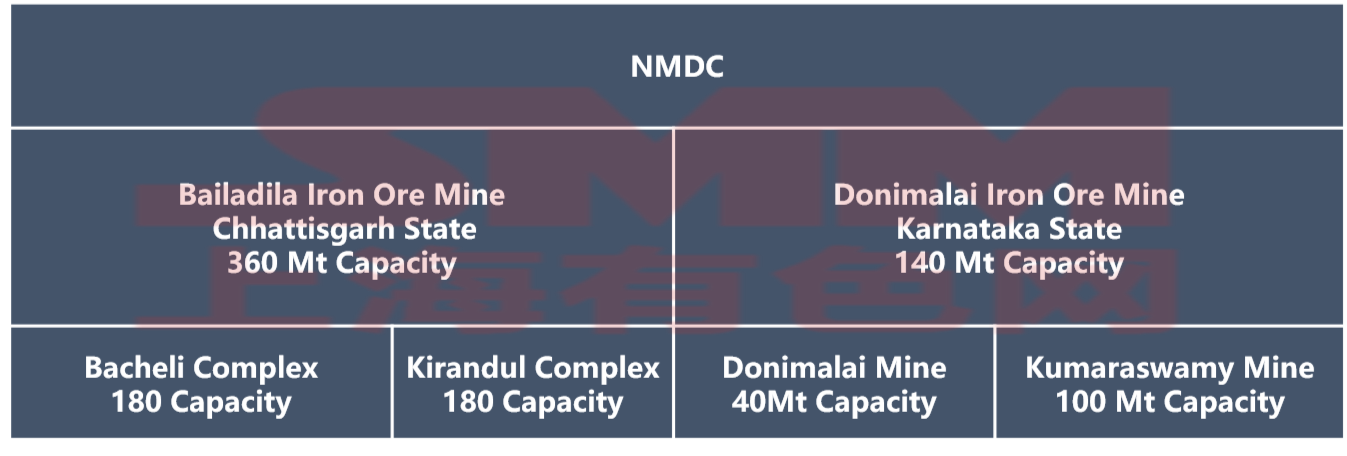
3。 Minas Próprias da NMDC
Fontes: NMDC; SMM
- Visão Geral da Área de Mineração de Bailadila:
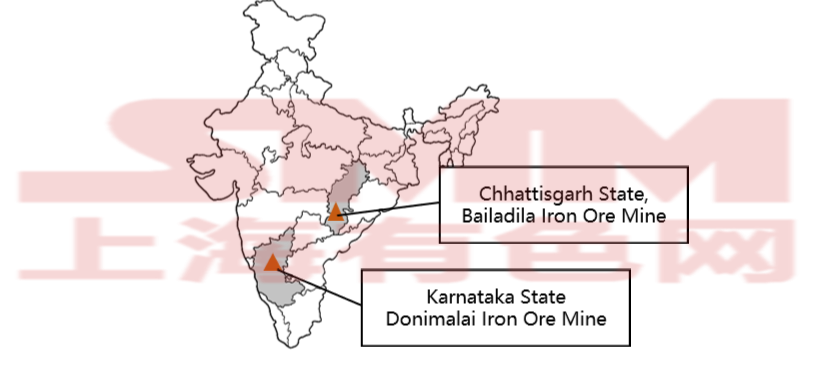
A área de mineração de Bailadila está localizada no distrito de Dantewada, no extremo sul do estado de Chhattisgarh, no centro da Índia, aproximadamente 1,400 quilômetros a sudeste da capital Nova Delhi。 A região possui excelentes condições geológicas com depósitos ricos e rasos, tornando-a um dos cinturões de minério de ferro de alto teor mais importantes da Índia e a base de produção central da NMDC。
A área de mineração de Bailadila consiste em dois complexos principais: Bacheli e Kirandul, com um total de 9 Blocos de Arrendamento de Mineração。 Nomeadamente Área de mineração de Kirandul: inclui os blocos 13, 14, 14-NMZ, 11B e 11C e Área de mineração de Bacheli: inclui os depósitos 4, 5, 10 e o bloco 11A。O minério produzido consiste em granulados Baila (Fe 65,5%) e finos Baila (Fe 64%).
- Visão Geral da Área de Mineração de Donimalai:
A área de mineração de Donimalai está localizada no estado de Karnataka, no sudoeste da Índia. A região situa-se num cinturão industrial com boas condições de transporte e infraestrutura, próxima ao Porto de Novo Mangalore, facilitando o transporte de minério e o abastecimento de siderúrgicas domésticas.
A área de mineração de Donimalai compreende duas minas: Mina Donimalai e Mina Kumaraswamy. Atualmente, a Mina Donimalai tem uma capacidade de 7 milhões de toneladas por ano, enquanto a Mina Kumaraswamy tem uma capacidade de 10 milhões de toneladas por ano, com uma capacidade combinada de aproximadamente 17 milhões de toneladas por ano. Os principais produtos desta área de mineração incluem finos Doni (Fe 65%), granulados Doni (Fe 65%), finos Kumaraswamy (Fe 64%) e granulados Kumaraswamy (Fe 64,5%).
4. Projetos de Expansão Futuros
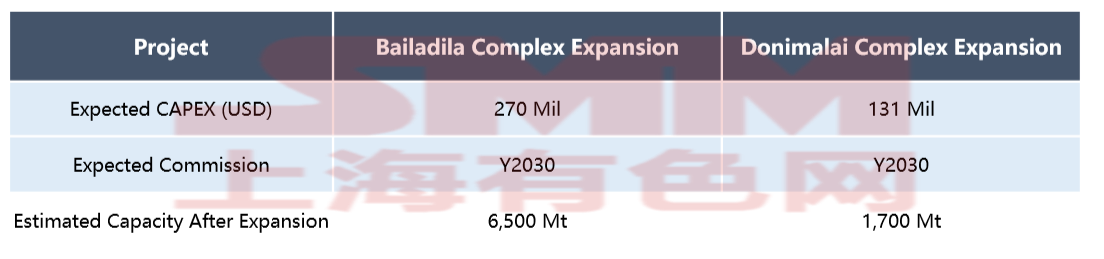
A NMDC tem uma capacidade divulgada de aproximadamente 55 milhões de toneladas até o ano fiscal de 2025, com uma produção de cerca de 45 milhões de toneladas, e planeja aumentar a capacidade para 100 milhões de toneladas/ano até o ano fiscal de 2030 para suprir a crescente demanda doméstica. Para este fim, a NMDC afirmou que investirá aproximadamente 70 bilhões de rúpias (cerca de US$ 780 milhões) e já lançou múltiplos projetos:
Fontes : NMDC; SMM
- Projeto de Expansão da Área de Mineração de Bailadila:
Complexo de Bacheli: O projeto de expansão inclui dois componentes principais: uma usina de beneficiamento com capacidade de 4 milhões de toneladas, uma usina de pelotização localizada em Nagarnar com capacidade anual de 2 milhões de toneladas, e um pipeline de transporte de 130 quilômetros conectando o complexo de Bacheli e a usina siderúrgica de Nagarnar. O objetivo geral é expandir a capacidade dos atuais 18 milhões de toneladas para 28 milhões de toneladas antes de 2030, e atingir 35 milhões de toneladas até 2032.
Complexo de Kirandul: O projeto de expansão inclui uma usina de beneficiamento com capacidade anual de 12 milhões de toneladas, uma usina de britagem e instalações de transporte ferroviário expandidas. O objetivo geral é expandir a capacidade de 18 milhões de toneladas para 30 milhões de toneladas
- Plano de Expansão da Área de Mineração de Donimalai:
O plano de expansão da área de mineração de Donimalai atualmente inclui três componentes principais: uma usina de beneficiamento com capacidade de 7 milhões de toneladas e um Sistema de Correia Transportadora Descendente conectando a nova usina de beneficiamento às instalações existentes para otimizar os processos de manuseio de minério.
O objetivo geral é aumentar a capacidade anual da área de mineração de Donimalai das atuais aproximadamente 14 milhões de toneladas para 17 milhões de toneladas, ao mesmo tempo que melhora a qualidade do minério e a eficiência do transporte.