Corte na Produção de Grasberg Abala Mercado Global de Cobre — Preços Disparam no Curto Prazo, Equilíbrio de Longo Prazo Aperta

Publicado: Sep 25, 2025 18:57
Em 24 de setembro de 2025, a Freeport anunciou cortes de produção em seu projeto de concentrado de cobre Grasberg, na Indonésia, devido a fatores de força maior — um dos choques mais impactantes para o complexo do cobre este ano. A empresa também reduziu sua orientação de produção para 2025 e 2026, despertando forte atenção do mercado e elevando o cobre na LME em aproximadamente 3,5% naquele dia. Até 25 de setembro de 2025, o cobre na LME atingiu o máximo do ano, a US$ 10.485 por tonelada. Abaixo segue uma breve análise do impacto do corte de produção de Grasberg no mercado de cobre eletrolítico/refinado.

Em 24 de setembro de 2025, a Freeport anunciou cortes de produção em seu projeto de concentrado de cobre Grasberg na Indonésia devido a fatores de força maior — um dos choques mais impactantes para o complexo do cobre este ano。 A empresa também reduziu sua orientação de produção para 2025 e 2026, atraindo forte atenção do mercado e elevando o cobre na LME em aproximadamente 3,5% naquele dia。 Até 25 de setembro de 2025, o cobre na LME atingiu uma máxima do ano de $10,485 por tonelada。 Abaixo segue uma breve análise do impacto do corte de produção de Grasberg no mercado de cobre eletrolítico/refinado。

1。 Oferta do Sudeste Asiático ainda mais afetada — prêmios spot podem atingir máximas do ano

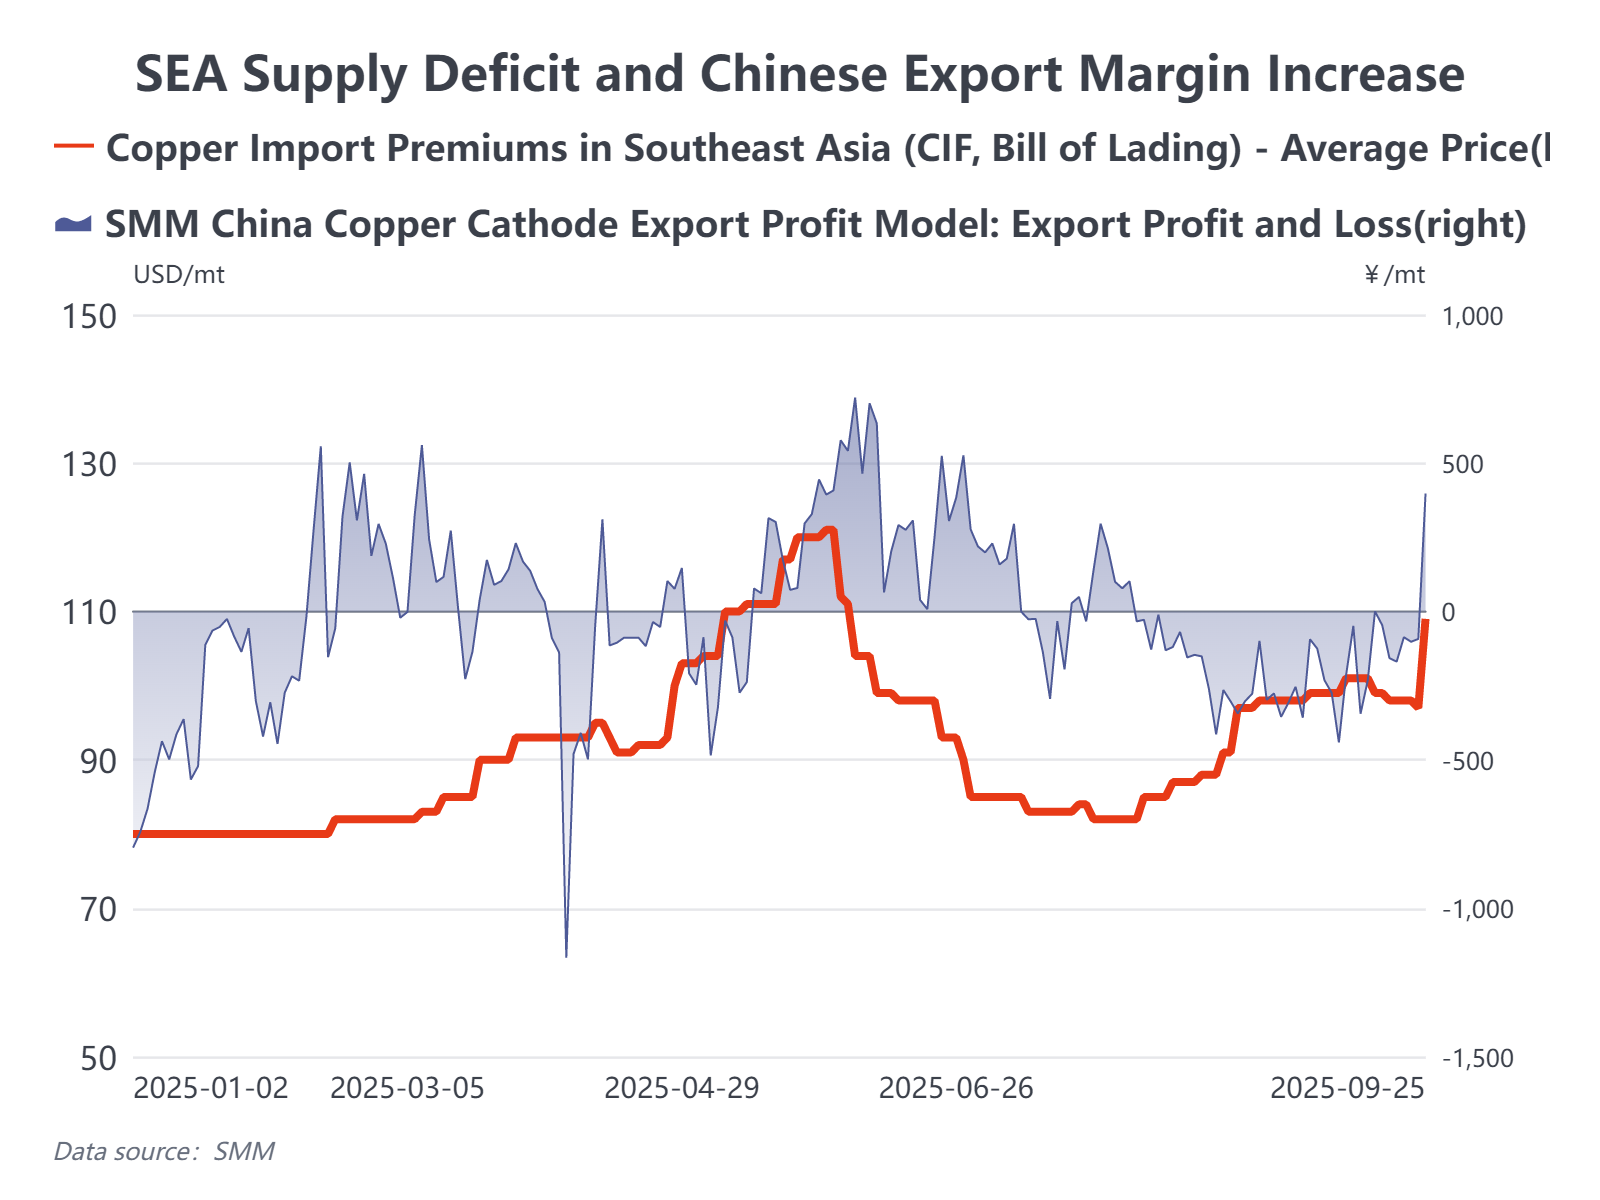
A Freeport afirmou que a força maior reduzirá a produção restante de 2025 de Grasberg em 250,000 a 260,000 toneladas, e cortará a orientação para todo o ano de 2026 em aproximadamente 270,000 toneladas。 No total, isso implica cerca de 500,000 toneladas de cobre perdido nos próximos 12 a 15 meses。 Embora a Freeport espere uma recuperação faseada a partir de 2027, também alertou para uma perda adicional potencial de 100,000 a 200,000 toneladas。 Grasberg é uma importante fonte de alimentação para as fundições indonésias Gresik e Manyar。 A SMM estima que a interrupção possa reduzir a produção de cobre refinado da Indonésia no 4T de 2025 em aproximadamente 40,000 toneladas por mês, grande parte das quais havia sido destinada a contratos de longo prazo que atendem ao mercado do Sudeste Asiático。 Desde o fechamento da fundição PSR no início deste ano, a oferta de cobre refinado no Sudeste Asiático já estava muito instável; este evento perturba ainda mais uma cadeia de suprimentos já frágil, e os prêmios regionais claramente aumentaram。
2。 Aumento da margem de importação chinesa — mas o lucro é limitado

O consumo doméstico em setembro não mostrou uma melhora material e o feriado do Dia Nacional se aproxima。 O pico de preço abriu uma janela de exportação de uma perspectiva pura de arbitragem, e algumas fundições podem ser motivadas a exportar no curto prazo。 No entanto, a falta de isenção/compensação tributária preferencial (e a estrutura da mecânica de imposto/restituição de exportação) comprime a rentabilidade da exportação após o recente rápido aumento de preços。 Usando premissas anteriores de compra de minério em torno de $9,900 a 10,000 por tonelada, os impactos adicionais de impostos/taxas totalizam aproximadamente 500 yuans por tonelada, o que significa que as margens de exportação não são tão atraentes quanto os preços principais sugerem。A SMM espera que algumas fundições exportem cobre refinado em outubro para ajudar a suprir os déficits do Sudeste Asiático, mas os volumes provavelmente serão limitados.
3. O contango da LME estreita; os spreads a prazo da CL ampliam

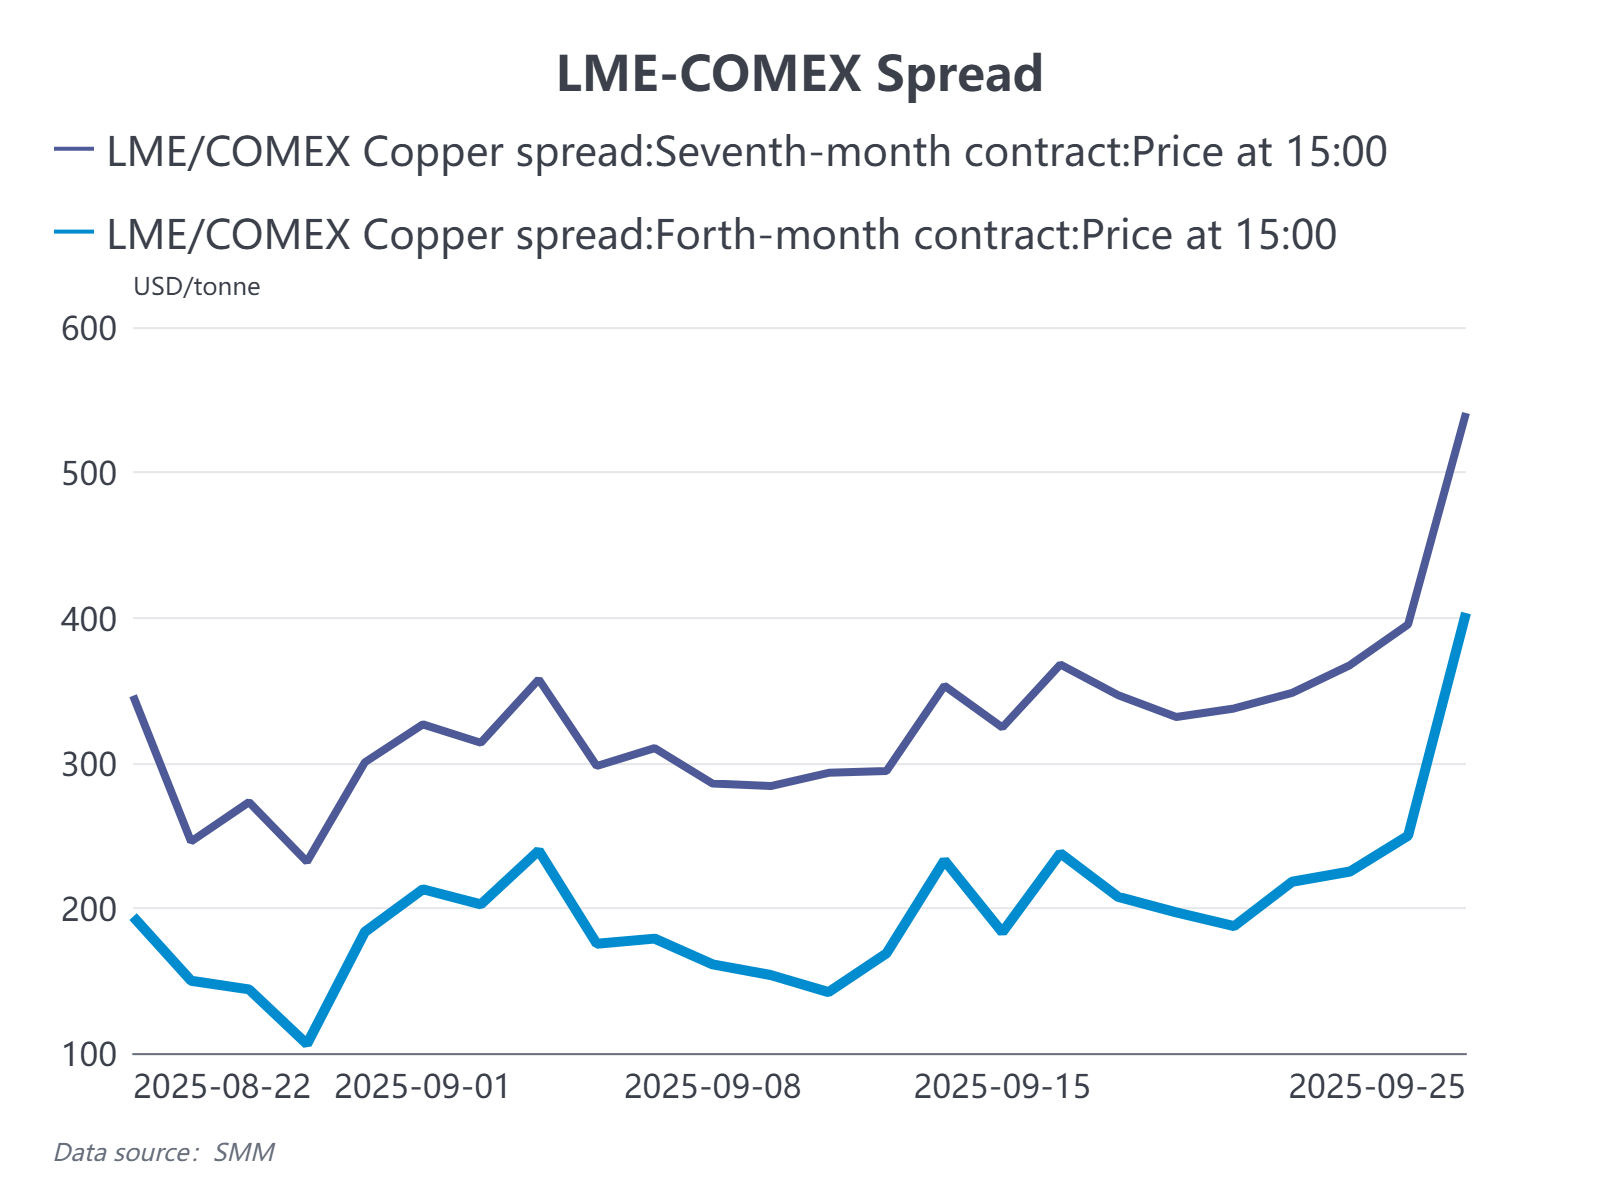
Com a oferta mais apertada na Ásia, os estoques da LME provavelmente cairão e a estrutura spot a prazo (contango) deve estreitar. Dito isto, com os estoques atuais da LME ainda em torno de ~200 mil toneladas, e assumindo que o Sudeste Asiático seja parcialmente reabastecido por exportações chinesas com um déficit mensal de 20–30 mil toneladas, a curva da LME dificilmente sofrer uma mudança extrema dentro do ano. No entanto, deve-se prestar atenção ao spread a prazo existente entre LME–COMEX (agora aproximadamente US$ 500–600/tonelada), pois alguns traders estão combinando a lógica atual de aperto da oferta com expectativas de possíveis tarifas futuras dos EUA sobre o cobre. Isso implica uma probabilidade não nula de movimentos estruturais extremos entre LME, SHFE–LME e COMEX–LME em nov–dez de 2025.
4. Negociações anuais de contratos de longo prazo são forçadas a acelerar

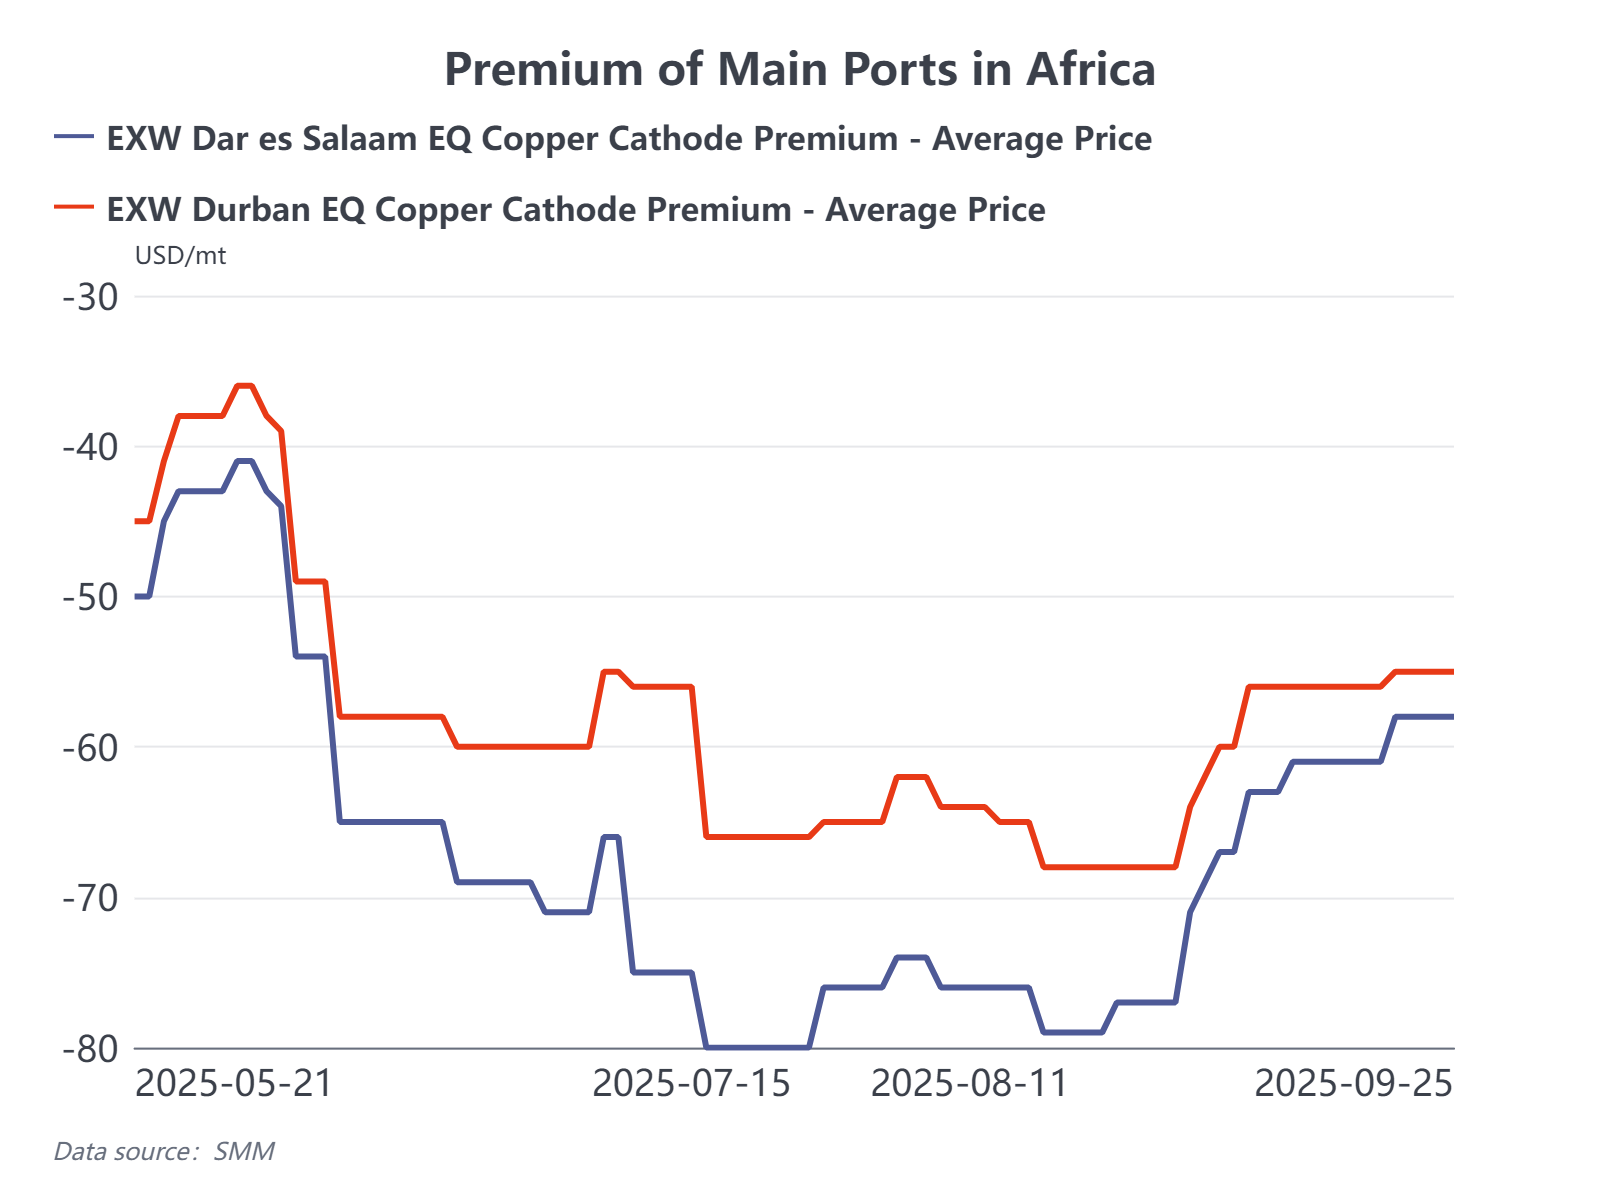
No geral, o fornecimento asiático de cobre enfrentará aperto episódico no 4T. Cortes de produção na África e na Indonésia perturbaram materialmente um fluxo já frágil de cobre refinado, e os prêmios regionais provavelmente continuarão subindo. O evento também exerce nova pressão sobre as já complexas negociações de contratos de longo prazo para 2026 — as discussões de longo prazo africanas podem começar já no final de setembro, e a competição por importações de longo prazo do Japão, Coreia e América do Sul deve se intensificar este ano. Em equilíbrio, os preços de referência de longo prazo para 2026 na Ásia parecem destinados a subir em relação a 2025.

Perspectiva: Muitas das disputas estratégicas permanecem não resolvidas, mas 2026 está se configurando como mais um ano de alocação apertada de recursos. A fragmentação do comércio regional aumenta a pressão sobre a segurança do abastecimento, e, até as negociações de fim de ano para contratos de longo prazo, espera-se que os prêmios precificados para 2026 sejam superiores aos de 2025.
Declaração sobre a Fonte de Dados: Com exceção das informações publicamente disponíveis, todos os demais dados são processados pela SMM com base em informações publicamente disponíveis, comunicação de mercado e com base no modelo de base de dados interna da SMM. São apenas para referência e não constituem recomendações para a tomada de decisão.

Para quaisquer perguntas ou para obter mais informações, entre em contato: lemonzhao@smm.cn
Para mais informações sobre como aceder aos nossos relatórios de investigação, entre em contato:service.en@smm.cn
Notícias Relacionadas
Correção no preço do cobre impulsiona pedidos de downstream, produção de fio esmaltado aumenta antes dos feriados
há 26 minutos
Correção no preço do cobre impulsiona pedidos de downstream, produção de fio esmaltado aumenta antes dos feriados
Leia mais
Correção no preço do cobre impulsiona pedidos de downstream, produção de fio esmaltado aumenta antes dos feriados
A recente correção no preço do cobre impulsionou uma liberação concentrada de pedidos do setor downstream. Com a aproximação dos feriados do Festival do Meio-Outono e do Dia Nacional, as empresas de fio esmaltado iniciaram a formação de estoques preventivos, elevando o entusiasmo produtivo. Espera-se que a taxa de operação do setor mantenha tendência de alta. Na próxima semana, o foco estará nas flutuações do preço do cobre e no ritmo de estocagem preventiva do setor downstream antes dos feriados.
há 26 minutos
Recuo no preço do cobre desencadeia liberação concentrada de pedidos, novos pedidos semanais aumentam acentuadamente
há 32 minutos
Recuo no preço do cobre desencadeia liberação concentrada de pedidos, novos pedidos semanais aumentam acentuadamente
Leia mais
Recuo no preço do cobre desencadeia liberação concentrada de pedidos, novos pedidos semanais aumentam acentuadamente
Nesta semana (11 a 17 de setembro), a taxa de operação da indústria de fios esmaltados subiu 5,2 pontos percentuais em relação ao mês anterior, superando as expectativas. Os preços do cobre caíram gradualmente a partir da última sexta-feira, liberando a demanda rígida reprimida a jusante, anteriormente contida pelos altos preços do cobre. Os novos pedidos saltaram 16,67 pontos percentuais em relação à semana anterior.
há 32 minutos
KCM assina contrato de US$ 498 milhões para planta de recuperação de rejeitos de cobre, adicionando 70.000 t/ano de capacidade de cobre
há 32 minutos
KCM assina contrato de US$ 498 milhões para planta de recuperação de rejeitos de cobre, adicionando 70.000 t/ano de capacidade de cobre
Leia mais
KCM assina contrato de US$ 498 milhões para planta de recuperação de rejeitos de cobre, adicionando 70.000 t/ano de capacidade de cobre
Konkola Copper Mines (KCM) assinou um contrato EPC de US$ 498 milhões com a China Nerin Engineering para uma nova Planta de Lixiviação de Rejeitos em Chingola, Zâmbia. A instalação utilizará tecnologia de lixiviação hidrometalúrgica para recuperar cobre dos rejeitos de mineração existentes e foi projetada para adicionar aproximadamente 70.000 toneladas de produção de cobre por ano. A KCM afirma que se tornará a maior instalação do gênero na África após a conclusão. A China NERIN será responsável pela engenharia, aquisição, construção e instalação, além de fornecer suporte para comissionamento, testes de desempenho e treinamento da força de trabalho. A nova planta operará junto às instalações existentes de processamento de rejeitos da KCM em Nchanga e faz parte do programa de investimento mais amplo da Vedanta para aumentar a produção de cobre da KCM para aproximadamente 300.000 t/ano.
há 32 minutos