Os preços do cobre podem recuperar força com fundamentos favoráveis e apostas em novos cortes de taxas nos EUA

Publicado: Sep 18, 2025 18:18 (GMT+8)
Fonte: SMM
Os preços do cobre podem recuperar força com fundamentos favoráveis e apostas em novos cortes de taxas nos EUA

O Federal Reserve dos EUA cortou as taxas de juros durante a noite, conforme o esperado, em 25 pontos base para uma faixa de 4,00%–4,25%, o nível mais baixo em quase três anos, interrompendo uma sequência de nove meses de decisões inalteradas. De acordo com relatos da mídia, "os funcionários avaliaram que a recente fraqueza no mercado de trabalho superou a resistência da inflação recorrente. Pouco mais da metade dos funcionários espera pelo menos mais dois cortes de taxas este ano, implicando possíveis ações consecutivas nas duas reuniões restantes em outubro e dezembro."

De acordo com os dados mais recentes do FedWatch, a probabilidade de o Federal Reserve dos EUA cortar as taxas em outros 25 pontos base em outubro é de 87,7%, significativamente maior do que antes; a probabilidade de nenhuma alteração é de apenas 12,3%.
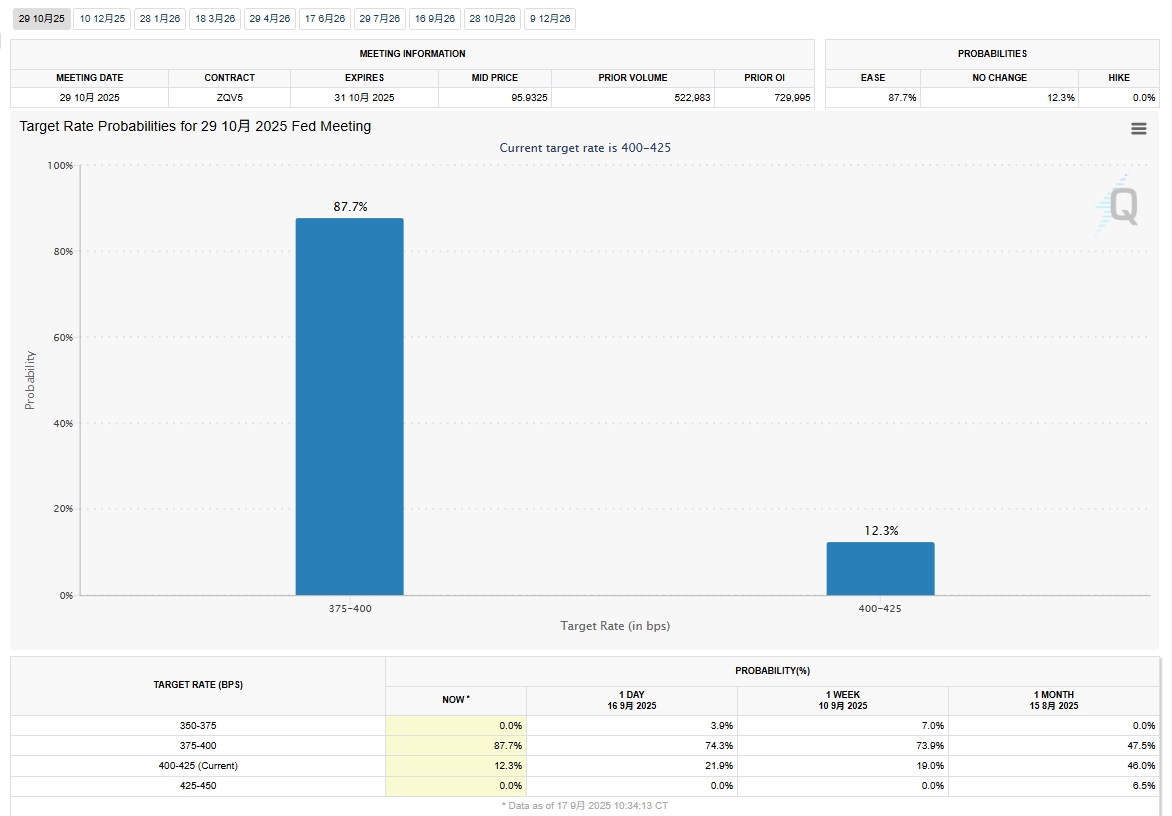

Fonte de dados: Ferramenta FedWatch
A probabilidade de o Federal Reserve dos EUA cortar as taxas em outros 25 pontos base em dezembro para 3,50%–3,75%, além do movimento de novembro, subiu para 81,6%, enquanto a probabilidade de manter o corte de outubro de 25 pontos base para 3,75%–4,00% é de 17,6%; 0,9% ainda acreditam que não haverá cortes de taxas em outubro ou dezembro, o que significa que as taxas permaneceriam em 4,00%–4,25%.
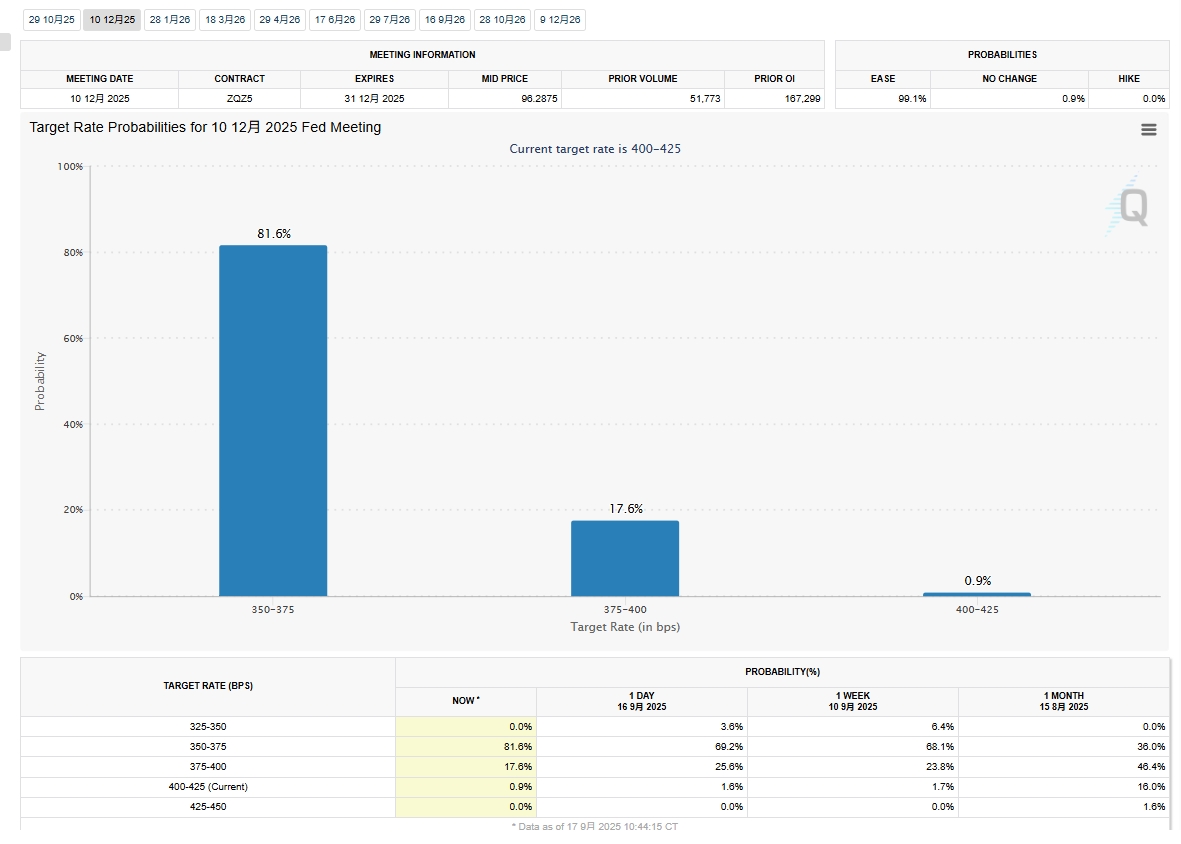

Fonte de dados: Ferramenta FedWatch
Com o corte de taxas de setembro implementado, os ventos macroeconômicos favoráveis ​​temporariamente "chegaram ao fim". Na tarde de ontem, o cobre da LME liderou a sessão de negociações, com os compradores fechando posições. Fechou com uma longa vela de baixa acompanhada por uma longa sombra inferior, atingindo uma mínima de US$ 9.927/t. Durante a noite, o cobre da SHFE abriu em baixa com um gap, caindo abaixo do nível de 80.000 yuans/t e sondando uma mínima de 79.690 yuans/t, atraindo substantial precificação pontual a jusante de pedidos anteriores. Os futuros então gradualmente se recuperaram para flutuar em um intervalo entre 79.800–79.960 yuans/t.

Observando a reação do mercado a esta rodada de declínio no preço do cobre a partir de uma perspectiva micro fundamental:
Na sessão da manhã, o contrato de cobre 2510 da SHFE continuou a subir a partir de uma mínima de 79.740 yuans/t. Durante o período de negociações concentradas para transações a vista, os futuros brevemente tocaram novamente o nível de 80.000 yuans/t, mas "desvaneceram rapidamente", indicando uma falta de confiança do mercado em preços do cobre acima de 80.000 yuans/t. Na sessão da tarde, conforme o cobre da LME declinou, o cobre da SHFE abriu com uma tendência de baixa. A atividade de negociação abaixo de 79.800 yuans/t aumentou, com o contrato do mês atual reduzindo posições em mais de 17.000 lotes.

A atividade de negociação aumentou significativamente na sessão da manhã. A maioria das empresas de fundição e comercialização alcançou entregas reais de 500–3.000 t cada entre 9:30–11:30. Os usuários a jusante mudaram de apenas retirar contratos de longo prazo e compras just-in-time para aumentar pedidos a vista e estocagem antecipada.

Com base nas trocas da SMM com empresas:
Fundição 1: As entregas aumentaram em relação ao mês passado a partir de ontem, com o centro do prêmio subindo 20 yuans/t. A precificação pontual a jusante foi relativamente ativa.
Fundidor 2: As remessas aumentaram em relação ao mês anterior desde ontem, com o prêmio subindo 10-20 yuans/tonelada. Os estoques na área de Changzhou foram esgotados durante o dia.
Comerciante 1: As remessas aumentaram em relação ao mês anterior desde ontem, e a precificação pontual foi ativa durante a sessão noturna, mas 80% eram pedidos provisórios anteriores. O centro de preços de venda subiu durante o dia, sendo as compras não registradas as mais ativas.
Comerciante 2: As remessas aumentaram em relação ao mês anterior desde ontem, com fontes de baixo preço sendo rapidamente adquiridas. Alguns usuários finais consultaram sobre chegadas futuras, provavelmente se preparando para as compras do feriado do Dia Nacional.
Downstream 1: Apenas retirou contratos de longo prazo ontem, mas fez compras à vista hoje. Houve novos pedidos, mas o crescimento foi moderado, não explosivo. O preço de compra foi 10 yuans/tonelada maior do que as ofertas à vista ouvidas ontem.
Downstream 2: Os pedidos de compra hoje foram 1.000 toneladas a mais do que ontem. O armazenamento para o feriado do Dia Nacional começou gradualmente desde ontem, mas o crescimento de pedidos permaneceu moderado. Os preços não registrados foram 30 yuans/tonelada maiores do que o preço de compra de ontem.

Resumo:
O corte de taxa de juros em setembro não esgotou os fatores de alta. O mercado percebeu a demanda fraca com os preços altos do cobre e ficou preocupado com o espaço de alta para os preços do cobre. No entanto, com os preços do cobre caindo apenas 1.000 yuans/tonelada, a demanda do mercado liberou gradualmente, com suporte surgindo em 79.500 yuans/tonelada. Se os metais preciosos continuarem a recuar, espera-se que os preços do cobre caiam para a faixa de 79.000-79.500 yuans/tonelada. Com apenas oito dias de negociação restantes antes do feriado do Dia Nacional, espera-se que a demanda melhore.

Lado da oferta: A oferta doméstica de cobre catódico permanece apertada amid manutenção concentrada nas fundições domésticas em setembro e outubro e políticas não claras sobre sucata de cobre. Espera-se que os suplementos de importação aumentem, mas cortes de produção de cobre catódico na África podem impactar a oferta de outubro.
Lado da demanda: Embora o armazenamento em grande escala downstream para o feriado do Dia Nacional não tenha sido amplamente sentido esta semana, espera-se que grandes empresas aumentem gradualmente o volume diário de compras na próxima semana. Se os preços do cobre atingirem 79.000 yuans/tonelada, espera-se que o sentimento de consumo melhore ainda mais na próxima semana, e a redução de estoques acelerará.
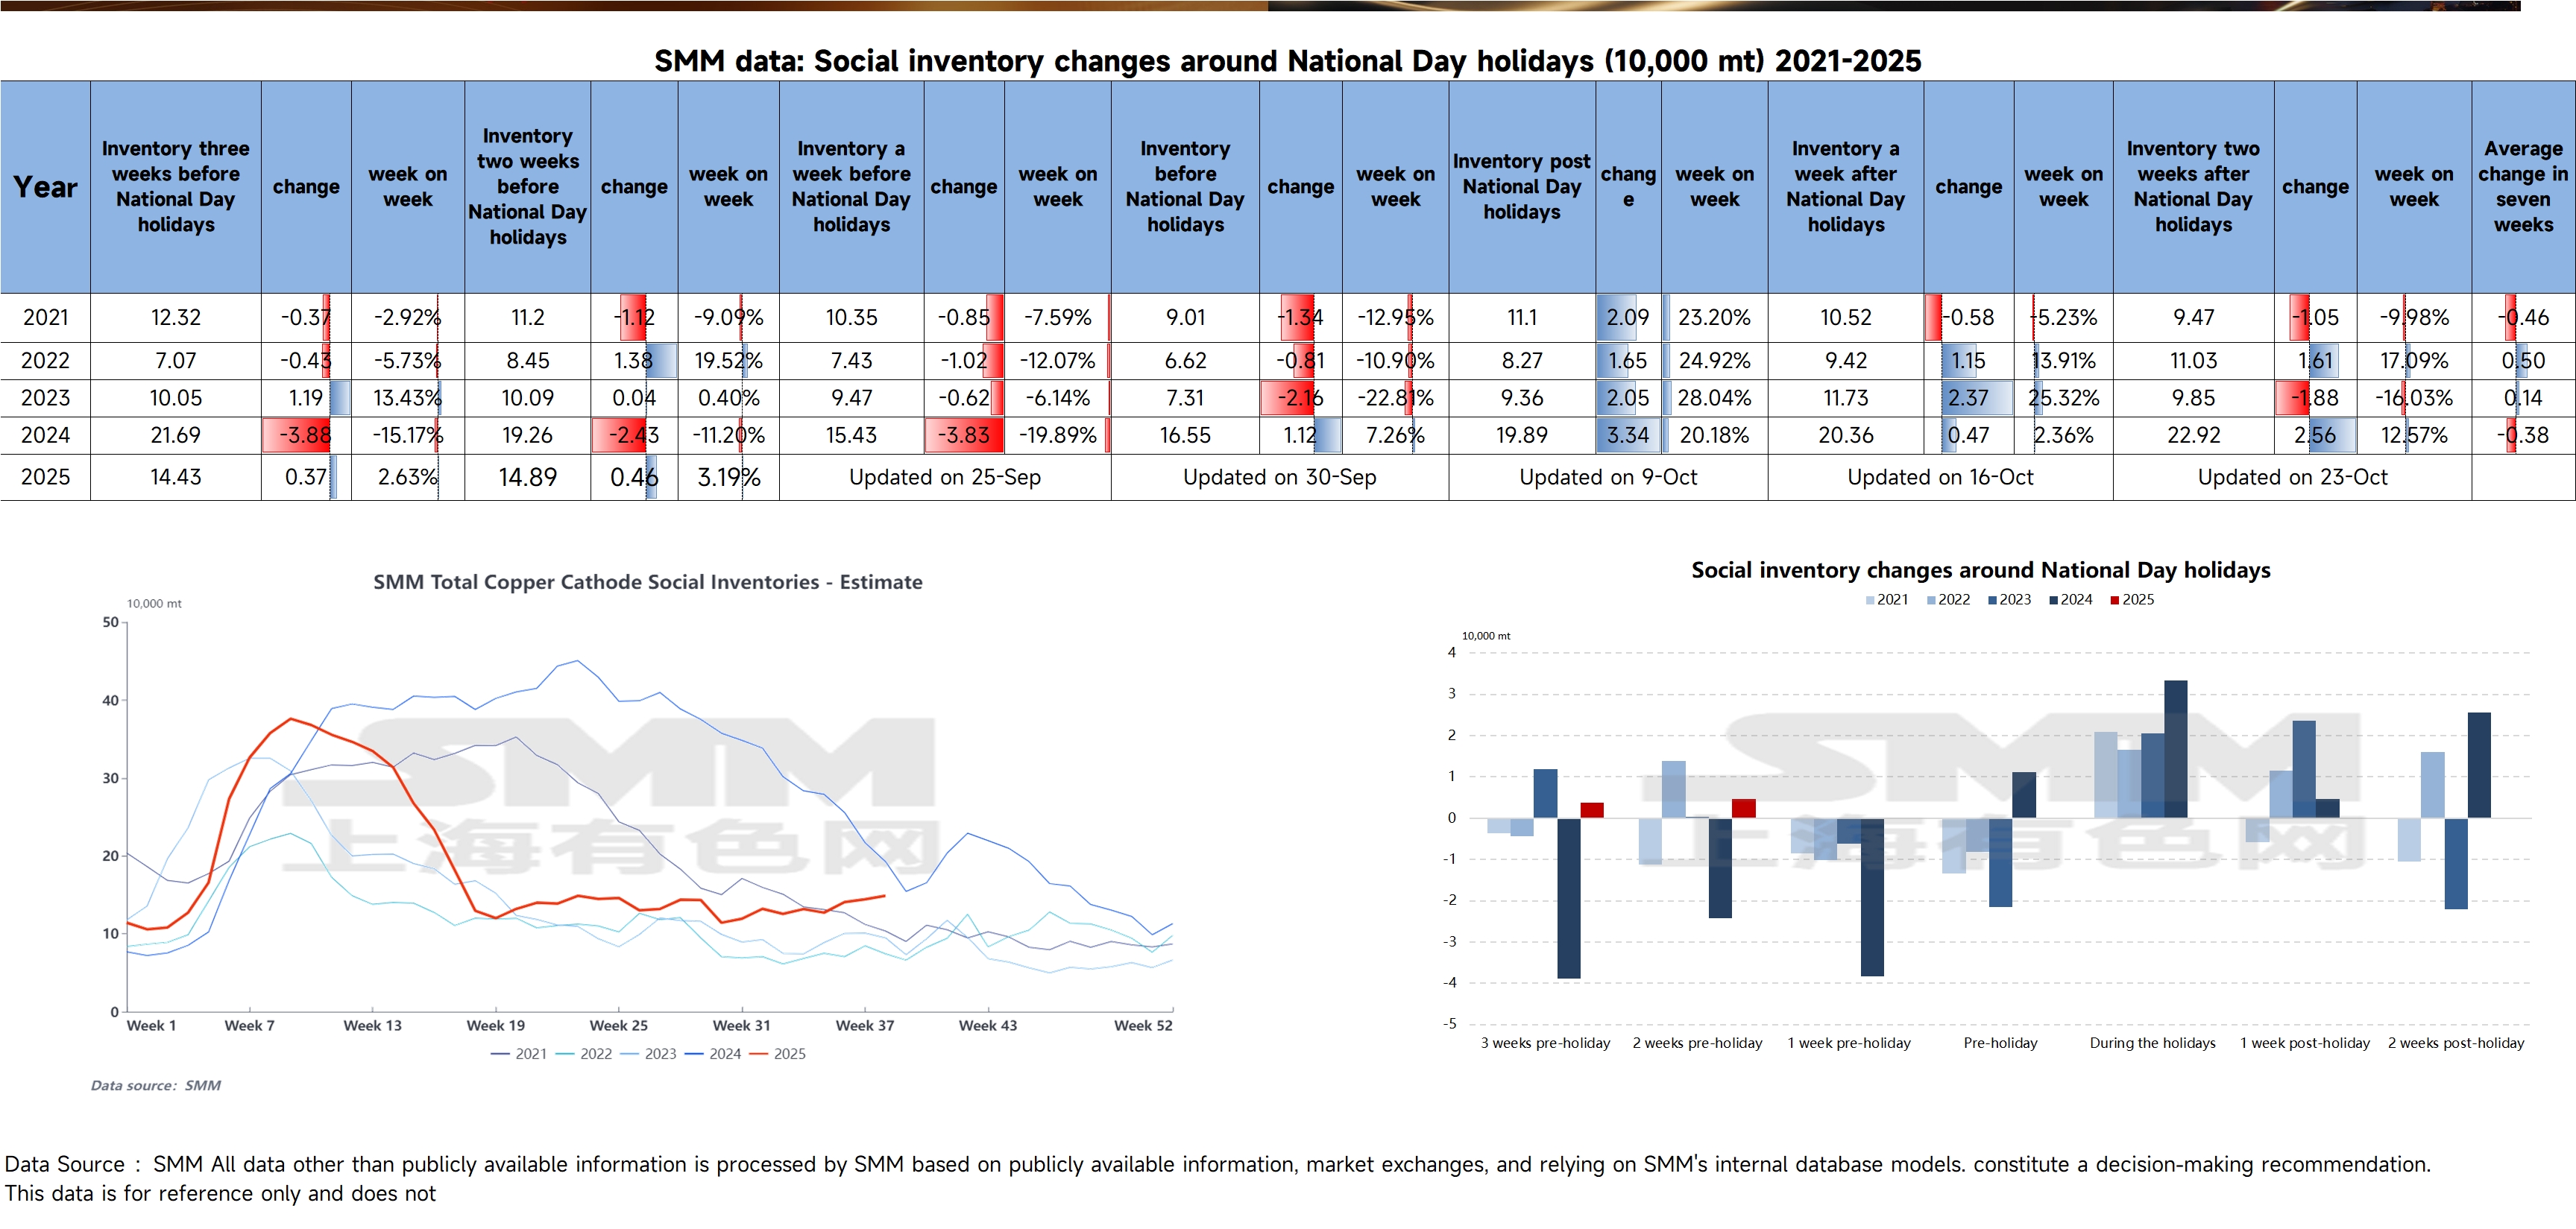
Devido aos altos preços do cobre e às contínuas chegadas de importação, os estoques de cobre ainda estavam em acumulação duas a três semanas antes do feriado do Dia Nacional em 2025. No contexto desta rodada de queda nos preços do cobre e redução de suplementos de importação em relação à semana anterior, espera-se que a redução de estoques apareça em 25 de setembro. O suporte fundamental para os preços do cobre permanece. Após o breve recuo dos ventos macroeconômicos favoráveis, espera-se que o mercado retome as expectativas de negociação para um corte de taxa de juros em outubro. Os focos principais incluem sinais de estabilização em metais preciosos e o sentimento de consumo fundamental para o cobre. Espera-se que os preços do cobre façam uma pausa em sua queda perto de 79.000 yuans/tonelada e se recuperem gradualmente para preencher a lacuna.


Declaração sobre a Fonte de Dados: Com exceção das informações publicamente disponíveis, todos os demais dados são processados pela SMM com base em informações publicamente disponíveis, comunicação de mercado e com base no modelo de base de dados interna da SMM. São apenas para referência e não constituem recomendações para a tomada de decisão.

Para quaisquer perguntas ou para obter mais informações, entre em contato: lemonzhao@smm.cn
Para mais informações sobre como aceder aos nossos relatórios de investigação, entre em contato:service.en@smm.cn
Notícias Relacionadas
Greve na Centinela pode reduzir produção de cobre de novembro pela metade, dizem sindicatos
há 2 horas
Greve na Centinela pode reduzir produção de cobre de novembro pela metade, dizem sindicatos
Leia mais
Greve na Centinela pode reduzir produção de cobre de novembro pela metade, dizem sindicatos
Uma greve de trabalhadores na mina de cobre Centinela, da Antofagasta, no Chile, pode reduzir a produção de cobre da operação em novembro em cerca de 50% se a paralisação continuar, segundo representantes sindicais. A greve começou em 7 de outubro, depois que dois sindicatos rejeitaram novas negociações com a Antofagasta Minerals após o fracasso das conversas mediadas pelo governo em produzir um acordo. Os grupos trabalhistas representam mais da metade dos operadores críticos da mina Centinela e mais de 60% dos trabalhadores de manutenção de equipamentos. Os sindicatos disseram que o impacto operacional inicial deve piorar gradualmente porque as atividades de mineração e desenvolvimento da mina foram afetadas, enquanto um grande volume de rocha estéril ainda precisa ser removido. Eles esperam que o efeito total da greve se torne mais visível em novembro, quando a produção pode cair pela metade. A Antofagasta disse que continua mantendo sua orientação de produção apesar da greve e se recusou a comentar a estimativa dos sindicatos sobre o possível impacto na produção de novembro. A disputa gira em torno de diferenças salariais e de benefícios entre os grupos sindicais. Os representantes trabalhistas buscam benefícios equivalentes para os funcionários, independentemente da filiação sindical, enquanto a Antofagasta disse que os cronogramas de negociação estão separados desde 2020 e os reajustes salariais foram negociados em momentos diferentes. A estimativa sindical de uma possível queda de 50% na produção de novembro aumenta materialmente a importância da greve da Centinela para a oferta em comparação com a paralisação inicial. No entanto, a estimativa não foi confirmada pela Antofagasta, que continua mantendo sua orientação de produção. A escala de qualquer perda real de cobre dependerá, portanto, da duração da greve, da extensão da interrupção das atividades de mineração e manutenção e da retomada das negociações antes de novembro.
há 2 horas
Magna Mining aprova reinício da mina Levack e mira produção comercial em meados de 2028
há 2 horas
Magna Mining aprova reinício da mina Levack e mira produção comercial em meados de 2028
Leia mais
Magna Mining aprova reinício da mina Levack e mira produção comercial em meados de 2028
Magna Mining aprovou a retomada de sua mina Levack, totalmente licenciada, em Ontário, Canadá, após a conclusão de uma Avaliação Econômica Preliminar que projeta 7,3 anos de produção comercial e requisitos de capital inicial estimados em C$ 70,1 milhões. A PEA projeta uma produção média anual pagável de aproximadamente 36,8 milhões de libras de equivalente de cobre durante o período de produção comercial, com produção composta por níquel, cobre e metais preciosos. A Magna tem como meta o início da produção comercial em meados de 2028. O estudo estima um VPL após impostos, a uma taxa de desconto de 7%, de C$ 227,0 milhões, uma TIR após impostos de 92,4% e um período de retorno de 0,6 ano sob as premissas do caso-base utilizadas na PEA. O plano de desenvolvimento envolve a retomada da operação subterrânea existente e a utilização da infraestrutura de mina já estabelecida. Após a aprovação do conselho, a Magna planeja avançar com a engenharia detalhada, o desenvolvimento subterrâneo e outras atividades necessárias para apoiar o cronograma de retomada proposto. A PEA inclui aproximadamente 2,1 milhões de toneladas curtas de Recursos Minerais Inferidos. A Magna alertou que a avaliação é de natureza preliminar e que a decisão de retomada não se baseou em um estudo de viabilidade de Reservas Minerais que demonstrasse viabilidade econômica e técnica. A aprovação do conselho move Levack da avaliação técnica para a execução da retomada, com produção comercial prevista para meados de 2028 e capital inicial estimado em C$ 70,1 milhões. Os fortes indicadores econômicos da PEA indicam retornos potencialmente atrativos do projeto sob as premissas do estudo, mas a inclusão de Recursos Minerais Inferidos e a ausência de um caso de reserva em nível de viabilidade significam que a incerteza de execução e econômica permanece relevante. A atenção agora se voltará para a engenharia detalhada, o desenvolvimento subterrâneo e a alocação de capital à medida que a Magna avança em direção à retomada planejada.
há 2 horas
Ivanhoe registra 76.401 t de cobre no terceiro trimestre em produtos comercializáveis em Kamoa-Kakula; projeção tende para o limite inferior
há 2 horas
Ivanhoe registra 76.401 t de cobre no terceiro trimestre em produtos comercializáveis em Kamoa-Kakula; projeção tende para o limite inferior
Leia mais
Ivanhoe registra 76.401 t de cobre no terceiro trimestre em produtos comercializáveis em Kamoa-Kakula; projeção tende para o limite inferior
Ivanhoe Mines informou que o Complexo de Cobre Kamoa-Kakula, na República Democrática do Congo, produziu 76.401 toneladas de cobre em produtos vendáveis no terceiro trimestre de 2026, um aumento de aproximadamente 19% em relação às 64.328 toneladas do segundo trimestre. A empresa manteve sua projeção de produção para 2026 de 290.000 a 310.000 toneladas, ao mesmo tempo em que afirmou que a produção tende para o limite inferior do intervalo. O cobre vendável do terceiro trimestre foi composto por 61.506 toneladas de cobre em ânodos, 2.347 toneladas de cobre blister processado por terceiros, 5.645 toneladas de cobre em concentrado de escória e 6.904 toneladas de finos de cobre de alto teor destinados à venda. A Ivanhoe disse que os finos de alto teor haviam sido produzidos anteriormente e estocados antes de serem analisados, inspecionados e destinados à venda durante o trimestre. As plantas concentradoras das Fases 1, 2 e 3 processaram um total combinado de 3,493 milhões de toneladas de minério durante o terceiro trimestre, em comparação com 2,968 milhões de toneladas no segundo trimestre. O teor médio de alimentação combinado foi de 2,22% de cobre, enquanto a recuperação atingiu 87,6%, em comparação com 87,4% no trimestre anterior. O cobre contido no concentrado aumentou para 68.188 toneladas, ante 61.134 toneladas no segundo trimestre. As taxas de mineração em Kamoa e Kansoko aumentaram aproximadamente 30%, para mais de 700.000 toneladas por mês, o equivalente a cerca de 8,5 milhões de toneladas por ano. A Ivanhoe disse que taxas de mineração mais altas devem continuar apoiando a produção à medida que as operações subterrâneas se recuperam. A fundição local de Kamoa-Kakula permaneceu em cerca de 60% de sua capacidade projetada de 500.000 toneladas por ano durante o trimestre. A fundição também produziu um recorde de 118.638 toneladas de ácido sulfúrico de alta resistência no terceiro trimestre. A Ivanhoe continua trabalhando para melhorar a qualidade do concentrado e reduzir os níveis de sílica que contribuíram para o aumento da produção de concentrado de escória. A produção de cobre vendável de Kamoa-Kakula no terceiro trimestre aumentou aproximadamente 19% em relação ao trimestre anterior, apoiada por taxas de mineração mais altas, maior capacidade de processamento das concentradoras e a destinação à venda de finos de cobre de alto teor previamente estocados. No entanto, a indicação da Ivanhoe de que a produção de 2026 tende para o limite inferior do intervalo de projeção de 290.000 a 310.000 toneladas mostra que o complexo permanece em fase de recuperação e aceleração gradual.
há 2 horas

