》Consulte as cotações, dados e análises de mercado dos produtos de alumínio da SMM
》Assine para ver os preços históricos das cargas à vista de metal da SMM
》Matérias-primas de alumínio secundário:
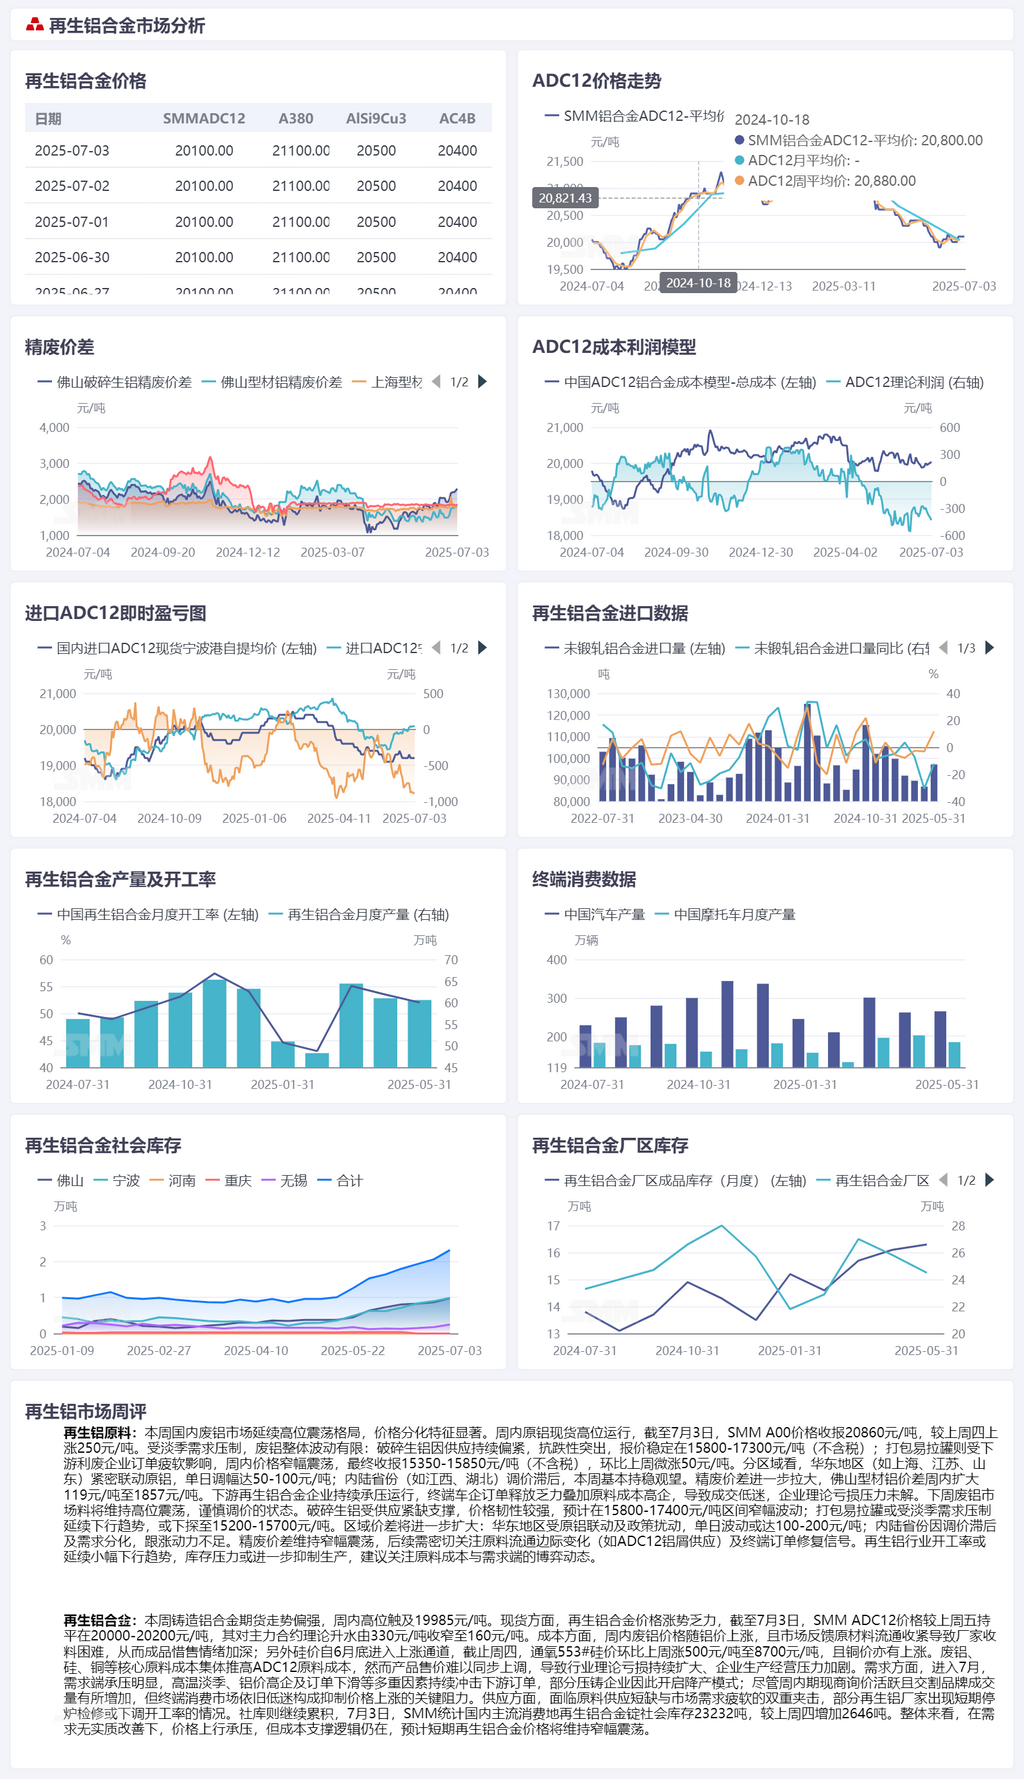
》Nesta semana, o mercado nacional de sucata de alumínio continuou a flutuar em níveis elevados, com uma diferenciação de preços significativa. Os preços do alumínio primário à vista flutuaram em níveis elevados durante a semana. Em 3 de julho, os preços dos lingotes de alumínio A00 da SMM fecharam em 20.860 yuan/t, um aumento de 250 yuan/t em relação à última quinta-feira. Devido à supressão da demanda na baixa temporada, a flutuação geral da sucata de alumínio foi limitada: a sucata de alumínio triturada, com sua oferta permanecendo apertada, mostrou forte resistência contra quedas de preços, com cotações estáveis em 15.800-17.300 yuan/t (sem impostos). O UBC embalado, afetado por pedidos fracos das empresas de utilização de sucata a jusante, experimentou flutuações dentro de um intervalo durante a semana, fechando finalmente em 15.350-15.850 yuan/t (sem impostos), um aumento de 50 yuan/t semana a semana. Por região, a China Oriental (como Xangai, Jiangsu, Shandong) seguiu de perto os preços do alumínio primário, com ajustes diários variando de 50-100 yuan/t. As províncias do interior (como Jiangxi, Hubei) tiveram ajustes de preços atrasados e permaneceram basicamente estáveis nesta semana. A diferença de preço entre o alumínio A00 e a sucata de alumínio aumentou ainda mais, com a diferença de preço da sucata de alumínio misto de extrusão sem pintura em Foshan expandindo-se em 119 yuan/t durante a semana para 1.857 yuan/t. As empresas de liga de alumínio secundário a jusante continuaram a operar sob pressão, com lançamentos de pedidos fracos das montadoras de automóveis terminais e altos custos de matérias-primas levando a transações lentas. A pressão de perda teórica das empresas permaneceu sem resolução.
》Na próxima semana, espera-se que o mercado de sucata de alumínio mantenha um estado de flutuação em níveis elevados e ajustes de preços cautelosos. Com o apoio da oferta apertada, espera-se que os preços da sucata de alumínio triturada permaneçam resilientes, flutuando dentro de um intervalo de 15.800-17.400 yuan/t. O UBC embalado pode continuar sua tendência de queda devido à supressão da demanda na baixa temporada, possivelmente caindo para 15.200-15.700 yuan/t. As diferenças regionais de preço aumentarão ainda mais: a China Oriental, afetada pela ligação de preços do alumínio primário e distúrbios políticos, pode experimentar flutuações diárias de 100-200 yuan/t. Devido a atrasos nos ajustes de preços e à demanda diferenciada, as províncias do interior não têm o impulso para seguir os aumentos de preços. A diferença de preço entre o alumínio A00 e a sucata de alumínio permanecerá dentro de uma faixa, e deve-se prestar atenção subsequentemente às mudanças marginais na circulação de matérias-primas (como o fornecimento de aparas de alumínio ADC12) e aos sinais de recuperação das encomendas terminais. A taxa de operação da indústria de alumínio secundário pode continuar sua tendência de ligeira queda, e a pressão do estoque pode suprimir ainda mais a produção. Recomenda-se prestar atenção de perto à dinâmica da concorrência entre os custos das matérias-primas e o lado da demanda.
Liga de alumínio fundido:
Esta semana, o mercado futuro da liga de alumínio fundido mostrou uma forte tendência de alta, atingindo um máximo de 19.985 yuan/tonelada durante a semana. No mercado à vista, o aumento de preço da liga de alumínio secundário foi lento. Em 3 de julho, o preço SMM ADC12 permaneceu inalterado em relação à última sexta-feira, em 20.000-20.200 yuan/tonelada, com seu prêmio teórico em relação ao contrato mais negociado diminuindo de 330 yuan/tonelada para 160 yuan/tonelada. No lado dos custos, os preços da sucata de alumínio subiram junto com os preços do alumínio durante a semana, e o feedback do mercado indicou que a circulação de matérias-primas apertada tornou difícil para os fabricantes obterem materiais, aumentando sua relutância em vender produtos acabados. Além disso, os preços do silício entraram em um canal de alta desde o final de junho. Em quinta-feira, o preço do silício #553 soprado com oxigênio subiu 500 yuan/tonelada semana a semana para 8.700 yuan/tonelada, e os preços do cobre também aumentaram. O aumento coletivo dos custos das matérias-primas centrais, como sucata de alumínio, silício e cobre, elevou o custo das matérias-primas ADC12. No entanto, tem sido difícil aumentar os preços de venda dos produtos de forma sincronizada, levando a uma expansão contínua das perdas teóricas na indústria e a uma pressão intensificada na produção e operação das empresas. No lado da demanda, ao entrar em julho, o lado da demanda tem estado sob pressão significativa. Múltiplos fatores, como a baixa temporada devido ao calor, os altos preços do alumínio e a queda nas encomendas, continuaram a impactar as encomendas a jusante, levando algumas empresas de fundição a iniciar modos de redução de produção. Apesar das consultas ativas de operadores de futuros e à vista durante a semana e de um aumento no volume de negociações das marcas de entrega, o mercado de consumo final permanece lento, representando uma resistência importante aos aumentos de preço. No lado da oferta, enfrentando os desafios duplos do déficit no fornecimento de matérias-primas e da demanda fraca do mercado, alguns produtores de alumínio secundário recorreram a paradas de forno de curta duração para manutenção ou reduziram suas taxas de operação. O estoque social continua a acumular-se. Em 3 de julho, a SMM informou que o estoque social de lingotes de liga de alumínio secundária nas principais áreas de consumo doméstico era de 23.232 toneladas métricas, um aumento de 2.646 toneladas métricas em relação à quinta-feira da semana anterior. No geral, na ausência de uma melhoria substancial na demanda, os preços encontram resistência na subida, mas a lógica de apoio aos custos permanece intacta. Espera-se que os preços da liga de alumínio secundária mantenham uma flutuação dentro de um intervalo no curto prazo.