Ímãs permanentes de estanho e terras raras oferecem apoio, com aumento esperado na demanda a jusante por semicondutores e outros, setor de metais minoritários fortalece-se [Notícia Rápida SMM]

Publicado: Jun 27, 2025 15:20 (GMT+8)

SMM 27 de junho:

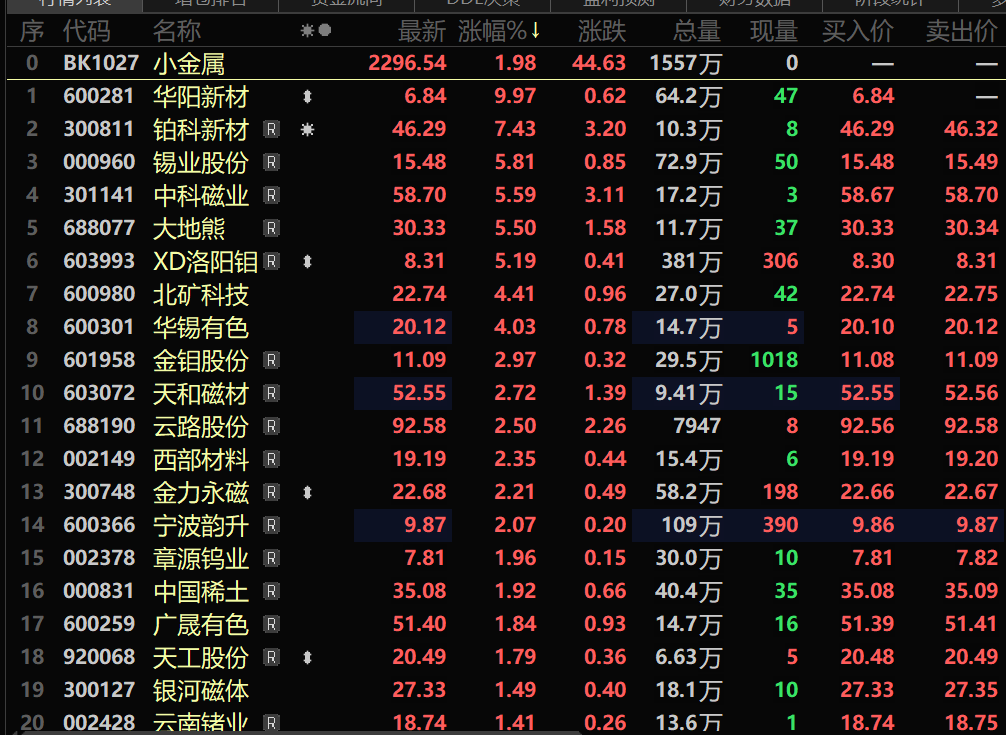
Os preços do estanho foram impulsionados pela retomada da produção mais lenta do que o esperado no Estado de Wa, em Mianmar, e pela escassez de oferta causada pelas restrições impostas pela Tailândia ao trânsito de minério de estanho de Mianmar. Os ímãs permanentes de terras raras ganharam impulso orientado por políticas, com os participantes da cadeia industrial expressando otimismo sobre as perspectivas do mercado de terras raras. Os preços do tungstênio continuaram a flutuar em níveis elevados. O rápido desenvolvimento em setores downstream, como energia nova, semicondutores e indústrias de defesa, fortaleceu as expectativas de crescimento da demanda por metais secundários. A preferência do capital de mercado por variedades com escassez de recursos também contribuiu para a força do setor. Até às 14h34 de 27 de junho, o setor de metais secundários subiu 1,98%, com a Huayang New Materials atingindo o limite de alta, enquanto a Poco New Materials, a Yunnan Tin, a Sinomag Technology, a Earth-Panda e a CMOC lideraram os ganhos.
Notícias

A Huayang New Materials anunciou em 25 de junho que seu grupo relacionado, o Huayang Group, recebeu uma notificação de investigação da Comissão Reguladora de Valores Mobiliários da China. A notificação afirmava que o Huayang Group estava sendo investigado por ocupar fundos da Yangmei Chemical em 2021 sem divulgar adequadamente as transações de capital não operacionais. A empresa esclareceu que este incidente não está relacionado com suas operações e não afetará as atividades normais de produção, confirmando que não há ocupação de fundos por acionistas controladores ou partes relacionadas. O evento não tem impacto operacional direto. Após alcançar “quatro limites de alta em cinco dias de negociação”, a Huayang New Materials emitiu um aviso de flutuação anormal das ações em 18 de junho, observando que suas ações acumularam um desvio de preço de 20% em três dias de negociação consecutivos (13, 16 e 17 de junho de 2025) de acordo com os regulamentos da SSE. Os recentes movimentos voláteis das ações superaram significativamente as tendências do setor. A empresa reiterou que não tem negócios de ímãs permanentes de terras raras, concentrando-se, em vez disso, na reciclagem de metais do grupo do platina, onde o aumento dos preços dos metais preciosos está aumentando os custos de aquisição de matérias-primas.

Mercado à Vista

Terras raras à vista:
》Clique para ver os preços à vista de terras raras da SMM

》Assine para ver as tendências históricas dos preços à vista de metais da SMM

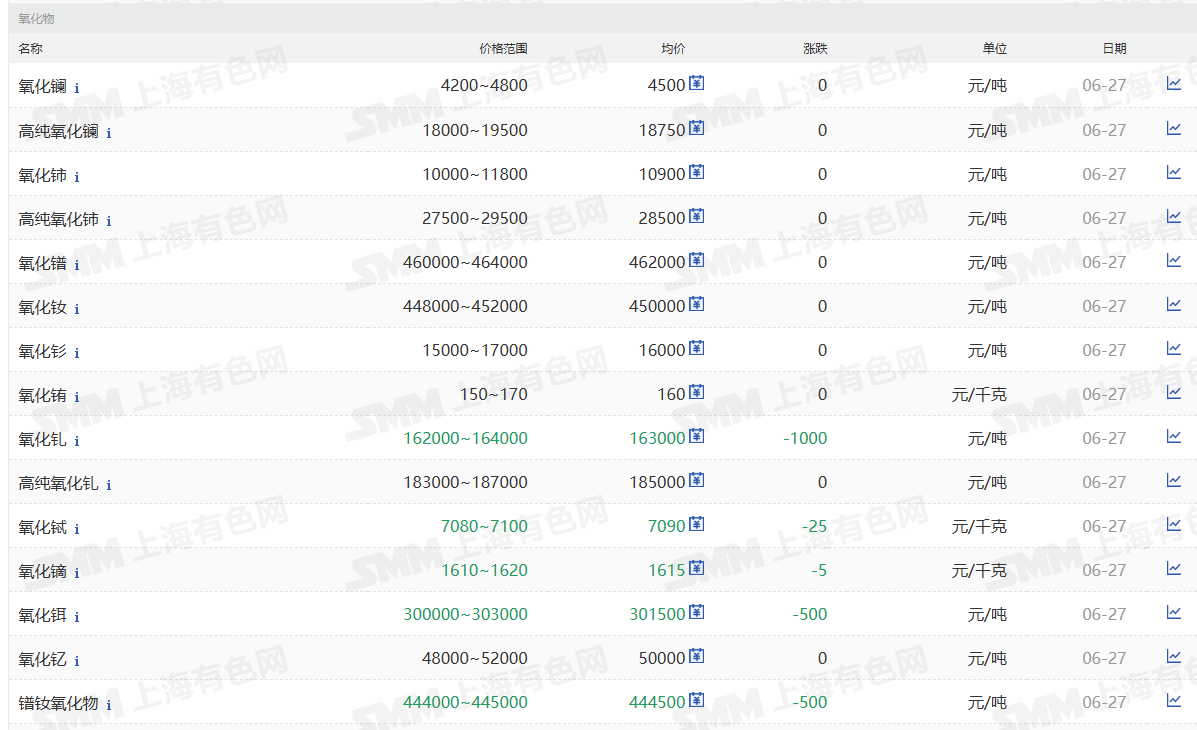
Em 27 de junho, a faixa de cotação do óxido de Pr-Nd (1#) da SMM ficou em 444.000-445.000 yuan/tonelada, com média de 444.500 yuan/tonelada, uma queda de 0,11% em relação ao dia de negociação anterior. Recentemente, devido ao impacto da tradicional monção no Sudeste Asiático, as importações de minério de Mianmar diminuíram significativamente, e os fornecedores de minério mostraram fraca vontade de vender. Os óxidos de terras raras permanecem ligeiramente em declínio, com consultas lentas dos compradores a jusante e alguns fornecedores reduzindo preços para liberar pequenos volumes. À medida que as indústrias a jusante saem gradualmente da tradicional baixa temporada, juntamente com notícias positivas frequentes do mercado, a maioria dos especialistas do setor tem expectativas otimistas sobre os futuros preços das terras raras. Nesse sentimento de mercado, cargas de baixo preço podem se tornar ainda mais difíceis de encontrar. Em geral, enquanto o mercado de terras raras enfrenta desafios de volatilidade a curto prazo, o setor mantém uma perspectiva geralmente positiva sobre suas perspectivas de desenvolvimento a longo prazo.

Mercado spot de tungstênio:
》Clique para ver os preços spot de tungstênio da SMM

》Inscreva-se para ver o histórico de preços spot de metais da SMM

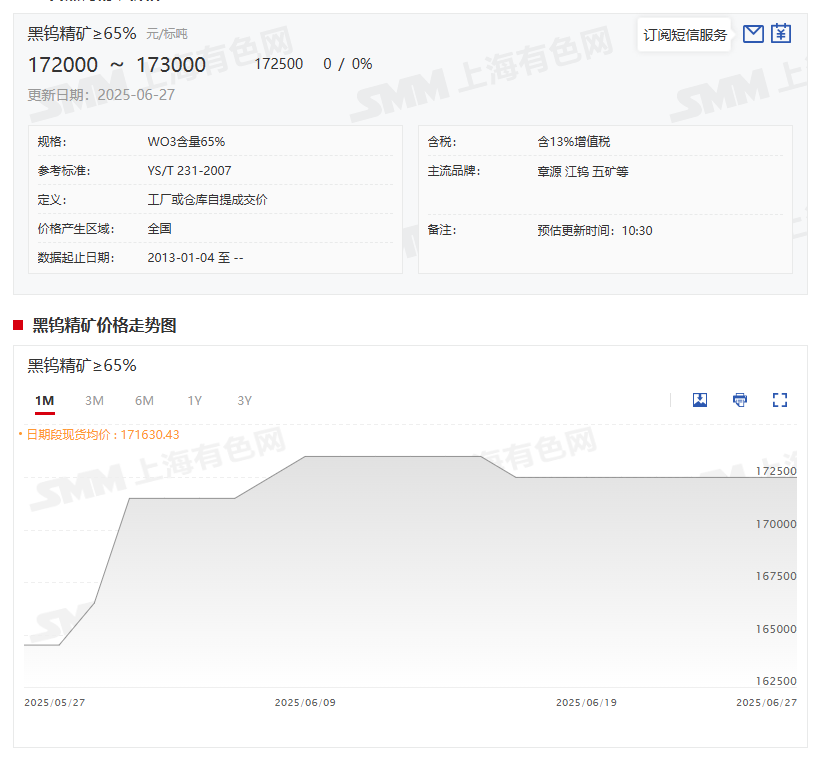
Em 27 de junho, o mercado de tungstênio exibiu principalmente uma consolidação de alto nível, com fornecedores de minério tradicionais mantendo baixos níveis de estoque e vontade insuficiente de baixar os preços. As quedas no lado da mineração permaneceram limitadas, e as cotações permaneceram elevadas. Empresas a jusante de APT enfrentaram fraca rentabilidade, levando algumas fundições a implementarem cortes de produção e manutenção. O setor a montante cumpriu principalmente os embarques de contratos de longo prazo, enquanto as empresas a jusante realizaram reabastecimento justo a tempo, resultando em transações gerais estáveis. A curto prazo, os fatores macro incluem alívio marginal das tensões no Oriente Médio e reduzida aversão ao risco no exterior. Os fundamentos mostram um equilíbrio apertado entre os setores a montante e a jusante do tungstênio doméstico. Com estoques de matérias-primas a montante em níveis baixos, juntamente com controles de produção, as correções de preço do tungstênio permanecem limitadas. Fundições a jusante enfrentam fraca rentabilidade, criando uma dupla fraqueza na oferta e demanda. As contradições estruturais na cadeia da indústria são proeminentes, com uma batalha entre compradores e vendedores à medida que o mercado passa por reestruturação. A manutenção de consolidação de alto nível a curto prazo é esperada. Atenção contínua deve ser dada aos preços dos contratos de longo prazo de julho das empresas tradicionais e às taxas operacionais a jusante.

Leituras recomendadas:

》Espaço limitado para concessões no lado das matérias-primas: Mercado de tungstênio a flutuar em altas a curto prazo [Revisão Diária de Tungstênio da SMM]

》Preços de terras raras continuam a se estabilizar - Como evoluirão as expectativas do mercado?[Análise de SMM]

Declaração sobre a Fonte de Dados: Com exceção das informações publicamente disponíveis, todos os demais dados são processados pela SMM com base em informações publicamente disponíveis, comunicação de mercado e com base no modelo de base de dados interna da SMM. São apenas para referência e não constituem recomendações para a tomada de decisão.

Para quaisquer perguntas ou para obter mais informações, entre em contato: lemonzhao@smm.cn
Para mais informações sobre como aceder aos nossos relatórios de investigação, entre em contato:service.en@smm.cn
Notícias Relacionadas
【Flash | Semtech amplia espaço de sala limpa com aumento da demanda por fotônica InP】
há 52 minutos
【Flash | Semtech amplia espaço de sala limpa com aumento da demanda por fotônica InP】
Leia mais
【Flash | Semtech amplia espaço de sala limpa com aumento da demanda por fotônica InP】
A Semtech afirmou em sua apresentação de resultados de 25 de agosto que seu portfólio de fotônica para data centers abrange chips de ganho, lasers CW de alta potência, SOAs e fotodiodos de alta velocidade, enquanto garantiu entregas de equipamentos para o ano fiscal de 2027 e adquiriu espaço adicional de sala limpa. A Semtech adquiriu a HieFo em março, adicionando fabricação nos EUA de chips de ganho InP e lasers DFB. As vendas de data centers no segundo trimestre do ano fiscal de 2027 atingiram US$ 100 milhões, um aumento de 39% em relação ao trimestre anterior e 91% em relação ao ano anterior; as vendas do terceiro trimestre devem subir 45% em relação ao trimestre anterior e 160% em relação ao ano anterior. A SMM acredita que a expansão sustenta a demanda de médio prazo por InP e índio de alta pureza, embora nenhuma capacidade nominal ou consumo de índio tenha sido divulgado.
há 52 minutos
[SMM Flash de Cromo] Embarques Globais de Minério de Cromo Caem 2,74% na Semana para 642.500 t, Maputo se Recupera
há 17 horas
[SMM Flash de Cromo] Embarques Globais de Minério de Cromo Caem 2,74% na Semana para 642.500 t, Maputo se Recupera
Leia mais
[SMM Flash de Cromo] Embarques Globais de Minério de Cromo Caem 2,74% na Semana para 642.500 t, Maputo se Recupera
[SMM Flash de Cromo] Embarques Globais de Minério de Cromo Caem 2,74% na Semana para 642.500 t, Maputo se Recupera
Os embarques globais de minério de cromo totalizaram 642.500 toneladas na semana encerrada em 2 de outubro, queda de 2,74% em relação à semana anterior, segundo os dados mais recentes da SMM. A modesta queda no número geral esconde uma reorganização significativa abaixo da superfície, já que um forte repique em Maputo foi compensado por recuos em Richards Bay e Mersin. Os embarques de Maputo subiram para 488.800 toneladas, ante 340.200 toneladas, um aumento de 43,68% que elevou a participação do porto no total de embarques de volta para cerca de 76%, ante aproximadamente 51,5% na semana anterior, revertendo a mudança da semana anterior em direção a um mix de exportação mais distribuído. Richards Bay caiu para 95.700 toneladas, ante 227.800 toneladas, uma queda de 57,99% que devolveu a maior parte do repique da semana anterior, enquanto Mersin recuou 31,52%, para 58.000 toneladas, ante 84.700 toneladas. Beira novamente não registrou embarques de minério de cromo, permanecendo inativa pela quarta semana consecutiva. Os dados da semana apontam para uma reversão ao padrão de fluxo mais concentrado em Maputo observado durante a maior parte de agosto e setembro, com a distribuição mais ampla entre os portos da semana anterior se mostrando passageira. Se o recuo de Richards Bay reflete um evento isolado após uma semana anterior excepcionalmente forte ou um retorno ao seu padrão de carregamento mais intermitente será algo a ser monitorado nas próximas semanas.
há 17 horas
[SMM Flash de Cromo] Produção de Ferrocromo de Alto Carbono da China Cai 3,17% em Relação ao Mês Anterior em Setembro com Inversão de Custos
há 18 horas
[SMM Flash de Cromo] Produção de Ferrocromo de Alto Carbono da China Cai 3,17% em Relação ao Mês Anterior em Setembro com Inversão de Custos
Leia mais
[SMM Flash de Cromo] Produção de Ferrocromo de Alto Carbono da China Cai 3,17% em Relação ao Mês Anterior em Setembro com Inversão de Custos
[SMM Flash de Cromo] Produção de Ferrocromo de Alto Carbono da China Cai 3,17% em Relação ao Mês Anterior em Setembro com Inversão de Custos
Dados da SMM mostraram que a produção de ferrocromo de alto carbono da China em setembro de 2026 caiu 3,17% em relação ao mês anterior, uma queda mais acentuada que os 1,25% de agosto. A produção permaneceu 18,8% maior na comparação anual, embora o crescimento tenha desacelerado em relação aos 20,36% de agosto. A produção de janeiro a setembro subiu 30,84% na comparação anual, contra 32,56% no fim de agosto. A desaceleração reflete margens comprimidas. Preços firmes do coque, tarifas de energia mais altas e preços do minério de cromo em movimento lento elevaram os custos, enquanto preços menores nas licitações das siderúrgicas pressionaram os preços do ferrocromo, de modo que os produtores do sul, onde os custos são mais altos, cortaram mais a produção. A produção na região produtora do norte se manteve melhor e manteve os volumes nacionais bem acima do ano passado, razão pela qual o crescimento anual e acumulado no ano permanece forte mesmo com a tendência mensal em queda. A SMM espera que a produção diminua apenas ligeiramente a partir daqui, com a demanda mais fraca de aço inoxidável compensada por custos menores de minério de cromo e volumes fixos de contratos de longo prazo.
há 18 horas


