

Em 23 de abril, durante o CCIE-2025 SMM (20ª) Conferência da Indústria do Cobre e Exposição da Indústria do Cobre - Fórum Principal, organizado pela SMM Information & Technology Co., Ltd. (SMM), SMM Metal Trading Center e Shandong Aisi Information Technology Co., Ltd., com a Jiangxi Copper Corporation e a Yingtan Inland Port Holding Co., Ltd. como principais patrocinadores, a Shandong Humon Smelting Co., Ltd. como co-organizadora especial e o New Huang Group e o Zhongtiaoshan Nonferrous Metals Group Co., Ltd. como co-organizadores, o diretor de Big Data da SMM, Jianhua Ye, compartilhou insights sobre o tema "Cobre: Microdrivers e Volatilidade Macro".

Macro - Dinâmicas Imprevisíveis
O PMI industrial das principais economias globais permaneceu em sua maioria abaixo de 50. Afetado por conflitos geopolíticos e políticas tarifárias dos EUA, a relação cobre/ouro diminuiu, refletindo um forte sentimento de aversão ao risco no mercado.
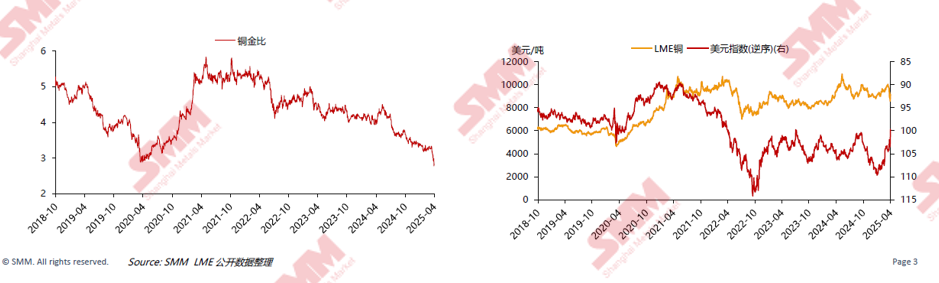
A "estagnação", "inflação" e "recessão" da economia dos EUA perturbaram os preços globais dos ativos.
Ele analisou mudanças nos dados, incluindo os rendimentos dos títulos do Tesouro norte-americano de longo e curto prazo, mudanças na folha de pagamento não agrícola dos EUA (valores anteriores), o Índice de Sentimento do Consumidor da Universidade de Michigan, o Índice de Condições Atuais da Universidade de Michigan, o Índice de Expectativas da Universidade de Michigan, o PMI Manufactureiro Markit dos EUA (valor final) e o PMI de Serviços Markit dos EUA: Atividade Empresarial (valor final).
Os principais indicadores econômicos na Europa começaram a se recuperar, e um fundo de investimento em infraestrutura em grande escala foi criado para impulsionar a economia.
Ele detalhou a redução gradual das taxas de juros da zona do euro e a desaceleração na queda da confiança na construção e no varejo da zona do euro.
O mercado de consumo doméstico da China precisa de mais estímulo, enquanto o mercado de exportação enfrentará maiores desafios, e a emissão de títulos locais acelerou.
Ele discutiu a área de estoque crescente no setor imobiliário, o crescimento negativo contínuo nas áreas de construção e conclusão, bem como os dados de exportação e a emissão mensal de títulos locais.
As tarifas recíprocas dos EUA, ancoradas no "déficit comercial", visam lidar com a dívida norte-americana de mais de US$ 36 trilhões, causando uma volatilidade significativa no mercado.
Às 4h00 da manhã, horário de Pequim, em 3 de abril, tarifas recíprocas foram impostas a cerca de 60 países com os maiores desequilíbrios comerciais com os EUA, com taxas muito acima das expectativas do mercado. Uma tarifa básica adicional de 10% entrará em vigor às 0h01, horário do leste dos EUA, em 5 de abril, e as tarifas recíprocas entrarão em vigor às 0h01, horário do leste dos EUA, em 9 de abril.
O Canadá e o México estão excluídos desta rodada de tarifas. Tarifas anteriormente adiadas serão implementadas em breve, e os bens compatíveis com o USMCA continuarão isentos.
O aço, o alumínio, os automóveis e peças, bem como o cobre, os produtos farmacêuticos, os semicondutores, a madeira serrada e os produtos energéticos, que já estão sujeitos a uma tarifa de 25% ao abrigo da Seção 232, não são afetados pelas tarifas recíprocas.
Oferta: Aperto Global na Oferta de Cobre
A escassez de concentrados de cobre se intensificou, e a estrutura de oferta e demanda de curto prazo não deve melhorar.
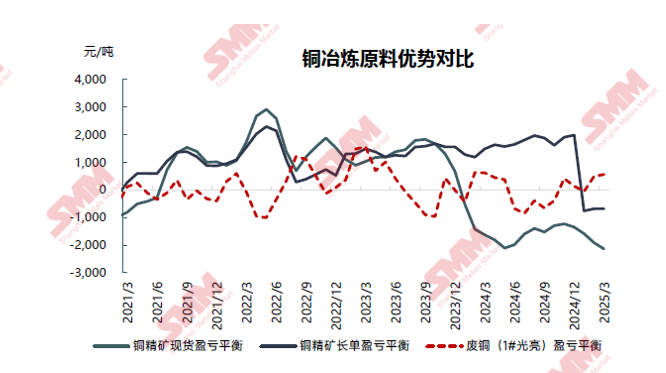
Ele analisou o equilíbrio projetado de oferta e demanda global de concentrados de cobre de 2021 a 2030 (incluindo taxas de interrupção de oferta e demanda), o TC de referência anual de longo prazo para contratos de concentrados de cobre e as vantagens comparativas das matérias-primas de fundição de cobre.
Em 2024, as exportações norte-americanas de matérias-primas de cobre secundário devem ultrapassar 900 mil toneladas, equivalentes a aproximadamente 700 mil toneladas de conteúdo metálico.
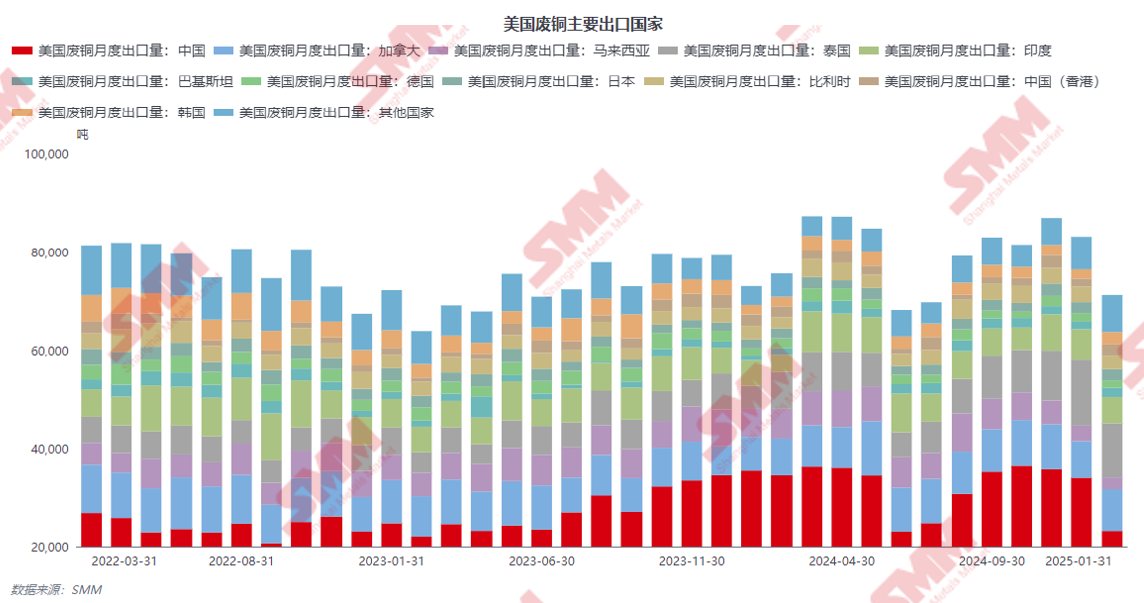
A longo prazo, o fornecimento de sucata de cobre da China dependerá cada vez mais do crescimento da produção doméstica, com uma proporção maior fluindo para as fundições.
Sob expectativas tarifárias, os preços da COMEX lideram fortemente, com os EUA sugando o cobre catódico global.
Ele detalhou o spread de preços do cobre LME-COMEX, a relação entre os certificados registrados e os cancelados da LME, os estoques visíveis de cobre catódico nas três principais bolsas globais e os estoques totais de cobre catódico da COMEX.
As importações de cobre catódico da China provenientes do Chile e do Peru diminuíram significativamente, enquanto a proporção proveniente da África continua a expandir.
Com base na participação dos principais países importadores de cobre catódico da China, ele chegou à conclusão acima.
Com a diminuição do teor de cobre importado, espera-se que os estoques domésticos de cobre catódico diminuam rapidamente.
Ele apresentou perspectivas da produção de cobre catódico da SMM China, lucro/prejuízo das importações a vista e prêmios de cobre de Yangshan, as importações de cobre catódico da China e os estoques sociais domésticos totais.
Demanda: Divergência na Estrutura de Demanda de Uso Final
Embora a dependência do comércio com os EUA esteja diminuindo, os EUA continuam sendo o maior parceiro comercial único da China.
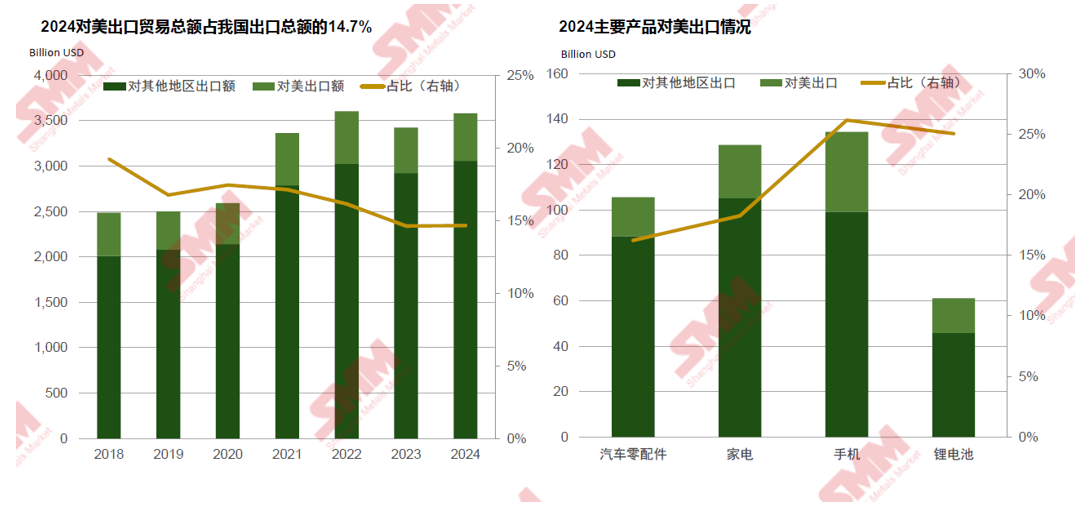
Em 2024, as exportações para os EUA representaram 14,7% do valor total das exportações da China.
A Ásia é o principal mercado de exportação para os semimanufaturados de cobre da China, tornando-a suscetível à pressão dos EUA. Até 2025, as exportações de sucata de cobre dos EUA para a China diminuirão significativamente.
Em 2024, as exportações de semimanufaturados de cobre para o mercado norte-americano atingiram 60 mil toneladas, representando 7,4% do total das exportações. Quase 20% das importações de sucata de cobre da China em 2024 vieram dos EUA.
Em 2025, a State Grid Corporation of China planeja investir mais de 650 bilhões de iuanes, um aumento de mais de 7% em relação ao ano anterior em comparação com o investimento real de 2024.
O setor de construção permanece em uma tendência de crescimento negativo e ainda não pode fornecer feedback positivo para o consumo de cobre.
O crescimento negativo nos dados relacionados à construção e ao setor imobiliário diminuiu. A SMM espera que o consumo de cobre no setor de construção diminua em quase 2% em relação ao ano anterior em 2025.
A demanda por "exportações apressadas" persiste, com a demanda interna crescendo durante a alta temporada tradicional. A taxa de operação de tubos e canos de cobre permanece alta, mas as preocupações com a demanda de exportação estão se intensificando.
A taxa de operação das empresas de tubos e canos de cobre em abril deve ser de 85,81%, um aumento de 0,58 ponto percentual em relação ao mês anterior, mas uma queda de 0,72 ponto percentual em relação ao ano anterior. Antes da entrada em vigor da política tarifária, a demanda por "exportações apressadas" permanece forte, com um desempenho otimista nas exportações de março de aparelhos de ar condicionado e tubos e canos de cobre. A demanda interna se fortalecerá em abril durante a alta temporada tradicional. Embora as interrupções tarifárias aumentem, o crescimento das exportações é mais fraco do que o crescimento doméstico. No geral, a taxa de operação de tubos e canos de cobre em abril se estabilizará em níveis elevados.
A médio e longo prazo, o setor de novas energias continua sendo um dos principais impulsionadores do crescimento global do consumo de cobre.
Previsão do Balanço e Preço do Cobre Catódico Global
► No 1º trimestre de 2025, antes da implementação das tarifas de Trump, o sentimento de risco do mercado aumentou, particularmente em relação às tarifas de cobre, o que impulsionou temporariamente os preços do cobre na COMEX, ampliando significativamente o spread de preços LME-CME e mantendo um spread elevado. Os EUA sugaram uma grande quantidade de cobre. Além disso, desde dezembro, os dados econômicos dos EUA têm sido relativamente fortes, as expectativas de inflação aumentaram, e as commodities geralmente se estabilizaram e recuperaram. Domesticamente, as políticas favoráveis introduzidas no início do ano impulsionaram o sentimento macro, beneficiando os preços do cobre. Fundamentalmente, a expansão esperada dos déficits de oferta de minério e a redução da oferta de cobre catódico em 2025 também apoiaram os aumentos nos preços do cobre.
► No 2º trimestre de 2025, com a implementação das tarifas recíprocas dos EUA e a intensificação das contramedidas da China, surgiu uma tempestade tarifária. Juntamente com o enfraquecimento dos dados econômicos dos EUA, o mercado antecipou danos econômicos causados pelas tarifas, levando a uma queda acentuada nos preços do cobre, um barômetro econômico global. Posteriormente, a China pode introduzir várias políticas favoráveis para estimular a demanda doméstica. A guerra comercial EUA-China começou com medidas significativas, e os preços do cobre podem gradualmente se recuperar, apoiados pelos fundamentos (desestocagem acelerada fora dos EUA, estoques baixos e expectativas de short squeeze sob uma forte estrutura de backwardation) e políticas favoráveis domésticas. No entanto, será difícil voltar a 80.000 iuanes/tonelada.
► No 3º e 4º trimestres de 2025, à medida que o sentimento negativo da guerra comercial diminui, os preços do cobre podem se estabilizar. No entanto, sob a pressão da recessão econômica causada por altas tarifas, o superávit de cobre catódico pode aumentar. No 3º trimestre, os preços do cobre podem enfrentar pressão ascendente em meio à fraqueza da oferta e demanda causada por cortes na produção das fundições e danos no consumo. No 4º trimestre, os danos no consumo causados pela guerra comercial podem enfraquecer, as expectativas de recuperação econômica global podem gradualmente se fortalecer, e os efeitos das políticas fiscais relativamente frouxas anteriores nos EUA e na China podem se tornar evidentes. Com altas expectativas de escassez de minério e cobre catódico, os preços do cobre podem mudar para cima novamente.



