Key Takeaway from SMM 2023 Indonesia Nickel and Cobalt Industry Chain Conference: Global Nickel and Stainless Steel Market Outlook 2023-2027 and Indonesia’s Critical Role in Attracting Chinese Investment

Publicado: Jun 01, 2023 13:42 (GMT+8)
Fonte: SMM
SHANGHAI, Jun 1 (SMM) – At the opening of the SMM 2023 Indonesia International Nickel and Cobalt Industry Chain Conference on May 30, SMM is honoured to have invited Luhut, Minister of the Coordinating Ministry of Maritime Affairs and Investment Republic Indonesia and several other important Indonesian government officials.
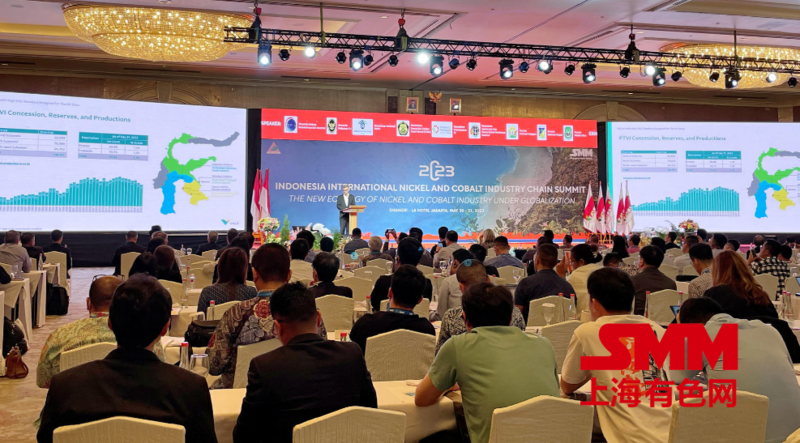
SHANGHAI, Jun 1 (SMM) – At the opening of the SMM 2023 Indonesia International Nickel and Cobalt Industry Chain Conference on May 30, SMM is honoured to have invited Luhut, Minister of the Coordinating Ministry of Maritime Affairs and Investment Republic Indonesia and several other important Indonesian government officials.


At the meeting, Bai Fan, senior director of SMM Consulting & Research, said that nickel used in power batteries will grow rapidly in the next five years and become the most important force driving of nickel consumption in batteries. The Indonesian stainless steel industry has developed rapidly due to cost and resource advantages, and still has great growth potential. It is estimated that by 2027, the global refined nickel production will reach 1.01 million mt in metal content, and the production growth will mainly come from China's new electrodeposition nickel projects. In order to seek better development, Chinese enterprises are looking for opportunities to "go global". From the perspective of resources, quality, and environmental protection, it is more advantageous to invest in the stainless steel industry in Indonesia.


Background introduction

In the next five years, stainless steel and new energy batteries will remain the main downstream sectors of global nickel consumption, but the historical growth rate will not be sustainable

As an important raw material in batteries, nickel is widely used in electric vehicles, energy storage batteries and other fields. Due to the rapid development of new energy industry, the demand potential for nickel in the battery field is huge. With the increase in the number of power batteries and nickel content of a single power battery, the nickel used in power batteries will grow rapidly in the next five years and become the most important force driving of nickel consumption in batteries.

Indonesian stainless steel industry develops rapidly due to cost and resource advantages

As the region with the highest stainless steel production in the world, mainland China produced 32.39 million mt of stainless steel in 2022. Indonesia's stainless steel industry has developed rapidly due to cost and resource advantages, and still has great development potential in the future.

There are differences in the structure of nickel used in the global #300 stainless steel industry

There are differences in the structure of nickel used in the global #300 stainless steel industry. The proportion of scrap used in #300 stainless steel industry in developed countries is bigger than that in China as the former has more mature recycling system and end-use products reach end-of-life at an earlier date.

Stainless steel raw materials

It is estimated that by 2027 the global refined nickel production will reach 1.01 million mt in metal content

It is predicted that the global refined nickel capacity and production will show positive growth. It is estimated that by 2027, the global refined nickel production will reach 1.01 million million mt in metal content, and the production growth will mainly come from China's new electrodeposition nickel projects.

According to SMM analysis, due to the impact of the Covid pandemic, the output of some overseas companies declined in 2020-2021.

The growth of refined nickel production from 2022 to 2027 will be mainly contributed by China and Indonesia, and the new capacity will basically be electrodeposition nickel. Because China is the main consumer of refined nickel and has a high degree of dependence on imports, China will beef up domestic production to reduce its dependence on imports, making China a major contributor to refined nickel production growth.

It is expected that 2023-2024 will see concentrated release of new electrodeposition nickel capacity

The persistent inversion of the price difference between nickel sulphate and refined nickel has stimulated the expansion of electrodeposition nickel capacity in the past two years, boosting the proportion of electrodeposition nickel in the world's total refined nickel capacity, with China being a major contributor. It is expected that 2023-2024 will see concentrated release of new electrodeposition nickel capacity.

Since the extreme event in nickel market last year, the spot prices of pure nickel have fluctuated at a high level for a long period of time. This drove a large number of domestic nickel salt enterprises to resume production of refined nickel since mid-June 2022. At the same time, driven by high profits, many domestic and overseas companies have started to build new electrodeposition nickel production lines from 2022.

New electrodeposition nickel capacity is forecast to account for 23% of China's total pure nickel capacity in 2023. New electrodeposition nickel capacity will continue to expand in 2024 and may account for 28% of China's total pure nickel capacity under conservative estimates. In addition, there are also new refined nickel projects overseas in 2023, but unlike domestic production lines, they are featured by large capacity in a single project and smaller number of enterprises. It is estimated that new electrodeposition nickel capacity will account for 9% of the global total pure nickel capacity in 2023, and the share is estimated to climb to 10% by 2024, mainly driven by China.

As falling nickel prices in February-March 2023 eroded the profit margins of electrodeposition nickel produced with MHP or nickel sulphate, some electrodeposition nickel producers delayed the commissioning of new production lines. However, it is worth noting that the profit margins of electrodeposition nickel produced with MHP or nickel sulphate are constantly changing. As such, once profit margins are restored, new electrodeposition nickel capacity that has been delayed will be put into operation.

Rapidly expanding NPI production in the next five years threatens to erode the market share of FeNi in downstream applications

Before 2020, NPI capacity was transferring from China to Indonesia, thus China's market share gradually shrank. From 2020 to 2024, Indonesia's NPI capacity showed explosive expansion, causing NPI capacity to shift into a surplus from 2022, while FeNi supply was relatively stable. The downstream sectors of FeNi are mainly stainless steel, alloy and foundry. FeNi will squeeze the market share of pure nickel in stainless steel and will then be eroded by NPI.

In 2022, 300-series dominated stainless steel output, led by#304 stainless steel

Enlightenment on Indonesian investment

Enlightenment on investment in stainless steel industry in Indonesia

(1) Why invest overseas?

Resources: According to SMM statistics, China's nickel sulphide ore output was about 80,000 mt in metal content in 2021, and the total nickel ore import was about 430,000 mt in metal content. Imports of laterite nickel ore were 340,000 mt in metal content and imports of nickel sulphide ore were 90,000 mt in metal content, reflecting heavy reliance on imports. For laterite nickel ore, China not only has small reserves and low grade, but also has high mining costs, which makes China uncompetitive in laterite nickel ore mining. Laterite nickel ore is the main raw material of NPI, while the latter is an important raw material in stainless steel production. As a major stainless steel producer, China needs to import a large amount of laterite nickel ore every year to develop its stainless steel industry. With the implementation of Indonesia’s nickel ore export ban, some Chinese mining companies and smelters began to make plans for building smelting and refining projects overseas.

Cost: NPI is the main raw material for stainless steel production. Compared with Indonesian companies, Chinese companies have obvious disadvantages in NPI production costs. Chinese companies import nickel ore mainly from the Philippines, whose nickel ore is of lower grade and more expensive than Indonesian ore. As a result, the raw material costs of Chinese NPI enterprises are higher than their competitors in Indonesia. As the NPI market is expected to maintain an oversupply in the future, the competitiveness of small stainless steel enterprises with high costs in China will be further weakened. In order to seek better development, Chinese enterprises are looking for opportunities to "go global".

(2) Why invest in Indonesia?
Resources: In terms of reserves, Indonesia is one of the countries with the richest mineral resources in the world, and its nickel ore resources rank first in the world. In 2021, nickel ore reserves in Indonesia were 25.4 million mt in metal content. The Philippines' nickel ore reserves in 2021 were merely 4.04 million mt in metal content, which is only 1/6 of that in Indonesia.

Ore grade: Indonesia is rich in high-grade nickel ore resources, and the grade of laterite nickel ore is significantly higher than that of the Philippines. The grade of nickel ore in the Philippines is mostly between 0.8% and 1.4%.

Other aspects: Indonesia is an important country of the "21st Century Maritime Silk Road" under China's "Belt and Road" initiative. Before 2010, Chinese mining companies began to go to Indonesia to carry out exploration of lateritic nickel ore and mining investment.

Environmental protection: Indonesia's environmental protection policy is less stringent, which is more suitable for enterprises to build factories locally. The strict environmental protection policy in the Philippines leads to high environmental protection expenses in the production process of enterprises.

For more about this conference, please click: 2023 INDONESIA NICKEL AND COBALT INDUSTRY CHAIN CONFERENCE



Declaração sobre a Fonte de Dados: Com exceção das informações publicamente disponíveis, todos os demais dados são processados pela SMM com base em informações publicamente disponíveis, comunicação de mercado e com base no modelo de base de dados interna da SMM. São apenas para referência e não constituem recomendações para a tomada de decisão.

Para quaisquer perguntas ou para obter mais informações, entre em contato: lemonzhao@smm.cn
Para mais informações sobre como aceder aos nossos relatórios de investigação, entre em contato:service.en@smm.cn
Notícias Relacionadas
Recuperação de preços com matérias-primas fracas; lucros das usinas de aço inoxidável se recuperam marginalmente [Análise SMM]
há 7 horas
Recuperação de preços com matérias-primas fracas; lucros das usinas de aço inoxidável se recuperam marginalmente [Análise SMM]
Leia mais
Recuperação de preços com matérias-primas fracas; lucros das usinas de aço inoxidável se recuperam marginalmente [Análise SMM]
[Análise SMM] Preços se Recuperam Enquanto Matérias-Primas Permanecem Fracas, Lucros das Siderúrgicas de Aço Inoxidável se Recuperam Marginalmente Esta semana, os mercados futuros e à vista de aço inoxidável mostraram um padrão divergente, com produtos acabados se recuperando levemente enquanto as matérias-primas enfraqueceram no geral. As siderúrgicas alcançaram uma recuperação marginal dos lucros ao pressionar por preços mais baixos das matérias-primas. Com base nos cálculos de laminados a frio 304, as estruturas de lucro das siderúrgicas divergiram: as margens de lucro calculadas com os preços atuais das matérias-primas se recuperaram para 1,24%, tornando-se positivas, mas as margens calculadas com matérias-primas em estoque permaneceram em -1,98% devido às matérias-primas anteriormente adquiridas a preços elevados. Esta semana, o declínio das matérias-primas à base de níquel desacelerou e gradualmente parou de cair, estabilizando-se. Anteriormente, os preços do ferro-gusa de níquel continuaram caindo para níveis baixos e, combinado com a escassez de água relacionada ao clima na Indonésia interrompendo a produção, as expectativas de contração da oferta aumentaram, fornecendo suporte de fundo para os preços. As avaliações baixas, juntamente com os fatores positivos de oferta, impulsionaram o aumento da demanda de reposição de estoque das siderúrgicas, enfraquecendo significativamente a disposição dos fornecedores upstream em reduzir os preços, e o ritmo de queda do ferro-gusa de níquel essencialmente estagnou. Até esta sexta-feira, o preço entregue com impostos incluídos do NPI indonésio de alto teor doméstico de 10-12% caiu apenas levemente em 3 yuans/unidade de níquel para 1.048 yuans/unidade de níquel, com os custos à base de níquel se estabilizando gradualmente. Esta semana, a sucata de aço inoxidável permaneceu fraca, mas estável, sem impulso para uma recuperação. A recuperação de baixo nível nos futuros de SS e a demanda esporádica de reposição de estoque pré-feriado forneceram apenas um leve suporte para os produtos acabados, mas a demanda de uso final não se recuperou substancialmente e as transações permaneceram lentas, dificultando o aumento dos preços da sucata. Enquanto isso, a queda no NPI de alto teor comprimiu a vantagem de substituição da sucata e, com as expectativas frustradas de uma alta temporada em setembro e as expectativas crescentes de cortes de produção nas siderúrgicas em outubro, as siderúrgicas permaneceram cautelosas nas aquisições e continuaram a pressionar por preços mais baixos. Sob múltiplas restrições baixistas, a sucata teve dificuldade em encenar uma recuperação de tendência e continuou a se mover lateralmente em uma faixa fraca. Até esta sexta-feira, o preço sem impostos da sucata 304 mainstream em Xangai permaneceu estável em 9.700-9...
há 7 horas
A recuperação dos futuros de aço inoxidável provavelmente não alterará as expectativas de corte de produção das siderúrgicas; a redução das vantagens econômicas mantém os preços da sucata de aço inoxidável estáveis [Revisão Semanal do Mercado de Sucata de Aço Inoxidável da SMM]
há 7 horas
A recuperação dos futuros de aço inoxidável provavelmente não alterará as expectativas de corte de produção das siderúrgicas; a redução das vantagens econômicas mantém os preços da sucata de aço inoxidável estáveis [Revisão Semanal do Mercado de Sucata de Aço Inoxidável da SMM]
Leia mais
A recuperação dos futuros de aço inoxidável provavelmente não alterará as expectativas de corte de produção das siderúrgicas; a redução das vantagens econômicas mantém os preços da sucata de aço inoxidável estáveis [Revisão Semanal do Mercado de Sucata de Aço Inoxidável da SMM]
[SMM Revisão Semanal de Sucata de Aço Inoxidável] Recuperação dos Futuros de SS Não Compensa Expectativas de Corte de Produção das Siderúrgicas; Vantagem de Custo Reduzida Mantém Estáveis os Preços da Sucata de Aço Inoxidável Nesta semana, os preços de sucata de aço inoxidável 304 no leste da China permaneceram estáveis, com faixa de cotação de 9.700-9.800 yuan/t. Em Foshan, os preços de sucata de aço inoxidável 304 também se mantiveram estáveis, variando de 9.800 a 10.100 yuan/t. Do ponto de vista do custo da matéria-prima, o custo de produção de aço inoxidável usando apenas sucata de aço inoxidável como matéria-prima ficou em aproximadamente 13.763,18 yuan/t, enquanto o custo usando apenas NPI de alto teor atingiu 14.186,61 yuan/t. A sucata de aço inoxidável ainda mantém certa vantagem de substituição de custo sobre o NPI de alto teor, mas a diferença de preço entre os dois diminuiu. Nesta semana, os preços da sucata de aço inoxidável permaneceram em baixa no geral. Durante a semana, os futuros de SS se recuperaram das mínimas e, com a aproximação do feriado, o poder de barganha dos compradores finais enfraqueceu um pouco. Os preços à vista dos produtos acabados subiram levemente, e a queda nos preços da sucata de aço inoxidável diminuiu, mantendo-os estáveis. No entanto, o impacto positivo da recuperação dos futuros careceu de sustentabilidade, pois a demanda dos usuários finais não se recuperou de fato. Os volumes gerais de transações no mercado tiveram melhora limitada, e os participantes downstream mantiveram forte sentimento pessimista de espera em relação às perspectivas de curto prazo, dificultando qualquer impulso substancial aos preços da sucata. Enquanto isso, os preços do NPI de alto teor continuaram a recuar, comprimindo ainda mais a vantagem de substituição de custo da sucata de aço inoxidável e enfraquecendo o suporte de fundo para a sucata. O mercado como um todo apresentou tendência estável, mas levemente fraca. No geral, a modesta recuperação dos futuros e a demanda de reposição de estoques antes do feriado foram insuficientes para compensar múltiplos fatores baixistas, incluindo a fraca demanda dos usuários finais e as expectativas de oferta flexível. As esperanças de uma recuperação na alta temporada agora desapareceram completamente, e a demanda de reposição de estoques dos usuários finais permanece...
há 7 horas
[SMM Analysis] Ventos contrários macroeconômicos se materializam, futuros se recuperam; liberação de demanda essencial pré-feriado impulsiona redução dos estoques de aço inoxidável
há 7 horas
[SMM Analysis] Ventos contrários macroeconômicos se materializam, futuros se recuperam; liberação de demanda essencial pré-feriado impulsiona redução dos estoques de aço inoxidável
Leia mais
[SMM Analysis] Ventos contrários macroeconômicos se materializam, futuros se recuperam; liberação de demanda essencial pré-feriado impulsiona redução dos estoques de aço inoxidável
[SMM Analysis] Ventos contrários macroeconômicos se materializam, futuros se recuperam; liberação de demanda essencial pré-feriado impulsiona redução dos estoques de aço inoxidável
[Análise SMM] Ventos contrários macroeconômicos se materializam, futuros se recuperam, demanda pontual pré-feriado libera redução de estoques de aço inoxidável SMM, 24 de setembro: Nesta semana, o estoque social de aço inoxidável manteve sua tendência de redução, com o ponto médio do estoque recuando de forma constante e a pressão do acúmulo de oferta no mercado diminuindo ainda mais. O estoque total nos dois principais mercados de Wuxi e Foshan recuou significativamente, e o ritmo de redução de estoques se ampliou nesta semana. Nesta semana, a recuperação do sentimento macroeconômico, combinada com a liberação de demanda pontual pré-feriado, impulsionou a contínua redução dos estoques de aço inoxidável. Com o aumento da taxa de juros pelo Fed dos EUA já concretizado, os ventos contrários macroeconômicos que pesavam sobre o mercado foram amplamente precificados, aliviando significativamente o sentimento pessimista do mercado. Os futuros de aço inoxidável se fortaleceram em um movimento de recuperação, elevando os preços à vista em conjunto e reavivando visivelmente a atividade de negociação no mercado. Às vésperas do feriado do Festival do Meio-Outono, os usuários finais a jusante concentraram a liberação de sua demanda pontual de aquisição em fases para garantir a produção normal antes da pausa, impulsionando a atividade de consultas e transações e melhorando a eficiência da absorção de estoques. Sob a combinação de ventos favoráveis da recuperação do sentimento nos futuros, do aquecimento dos preços à vista e da reposição pontual concentrada pré-feriado, a oferta do mercado foi efetivamente absorvida, impulsionando o estoque social para baixo de forma constante. De modo geral, a materialização dos ventos contrários macroeconômicos restaurando a confiança do mercado, os futuros mais fortes elevando os preços à vista e a liberação concentrada de demanda pontual pré-feriado dos usuários finais foram os principais impulsionadores da redução sustentada e substancial dos estoques de aço inoxidável desta semana. No estágio atual, o pessimismo do mercado está gradualmente se dissipando, a recuperação de baixo nível nos futuros continua e, com a demanda pontual pré-feriado fornecendo suporte, o ritmo de redução de estoques continua se fortalecendo. No curto prazo, à medida que os ventos contrários macroeconômicos são totalmente precificados e o sentimento do mercado se recupera de forma constante, a pressão de acúmulo de estoques continua a diminuir. Apoiado pela liberação ordenada da demanda pontual dos usuários finais, o estoque provavelmente estenderá sua tendência de redução moderada...
há 7 horas