China Weekly Inventory Summary and Data Wrap (May 12)

Publicado: May 12, 2023 18:30 (GMT+8)
Fonte: SMM
This is a roundup of China's metals weekly inventory as of May 12.

SHANGHAI, May 12 (SMM) - This is a roundup of China's metals weekly inventory as of May 12.

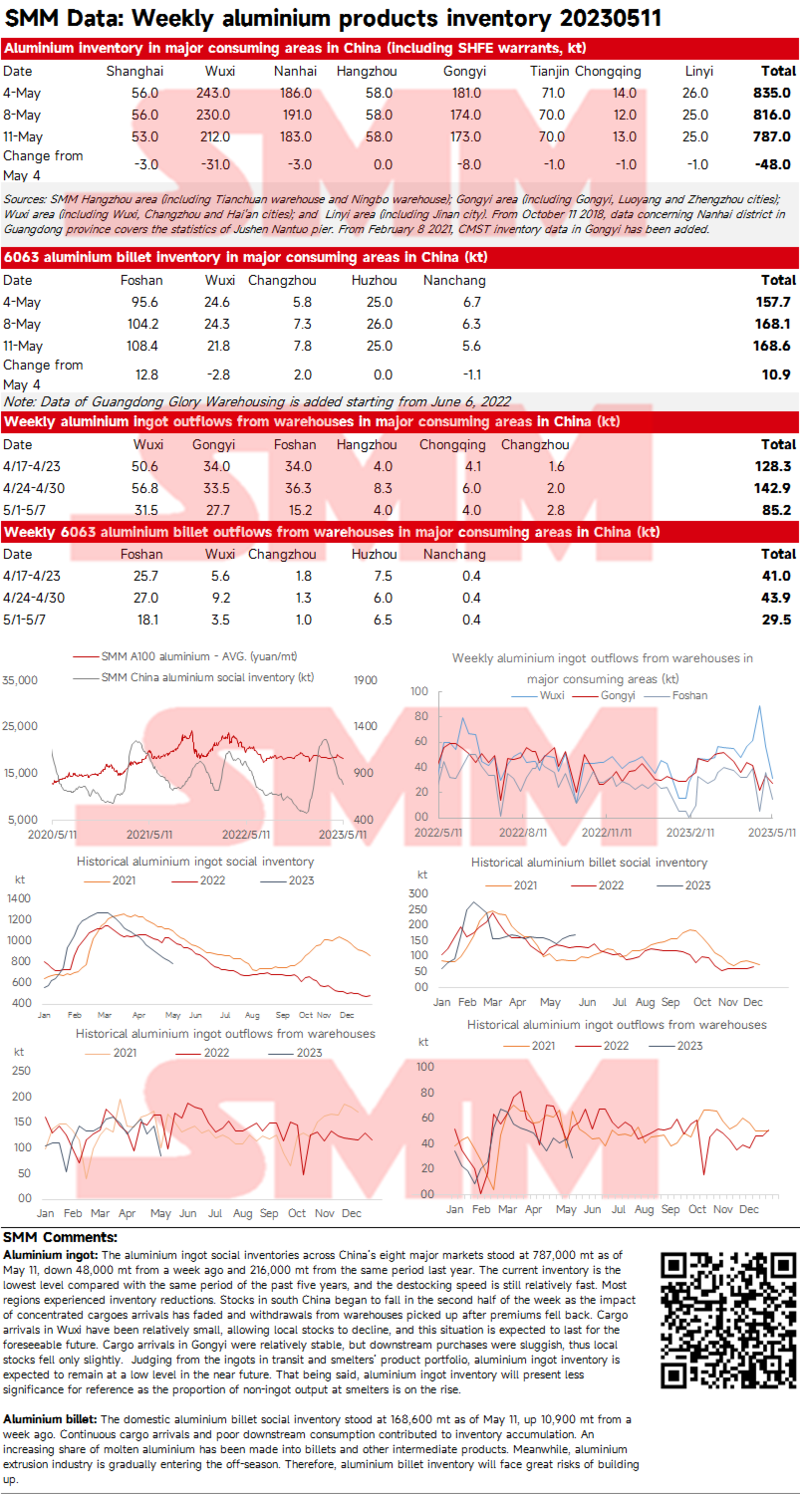
Weekly Updates on China Aluminium Ingot and Billet Inventory as of May 11

Aluminium ingot: The aluminium ingot social inventories across China’s eight major markets stood at 787,000 mt as of May 11, down 48,000 mt from a week ago and 216,000 mt from the same period last year. The current inventory is the lowest level compared with the same period of the past five years, and the destocking speed is still relatively fast. Most regions experienced inventory reductions. Stocks in south China began to fall in the second half of the week as the impact of concentrated cargoes arrivals has faded and withdrawals from warehouses picked up after premiums fell back. Cargo arrivals in Wuxi have been relatively small, allowing local stocks to decline, and this situation is expected to last for the foreseeable future. Cargo arrivals in Gongyi were relatively stable, but downstream purchases were sluggish, thus local stocks fell only slightly.  Judging from the ingots in transit and smelters’ product portfolio, aluminium ingot inventory is expected to remain at a low level in the near future. That being said, aluminium ingot inventory will present less significance for reference as the proportion of non-ingot output at smelters is on the rise. 
Aluminium billet: The domestic aluminium billet social inventory stood at 168,600 mt as of May 11, up 10,900 mt from a week ago. Continuous cargo arrivals and poor downstream consumption contributed to inventory accumulation. An increasing share of molten aluminium has been made into billets and other intermediate products. Meanwhile, aluminium extrusion industry is gradually entering the off-season. Therefore, aluminium billet inventory will face great risks of building up. 
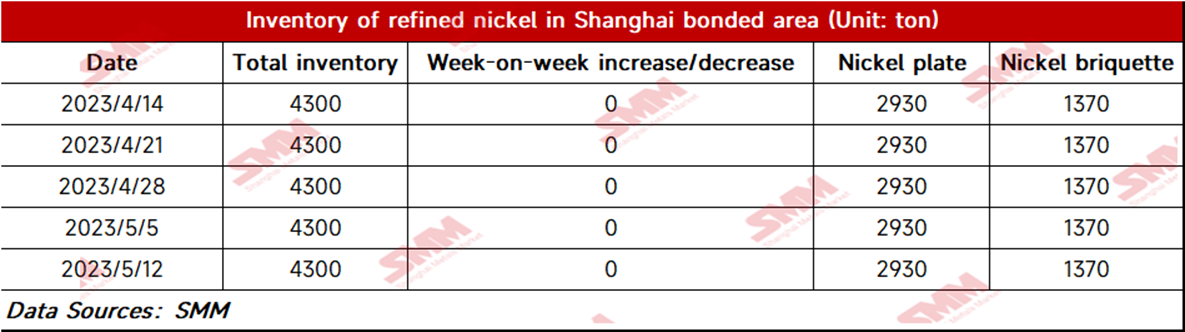
Pure Nickel Bonded Zone Inventory Stands Flat from May 5

As of May 12, bonded zone inventory of nickel stood flat WoW at 4,300 mt. The inventory of nickel briquettes was 1,370 mt, and that of nickel plates was 2,930 mt. The import window remained closed amid the decline in the SHFE/LME nickel price ratio, which cast no influence on imports of nickel plates under long-term contracts priced in RMB. And some spot pure nickel still flowed into the Chinese market.
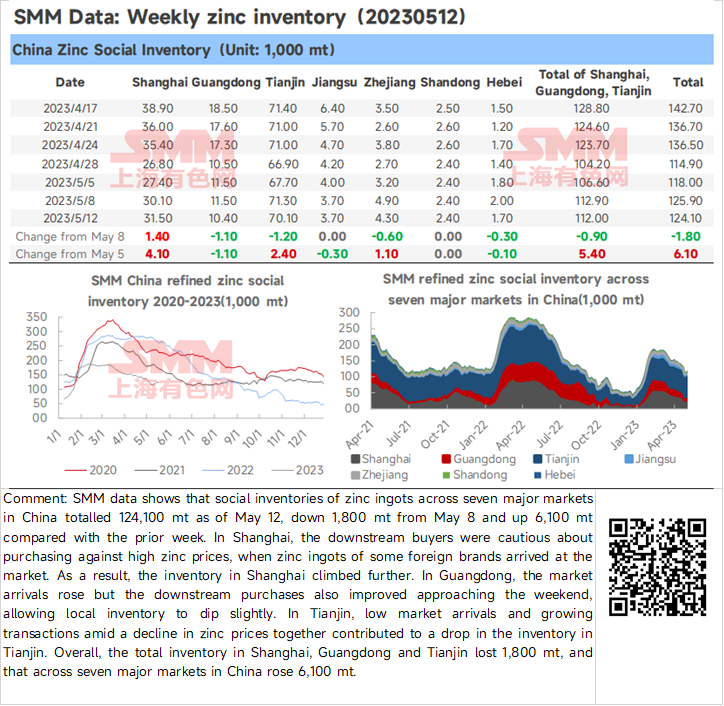
Zinc Ingot Social Inventory Down 1,800 mt from this Monday

SMM data shows that social inventories of zinc ingots across seven major markets in China totalled 124,100 mt as of May 12, down 1,800 mt from May 8 and up 6,100 mt compared with the prior week. In Shanghai, the downstream buyers were cautious about purchasing against high zinc prices, when zinc ingots of some foreign brands arrived at the market. As a result, the inventory in Shanghai climbed further. In Guangdong, the market arrivals rose but the downstream purchases also improved approaching the weekend, allowing local inventory to dip slightly. In Tianjin, low market arrivals and growing transactions amid a decline in zinc prices together contributed to a drop in the inventory in Tianjin. Overall, the total inventory in Shanghai, Guangdong and Tianjin lost 1,800 mt, and that across seven major markets in China rose 6,100 mt.
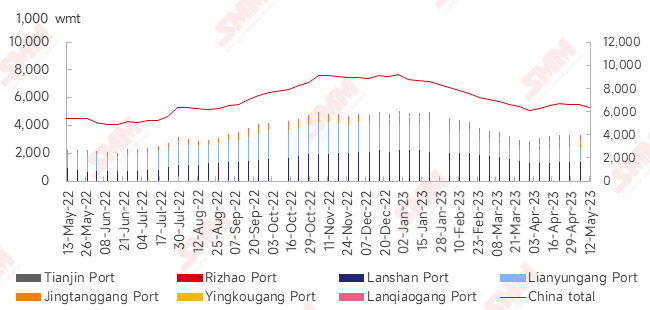
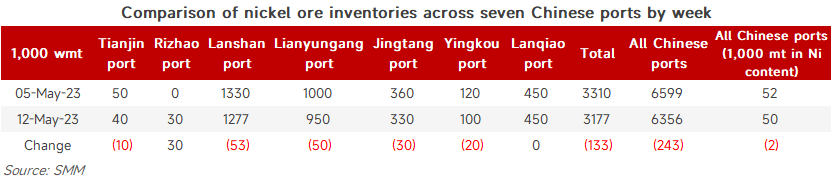
Nickel Ore Inventories at Chinese Ports down 243,000 wmt WoW

As of May 12, the nickel ore inventories at Chinese ports dropped 243,000 wmt from a week earlier to 6.36 million wmt. The total Ni content stood at 50,000 mt. The port inventory of nickel ore across seven major Chinese ports stood at 3.18 million wmt, down 133,000 wmt WoW. Nickel ore prices rose slightly during the week. The buyers resumed their rigid-demand purchases this week, but the mines intended to quote higher. Mines in the Philippines will ship spot ore gradually in May despite the poor weather conditions in the country. Therefore, the port inventory may maintain an upward track in the near future.
Silicon metal social inventory increased as producers in Yunnan shipped cargoes to social warehouses in Kunming

 Social inventories of silicon metal in China’s three major regions totalled 160,000 mt as of May 12, up 3,000 mt from a week ago. During the week, silicon metal prices fell amid market panic. However, transactions were muted. Cargo inflows and outflows in warehouses at Tianjin Port and Huangpu Port were limited, leaving local stocks little changed. Stocks in Kunming rose mainly because silicon metal plants shipped cargoes to social warehouses in the region, with 421# silicon metal recording the biggest inventory growth. Total silicon metal social inventories remained high.

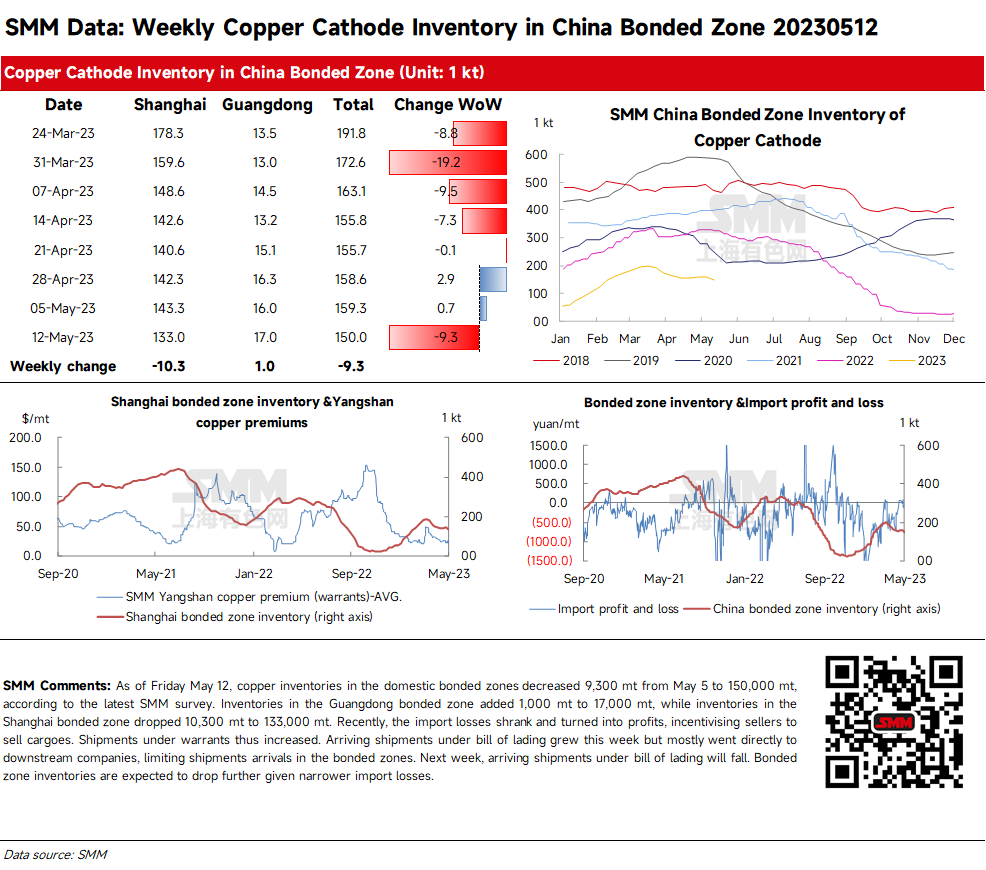
Copper inventories in the domestic bonded zones fell this week

As of Friday May 12, copper inventories in the domestic bonded zones decreased 9,300 mt from May 5 to 150,000 mt, according to the latest SMM survey.

Inventories in the Guangdong bonded zone added 1,000 mt to 17,000 mt, while inventories in the Shanghai bonded zone dropped 10,300 mt to 133,000 mt.

Recently, the import losses shrank and turned into profits, incentivising sellers to sell cargoes. Shipments under warrants thus increased. Arriving shipments under bill of lading grew this week but mostly went directly to downstream companies, limiting shipments arrivals in the bonded zones.

Next week, arriving shipments under bill of lading will fall. Bonded zone inventories are expected to drop further given narrower import losses.


Declaração sobre a Fonte de Dados: Com exceção das informações publicamente disponíveis, todos os demais dados são processados pela SMM com base em informações publicamente disponíveis, comunicação de mercado e com base no modelo de base de dados interna da SMM. São apenas para referência e não constituem recomendações para a tomada de decisão.

Para quaisquer perguntas ou para obter mais informações, entre em contato: lemonzhao@smm.cn
Para mais informações sobre como aceder aos nossos relatórios de investigação, entre em contato:service.en@smm.cn
Notícias Relacionadas
KGHM e South32 lançam expansão de US$ 725 milhões em Sierra Gorda, elevando a capacidade de cobre em 26%
há 2 horas
KGHM e South32 lançam expansão de US$ 725 milhões em Sierra Gorda, elevando a capacidade de cobre em 26%
Leia mais
KGHM e South32 lançam expansão de US$ 725 milhões em Sierra Gorda, elevando a capacidade de cobre em 26%
KGHM e South32 iniciaram a construção de uma quarta linha de moagem na mina de cobre-molibdênio Sierra Gorda, na região de Atacama, no Chile. A expansão de US$ 725 milhões terá duração de três anos a partir de janeiro de 2027, com conclusão até o final de 2029 e produção plena no segundo semestre de 2030. A capacidade de processamento de minério aumentará 26%, de 131.000 toneladas por dia para 165.000 tpd. A produção anual de cobre deve subir de 165.000 toneladas em 2025 para 195.000 toneladas, com 6.000 toneladas de molibdênio, 58.000 onças de ouro e 1,7 milhão de onças de prata como subprodutos. O projeto criará mais de 900 empregos diretos e será financiado pelo fluxo de caixa operacional e por dívida. Espera-se que os custos operacionais unitários caiam cerca de 10%.
há 2 horas
Emerita estende a revisão final do PFS da Faixa Piritosa Ibérica Ocidental, com divulgação prevista para as próximas semanas
há 3 horas
Emerita estende a revisão final do PFS da Faixa Piritosa Ibérica Ocidental, com divulgação prevista para as próximas semanas
Leia mais
Emerita estende a revisão final do PFS da Faixa Piritosa Ibérica Ocidental, com divulgação prevista para as próximas semanas
Emerita Resources forneceu uma atualização sobre o Estudo de Viabilidade Preliminar (PFS) do seu projeto polimetálico Iberian Belt West, na Espanha, afirmando que o estudo está bastante avançado, mas ainda em revisão técnica final. A empresa informou que o processo de revisão foi ampliado para incluir supervisão técnica e de garantia de qualidade adicional antes da publicação. Como resultado, a Emerita agora espera que o PFS seja divulgado nas próximas semanas, em vez do prazo anteriormente indicado. O Iberian Belt West contém mineralização de cobre, zinco, chumbo, ouro e prata e é um dos principais ativos em fase de desenvolvimento da Emerita na Espanha. Espera-se que o PFS forneça detalhes atualizados sobre o plano de mina proposto, configuração do processamento, requisitos de capital, custos operacionais e economia do projeto. A Emerita afirmou que o trabalho de revisão adicional visa garantir consistência e completude entre as disciplinas técnicas que contribuem para o estudo antes de sua finalização. A empresa não anunciou uma data de publicação específica revisada, e nenhum novo dado de produção, capital ou econômico foi divulgado na atualização mais recente. A revisão estendida adia o próximo grande marco técnico do Iberian Belt West, mas a empresa continua indicando que o PFS está próximo da conclusão. Para o mercado de cobre, a importância do estudo dependerá do perfil de produção e da economia do projeto finalmente divulgados, particularmente a contribuição do cobre em relação aos outros metais pagáveis do projeto. A atenção, portanto, permanecerá voltada para o momento da divulgação do PFS e se o estudo final alterará materialmente as perspectivas de desenvolvimento do projeto.
há 3 horas
Cascadia Intersecta 75,55 m com 1,19% de Cu no Projeto de Cobre-Ouro Carmacks
há 3 horas
Cascadia Intersecta 75,55 m com 1,19% de Cu no Projeto de Cobre-Ouro Carmacks
Leia mais
Cascadia Intersecta 75,55 m com 1,19% de Cu no Projeto de Cobre-Ouro Carmacks
Cascadia Minerals relatou resultados adicionais de perfuração de seu programa de exploração de 2026 no projeto de cobre-ouro Carmacks, em Yukon, Canadá, com novas perfurações de expansão estendendo a mineralização na Zona 2000S além dos limites do Recurso Mineral existente. O furo de sondagem CD-26-058 retornou 75,55 metros com teor de 1,19% de cobre, 0,97 g/t de ouro, 10,4 g/t de prata e 335 ppm de molibdênio, equivalente a 2,18% de cobre equivalente. O intervalo incluiu 48,66 metros com teor de 1,61% de cobre, 1,39 g/t de ouro, 15,1 g/t de prata e 475 ppm de molibdênio, equivalente a 3,03% de CuEq. No mesmo furo, um intervalo de maior teor de 14,50 metros retornou 2,30% de cobre, 2,68 g/t de ouro, 29,5 g/t de prata e 1.015 ppm de molibdênio, equivalente a 5,08% de CuEq. Um segundo furo, CD-26-059, interceptou 93,99 metros com teor de 0,96% de cobre, 0,70 g/t de ouro, 4,6 g/t de prata e 919 ppm de molibdênio, equivalente a 1,94% de CuEq. Isso incluiu 63,97 metros com 1,26% de cobre, 0,96 g/t de ouro, 6,3 g/t de prata e 1.049 ppm de molibdênio, equivalente a 2,52% de CuEq. A Cascadia afirmou que os resultados mais recentes continuam a expandir a mineralização na Zona 2000S além dos limites do Recurso Mineral atual e destacam a natureza de maior teor da extensão. Os intervalos de perfuração relatados representam espessuras perfuradas, com larguras verdadeiras estimadas em aproximadamente 60–70%. Os resultados mais recentes de expansão indicam que a mineralização de cobre-ouro na Zona 2000S se estende além dos limites do atual Recurso Mineral de Carmacks. Os intervalos amplos e as zonas internas de maior teor poderiam apoiar uma futura expansão do recurso se perfurações adicionais confirmarem a continuidade. No entanto, as novas interseções ainda não foram incorporadas a uma Estimativa de Recurso Mineral atualizada, o que significa que seu impacto final na escala do projeto e no planejamento da mina ainda está por ser determinado.
há 3 horas

