China Weekly Inventory Summary and Data Wrap (Dec 3)

Publicado: Dec 3, 2021 20:00
This is a roundup of China's metals weekly inventory as of December 3.

SHANGHAI, Dec 3 (SMM) - This is a roundup of China's metals weekly inventory as of December 3.

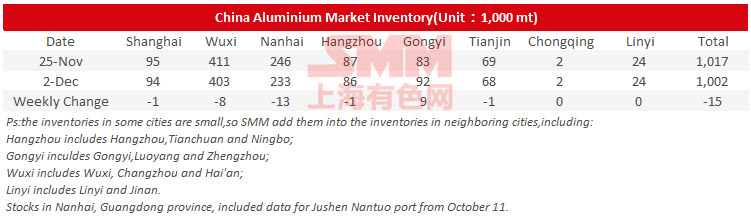
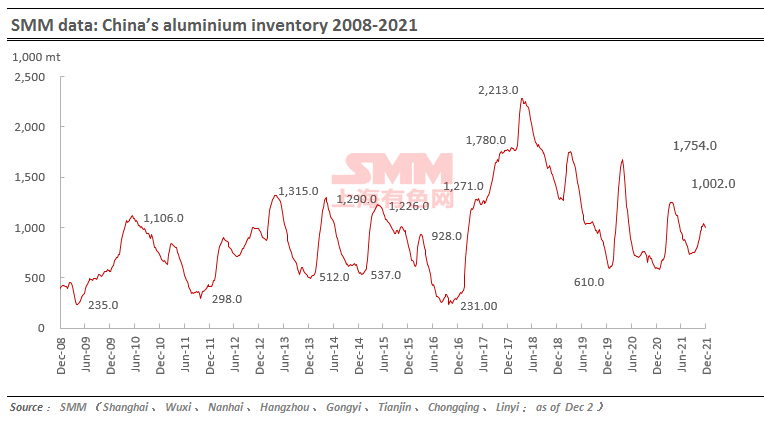
Aluminium Social Inventories Dropped 15,000 mt on Week

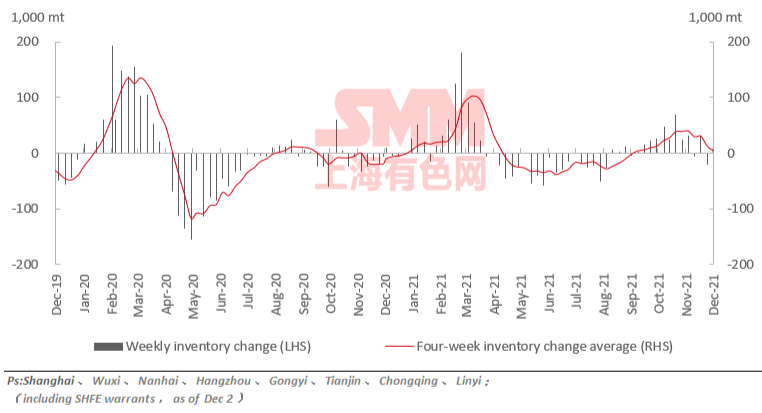
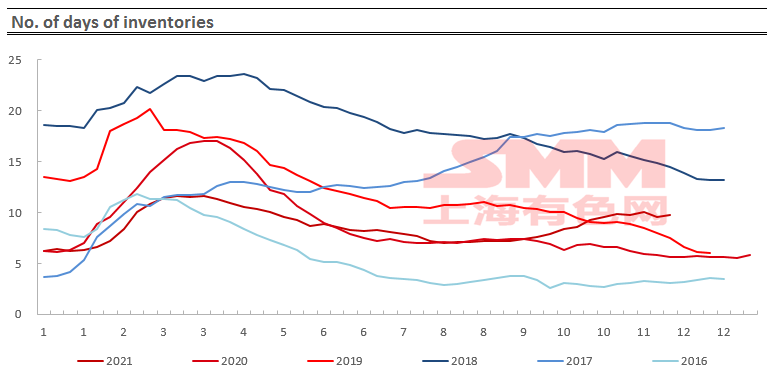
SMM data showed that China's social inventories of aluminium across eight consumption areas dropped 15,000 mt on the week to 1 million mt as of December 2, mainly contributed by Nanhai, Shanghai and Wuxi. The inventory in Gongyi rose on the week.
Aluminium Billet Inventories Down 7,200 mt on Week

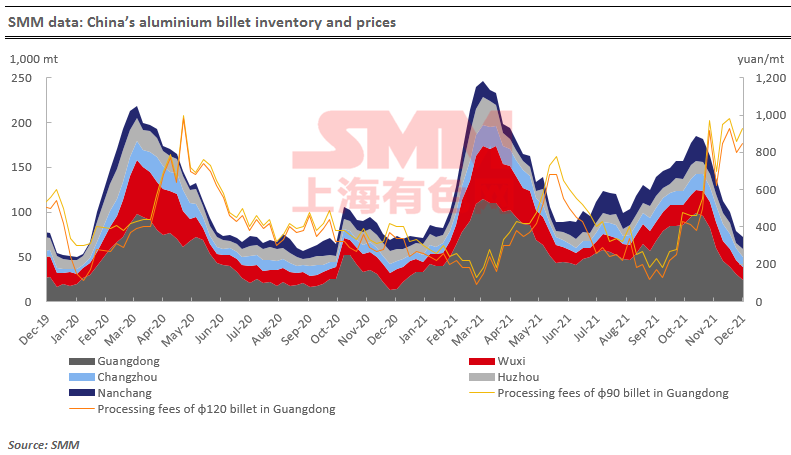
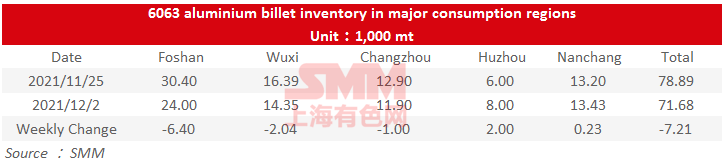
The stocks of aluminium billet in five major consumption areas dropped 7,200 mt to 71,700 mt on December 2 from a week ago, a decrease of 9.14%. And the inventory has been falling for seven straight weeks.

Foshan was still the largest contributor to the falling social inventory, and the local inventory dropped 6,400 mt or 21.05% on the week. The inventories in Wuxi and Changzhou also declined, while Huzhou and Nanchang both saw slightly rising inventories. The declines of weekly social inventory was still caused by the falling arrivals for aluminium billet.

Looking forward, the downstream sectors of aluminium billet became less interest in purchasing, and some of them turned to aluminium ingot as the conversion margin of aluminium billet was high compared with the re-smelting costs. Meanwhile, the warehouses reported that the transportation in north-west China is still disrupted. Hence the social inventory will keep falling but at a much slower pace, and there is also possibility that the inventory would rise on the week.
Copper Inventory in Major Chinese Markets Dipped 6,700 mt on Week

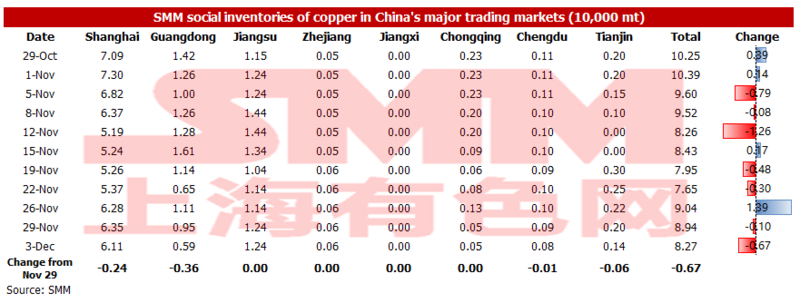
As of Friday December 3, the copper inventory across major Chinese markets fell 6,700 mt from Monday to 82,700 mt. The declines were mainly seen in Shanghai, Guangdong and Tianjin.

Specifically, the inventory in Shanghai decreased by 2,400 mt to 61,100 mt, and the inventory in Guangdong decreased 3,600 mt to 5,900 mt. The inventory in Tianjin declined 600 mt to 1,400 mt. The copper price continued to fall this week. And downstream companies stockpiled actively on adequate cash flows at the start of the month, which were the main reasons for the decline in inventories.

In addition, the invoice issuance issue for imported copper remains as a trouble in December, making it difficult to clear a large volume of imported copper into the domestic market. The smelters that undertook maintenance resume production. The volume of imported copper is unlikely to grow. The total supply is likely to grow slightly. The consumption is expected to remain stable as long as the copper prices do not rise sharply. Therefore, the inventory may increase slightly. And there is room for the spot premiums to drop, but the decline will not be significant.
Copper Inventory in China Bonded Area Dipped 5,700 mt

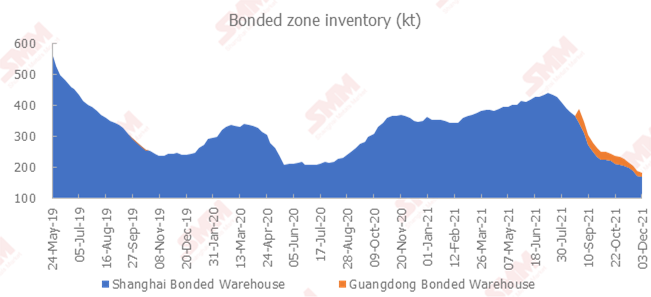
The copper inventories in the domestic bonded zones dipped 5,700 mt from November 26 to 183,500 mt as of Friday December 3, the eighth consecutive week of decline, according to the most recent SMM survey.

The inventory in the Shanghai bonded zone decreased 4,700 mt to 169,600 mt, and the inventory in the Guangdong bonded zone fell 1,000 mt to 13,900 mt. There were inflows of cargoes under warrants which were imported when the SHFE/LME copper price ratio was profitable. The arriving shipments decreased. Meanwhile, it has been difficult for some ships to call at ports due to the strengthening of the customs' quarantine work on inbound ships. And the port work efficiency was low. As such, the bonded zone inventories continued to decline.
Zinc Inventories Down 5,000 mt on the Week

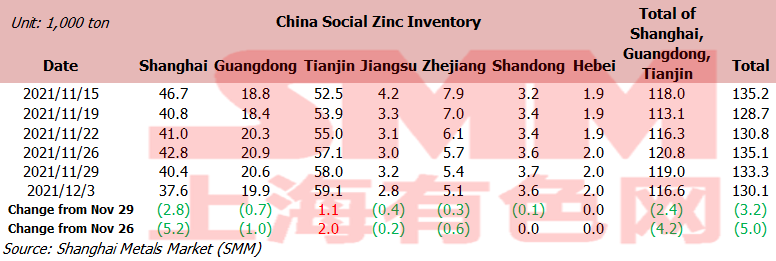
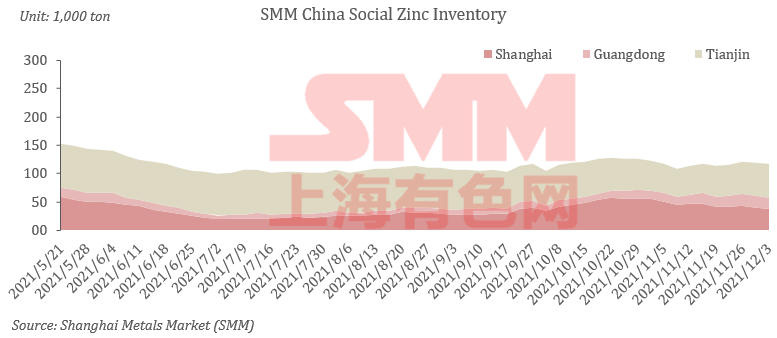
SHANGHAI, Dec 3 (SMM)—Total zinc inventories across seven Chinese markets stood at 130,100 mt as of December 3, down 3,200 mt from November 29 and 5,000 mt from November 26.

The inventory in Shanghai declined as only a small amount of imported zinc arrived and downstream producers began to restock goods after digesting government stockpiles. The stocks in Guangdong declined slightly as the arrivals of goods declined on the week and shipments stabilised. Tianjin saw an increase in the stocks as downstream producers mainly restocked on rigid demand. Inventories in Shanghai, Guangdong and Tianjin fell 4,200 mt, and inventories across seven Chinese markets decreased 5,000 mt.
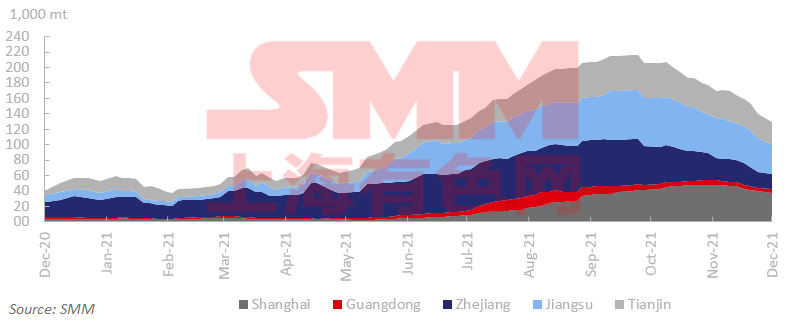
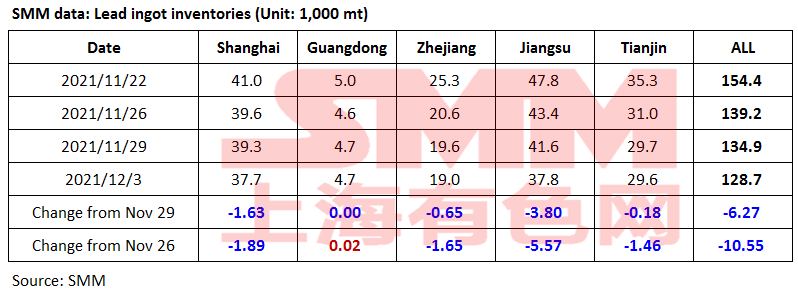
Lead Ingot Social Inventory Down 6,300 mt on Week

The social inventory of lead ingots across Shanghai, Guangdong, Zhejiang, Jiangsu and Tianjin decreased 10,600 mt from November 26 and 6,300 mt from November 29 to 128,700 mt as of December 3.

The secondary lead smelters in Jiangsu and Anhui continued the maintenance, and some smelters in Jianxi reduced the production under the inspections of Solid Waste Management Centre.

The Ministry of Ecology issued a notice on December 1 that the second round of the fifth batch of central environmental protection inspections was fully launched, and four inspection teams will be stations in Heilongjiang, Guizhou, Shaanxi, and Ningxia for one month. Some secondary lead smelters in Guizhou have reduced the production, and the downstream users consumed the social stocks in surrounding areas.

Some primary lead smelters will end maintenance next week, and the output is expected to increase. The lead ingot exports may drop as the export causes losses amid rising SHFE/LME price ratio. The lead ingot social inventory may drop more slowly.
Silicon Metal Social Inventory Increased 3,000 mt on Week

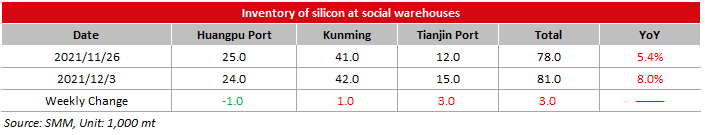
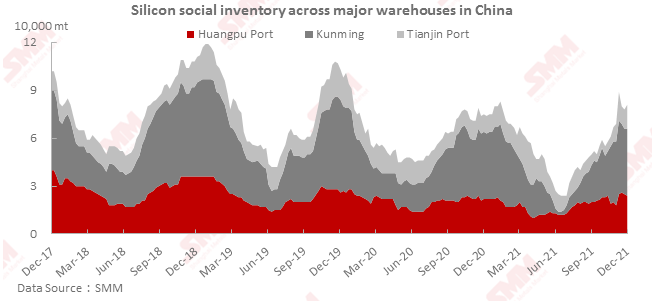
The social inventory of silicon metal across Huangpu port, Kunming city and Tianjin port increased 3,000 mt from the previous week to 81,000 mt as of Friday December 3.

The operating rates across the plants in south and north China remained hight. The silicon metal inventories were transferred from factories to social warehouses. The social inventory increased amid sluggish transactions.
Nickel Ore Inventories at Chinese Ports Fell 169,000 wmt

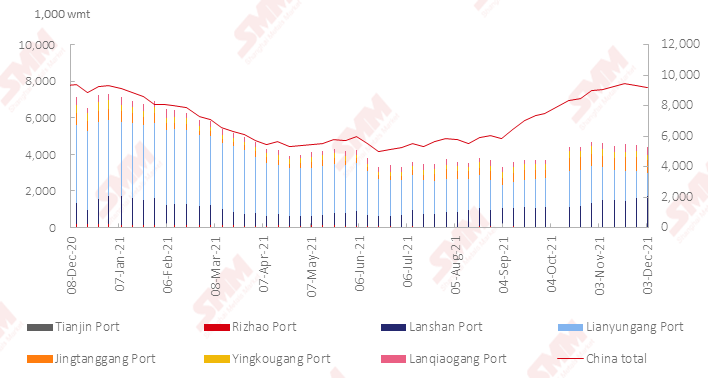
The nickel ore inventory at Chinese ports fell 169,000 wmt to 9.18 million wmt as of December 3. Total Ni content stood at 72,100 mt. The total inventory at seven major ports stood at around 4.39 million wmt, a decline of 129,000 wmt from a week earlier.

Lanshan port saw a severe backlog of cargoes and face great pressure of slow shipments from ports. Jingtang port also met difficulties in shipping cargoes.

The arriving shipments of nickel ore have decreased recently. The nickel ore inventory is expected to slide further in the short term.
SHFE/LME Nickel Price Ratio Rallied

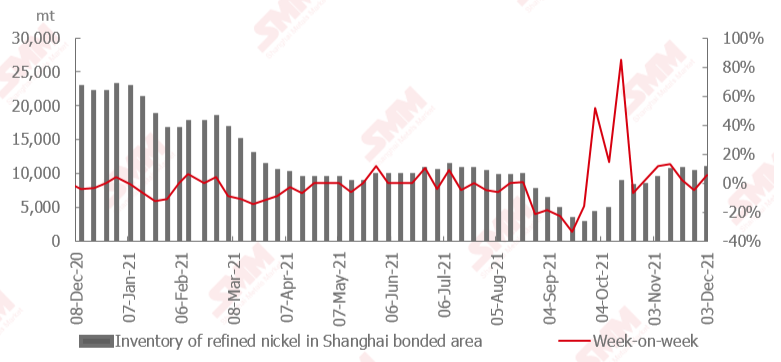
The SHFE/LME nickel price ratio rallied this week after remaining sluggish for several consecutive weeks. SMM believes that the resurgence of the COVID-19 pandemic has triggered overseas concerns over the collapse in the demand.

The domestic demand was stable. Meanwhile, the arriving shipments in China continued to decrease. However, the output of nickel sulphate and stainless steel remained high. The domestic nickel inventory declined this week.

Large volumes of planned shipments arrivals of nickel briquette and nickel plate may impact the domestic supply. This combined with the weak downstream buying interest will increase domestic inventory. As such, the upside room for the SHFE/LME nickel price ratio will be limited.
Declaração sobre a Fonte de Dados: Com exceção das informações publicamente disponíveis, todos os demais dados são processados pela SMM com base em informações publicamente disponíveis, comunicação de mercado e com base no modelo de base de dados interna da SMM. São apenas para referência e não constituem recomendações para a tomada de decisão.

Para quaisquer perguntas ou para obter mais informações, entre em contato: lemonzhao@smm.cn
Para mais informações sobre como aceder aos nossos relatórios de investigação, entre em contato:service.en@smm.cn
Notícias Relacionadas
[SMM Flash de Cromo] Transnet registra primeiro lucro em quatro anos com volumes ferroviários subindo 4,9% para 167,9 Mt
há 5 horas
[SMM Flash de Cromo] Transnet registra primeiro lucro em quatro anos com volumes ferroviários subindo 4,9% para 167,9 Mt
Leia mais
[SMM Flash de Cromo] Transnet registra primeiro lucro em quatro anos com volumes ferroviários subindo 4,9% para 167,9 Mt
[SMM Flash de Cromo] Transnet registra primeiro lucro em quatro anos com volumes ferroviários subindo 4,9% para 167,9 Mt
A Transnet, grupo estatal de logística de carga da África do Sul, reportou lucro de R$ 4,6 bilhões no exercício encerrado em 31 de março de 2026, seu primeiro lucro anual em quatro anos, revertendo prejuízo de R$ 1,9 bilhão no ano anterior. A receita subiu 7,1%, para R$ 88,6 bilhões, impulsionada por maiores volumes ferroviários e dutoviários, além de aumentos tarifários médios ponderados. Os volumes ferroviários, operados pela maior divisão da Transnet, cresceram 4,9%, de 160,1 milhões de toneladas para 167,9 milhões de toneladas, enquanto os volumes dutoviários aumentaram 6,9%, para 14,3 bilhões de litros. O EBITDA subiu 0,7%, para R$ 30,9 bilhões, com margem EBITDA 2,2 pontos percentuais menor, em 34,8%, e as despesas operacionais líquidas aumentaram 10,8%, para R$ 57,7 bilhões. Parte substancial do lucro decorreu de uma transação não recorrente, e não das operações. A Transnet alienou participação de 49,999% no Terminal Gateway de Durban para a International Container Terminal Services Inc. por R$ 10,5 bilhões, com efeito a partir de 1º de janeiro de 2026, gerando lucro de R$ 12,5 bilhões na alienação, incluindo ajuste de valor justo relacionado. A CEO do grupo, Michelle Phillips, afirmou que a empresa ainda tem um longo caminho pela frente na recuperação, observando que os volumes ferroviários permanecem abaixo da meta de 180 milhões de toneladas anunciada anteriormente, que ela descreveu como pré-requisito para o equilíbrio operacional do negócio subjacente. Os empréstimos subiram para R$ 150,7 bilhões, e o investimento de capital totalizou R$ 23,3 bilhões no ano, com mais R$ 129,1 bilhões planejados para os próximos cinco anos. Os resultados são relevantes para o setor de cromo da África do Sul, que depende da rede ferroviária e portuária da Transnet para movimentar volumes recordes de exportação de minério de cromo, e onde as restrições logísticas ferroviárias e portuárias têm sido repetidamente citadas por entidades do setor como entrave estrutural à competitividade das ferroligas, forçando maior dependência do transporte rodoviário, mais caro. A Transnet também reportou avanços na abertura de sua malha ferroviária a operadores terceirizados, tendo concluído Acordos de Acesso Ferroviário com 11 empresas operadoras de trens, com os primeiros serviços previstos para começar no exercício de 2026/27. Os resultados da Transnet não divulgaram volumes específicos de minério de cromo ou ferroligas dentro dos números ferroviários ou portuários, deixando não quantificada a extensão de qualquer melhoria no desempenho logístico específico do cromo.
há 5 horas
[SMM Flash de Cromo] Outokumpu assina acordo de suporte de solo de longo prazo para Kemi, a única mina de cromo em operação na Europa
há 6 horas
[SMM Flash de Cromo] Outokumpu assina acordo de suporte de solo de longo prazo para Kemi, a única mina de cromo em operação na Europa
Leia mais
[SMM Flash de Cromo] Outokumpu assina acordo de suporte de solo de longo prazo para Kemi, a única mina de cromo em operação na Europa
[SMM Flash de Cromo] Outokumpu assina acordo de suporte de solo de longo prazo para Kemi, a única mina de cromo em operação na Europa
A fornecedora global de produtos de infraestrutura para mineração Jennmar firmou uma parceria de longo prazo com a produtora de aço inoxidável Outokumpu Corporation para fornecer produtos de controle de terreno para a mina de Kemi, na Finlândia, a maior mina subterrânea do país e a única mina de cromo em operação na Europa. A Jennmar criou uma entidade dedicada, a Jennmar Finland, para simplificar as transações comerciais para a Outokumpu e as equipes de gestão da mina. Sob o acordo plurianual, a Jennmar fornecerá uma gama completa de equipamentos de suporte de terreno adaptados às condições subterrâneas de Kemi, incluindo tirantes de teto, tirantes de cabo, telas, acessórios de aço e resinas bombeáveis. A empresa afirmou que utilizará sua cadeia de suprimentos global e expertise técnica para apoiar a segurança, a estabilidade e a eficiência produtiva da operação, e trabalhará com a gestão da mina de Kemi e as equipes técnicas subterrâneas em um processo estruturado de gestão de mudanças visando otimizar as operações de mineração. O presidente da Jennmar Europe, Mike Petkovich, descreveu Kemi como uma das maiores e mais impressionantes operações de mineração da Europa. A mina de Kemi tem capacidade de processamento de minério de 2,7 milhões de toneladas por ano e fornece o cromo que alimenta a produção de ferrocromo e aço inoxidável da Outokumpu em Tornio, no norte da Finlândia, tornando-a um raro exemplo de cadeia de valor de cromo totalmente integrada da mina ao aço inoxidável operando dentro da Europa. A Outokumpu opera unidades de produção na Finlândia, Alemanha, Suécia, Países Baixos, Estados Unidos e México. O acordo ressalta o investimento contínuo na confiabilidade operacional da única fonte doméstica de minério de cromo da Europa em um momento em que os produtores de ferrocromo da região enfrentam concorrência sustentada de material importado de menor custo.
há 6 horas
[SMM Flash de Cromo] Minério de cromo entre os únicos dois setores de mineração da África do Sul a crescer em julho, enquanto a produção cai 7,5%
há 6 horas
[SMM Flash de Cromo] Minério de cromo entre os únicos dois setores de mineração da África do Sul a crescer em julho, enquanto a produção cai 7,5%
Leia mais
[SMM Flash de Cromo] Minério de cromo entre os únicos dois setores de mineração da África do Sul a crescer em julho, enquanto a produção cai 7,5%
[SMM Flash de Cromo] Minério de cromo entre os únicos dois setores de mineração da África do Sul a crescer em julho, enquanto a produção cai 7,5%
A produção mineral da África do Sul caiu 7,5% em termos anuais em julho de 2026, com dez dos doze setores de mineração do país registrando quedas, de acordo com o último relatório de Mineração: Produção e Vendas da Statistics South Africa. O minério de cromo foi um dos únicos dois setores a apresentar crescimento, subindo 13,7% em relação ao ano anterior, ao lado do minério de manganês, com 4,9%. Os metais do grupo da platina foram o maior contribuinte negativo, com produção 13,5% menor e subtraindo 3,2 pontos percentuais do índice geral. A produção de carvão caiu 7,5%, contribuindo com -2 pontos percentuais, enquanto o minério de ferro recuou 8,1%, com -1,3 ponto percentual. Os diamantes registraram a queda mais acentuada, de 48,2%, com o níquel em baixa de 18,8%, além de produção mais fraca em ouro e cobre. Em base ajustada sazonalmente, a produção mineral diminuiu 1,9% na comparação mensal em julho, após uma alta marginal de 0,1% em junho e uma queda de 5,6% em maio. O minério de cromo também se destacou no lado das vendas. As vendas de minerais a preços correntes caíram 5,6% em termos anuais em julho, com o ouro como o maior contribuinte negativo, já que as vendas recuaram 33,4%, subtraindo 8,5 pontos percentuais. As vendas de outros minerais não metálicos caíram 26% e as de níquel, 51,7%. Em contrapartida, as vendas de minério de cromo subiram 20%, contribuindo com 1,6 ponto percentual e figurando como o maior contribuinte positivo, com as vendas de carvão em alta de 5%, somando mais 1 ponto percentual. As vendas de minerais ajustadas sazonalmente a preços correntes caíram 15,1% na comparação mensal em julho, após um aumento de 2% em junho. O estatístico-chefe de pesquisas da Stats SA, Jean-Pierre Terblanche, caracterizou o mês como uma queda anual significativa para o setor como um todo, com o minério de cromo e o manganês como exceções a uma contração ampla.
há 6 horas