[SMM Revisión diaria de barras de refuerzo] Los fundamentos siguen sin catalizadores, el sentimiento de noticias continúa perturbando el mercado

Publicado: Nov 05, 2026 17:15 (GMT+8)

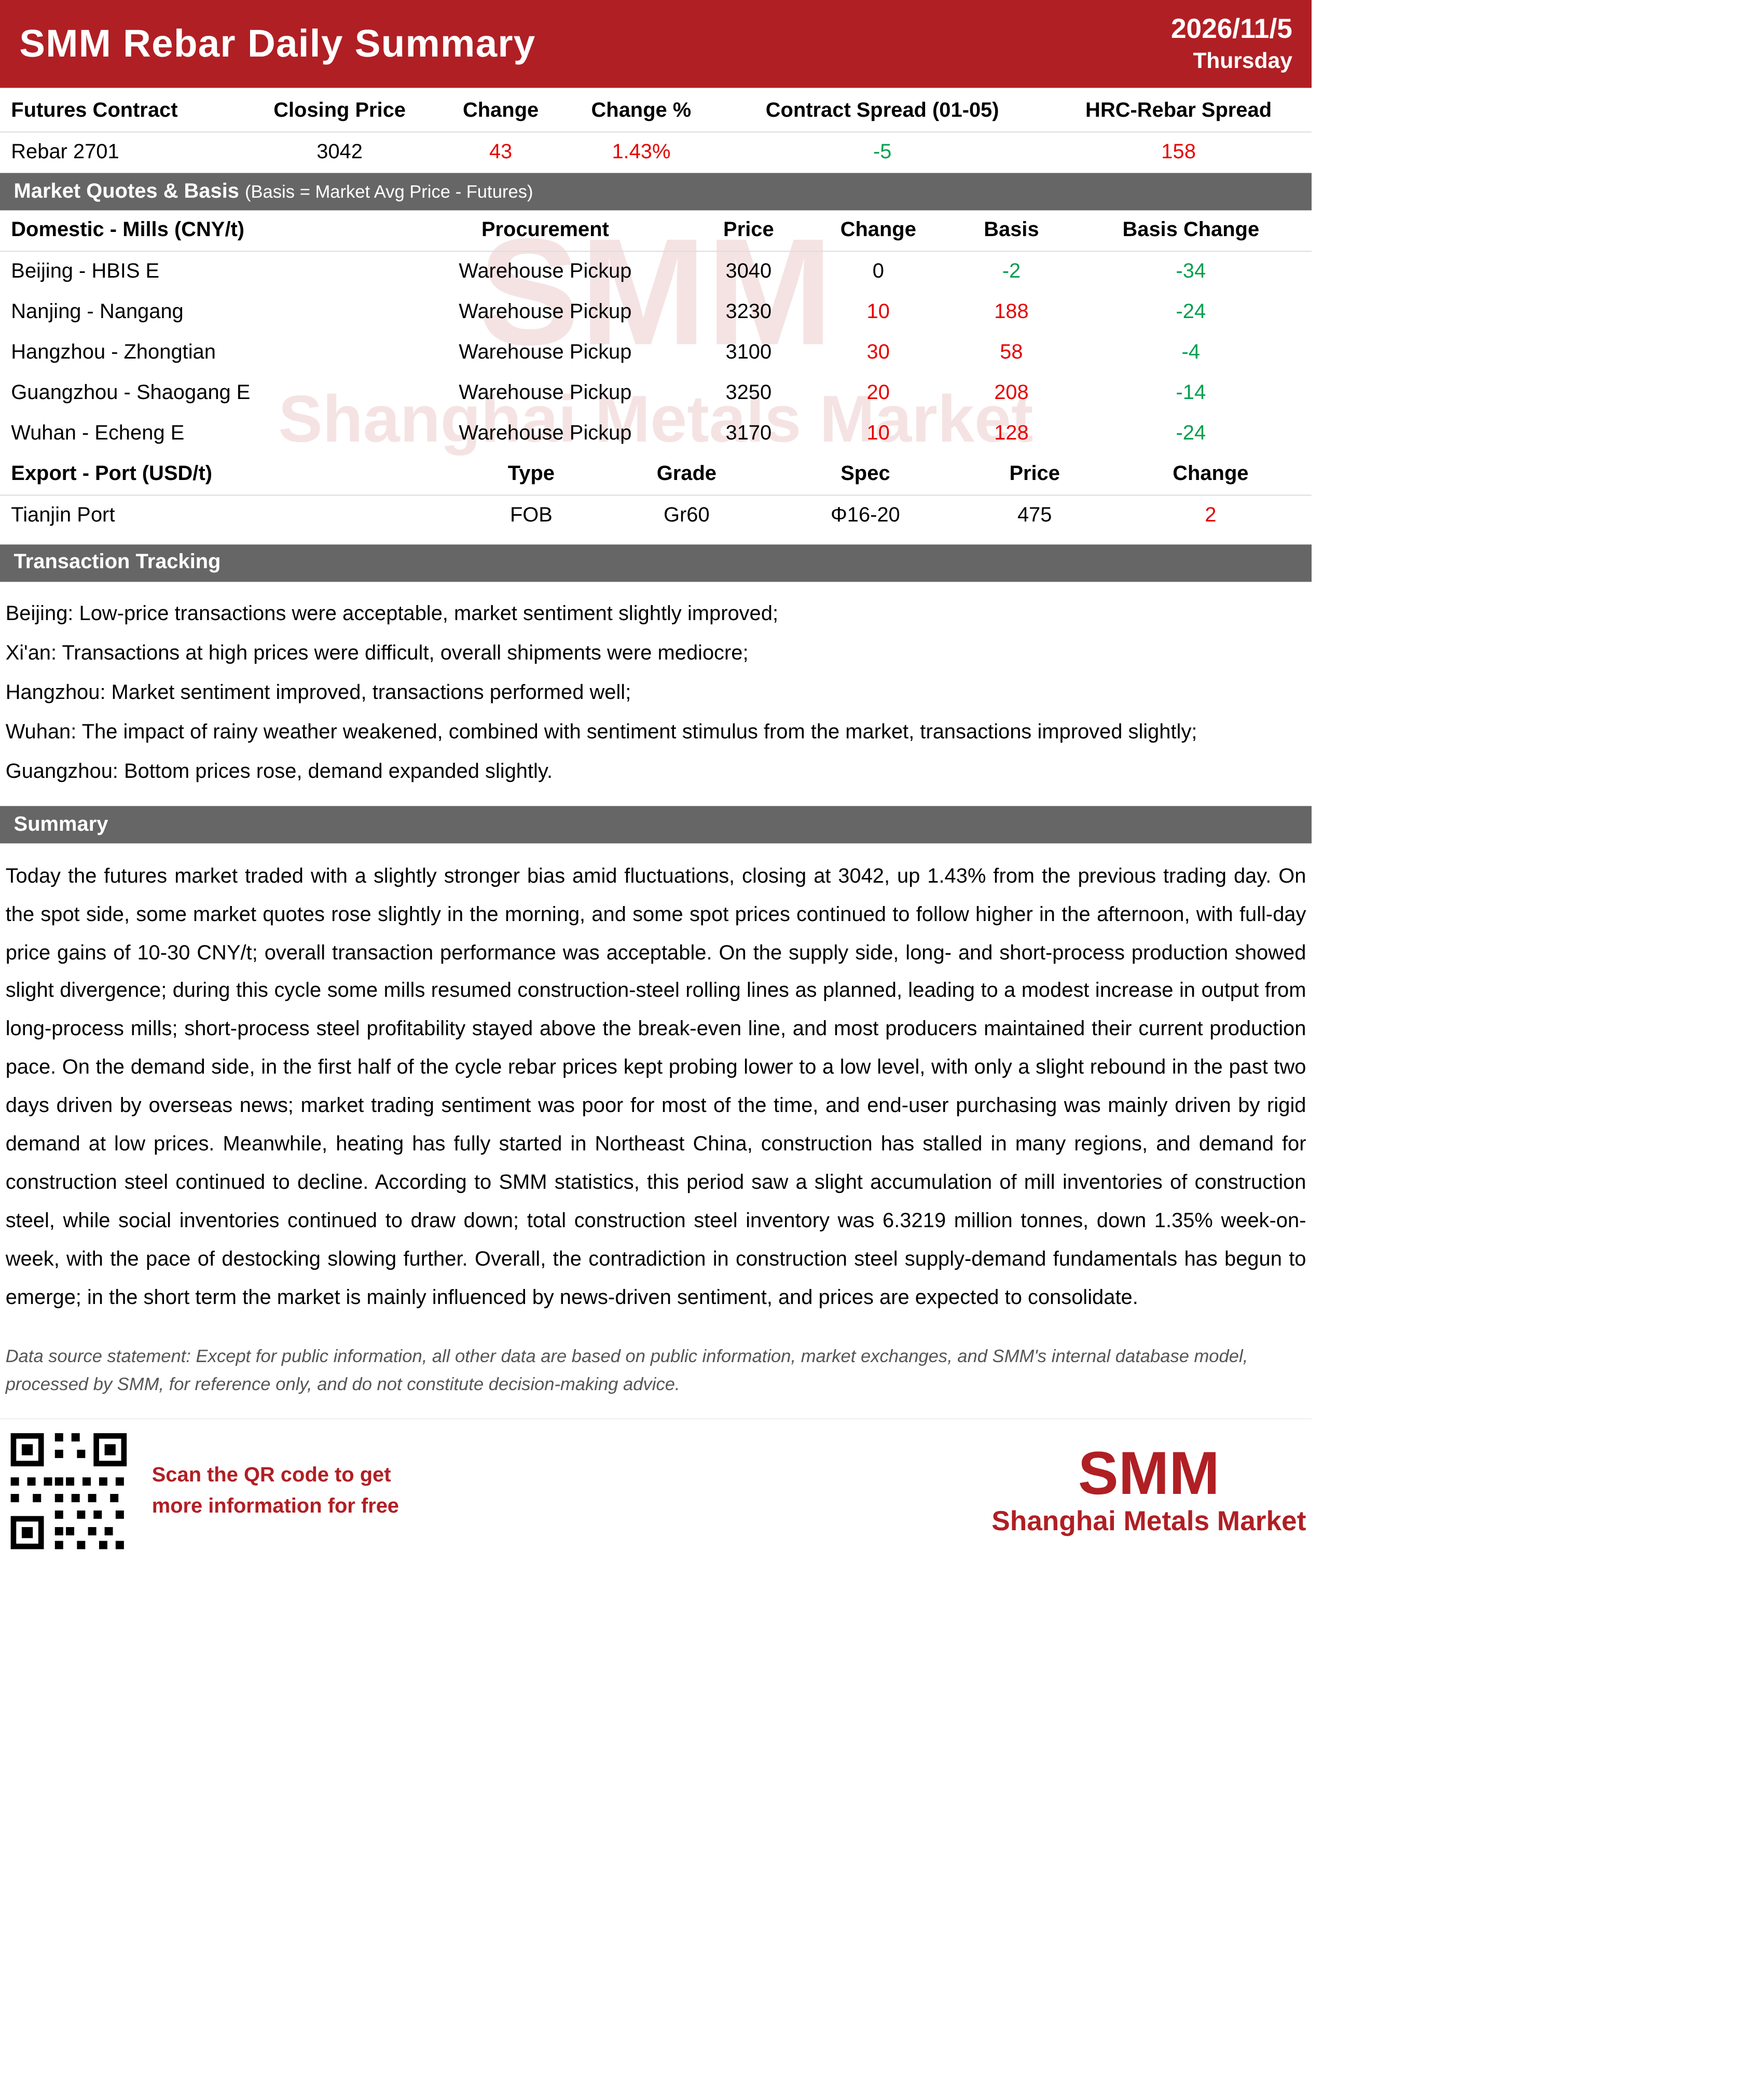
Los futuros subieron hoy, cerrando en 3.042, un 1,43% más que el día de negociación anterior. En el mercado al contado, algunas cotizaciones regionales subieron ligeramente por la mañana, y los precios al contado en algunas zonas continuaron al alza por la tarde, con ganancias diarias de 10-30 yuanes/tm. Los volúmenes de transacción fueron moderados.
Por el lado de la oferta, las condiciones de producción en altos hornos y en plantas de proceso corto divergieron ligeramente. Durante la semana actual, algunas acerías reanudaron la producción en sus líneas de laminación de materiales de construcción según lo previsto, lo que elevó la producción en las acerías de alto horno. Los márgenes por tonelada del proceso corto se mantuvieron por encima del punto de equilibrio, y la mayoría de los productores mantuvieron su ritmo de producción actual. Por el lado de la demanda, los futuros de barras de refuerzo cayeron a niveles bajos en la primera mitad de la semana, con solo un leve repunte en los últimos dos días impulsado por noticias externas a China. El sentimiento de negociación en el mercado fue débil durante la mayor parte del período, con compras de usuarios finales centradas en precios bajos y basadas en necesidades. Mientras tanto, el noreste de China ha entrado plenamente en la temporada de calefacción, y la construcción se ha detenido en muchas zonas, reduciendo aún más la demanda de materiales de construcción. Según las estadísticas de SMM, los inventarios de materiales de construcción en las plantas se acumularon ligeramente esta semana, mientras que el inventario social continuó desacumulándose. El inventario total de materiales de construcción se situó en 6,3219 millones de tm, un 1,35% menos intermensual, con un ritmo de desacumulación que se desacelera aún más. En general, el desequilibrio entre oferta y demanda en materiales de construcción es cada vez más evidente. A corto plazo, el mercado está impulsado principalmente por oscilaciones de sentimiento basadas en noticias, y se espera que los precios se consoliden.
Declaración de Fuente de Datos: Excepto la información disponible públicamente, todos los demás datos son procesados por SMM basándose en información pública, comunicación de mercado y confiando en el modelo de base de datos interna de SMM. Son solo para referencia y no constituyen recomendaciones para la toma de decisiones.

Las imágenes de este artículo contienen leyendas traducidas por IA solo como referencia.

Para cualquier consulta o para obtener más información, por favor contacte: lemonzhao@smm.cn
Para más información sobre cómo acceder a nuestros informes de investigación, contacte con:service.en@smm.cn
Noticias relacionadas
[Informe breve del mineral de hierro nacional] Los precios del concentrado de mineral de hierro en el oeste de Liaoning podrían subir ligeramente
hace 10 minutos
[Informe breve del mineral de hierro nacional] Los precios del concentrado de mineral de hierro en el oeste de Liaoning podrían subir ligeramente
Leer más
[Informe breve del mineral de hierro nacional] Los precios del concentrado de mineral de hierro en el oeste de Liaoning podrían subir ligeramente
[Informe breve del mineral de hierro nacional] Los precios del concentrado de mineral de hierro en el oeste de Liaoning podrían subir ligeramente
El mercado nacional de mineral en el este de Liaoning se mantuvo mayormente estable, con una oferta y demanda que continúan siendo cautelosas y a la expectativa. Una importante mina privada de la zona aún no ha reanudado su producción normal debido a un accidente ocurrido el mes pasado. Las plantas de procesamiento de mineral en operación están produciendo principalmente por fases, lo que deja al mercado con una oferta limitada de recursos de buena calidad y precios relativamente firmes, mientras los comerciantes señalan que las acerías en su mayoría aún no han cerrado nuevos contratos.
hace 10 minutos
[SMM Steel] Los precios de importación de HRC en Vietnam se mantienen estables en medio de una persistente brecha entre oferta y demanda
hace 33 minutos
[SMM Steel] Los precios de importación de HRC en Vietnam se mantienen estables en medio de una persistente brecha entre oferta y demanda
Leer más
[SMM Steel] Los precios de importación de HRC en Vietnam se mantienen estables en medio de una persistente brecha entre oferta y demanda
[SMM Steel] Los precios de importación de HRC en Vietnam se mantienen estables en medio de una persistente brecha entre oferta y demanda
[Vietnam] Los precios de BLC de la ASEAN se mantuvieron estables en 532 USD/tonelada CFR Vietnam. Los molinos indonesios mantuvieron ofertas de BLC SAE1006 y SS400 en 532–535 USD/tonelada CFR Vietnam para embarques de enero–febrero. Los compradores vietnamitas indicaron ofertas de solo 529–530 USD/tonelada CFR Vietnam para SAE1006, lo que refleja una urgencia limitada por reponer inventarios. Mientras tanto, un importante productor siderúrgico vietnamita mantuvo ofertas de BLC grado SAE en 559–560 USD/tonelada CIF Vietnam. Los descuentos por pedidos de gran volumen seguían en negociación, sin detalles confirmados disponibles.
hace 33 minutos
[SMM Reseña diaria de láminas y planchas] Los futuros de HRC repuntan con fuerza y la negociación intradía mejora notablemente
hace 52 minutos
[SMM Reseña diaria de láminas y planchas] Los futuros de HRC repuntan con fuerza y la negociación intradía mejora notablemente
Leer más
[SMM Reseña diaria de láminas y planchas] Los futuros de HRC repuntan con fuerza y la negociación intradía mejora notablemente
[SMM Reseña diaria de láminas y planchas] Los futuros de HRC repuntan con fuerza y la negociación intradía mejora notablemente
Los futuros de HRC subieron con fuerza hoy, y el contrato más negociado, HC2701, cerró en 3.200 yuanes/t, un 1,49% más en la sesión. Los precios de transacción en el mercado al contado se incrementaron entre 10 y 30 yuanes/t respecto a la sesión anterior, y la negociación intradía se recuperó notablemente. Según los datos de balance intradía de SMM, la producción de HRC esta semana fue de 3,1289 millones de toneladas, 46.100 toneladas menos que la semana anterior. El inventario social de HRC en 86 almacenes de todo el país (muestra amplia) se situó en 4,7362 millones de toneladas, 93.400 toneladas menos que la semana anterior, es decir, un -1,93% intermensual, y un 7,55% más interanual en términos de año natural. Por regiones, todas registraron reducción de existencias, salvo el este y el noreste de China, que experimentaron una ligera acumulación. Los comerciantes aceleraron su ritmo de compras y el inventario en las acerías también disminuyó. El inventario total fue de 593,18, 124.900 toneladas menos que la semana anterior, prolongando la reducción de existencias, aunque el ritmo se desaceleró algo. Por el lado de la demanda, con la aplicación de políticas de apoyo a la industria manufacturera, los pedidos posteriores de los sectores del automóvil y de los electrodomésticos mantuvieron cierta resiliencia, pero el ritmo real de compras de los usuarios finales siguió estancado, con un margen de crecimiento limitado. Por el lado de los costes, la caída adicional de materias primas como el mineral de hierro y el coque se redujo, lo que proporcionó un soporte de base para los precios del HRC. Además, el mantenimiento de las líneas de laminación de las acerías se está aplicando gradualmente, lo que alivia la presión de la oferta. Mientras tanto, tras los descensos consecutivos, los futuros tienen cierto impulso de rebote. Se espera que los precios del HRC se consoliden a corto plazo, con un potencial alcista limitado.
hace 52 minutos
Regístrese para seguir leyendo
Obtenga acceso a las últimas perspectivas en metales y energía nueva
¿Ya tienes una cuenta?Inicia sesión aquí