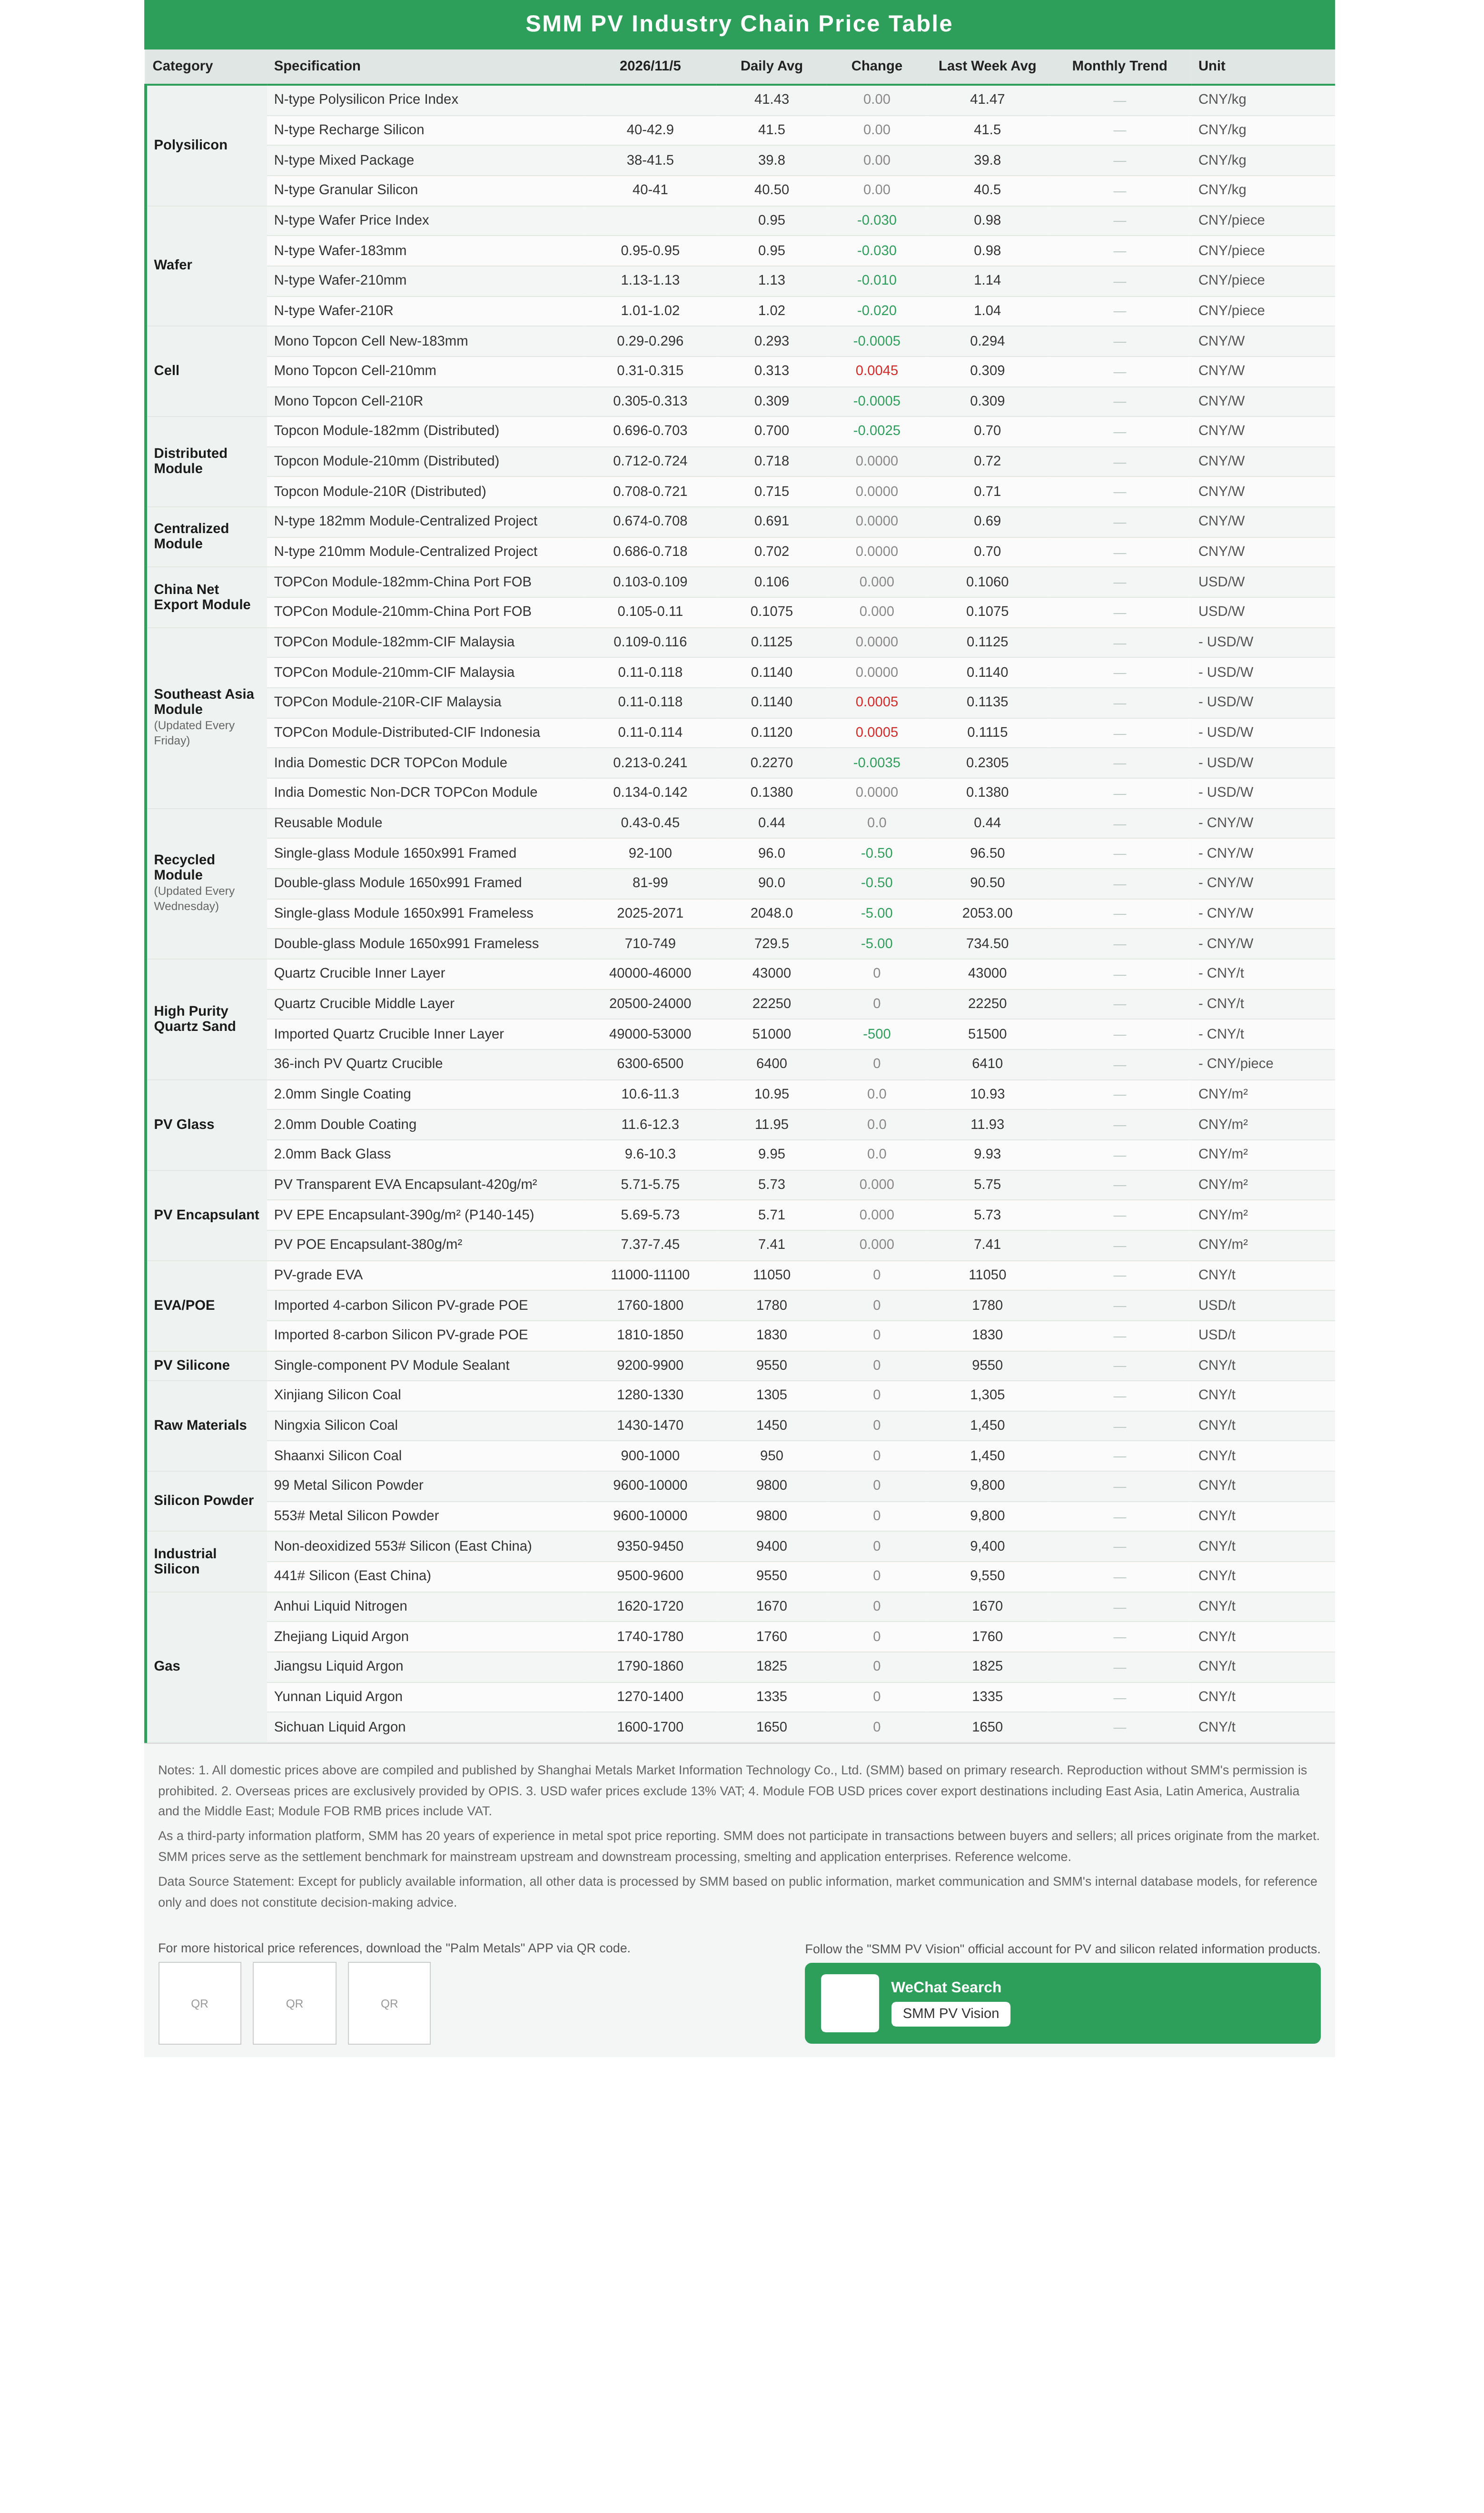
Polisilikon: Pekan ini, indeks harga polisilikon berada di 41,43 yuan/kg, dengan polisilikon isi ulang tipe-N dikutip pada 40-43 yuan/kg dan polisilikon granular pada 40-41 yuan/kg. Kuotasi pasar tetap relatif stabil pekan ini, dengan perubahan terbatas. Hanya beberapa transaksi kecil yang diselesaikan. Harga berjangka melemah sebelumnya, sentimen perdagangan pasar secara keseluruhan lesu, pedagang menunjukkan keengganan untuk menjual, produsen bertahan pada kuotasi berbasis biaya, dan pelaku hilir sebagian besar menunggu, membuat pasar secara umum stabil. Produksi Tiongkok pada November diperkirakan turun menjadi 85.200 mt, dengan pemotongan produksi lebih lanjut diantisipasi, yang dapat memberikan dukungan pada harga. Namun, faktor yang lebih kritis tetap pada ruang harga hilir dan implementasi kebijakan terkait.
Wafer: Pekan ini, harga wafer kembali turun. Wafer tipe-N 183 dihargai 0,949-0,952 yuan/potong, wafer 210R pada 1,008-1,022 yuan/potong, dan wafer 210mm pada 1,126-1,131 yuan/potong. Dari sisi pasokan, produksi wafer tidak menunjukkan pengurangan signifikan bulan ini, dan inventaris pasar tetap pada tingkat yang relatif tinggi, menjaga pasokan keseluruhan tetap melimpah. Dari sisi permintaan, dipengaruhi oleh melemahnya antusiasme pembelian sel surya dan penurunan permintaan di luar Tiongkok, transaksi wafer kurang mendapat dukungan yang memadai. Dari sisi biaya, dipengaruhi oleh sentimen lesu di pasar berjangka, ekspektasi pasar terhadap harga polisilikon di masa depan menjadi hati-hati, dan dukungan biaya agak melonggar. Harga wafer diperkirakan tetap berada di bawah tekanan penurunan dalam waktu dekat, dengan fokus pada transaksi polisilikon aktual, penyesuaian jadwal produksi wafer, dan perubahan permintaan untuk sel surya berbagai ukuran.
Sel surya: Pekan ini, harga sel surya berbeda arah: 210N naik, 183 mengalami realisasi ekspektasi pemotongan harga dengan harga bergerak lebih rendah, dan pesanan ekspor 210R melemah dengan rentang harga direvisi turun. Produksi November terus mengalami pemotongan produksi, meskipun skalanya terbatas, sementara pengurangan inventaris berlanjut dengan laju yang menyempit. Dari segi harga, 210N berkinerja kuat, dengan produsen terkemuka menaikkan kuotasi menjadi 0,315 yuan/W dan transaksi aktual diselesaikan pada level tersebut. Ditambah dengan rebound harga perak dalam dua hari terakhir, baik biaya maupun permintaan memberikan dukungan. Pengadaan tepat waktu di hilir berlanjut, dengan beberapa perusahaan telah membeli pada 0,315 yuan/W, sementara yang lain tetap dalam sikap menunggu. Dalam waktu dekat, harga diperkirakan akan terkonsolidasi pada level yang kuat. Kisaran harga 183 direvisi turun menjadi 0,29-0,296 yuan/W, dengan ekspektasi pemangkasan harga yang terwujud di tengah permintaan yang lemah. Beberapa produsen terkemuka menurunkan penawaran menjadi 0,295 yuan/W, sementara pembelian hilir tetap terbatas dan sebagian besar bersikap menunggu, membuat harga tetap lesu dalam waktu dekat. Kisaran harga 210R direvisi turun menjadi 0,305-0,313 yuan/W, dengan pesanan ekspor yang melemah. Beberapa produsen telah menurunkan harga pesanan baru menjadi 0,31 yuan/W, sementara penawaran utama lainnya tetap tidak berubah, terkonsentrasi pada 0,31-0,32 yuan/W. Dalam waktu dekat, harga diperkirakan akan terkonsolidasi pada level yang tenang, dengan perhatian pada apakah penawaran Tiongkok akan mengikuti penurunan tersebut. Produksi November diperkirakan akan melanjutkan pemangkasan produksi, meskipun dalam skala terbatas, dengan pengurangan terutama berasal dari perusahaan terintegrasi yang membersihkan inventaris modul, menurunkan produksi modul yang dijadwalkan, dan secara bersamaan mengurangi output sel surya. Produksi aktual masih harus dikonfirmasi karena produsen menyelesaikan rencana produksi mereka. Inventaris terus menurun minggu ini, meskipun lajunya menyempit. Pengiriman 210R dan 210N tetap pada laju normal, sementara permintaan 183 lemah dan pengurangan stok berjalan lambat. Penurunan inventaris masih memberikan dukungan bagi harga, dengan perhatian kini terfokus pada apakah pemangkasan harga untuk 183 akan menyebar dan apakah permintaan dapat membaik.
Modul Tiongkok: Minggu ini, perubahan di pasar modul terkonsentrasi di kedua ujung—spesifikasi tertentu mengalami penurunan harga susulan sementara pengurangan inventaris dipercepat. Di sisi terdistribusi, modul 182mm dan HJT masing-masing turun sebesar 0,0025 yuan/W, sementara semua spesifikasi lainnya tetap stabil dan harga panduan tidak berubah. Di sisi terpusat, penawaran tiga tingkat datar untuk minggu kedua berturut-turut, dengan tekanan penurunan semakin menyempit ke spesifikasi tertentu. Hingga saat ini, harga rata-rata modul Topcon Tiongkok-182mm (terdistribusi) adalah 0,6995 yuan/W; modul Topcon-210mm (terdistribusi) rata-rata 0,718 yuan/W; modul Topcon-210R (terdistribusi) rata-rata 0,7145 yuan/W; modul Topcon-210R daya tinggi (terdistribusi) rata-rata 0,754 yuan/W; modul BC-210R (terdistribusi) rata-rata 0,763 yuan/W; modul HJT-210mm (terdistribusi) rata-rata 0,721 yuan/W. Di sisi terpusat, harga modul 182 adalah 0,691 yuan/W, modul 210 adalah 0,702 yuan/W, dan modul 210R adalah 0,697 yuan/W. Baru-baru ini, pesanan ekspor di beberapa produsen papan atas meningkat, dan dengan November sebagai periode pengiriman terkonsentrasi untuk proyek terpusat di Tiongkok serta pesanan yang masih ada di tangan produsen papan atas masih memberikan dukungan, tingkat operasi modul diperkirakan tetap mendatar dibandingkan Oktober, memungkinkan persediaan dikurangi dengan laju yang wajar. Di hulu, harga sel surya 210N terus naik karena pasokan spot yang ketat, dan hambatan dari sisi biaya terhadap modul melemah. SMM meyakini bahwa pengurangan persediaan yang dipercepat dan hambatan biaya yang melemah membentuk dukungan baru di bawah harga, dan harga modul kemungkinan akan stabil secara bertahap di dekat level saat ini dalam jangka pendek, meskipun dampak modul efisiensi rendah terhadap pasar masih perlu diwaspadai. Di sisi persediaan, persediaan modul jadi di produsen di Tiongkok turun tajam hingga di bawah 25GW, dengan volume pengurangan persediaan mingguan terbesar dalam hampir dua bulan, juga menunjukkan bahwa laju kemajuan proyek terpusat tetap relatif cepat.
Ekspor FOB modul:
Minggu ini, harga ekspor FOB modul tetap stabil di semua lini, dengan kuotasi untuk TOPCon standar, TOPCon daya tinggi, dan modul BC semuanya tidak berubah, dan harga panduan ekspor di produsen utama tetap tidak berubah minggu ini. Pasar menunjukkan campuran antara harga tegas dan konsesi: beberapa produsen memiliki niat untuk menaikkan harga, tetapi tidak ada implementasi nyata yang terlihat, dan kuotasi yang lebih tinggi tidak didukung pesanan; beberapa produsen papan atas sedikit menurunkan kuotasi kelas atas untuk memfasilitasi transaksi, sementara konsesi pada produk kelas bawah masih ada. Tidak ada transaksi volume besar arus utama yang terlihat selama minggu ini, dan pusat transaksi untuk TOPCon standar tetap di dekat $0,106–0,107/W. Berdasarkan rute teknologi, transaksi untuk modul standar tetap terbatas, dan beberapa produsen modul efisiensi tinggi khawatir bahwa harga rendah untuk modul efisiensi rendah akan menekan harga produk efisiensi tinggi. Jika modul konvensional terus mempertahankan harga tegas, beberapa perusahaan mungkin menurunkan kuotasi untuk produk efisiensi tinggi untuk merebut pangsa pasar, dan premi untuk TOPCon daya tinggi dan modul BC dapat menyempit lebih lanjut. Di sisi biaya, beberapa produsen sebelumnya bersikeras memberikan kuotasi tidak lebih rendah dari biaya. Jika harga perak stabil di level rendah, produsen ini mungkin sedikit menurunkan penawaran untuk menjual. Berdasarkan pasar, barang yang dikirim setelah minggu ini paling cepat akan tiba di pelabuhan Eropa pada akhir Desember, bertepatan dengan libur Natal dan musim dingin, yang dapat memicu gelombang baru pembersihan inventaris. Produsen telah mengalihkan fokus negosiasi ke pengiriman kuartal pertama tahun depan. Pengiriman Asia Tenggara berkinerja relatif baik, tetapi volumenya tidak cukup untuk mengimbangi penurunan permintaan Eropa. Pengiriman Afrika secara signifikan melampaui ekspektasi sisi instalasi sebelumnya, menjadikannya pasar pertumbuhan utama untuk ekspor tahun ini. Di Australia, margin keuntungan dari distribusi ke segmen EPC relatif besar, dan produsen akan terus berfokus pada saluran distribusi lokal dan tender untuk proyek off-grid oleh penambang. Dalam jangka pendek, masih ada gelombang pesanan ekspor ke pasar di luar Eropa dan AS pada akhir tahun, tetapi pendinginan musiman permintaan Eropa akan membatasi ruang kenaikan penawaran. Harga FOB modul diperkirakan tetap buntu, dengan tekanan penurunan pada harga produk efisiensi tinggi. Hingga hari ini, harga FOB ekspor modul PV adalah: modul TOPCon 182mm sebesar $0,103-0,109/W, modul 210mm sebesar $0,105-0,110/W, dan modul 210R sebesar $0,104-0,110/W; modul TOPCon 210R daya tinggi sebesar $0,109-0,114/W; modul BC 210R (66/72 sel) sebesar $0,110-0,120/W, dan modul BC 54 sel sebesar $0,129-0,140/W.
Harga CIF Modul Asia Tenggara:
Minggu ini, harga CIF modul Asia Tenggara terus naik tipis, dengan kenaikan terkonsentrasi pada penawaran kelas bawah: penawaran kelas bawah untuk modul 210R di Malaysia, Thailand, dan Vietnam, serta modul TOPCon distribusi di Indonesia, semuanya naik $0,001/W, sementara harga modul 182mm dan 210mm serta penawaran kelas atas di semua pasar tetap datar. Kecepatan pengiriman regional relatif ideal, dan biaya pendaratan terus mendukung penawaran, tetapi volume transaksi terbatas. Diskon inventaris dan perebutan pesanan harga rendah tetap umum, dan pasokan harga rendah tidak menunjukkan penyempitan. Hingga hari ini, harga CIF modul TOPCon di pasar Asia Tenggara adalah sebagai berikut:
Di Malaysia, harga CIF modul 182mm adalah $0,109-0,116/W, modul 210mm sebesar $0,110-0,118/W, dan modul 210R sebesar $0,110-0,118/W;
Di Indonesia, harga CIF modul TOPCon distribusi adalah $0,110-0,114/W;
Di Thailand, harga CIF modul 182mm adalah $0,108-0,115/W, modul 210mm sebesar $0,109-0,116/W, dan modul 210R sebesar $0,109-0,116/W;
Di Vietnam, harga CIF modul 182mm adalah $0,106-0,113/W, modul 210mm sebesar $0,107-0,114/W, dan modul 210R sebesar $0,107-0,114/W.
Berdasarkan pasar, perusahaan PV lokal Malaysia Northern Solar mengumumkan pada 3 November bahwa mereka memperoleh dua kontrak pasokan listrik PV+ESS di bawah kerangka CRESS, mendukung dua pusat data dengan masing-masing 100MWac dan 89MWac PV serta penyimpanan energi, total 189MWac. Permintaan listrik hijau pusat data sedang dikonversi menjadi proyek konkret melalui CRESS, yang diharapkan memberikan pertumbuhan untuk pengadaan modul Malaysia selanjutnya, tetapi proyek-proyek tersebut masih dalam tahap penandatanganan, dengan dorongan terbatas pada pesanan jangka pendek. Program subsidi PV atap rumah tangga Thailand dibuka untuk pendaftaran pada 27 Oktober, dengan lebih dari 50.000 rumah tangga mendaftar pada hari pertama. Subsidi berlaku untuk sistem rumah tangga 5–10kW, yang harus menyelesaikan koneksi jaringan sebelum 30 September tahun depan. Menanggapi penolakan pemasang terhadap deposit 50.000 baht, Kementerian Keuangan Thailand sedang bernegosiasi dengan Bank Pengembangan Usaha Kecil dan Menengah untuk mengganti deposit tunai dengan biaya jaminan tahunan tidak lebih dari 500 baht, dan telah berkomitmen untuk mengembalikan deposit dalam 7 hari setelah pemasangan selesai. Jika rencana jaminan diterapkan, partisipasi oleh pemasang kecil dan menengah diharapkan meningkat, dan laju pelepasan permintaan modul terdistribusi rumah tangga di Thailand dapat dipercepat. Dalam jangka pendek, subsidi rumah tangga Thailand memasuki tahap implementasi dan proyek CRESS Malaysia ditandatangani secara berturut-turut akan memberikan dukungan untuk permintaan jangka menengah regional, sementara biaya yang dibayar juga memberikan batas bawah untuk penawaran. Namun, volume pengiriman Asia Tenggara terbatas dan tidak cukup untuk mengimbangi penurunan pasar ekspor secara keseluruhan, dan persaingan inventaris di dalam kawasan akan berlanjut. Harga CIF modul Asia Tenggara diperkirakan tetap stabil pada level rendah dengan fluktuasi kecil, dengan penawaran kelas bawah kemungkinan terus pulih secara moderat, sementara kenaikan untuk penawaran kelas atas terbatas.
Modul India: Minggu ini, harga modul DCR dan non-DCR India berbeda arah. Harga modul DCR terus menurun, dengan penawaran kelas atas dan bawah bergerak turun bersamaan; harga modul non-DCR, setelah penurunan sebelumnya, telah mencapai level yang relatif rendah dan tetap stabil minggu ini. Hingga hari ini, harga modul TOPCon DCR buatan India adalah $0,213–0,241/W, dan harga modul TOPCon non-DCR adalah $0,134–0,142/W. Untuk modul DCR, pengiriman proyek lokal akhir tahun memberikan beberapa dukungan permintaan, tetapi tidak cukup untuk menyerap tingkat inventaris yang tinggi. Tekanan destocking produsen terus berlanjut hingga ke harga transaksi, dengan harga modul DCR yang telah menurun selama dua minggu berturut-turut dan masih menghadapi tekanan penurunan dalam jangka pendek. Untuk modul non-DCR, setelah permintaan penimbunan untuk AS mereda, harga modul non-DCR terkoreksi lebih awal, dengan kuotasi kelas bawah bertahan di $0,134/W selama tiga minggu berturut-turut dan tidak ada penurunan lebih lanjut minggu ini. AS telah mengeluarkan penetapan akhir afirmatif dalam investigasi antidumping dan bea masuk penyeimbang serta investigasi kerugian terhadap sel dan modul PV India, yang secara efektif mempersempit jalur ekspor ke AS. Produsen beralih ke pasar ekspor lain dan skenario aplikasi kelas bawah untuk menyerap kapasitas. Harga modul non-DCR diperkirakan akan tetap stabil di level rendah dalam jangka pendek, tetapi dengan permintaan eksternal yang tidak tumbuh, momentum pemulihan tidak mencukupi.
Modul Eropa:
Minggu ini, harga modul di gudang Eropa tetap stabil secara umum, tetapi baik sisi atas maupun bawah berada di bawah tekanan. Di sisi bawah, promosi penjualan akhir tahun dan kebutuhan pembersihan inventaris mendorong sebagian inventaris TOPCon di bawah 630W menawarkan diskon lebih besar, menekan ruang transaksi modul standar. Di sisi atas, beberapa saluran beralih menjual produk BC, dan TOPCon daya tinggi menghadapi persaingan substitusi, sehingga sulit mempertahankan premi yang lebih tinggi. Kuotasi modul standar hanya sedikit terpengaruh oleh produk kelas bawah, terutama berkat dukungan biaya: kenaikan harga beberapa bahan penolong seperti kaca PV, ditambah fluktuasi nilai tukar euro, membuat pemasok lebih berhati-hati dalam mengunci harga saat menerima pesanan, dan beberapa pemasok memperpendek masa berlaku kuotasi mereka. Di sisi permintaan, laju pengadaan pengguna akhir tetap lambat, dan saluran distribusi masih memiliki keinginan terbatas untuk aktif menambah stok. Kebutuhan penagihan tunai akhir tahun dan konstruksi musim dingin yang lebih lambat semakin mendorong pemasok untuk memangkas harga dan membersihkan inventaris. Dalam jangka pendek, tekanan biaya dari kenaikan harga bahan penolong memberikan sedikit dukungan bagi kuotasi, tetapi persaingan dari inventaris berharga rendah dan substitusi produk BC telah menekan ruang penetapan harga TOPCon daya tinggi, dan penerusan biaya ke harga transaksi masih sulit. Harga modul di gudang Eropa diperkirakan akan tetap rendah dan bergerak dalam kisaran sempit, dengan produk inventaris dan produk berpremi tinggi masih menghadapi tekanan pemotongan harga. Saat ini, harga modul TOPCon duty-paid ex-warehouse di Rotterdam adalah sebagai berikut: modul distribusi 210R (48 sel) seharga EUR 0,1060–0,1147/W, modul distribusi 210R (66/72 sel) seharga EUR 0,1009–0,1112/W; modul terpusat 210R (66/72 sel) seharga EUR 0,0983–0,1085/W, dan modul terpusat 210mm (66/72 sel) seharga EUR 0,0985–0,1089/W. Berdasarkan harga rata-rata menurut format, harga gudang di Portugal dan Yunani sekitar 2,3%–2,4% lebih tinggi daripada di Rotterdam.
Pengguna akhir: Minggu ini, modul PV menunjukkan pola harga turun dan volume naik. Menurut statistik SMM, dari 26 Oktober hingga 1 November 2026, perusahaan Tiongkok memenangkan tender untuk 50 proyek modul PV, dengan harga rata-rata tertimbang mingguan 0,69 yuan/W, turun 0,08 yuan/W dari periode statistik sebelumnya. Total kapasitas pengadaan yang diberikan adalah 6.424,40 MW, meningkat 6.325,17 MW dari periode statistik sebelumnya.
Menurut analisis SMM, kapasitas yang diberikan utama pada periode statistik saat ini berada dalam kisaran 2.000MW–5.000MW, mencakup 77,83% dari total kapasitas yang diberikan yang diungkapkan. Rincian berdasarkan kisaran kapasitas adalah sebagai berikut:
segmen 0MW–1MW memiliki 9 proyek, mencakup 0,05% kapasitas, dengan harga rata-rata untuk kisaran tersebut tidak diungkapkan;
segmen 1MW–6MW memiliki 10 proyek, mencakup 0,52% kapasitas, dengan harga rata-rata 0,701 yuan/W;
segmen 6MW–50MW memiliki 7 proyek, mencakup 1,80% kapasitas, dengan harga rata-rata 0,853 yuan/W;
segmen 50MW–100MW memiliki 2 proyek, mencakup 2,37% kapasitas, dengan harga rata-rata untuk kisaran tersebut tidak diungkapkan;
segmen 100MW–200MW memiliki 1 proyek, mencakup 1,87% kapasitas, dengan harga rata-rata 0,748 yuan/W;
segmen 500MW–1000MW memiliki 1 proyek, mencakup 15,57% kapasitas, dengan harga rata-rata 0,785 yuan/W;
segmen 2000MW–5000MW memiliki 1 proyek, mencakup 77,83% kapasitas, dengan harga rata-rata 0,665 yuan/W.
Menurut analisis SMM, harga rata-rata tertimbang pada periode statistik saat ini adalah 0,69 yuan/W, turun 0,08 yuan/W secara mingguan. Perubahan ini disebabkan oleh lebih sedikitnya proyek yang diberikan dan kapasitas yang lebih rendah pada periode statistik sebelumnya, yang tidak mencerminkan kondisi pasar secara keseluruhan, sementara periode statistik saat ini mencakup pengadaan terpusat kerangka kerja skala besar, dengan harga yang lebih mencerminkan proyek terpusat.
Dari segi total kapasitas pengadaan yang diberikan, minggu ini tercatat 6.424,40 MW, meningkat 6.325,17 MW dari periode statistik sebelumnya.
Secara regional, kapasitas yang diberikan tertinggi minggu ini berada di Beijing, mencakup 77,94% dari total, diikuti oleh Shanghai sebesar 15,66%.
Informasi proyek yang diberikan selama periode statistik (26 Oktober hingga 1 November):
Dalam "Tender Kerangka Modul PV Batch Kedua 2026 China Huadian Corporation Ltd. - Modul PV Batch Kedua 2026 China Huadian Corporation Ltd.," TCL Zhonghuan New Energy Technology Co., Ltd. memenangkan penghargaan untuk 5.000 MW modul PV dengan harga rata-rata 0,665 yuan/W.
Dalam "Perjanjian Kerangka Modul PV Shanghai New Energy 2026-2027 (Putaran Kedua)," LONGi Solar Technology Co., Ltd. memenangkan penghargaan untuk 1.000 MW modul PV dengan harga rata-rata 0,785 yuan/W.
Dalam "Proyek Pembangkit Listrik PV Hibrida Perikanan-Surya 100 MW Fase II Area Dongwu Nao Zona Pengembangan Ekonomi Tepi Utara SDIC Power - Peralatan Modul PV," Hengdian Group DMEGC Magnetics Co., Ltd. memenangkan penghargaan untuk 119,97 MW modul PV dengan harga rata-rata 0,748 yuan/W.
Kaca PV: Minggu ini, kenaikan harga kaca PV terlihat melebar, dengan putaran kenaikan saat ini dimulai terlebih dahulu dari sisi penawaran. Hingga 5 November, harga rata-rata lapisan ganda 3,2 mm naik menjadi 18,0 yuan/m², dan lapisan ganda 2,0 mm naik menjadi 11,95 yuan/m², masing-masing naik 0,25 yuan/m² dan 0,40 yuan/m² secara mingguan, mewakili kenaikan 1,4% dan 3,5%. Penawaran pesanan baru November telah naik secara menyeluruh, didukung oleh pengurangan inventaris yang berkelanjutan, pemotongan produksi dan penghentian operasi yang berkelanjutan, serta biaya bahan bakar yang lebih kuat seperti gas alam. Namun, resistensi dari sisi modul tetap kuat, dan transaksi aktual belum sepenuhnya menyusul, meninggalkan kesenjangan yang mencolok antara penawaran dan transaksi. Dari sisi inventaris, hari inventaris kaca turun menjadi sekitar 35 hari pada akhir Oktober, pengurangan kumulatif sekitar 20% dari puncak pertengahan tahun. Meski begitu, setelah kenaikan kuota yang cepat, pasar akan memasuki periode negosiasi harga yang intens, dan laju pengiriman mungkin melambat untuk sementara. SMM meyakini bahwa harga kaca November diperkirakan akan terkonsolidasi pada level tinggi, lebih mungkin naik daripada turun tetapi dengan kenaikan terbatas, dan sejauh mana kuota diterjemahkan menjadi transaksi adalah variabel kunci yang perlu dicermati.
Film: Pekan ini, harga film berkisar 28.200 hingga 28.400 yuan/mt. Negosiasi harga bulanan putaran baru telah disepakati, dengan harga keseluruhan sedikit lebih rendah secara bulanan. Dari sisi biaya, harga resin PV hulu sedang lesu, memberikan dukungan yang lebih kecil terhadap biaya produksi film dibandingkan sebelumnya. Dari sisi permintaan, permintaan pembelian hilir November diperkirakan melemah secara bulanan, dengan minat beli yang terbatas memberikan sedikit dorongan bagi pasar film. Harga film diperkirakan akan bertahan stabil dalam jangka pendek, dengan fokus pada tren harga resin hulu dan jadwal produksi modul.
EVA: Pekan ini, harga spot EVA kelas PV berada di 11.000-11.100 yuan/mt, dengan pasar secara keseluruhan lesu. Dari sisi biaya, harga minyak baru-baru ini terkoreksi, melemahkan dukungan biaya dari sebelumnya, tetapi harga bahan baku tetap berada pada level yang relatif tinggi. Dari sisi pasokan, jadwal produksi EVA kelas PV November diperkirakan menyusut, tetapi dengan melemahnya permintaan hilir dan sebagian surplus persediaan di perusahaan, pasokan pasar secara keseluruhan tetap memadai, sehingga kelangkaan yang signifikan tidak mungkin terjadi dalam jangka pendek. Kecuali ada gangguan geopolitik yang tak terduga, harga resin EVA diperkirakan akan tetap lesu dalam waktu dekat.
POE: Pekan ini, harga pengiriman Tiongkok untuk resin POE kelas PV berada di 12.800-13.000 yuan/mt, sedikit turun secara mingguan. Seiring fasilitas produksi domestik yang secara bertahap melepas output, kemampuan pasokan domestik terus meningkat dan substitusi impor semakin cepat, meskipun kemampuan pasokan masih bervariasi menurut grade. Dari sisi permintaan, perusahaan film terus membeli terutama berdasarkan kebutuhan, dan dengan biaya bahan baku serta penyesuaian formulasi film, kapasitas penyerapan resin POE aktual terbatas, sehingga dukungan permintaan relatif kurang memadai. Dari sisi biaya, harga bahan baku memberikan sejumlah dukungan, tetapi kemampuan untuk meneruskan biaya ke hilir terbatas. Harga POE diperkirakan akan terkonsolidasi dengan nada lemah dalam jangka pendek.
Pasir kuarsa kemurnian tinggi: Pekan ini, harga pasir kuarsa kemurnian tinggi stabil secara keseluruhan, dengan pelemahan yang terlihat dalam dua pekan sebelumnya tidak berlanjut lebih jauh. Pasir lapisan dalam 40.000-46.000 yuan/mt, pasir lapisan tengah 20.500-24.000 yuan/mt, pasir lapisan luar 12.000-18.000 yuan/mt, dan pesanan spot pasir impor 49.000-53.000 yuan/mt, semuanya stabil WoW. Satu-satunya perubahan terjadi pada sisi krusibel: ujung atas krusibel 33 inci turun 100 yuan menjadi 5.300-5.500 yuan/pcs, dan ujung atas krusibel 36 inci juga turun 100 yuan menjadi 6.300-6.500 yuan/pcs, sementara ujung bawah keduanya tidak mencetak titik terendah baru. Yang lebih patut dicermati adalah pergeseran ekspektasi pasokan: produksi pasir kuarsa China pada November diperkirakan mulai turun tajam, dengan tekanan kelebihan pasokan mendorong sebagian besar perusahaan memangkas atau menghentikan produksi. Sementara itu, inventaris perusahaan pasir masih meningkat dan penjualan semakin sulit, meskipun siklus penyimpanan saat ini relatif longgar dan masih dalam batas toleransi perusahaan pasir. Dengan pemangkasan produksi yang memperketat pasokan di satu sisi dan peningkatan inventaris yang menambah tekanan jual di sisi lain, kontradiksi pasar pasir bergeser dari tingkat harga ke tingkat inventaris. Mengingat harga pasir sudah mendekati garis biaya dan ujung atas harga krusibel masih turun perlahan, SMM memperkirakan kuotasi jangka pendek kemungkinan tetap bergerak dalam kisaran sempit, dengan fleksibilitas transaksi aktual kemungkinan tetap lebih besar daripada tingkat kuotasi. Besaran pemangkasan produksi November akan menjadi kunci untuk menentukan apakah harga pasir benar-benar dapat terkonsolidasi di level rendah.
Daur ulang modul: Pekan lalu, harga spot pasar daur ulang modul PV China sedikit terkoreksi.
Modul berbingkai format kecil awal turun sekitar 0,5 yuan/unit, dengan harga tangan pertama kaca tunggal berada di kisaran 96-110 yuan/unit, sementara modul tanpa bingkai turun hingga 5 yuan/mt, dengan harga tangan pertama kaca tunggal berada di kisaran 2.025-2.071 yuan/unit. Selain modul ukuran kecil awal, harga ukuran besar juga cenderung turun, dengan harga modul berbingkai turun sekitar 0,25-0,5 yuan/unit dan modul tanpa bingkai turun sekitar 3,5-5 yuan/mt.
Koreksi harga ini dipengaruhi oleh koreksi harga spot logam daur ulang utama. Pekan lalu, perak spot melayang turun, sementara harga aluminium terus terkonsolidasi di level tinggi. Menurut SMM, harga spot perak #1 turun dari 13.058 yuan/kg pada 28 Oktober menjadi 11.794 yuan/kg pada 4 November; harga aluminium A00 terus terkonsolidasi di level tinggi, berfluktuasi dari 23.830 yuan/mt pada 28 Oktober menjadi 23.350 yuan/mt pada 4 November.