SMM, 4 novembre :
Selon un rapport de l'agence de presse Xinhua citant des médias américains le 3 novembre, le Parti démocrate est sur le point de remporter le contrôle de la Chambre des représentants lors des élections de mi-mandat et a déjà battu les républicains dans plusieurs États clés pour obtenir des sièges au Sénat. Le président américain Trump a déclaré dans une interview accordée au New York Times le 3 novembre qu'il est « tout à fait disposé à accepter les résultats des élections et prêt à travailler avec les démocrates, et certaines choses pourraient être accomplies ».
En termes d'interprétation du marché, si les démocrates contrôlent les deux chambres du Congrès, l'administration Trump sera confrontée à une dynamique de « séparation des pouvoirs », et ses plans fiscaux et de dépenses creusant le déficit devraient être limités par le Congrès. Portés par ces attentes, les bons du Trésor américain ont progressé sur l'ensemble de la courbe, avec un déplacement à la baisse de la courbe des rendements ; l'indice du dollar américain s'est affaibli en parallèle, offrant un soutien direct aux métaux précieux libellés en dollars.
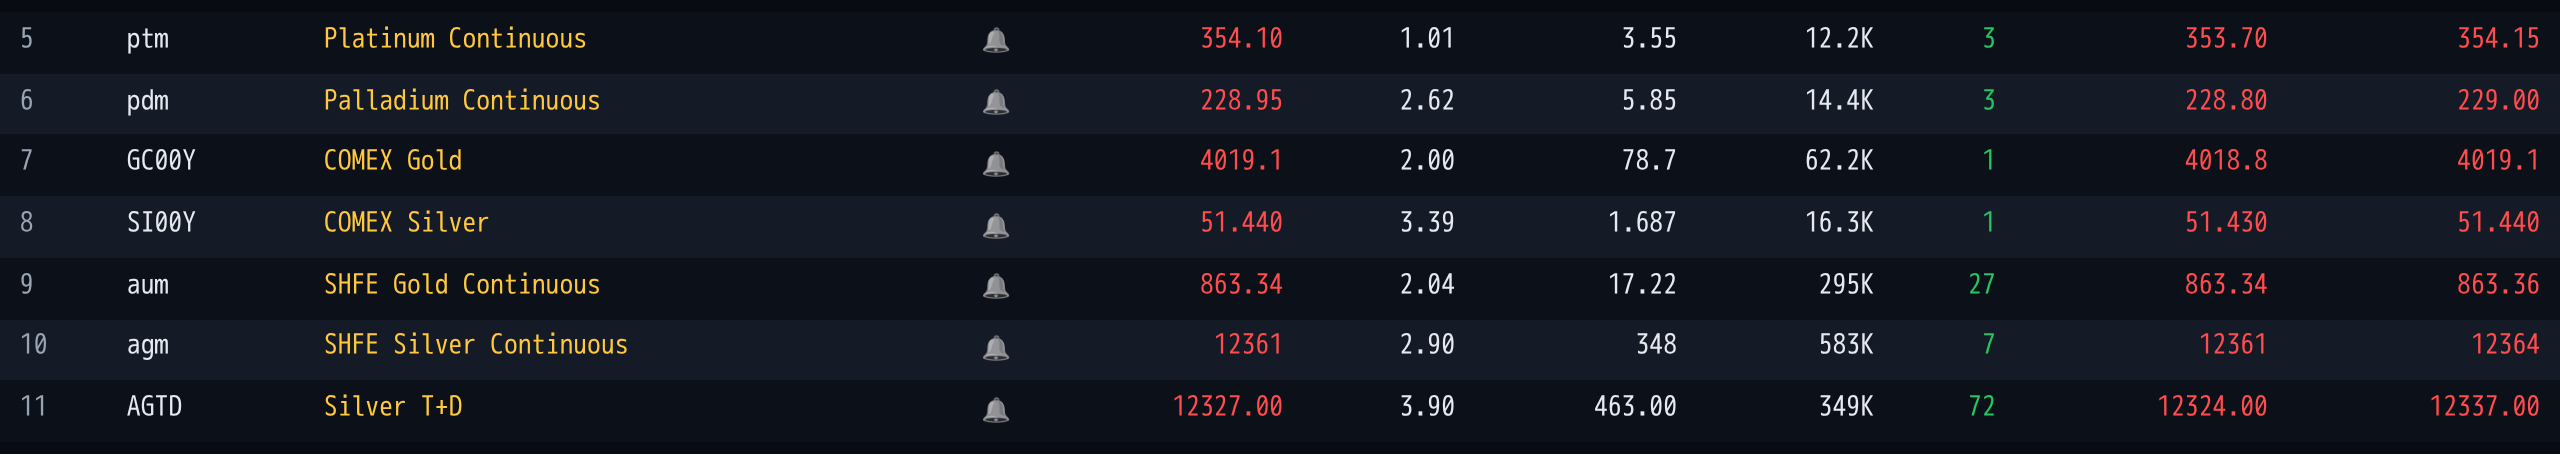
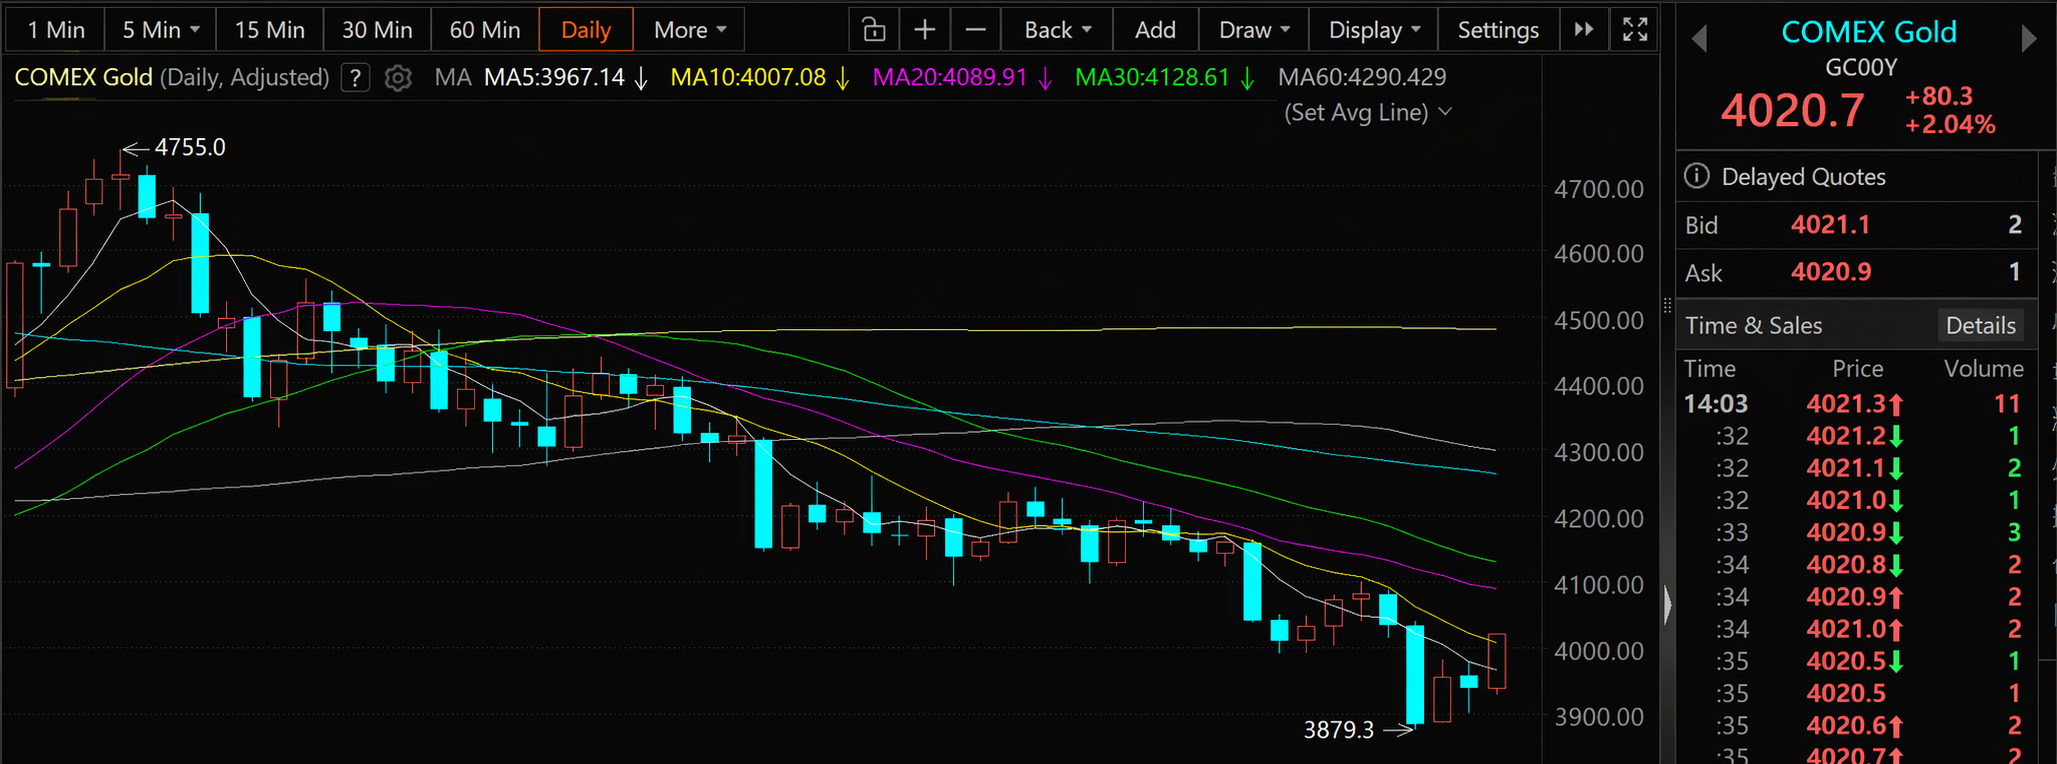
Sur le marché à terme : vers 14 h 13, l'or COMEX a augmenté de 2 % à 4 019,1 $/oz ; le contrat d'or le plus traité au SHFE a progressé de 2,04 % ; l'argent COMEX a augmenté de 3,39 %, le contrat d'argent le plus traité au SHFE a progressé de 2,9 %, et l'argent T+D a augmenté de 3,9 %.
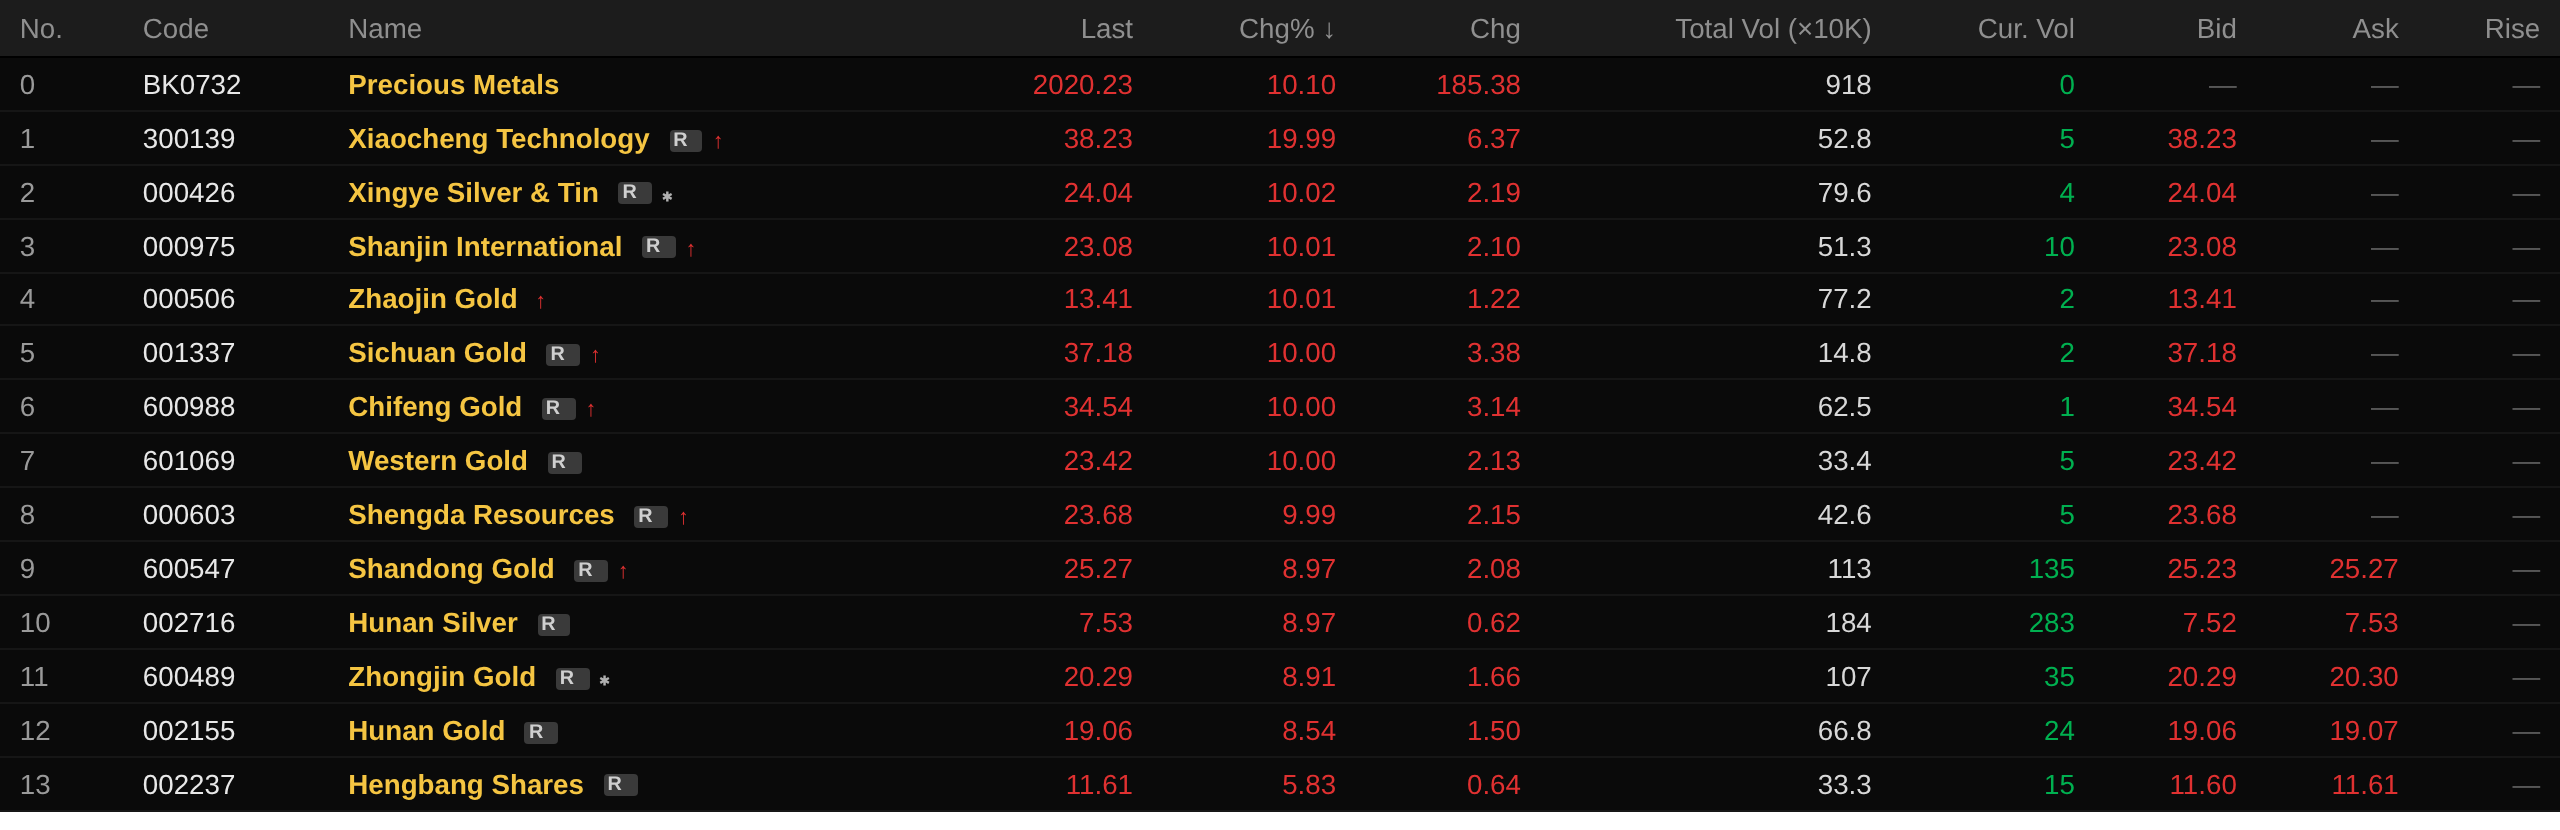
La réaction du marché des actions a été encore plus marquée. Vers 14 h 18 le 4 novembre, le secteur des métaux précieux a progressé de 10,1 %. Parmi les valeurs individuelles, Xiaocheng Technology a atteint la limite quotidienne à la hausse avec un gain de 19,99 %, tandis que Xingye Silver&Tin, Shanjin International, Zhaojin Gold, Sichuan Gold, Chifeng Gold, Western Gold et Shengda Resources ont toutes atteint leur limite quotidienne à la hausse.
Marché au comptant
Argent
Sur le marché au comptant, le 4 novembre, le prix moyen de référence départ usine de l'argent SMM n° 1 dans la matinée était de 11 794 yuans/kg, en baisse de 1,58 % par rapport au jour de bourse précédent. La base s'est resserrée autour de 25 à 30 yuans/kg aujourd'hui, avec des cotations matinales à Shanghai concentrées à une décote de 20 à 10 yuans/kg par rapport au SHFE 2612. Certains négociants ont signalé des stocks limités et ont maintenu des prix fermes, le haut des cotations s'étant légèrement redressé, tandis que certaines offres à bas prix restaient sur le marché. Les prix de l'argent se sont consolidés latéralement à des niveaux bas, et le sentiment d'achat en aval était modéré aujourd'hui, dominé par des achats selon les besoins en volumes appropriés, avec des transactions concentrées à une légère prime par rapport au TD.
Dans l'ensemble, les faibles prix de l'argent sur le marché au comptant ont stimulé quelques achats selon les besoins, mais l'ambiance générale des échanges est restée médiocre, et le marché a consolidé latéralement dans le bras de fer entre des stocks bas et une offre à bas prix.
Avis du marché
Concernant les perspectives des métaux précieux, les avis de plusieurs institutions sont les suivants :
Priyanka Sachdeva, analyste chez Phillip Nova, a déclaré que les investisseurs évaluent prudemment l'évolution des élections de mi-mandat américaines. Le prix de l'or au comptant est actuellement sous pression, étant brièvement tombé à 3 900 $/oz avant de rebondir légèrement. Elle a indiqué que la question clé est de savoir si les résultats des élections auront un impact suffisamment important sur l'environnement macroéconomique global pour entraîner un renversement des prix de l'or, ou s'ils ne feront qu'ajouter une nouvelle incertitude à un environnement d'investissement déjà fluctuant. Bien que le repli des prix du pétrole ait atténué dans une certaine mesure les préoccupations inflationnistes, les rendements des bons du Trésor américain qui restent élevés, un dollar américain relativement ferme et les attentes du marché quant à un nouveau resserrement monétaire de la Réserve fédérale américaine continuent de limiter le rebond de l'or. Dans un environnement de marché globalement faible, à mesure que les résultats des élections de mi-mandat se précisent progressivement, certains investisseurs pourraient entrer progressivement sur le marché, formant un intérêt acheteur plus solide. Avant cela, de nombreux investisseurs pourraient encore préférer rester en retrait, attendant davantage de clarté sur les rendements des bons du Trésor américain, les mouvements du dollar américain et le sentiment de risque du marché avant d'engager de nouveaux capitaux. (Application Jin10 Data)
Chris Weston, responsable de la recherche chez Pepperstone, a noté que les achats d'or sur les marchés asiatiques stimulent la croissance des volumes de transactions à terme, ce qui peut être attribué à de multiples facteurs. Il a déclaré que l'indice du dollar américain s'est affaibli, et qu'« une baisse significative des rendements nominaux et réels des bons du Trésor américain » a également soutenu les prix de l'or. Weston estime que les acheteurs pourraient également chercher des couvertures contre la possibilité d'une incertitude accrue de la part de l'administration Trump à l'avenir. Il a supposé que si les démocrates réalisaient un « balayage complet » (c'est-à-dire contrôlant à la fois la Maison-Blanche et les deux chambres du Congrès), cela pourrait conduire à une position plus conflictuelle du gouvernement américain, en particulier dans les affaires internationales. (Application Jin10 Data)
Chris Weston, responsable de la recherche chez Pepperstone, a déclaré : « Un dollar américain plus faible, combiné à de fortes baisses des rendements nominaux et réels des bons du Trésor américain, a clairement soutenu les prix de l'or. Les investisseurs cherchant à se couvrir contre le risque que l'administration Trump devienne plus imprévisible et conflictuelle semblent avoir créé un environnement de marché favorable aux acheteurs d'or." (Application de données Jin10)
Malgré la pression exercée par la hausse des prix du pétrole et des taux d'intérêt, les banques centrales ont acheté de l'or au rythme le plus rapide depuis la fin de 2024 au troisième trimestre. Le Conseil mondial de l'or a indiqué dans un rapport publié mardi que les banques centrales ont effectué des achats nets de 321 tonnes d'or au cours des trois mois jusqu'en septembre. Après un ralentissement du rythme des achats au début de 2026, les achats cumulés depuis le début de l'année ont atteint 675 tonnes, légèrement au-dessus du niveau observé à la même période l'an dernier. Ces données soulignent que les banques centrales restent une source importante de soutien pour les prix de l'or. Les achats des banques centrales avaient poussé les prix de l'or à la hausse pendant des années et les avaient portés à un niveau record en janvier de cette année. Malgré une performance globale du marché relativement médiocre, la demande des banques centrales continue d'apporter un soutien clé aux prix de l'or. John Reade, stratège de marché senior au Conseil mondial de l'or, a déclaré que la baisse des prix de l'or ce trimestre a peut-être incité certaines banques centrales à intensifier leurs achats. Il a noté que pour les banques centrales baissières sur le dollar américain, un dollar plus fort pourrait en réalité accroître leur volonté de convertir une partie de leurs actifs de réserve en or. Parmi les pays ayant divulgué des données d'achat d'or au dernier trimestre, la Chine et la Pologne ont été les plus gros acheteurs, augmentant leurs avoirs de 63 tonnes et 41 tonnes respectivement. La Russie a été le seul vendeur majeur, réduisant ses avoirs de 19 tonnes au cours de la période.
CITIC Securities a publié son rapport de perspectives sur les matières premières pour le quatrième trimestre. Le rapport indique que bien que les hausses de taux de la Réserve fédérale américaine et les attentes de resserrement aient créé des vents contraires pour les prix de l'or, les ETF sur l'or mondiaux ont tout de même enregistré des entrées nettes de 67 tonnes en septembre, montrant une résilience de la demande d'investissement ; la tendance mondiale à la « dédollarisation » et la demande soutenue d'achat d'or des banques centrales devraient fournir un soutien efficace aux prix de l'or. Concernant le cuivre, les attentes de croissance de l'offre minière continuent d'être révisées à la baisse, et les perturbations de l'offre dues aux conditions météorologiques extrêmes et aux matières auxiliaires telles que l'acide sulfurique pourraient encore contraindre la production. La contraction de l'offre de cuivre raffiné en Chine et les faibles stocks soutiennent des prix fluctuant à des niveaux élevés. Le report des droits de douane américains sur les cathodes de cuivre n'a pas encore été levé, et la demande de reconstitution des stocks avant la période attendue de fin d'année pourrait apporter une élasticité supplémentaire des prix.
Yuxuan Tang, responsable de la stratégie taux et changes Asie chez J.P. Morgan Private Bank, a déclaré que l'or reste exposé à des risques de baisse après la récente liquidation, la liquidité demeurant faible et les taux d'intérêt ayant encore une marge de hausse. Lorsque les taux atteindront leur pic, l'or trouvera un plancher solide. La Fed américaine devrait relever ses taux en décembre et au premier trimestre 2027, ce qui poussera le rendement des obligations du Trésor américain à 10 ans vers un pic de 5,25 % à 5,5 % d'ici le milieu de l'année, contre un niveau actuel légèrement supérieur à 5 %. La hausse des rendements a freiné l'intérêt des investisseurs pour l'or, un actif sans rendement. Mais une fois que la Fed aura mis fin à son cycle de resserrement, les prix de l'or pourraient rebondir fortement plus tard l'année prochaine, compte tenu de l'attrait durable de l'or comme couverture contre les risques économiques et politiques. Le marché de l'or reste « assez fragile », avec peu de soutien technique sous les 4 000 $/once. Lors d'événements turbulents comme les élections américaines et israéliennes, l'or a servi de source stable de financement pour d'autres actifs, et les attentes du marché s'étant déplacées vers un pic de rendements plus élevé et plus tardif, il est désormais difficile de déterminer le plancher.
Les prix de l'or sont passés de 5 600 $/once au début de cette année à moins de 4 000 $/once récemment. Malgré la faiblesse de la tendance à court terme, Morgan Stanley a indiqué qu'il maintiendrait l'or comme premier choix parmi les métaux et a fixé un objectif de cours de 5 000 $/once pour le deuxième trimestre 2027. (Zhitong Finance)