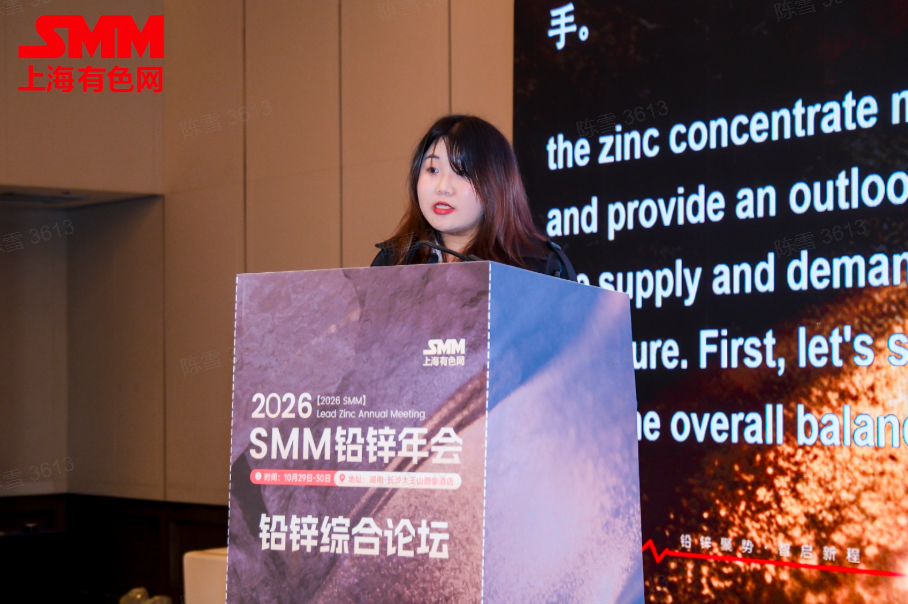
ในงาน ซึ่งจัดโดย นักวิเคราะห์อาวุโสของ SMM หลี่ หานอวี่ ได้แบ่งปันมุมมองเกี่ยวกับ “การวิเคราะห์และแนวโน้มอุปสงค์-อุปทานของสินแร่สังกะสีเข้มข้นทั่วโลกของ SMM” เธอกล่าวว่า เมื่อมองไปข้างหน้าในอีกไม่กี่ปีข้างหน้า SMM คาดว่าเมื่อเหมืองในจีนและนอกจีนเข้าสู่ช่วงสูงสุดของการเริ่มเดินเครื่อง โดยมีการเพิ่มกำลังการผลิตใหม่นอกจีนมากขึ้น ภาวะตึงตัวของอุปทานสินแร่สังกะสีเข้มข้นทั่วโลกจะคลี่คลายลงในปี 2570 อย่างไรก็ตาม ด้วยเหตุขัดข้องที่มากขึ้นในเหมืองทั้งในจีนและนอกจีน ความเสี่ยงจากความผันผวนของอุปสงค์-อุปทานยังคงอยู่ และคาดว่าดุลอุปสงค์-อุปทานของสินแร่สังกะสีเข้มข้นทั่วโลกจะยังคงตึงตัวอย่างสมดุลในช่วงปี 2570 ถึง 2573 ในด้านค่าธรรมเนียมการถลุง (TCs) SMM คาดว่าค่าธรรมเนียมการถลุงสินแร่สังกะสีเข้มข้นในประเทศปี 2569 จะลดลงอย่างรวดเร็วเมื่อเทียบรายปีจากปี 2568 โดยลดลงจากเกือบ 3,000 หยวน/ตันในปี 2568 เข้าสู่แดนลบ เมื่อมองไปถึงปี 2570 SMM คาดว่าค่าธรรมเนียมการถลุงสินแร่สังกะสีเข้มข้นในประเทศจะมีแนวโน้มต่ำก่อนแล้วสูงขึ้น โดยภาวะตึงตัวของอุปทานสินแร่สังกะสีเข้มข้นจะคลี่คลายลงเล็กน้อยตั้งแต่ไตรมาส 2 ปี 2570 ซึ่งอาจผลักดันให้ค่าธรรมเนียมการถลุงฟื้นตัว แต่ยังต้องติดตามการเกิดขึ้นจริงของกำลังการผลิตเหมือง
โครงสร้างอุปสงค์-อุปทานของตลาดสินแร่สังกะสีเข้มข้นทั่วโลก
ด้วยการปล่อยกำลังการผลิตเหมืองใหม่อย่างต่อเนื่อง คาดว่าดุลอุปสงค์-อุปทานของสินแร่สังกะสีเข้มข้นทั่วโลกจะยังคงตึงตัวอย่างสมดุลในช่วงปี 2570-2573
ตามข้อมูลของ SMM ในปี 2569 ตลาดสินแร่สังกะสีเข้มข้นทั่วโลกแสดงภาวะตึงตัวของอุปทานอย่างชัดเจน โดยค่าธรรมเนียมการถลุงสินแร่สังกะสีเข้มข้นในประเทศและค่าธรรมเนียมการถลุงสินแร่สังกะสีเข้มข้นนำเข้ากลายเป็นค่าลบ ขณะเดียวกัน จีนเข้าสู่ช่วงสะสมสต็อกฤดูหนาวไตรมาส 4 และคาดว่าค่าธรรมเนียมการถลุงสินแร่สังกะสีเข้มข้นในประเทศไม่น่าจะฟื้นตัวอย่างมีนัยสำคัญในระยะสั้น อุปทานแร่ที่ตึงตัวยังคงกดดันกำไรของโรงถลุงอย่างต่อเนื่อง ทำให้คาดการณ์การผลิตสินแร่สังกะสีเข้มข้นและสังกะสีบริสุทธิ์ในปีนี้ปรับลดลงอย่างเห็นได้ชัดจากต้นปี ต่อไป เมื่อเหมืองในจีนและนอกจีนเข้าสู่ช่วงสูงสุดของการเริ่มเดินเครื่อง โดยมีการเพิ่มกำลังการผลิตใหม่นอกจีนมากขึ้น SMM คาดว่าภาวะตึงตัวของอุปทานสินแร่สังกะสีเข้มข้นทั่วโลกจะคลี่คลายลงในปี 2570 อย่างไรก็ตาม ด้วยเหตุขัดข้องที่มากขึ้นในเหมืองทั้งในจีนและนอกจีน ความเสี่ยงจากความผันผวนของอุปสงค์-อุปทานยังคงอยู่ และคาดว่าดุลอุปสงค์-อุปทานของสินแร่สังกะสีเข้มข้นทั่วโลกจะยังคงตึงตัวอย่างสมดุลในช่วงปี 2570 ถึง 2573
แผ่นดินไหว อุบัติเหตุ และเกรดแร่ที่ลดลง: SMM คาดว่าการผลิตสินแร่สังกะสีเข้มข้นทั่วโลกปี 2569 จะลดลง 160,000 ตันในปริมาณโลหะ
ตั้งแต่ต้นปี 2569 ผู้ทำเหมืองนอกจีนได้รับผลกระทบจากแผ่นดินไหว น้ำท่วม การบำรุงรักษา และเหตุการณ์อื่น ๆ รวมถึงเกรดแร่ที่ลดลงSMM คาดว่าผลผลิตสังกะสีเข้มข้นทั่วโลกในปี 2026 จะลดลงประมาณ 160,000 ตันในปริมาณโลหะ ลดลง 1% เมื่อเทียบกับปี 2025
กำลังการผลิตสังกะสีบริสุทธิ์ทั่วโลกจะเพิ่มขึ้นกว่า 3 ล้านตันระหว่างปี 2026 ถึง 2030 โดยมีการเติบโตหลักจากตลาดจีน
ด้านกำลังการผลิตสังกะสีบริสุทธิ์ทั่วโลก SMM คาดว่ากำลังการผลิตสังกะสีบริสุทธิ์ทั่วโลกจะเพิ่มขึ้นกว่า 3 ล้านตันระหว่างปี 2026 ถึง 2030 โดยมีการเติบโตหลักมาจากเอเชีย ในฐานะผู้ผลิตสังกะสีบริสุทธิ์รายใหญ่ที่สุดของโลก จีนจะมีส่วนสนับสนุนการเติบโตของกำลังการผลิตสังกะสีบริสุทธิ์ทั่วโลกเป็นส่วนใหญ่ในอนาคต
โครงสร้างอุปสงค์-อุปทานของตลาดสังกะสีเข้มข้นในจีน
ภายใต้ภาวะอุปทานขาดแคลน ค่าธรรมเนียมการถลุงสังกะสีเข้มข้นในประเทศและนำเข้าต่างแตะระดับต่ำสุดเป็นประวัติการณ์ในปี 2026
ตามข้อมูลราคาของ SMM ในปี 2026 เนื่องจากการผลิตสังกะสีเข้มข้นทั่วโลกที่ลดลง ประกอบกับความต้องการแร่ที่แข็งแกร่งจากโรงถลุงซึ่งได้รับการสนับสนุนจากกำไรของกรดซัลฟิวริกและโลหะมีค่า ค่าธรรมเนียมการถลุงสังกะสีเข้มข้นจึงลดลงสู่ระดับต่ำสุดเป็นประวัติการณ์ ณ สิ้นเดือนตุลาคม ค่าธรรมเนียมการถลุงสังกะสีเข้มข้นในประเทศอยู่ที่ประมาณ -2,300 หยวนต่อตันสังกะสี และค่าธรรมเนียมนำเข้าอยู่ที่ -150 ดอลลาร์สหรัฐต่อตันแห้ง
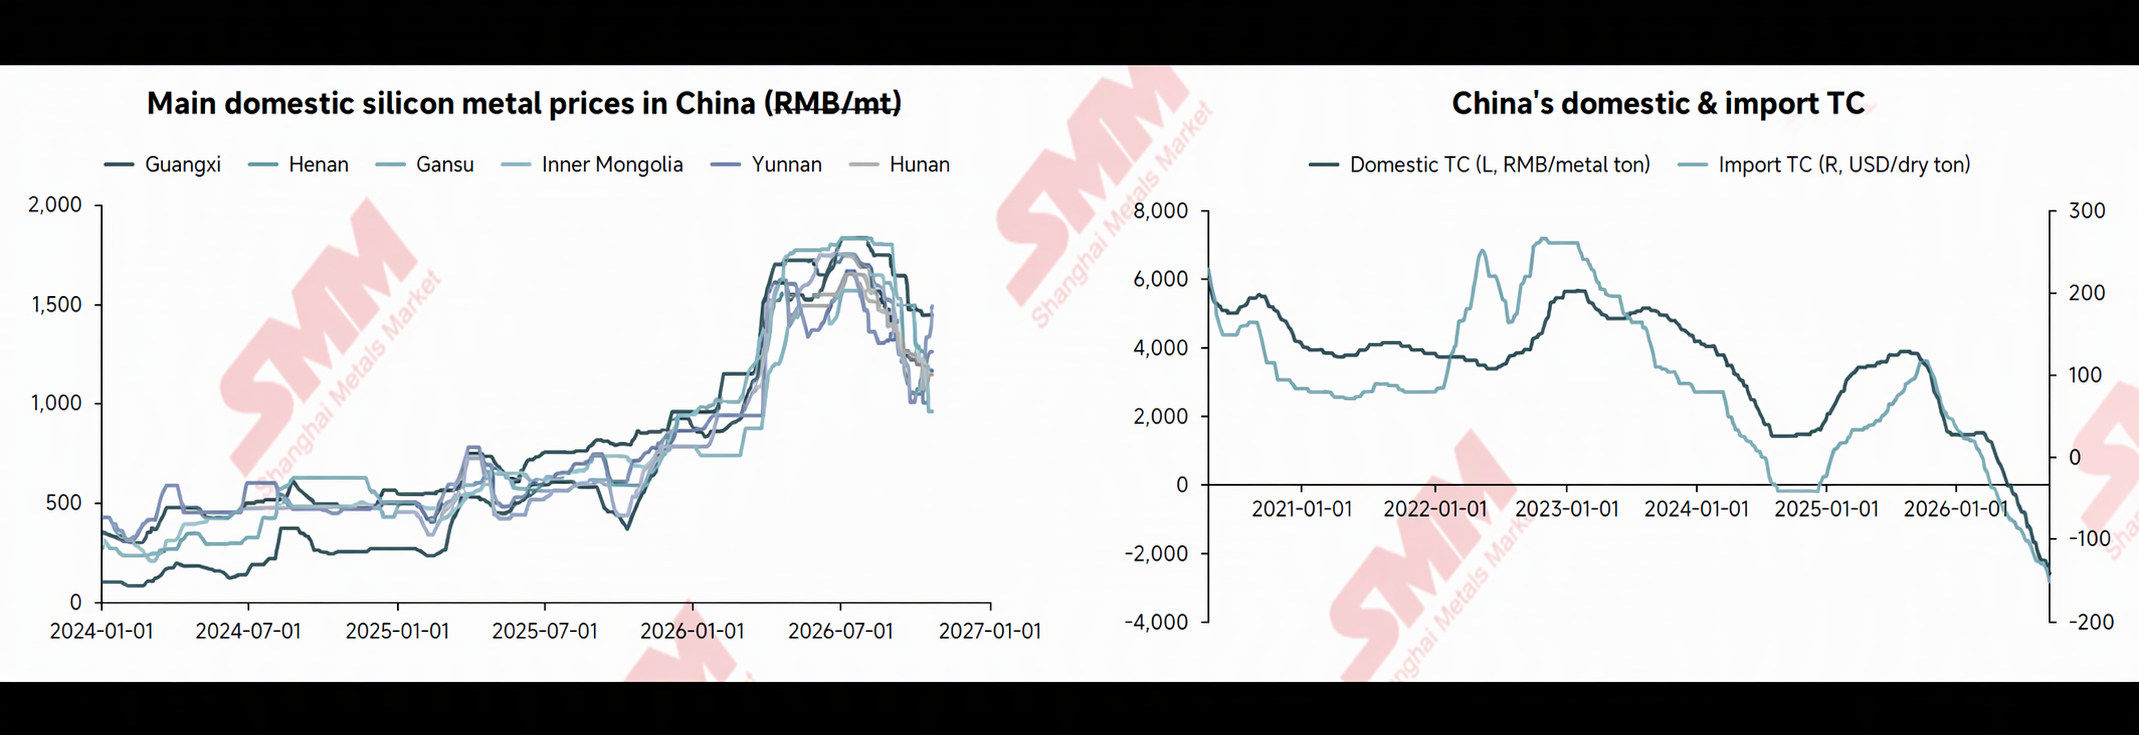
เมื่อกำลังการผลิตเหมืองใหม่ถูกปล่อยออกมา คาดว่าภาวะขาดแคลนแร่ของจีนจะคลี่คลายในไตรมาสที่ 2 ปี 2027
ในไตรมาสที่ 4 ปี 2026 ซึ่งได้รับแรงหนุนจากการสต็อกฤดูหนาวของโรงถลุงและการลดกำลังการผลิตตามฤดูกาลของเหมืองทางตอนเหนือบางแห่งในเดือนพฤศจิกายน ภาวะขาดแคลนแร่ในประเทศไม่น่าจะดีขึ้น ด้วยการปล่อยกำลังการผลิตเหมืองใหม่อย่างต่อเนื่อง คาดว่าภาวะขาดแคลนแร่ในประเทศจะคลี่คลายในไตรมาสที่ 2 ปี 2027
กำลังการผลิตเหมืองใหม่จำนวนมากในช่วงปี 2027-2030 พร้อมการเติบโตอย่างมีนัยสำคัญของผลผลิตสังกะสีเข้มข้นของจีน
ตามข้อมูลของ SMM แม้ว่าเหมืองสังกะสีขนาดใหญ่ในซินเจียงและภูมิภาคอื่น ๆ จะเริ่มดำเนินการในปีนี้ แต่ปริมาณอุปทานที่เพิ่มขึ้นจริงมีจำกัด จึงมีส่วนช่วยต่อสมดุลอุปสงค์-อุปทานของสังกะสีเข้มข้นในปีนี้เพียงเล็กน้อย จุดสูงสุดของการเติบโตของสังกะสีเข้มข้นในประเทศจะอยู่ในช่วงปี 2027-2028 โดยมีเหมืองขนาดกลางและขนาดใหญ่หลายแห่งในซินเจียง กุ้ยโจว ยูนนาน กานซู่ และมณฑลอื่น ๆ เริ่มหรือขยายการผลิต เมื่อเข้าสู่ปี 2029-2030 เนื่องจากการเพิ่มกำลังการผลิตของเหมืองขนาดใหญ่ก่อนหน้านี้ค่อย ๆ ชะลอตัวลง ประกอบกับการสนับสนุนเพิ่มเติมจากโครงการโพลีเมทัลลิกและเหมืองขนาดเล็กที่ขับเคลื่อนโดยราคาโลหะมีค่าที่สูงขึ้น อัตราการเติบโตของแร่สังกะสีในประเทศจะค่อย ๆ ชะลอตัวลง โดยทรัพยากรที่เพิ่มขึ้นส่วนใหญ่กระจายอยู่ในภาคเหนือ ภาคตะวันตกเฉียงเหนือ และภาคตะวันตกเฉียงใต้ของจีน
อุปสงค์ยังคงให้แรงหนุน คาดการณ์นำเข้าสังกะสีเข้มข้นของจีนยังแข็งแกร่งในช่วงปี 2027-2030
จากข้อมูลของ SMM เหมืองในเครือเป็นส่วนเสริมสำคัญของวัตถุดิบหลอม และแร่นำเข้าก็เป็นอุปทานเสริมของตลาดวัตถุดิบสังกะสีจีน นับตั้งแต่ปี 2020 สัดส่วนแร่สังกะสีนำเข้าของจีนเพิ่มขึ้นทุกปี เนื่องจากกำลังการหลอมในประเทศขยายตัวอย่างต่อเนื่อง ความต้องการวัตถุดิบแร่จะเติบโตขึ้นอีก ขณะที่การเติบโตของแร่ในประเทศแทบไม่สามารถรองรับความต้องการหลอมใหม่ได้ทั้งหมด ทำให้เกิดช่องว่างด้านอุปทานวัตถุดิบอยู่บ้าง นอกจากนี้ ในช่วงหน้าต่างสต็อกฤดูหนาวปัจจุบัน ความต้องการแร่ของผู้หลอมเพื่อเตรียมการผลิตปีหน้ายังคงมีอยู่ โดยรวม SMM คาดว่าด้วยแรงหนุนต่อเนื่องจากฝั่งอุปสงค์ การนำเข้าแร่สังกะสีของจีนจะยังคงแข็งแกร่งในช่วงปี 2027 ถึง 2030
กำลังการหลอมยังคงเร่งตัวขึ้น คาดการณ์ผลผลิตสังกะสีบริสุทธิ์ของจีนเพิ่มขึ้นกว่า 200,000 ตันในปี 2027
จากการสำรวจของ SMM คาดว่ากำลังการหลอมในบางภูมิภาคของจีนจะยังคงเร่งตัวขึ้นในปี 2027 ประกอบกับการคาดการณ์ค่าธรรมเนียมการหลอม (TCs) ที่ฟื้นตัว และการทยอยเดินเครื่องกำลังการหลอมใหม่ในภาคกลางของจีนช่วงกลางปี SMM คาดว่าผลผลิตสังกะสีบริสุทธิ์ของจีนจะเพิ่มขึ้นประมาณ 200,000 ตันเมื่อเทียบรายปี
ด้านกำลังการผลิตสังกะสีทุติยภูมิ SMM คาดว่ากำลังการผลิตสังกะสีทุติยภูมิของจีนจะเพิ่มขึ้นอย่างมีนัยสำคัญในปี 2027 เมื่อเทียบกับปี 2026
ทั้งอุปทานและอุปสงค์เพิ่มขึ้น คาดการณ์ตลาดแร่ยังคงสมดุลตึงตัวในช่วงปี 2027-2030
SMM คาดว่าท่ามกลางอุปทานและอุปสงค์ที่เพิ่มขึ้น ตลาดสังกะสีเข้มข้นของจีนจะยังคงสมดุลตึงตัวในช่วงปี 2027 ถึง 2030 ในปี 2027 ด้านอุปทาน ด้วยการปล่อยกำลังการผลิตใหม่ การเร่งการผลิต และการฟื้นตัวของผลผลิตในซินเจียง กานซู่ ยูนนาน กุ้ยโจว กวางตุ้ง มองโกเลียใน และกว่างซี คาดว่าผลผลิตสังกะสีเข้มข้นของจีนจะเพิ่มขึ้น 200,000 ตันเมื่อเทียบรายปี ด้านอุปสงค์ ซึ่งขับเคลื่อนโดยการเร่งกำลังการหลอมอย่างต่อเนื่อง คาดว่าผลผลิตสังกะสีบริสุทธิ์จะเติบโตตามไปด้วย ทำให้ความต้องการแร่ยังคงแข็งแกร่ง เมื่อทั้งอุปทานและอุปสงค์เพิ่มขึ้น คาดว่าตลาดสังกะสีเข้มข้นจะยังคงสมดุลตึงตัวในปี 2027ต่อไปยังคงต้องจับตาอัตราการแล้วเสร็จของโครงการเหมืองแร่ ความคืบหน้าในการเพิ่มกำลังการถลุงใหม่ และผลกระทบจากปัจจัยภูมิรัฐศาสตร์ พลังงาน และสภาพอากาศในต่างประเทศต่อสมดุลอุปสงค์-อุปทานของตลาด
ค่าธรรมเนียมการแปรรูปสังกะสีเข้มข้นของจีนแตะระดับต่ำสุดเป็นประวัติการณ์ในปี 2026 และคาดว่าจะฟื้นตัวอย่างค่อยเป็นค่อยไปในช่วงปี 2027 ถึง 2029
ด้านค่าธรรมเนียมการแปรรูป SMM คาดว่าค่าธรรมเนียมการแปรรูปสังกะสีเข้มข้นในประเทศจะลดลงอย่างมากในปี 2026 เมื่อเทียบกับปี 2025 โดยลดลงจากเกือบ 3,000 หยวนต่อตันในปี 2025 ไปสู่ระดับติดลบ เมื่อมองไปถึงปี 2027 SMM คาดว่าค่าธรรมเนียมการแปรรูปสังกะสีเข้มข้นในประเทศจะปรับตัวลดลงก่อนแล้วจึงปรับตัวสูงขึ้น เริ่มตั้งแต่ไตรมาสที่ 2 ของปี 2027 คาดว่าอุปทานสังกะสีเข้มข้นที่ตึงตัวจะคลี่คลายลงเล็กน้อย ซึ่งอาจผลักดันให้ค่าธรรมเนียมการแปรรูปฟื้นตัวขึ้น แต่ผลลัพธ์ที่แท้จริงจะขึ้นอยู่กับความเร็วในการส่งมอบกำลังการผลิตของเหมือง ในช่วงปี 2027 ถึง 2029 คาดว่าค่ากลางของค่าธรรมเนียมการแปรรูปสังกะสีเข้มข้นในประเทศจะฟื้นตัวอย่างค่อยเป็นค่อยไป