Le scénario de l'offre de minerai de fer pour 2026 semble encore confortable en apparence. Les chiffres racontent une autre histoire. Seize grandes entités minières ont produit environ 1 017 Mt au cours des neuf premiers mois, soit une hausse d'environ 23 Mt en glissement annuel (2,3 %). Environ 8 Mt de cette progression proviennent de la société indienne NMDC, vendue en grande partie sur le marché intérieur, de sorte que la hausse du transport maritime s'élève plutôt à 15 Mt.
Rio Tinto Pilbara, BHP WAIO, Fortescue et les mines propres de Vale — les « Big Four » — n'ont ajouté que 0,6 Mt à eux tous, et la totalité de cette hausse provient d'un premier trimestre faible. Onslow de MinRes et Simandou en Guinée ont fourni environ 20,4 Mt de la progression. La croissance s'est déplacée. Elle ne provient plus des Big Four.
1. Une hausse nette d'environ 23 Mt, dont 0,6 Mt des Big Four
Huit des 16 opérations ont progressé, huit ont reculé. Les gains bruts s'élèvent à environ 38,3 Mt, les baisses à 15,3 Mt — les réductions ont donc effacé 40 % des ajouts. Les gains sont fortement concentrés. Onslow, Simandou SimFer et WCS ont ensemble ajouté environ 20,4 Mt (53 % de la hausse brute). Ajoutez les 8,1 Mt de NMDC et ces quatre noms représentent 74 % de la croissance.
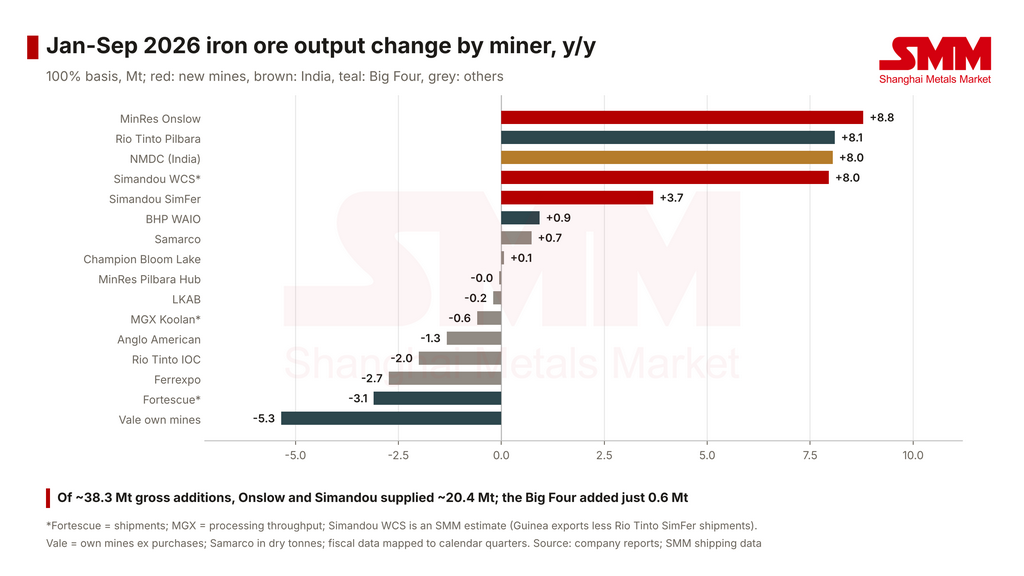
Figure 1 : Variation de la production de minerai de fer janv.-sept. 2026 par mineur, en glissement annuel (Mt). Source : rapports des entreprises ; données d'expédition SMM
Les Big Four ont produit 827,5 Mt au cours des neuf premiers mois, soit seulement 0,6 Mt de plus que l'an dernier — moins de 0,1 %. Lorsque les quatre plus grands systèmes sont pratiquement stables, ce sont les nouvelles mines plus petites qui déterminent l'orientation de l'offre.
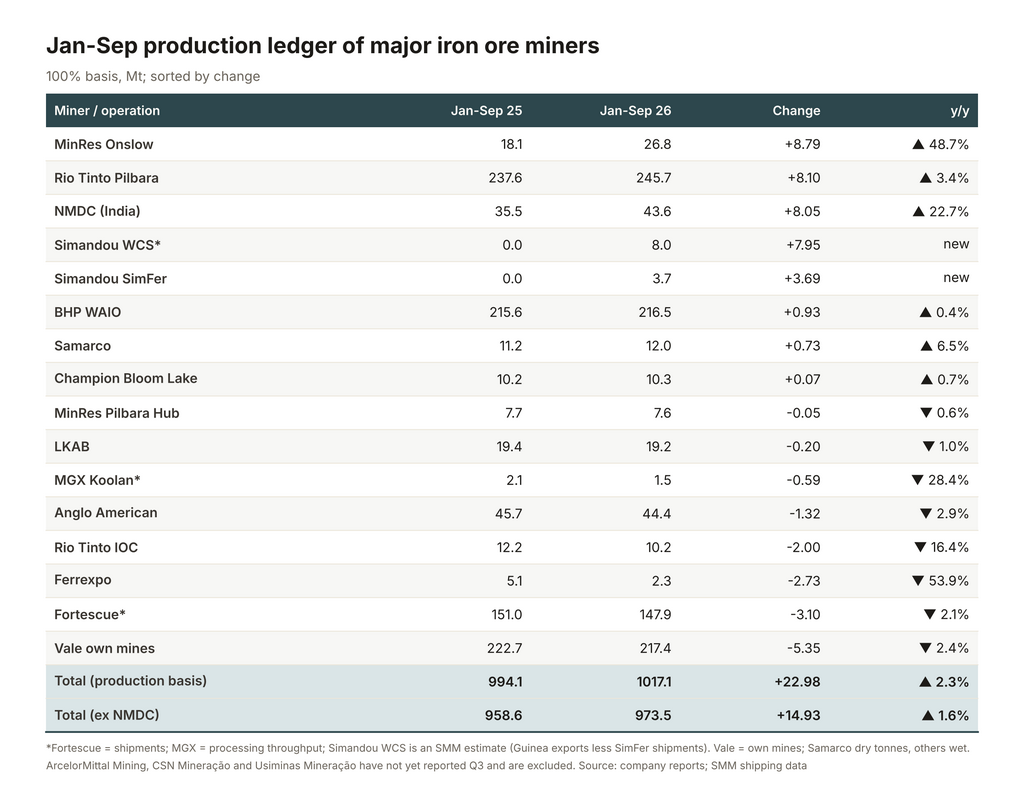
Figure 2 : Registre de production janv.-sept. des principaux mineurs de minerai de fer (Mt). Source : rapports des entreprises ; données d'expédition SMM
2. Les nouvelles mines portent l'expansion : Onslow et Simandou prennent le relais
Onslow est clairement le leader de la croissance cette année. Onslow Iron de MinRes a produit 26,85 Mt (base 100 %) au cours des neuf premiers mois, en hausse de 8,79 Mt, soit 48,7 %. La montée en puissance s'est poursuivie au premier semestre 2025 (seulement 6,18 Mt au T2). Au T3 2026, la production a atteint 10,26 Mt, un record trimestriel. Les taux d'expédition actuels avoisinent déjà 36,9 Mt par an — au-dessus de la capacité nominale de 35 Mtpa.
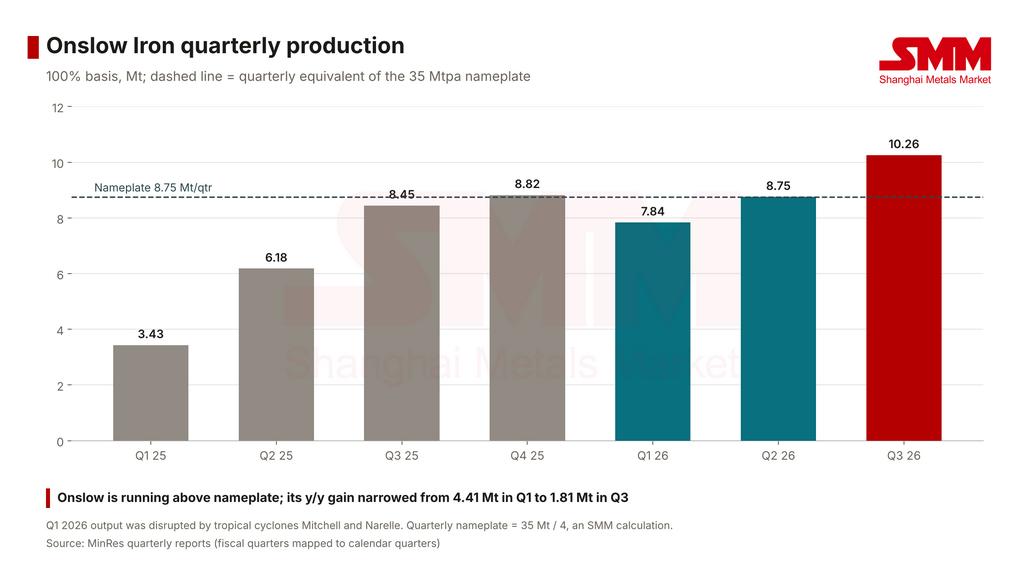
Figure 3 : Production trimestrielle d'Onslow Iron (Mt). Source : rapports trimestriels de MinRes
Simandou progresse encore plus vite. La Guinée a exporté 12,35 Mt au cours des neuf premiers mois de 2026 (données d'expédition SMM), contre presque rien un an plus tôt. Les volumes mensuels sont passés de 0,28 Mt en janvier à 3,54 Mt en septembre. L'exploitation SimFer de Rio Tinto (blocs 3 et 4) a produit 3,69 Mt et expédié 4,40 Mt vers la Chine au cours des trois premiers trimestres. La production du troisième trimestre était déjà annualisée à près de 10 Mt. Le port propre de SimFer n'a commencé à charger qu'au quatrième trimestre ; jusque-là, le minerai sortait via WCS.
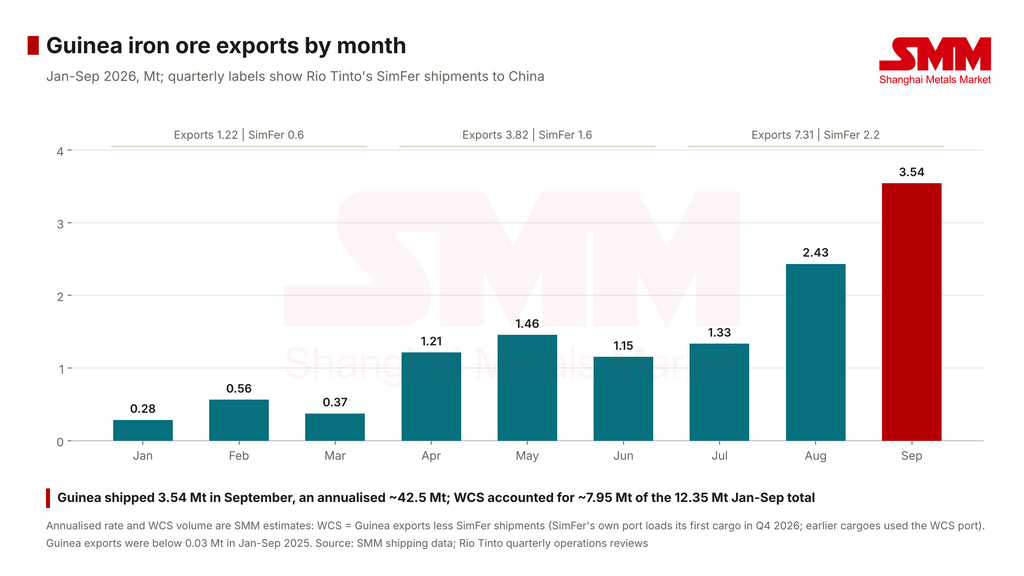
Figure 4 : Exportations de minerai de fer de la Guinée par mois (Mt). Source : données d'expédition SMM ; rapports trimestriels d'exploitation de Rio Tinto
NMDC constitue une autre ligne de croissance, mais ses gains restent principalement en Inde. NMDC a produit 43,55 Mt de janvier à septembre, en hausse de 8,05 Mt, soit 22,7 %. Les ventes se sont élevées à 37,52 Mt, en hausse de seulement 7,5 %, et sont restées bien inférieures à la production depuis juin ; NMDC n'a pas expliqué cet écart.
3. Les réductions se concentrent dans les districts plus anciens, menés par le Système Nord de Vale
Les mines propres de Vale ont perdu 5,35 Mt, la plus forte baisse de toutes les exploitations cette année. La production des mines propres de Vale s'est établie à 217,4 Mt de janvier à septembre, en baisse de 2,4 % en glissement annuel. La production totale, y compris les achats auprès de tiers, s'est élevée à 242,3 Mt, en baisse de 1,4 %, les achats en hausse de 1,96 Mt ayant fourni un certain amortissement. Les pertes provenaient de deux endroits : Serra Norte et Serra Leste dans le nord ont chuté de 13,05 Mt, soit 21,2 %, et Paraopeba dans le sud a chuté de 5,66 Mt, soit 50,7 %.
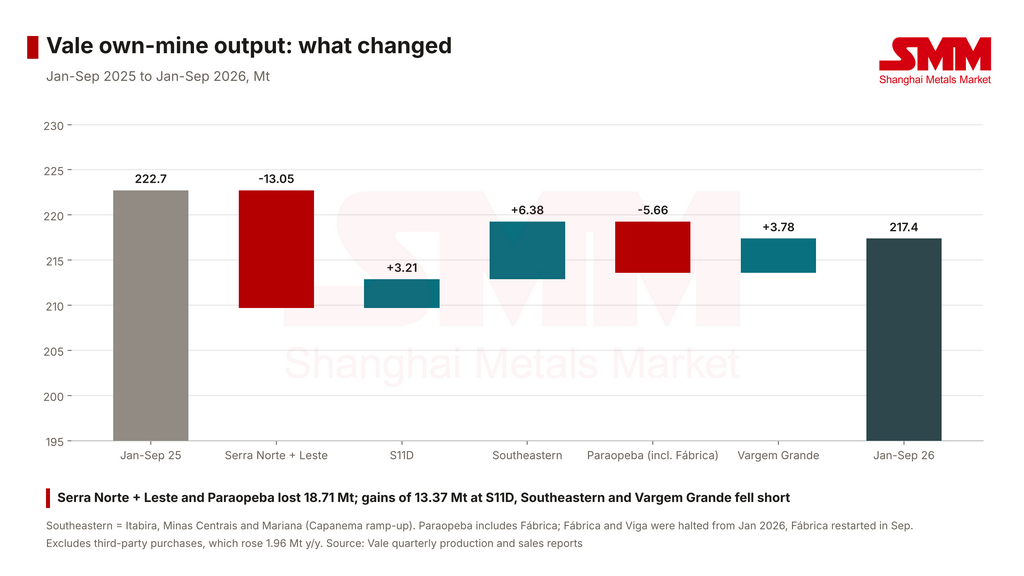
Figure 5 : Production des mines propres de Vale : ce qui a changé (Mt). Source : rapports trimestriels de production et de ventes de Vale
Les deux baisses ont des causes différentes. Vale a indiqué que la disponibilité réduite du tout-venant à Serra Norte reflétait des contraintes opérationnelles près des zones d'exclusion liées aux effondrements et au fond des fosses, plus un problème ponctuel de fiabilité de la flotte au troisième trimestre. La perte de Paraopeba provenait de l'arrêt des mines de Fábrica et Viga depuis janvier ; Fábrica a redémarré en septembre. Les gains de 13,37 Mt à S11D, dans le Système Sud-Est (montée en puissance de Capanema) et à Vargem Grande n'ont pas comblé l'écart. Le rapport du troisième trimestre de Vale indiquait que la société reste confiante de livrer le bas de sa fourchette de prévisions de 335-345 Mt pour l'année.
Les autres baisses étaient dispersées. Les expéditions de Fortescue ont chuté de 3,1 Mt, soit 2,1 %, l'hématite étant en baisse et le concentré de magnétite d'Iron Bridge en hausse de 1,2 Mt. La production de Ferrexpo a chuté de 2,73 Mt, soit 54 %, après des attaques contre le réseau électrique ukrainien et un arrêt de production en août suite à une attaque contre sa route d'exportation en mer Noire. L'IOC de Rio Tinto a perdu 2,0 Mt en raison de la remise en état de la fosse et du remplacement d'un déverseur de wagons au port. Anglo American a chuté de 1,32 Mt, principalement parce que la mine de Sishen de Kumba a arrêté son usine existante pour raccorder le projet de séparation en milieu dense ultra-haute densité (UHDMS). L'île de Koolan de MGX a cessé l'extraction après l'effondrement de la fosse principale en octobre 2025 ; elle n'a vendu que des stocks à faible teneur cette année et a inondé la fosse en octobre.
Les nouvelles mines ont fourni plus de la moitié de l'augmentation nette d'environ 23 Mt, les Big Four n'ont presque rien apporté, et le Système Nord de Vale constitue le plus grand déficit.
4. Le gain des Big Four provenait d'une base faible et est devenu négatif au T3
La totalité du gain de 0,6 Mt des Big Four est intervenue au premier trimestre. Par trimestre, les quatre ont ajouté 14,84 Mt en glissement annuel au premier trimestre, puis ont perdu 4,74 Mt au deuxième et 9,51 Mt au troisième. Le gain du premier trimestre provenait principalement de Rio Tinto : quatre cyclones tropicaux au premier trimestre 2025 ont coûté au Pilbara environ 13 Mt d'expéditions, créant une base faible, et la production du Pilbara a augmenté de 13 % en glissement annuel au premier trimestre 2026. Sur les deuxième et troisième trimestres, la production du Pilbara était d'environ 0,9 Mt inférieure à celle d'un an plus tôt.
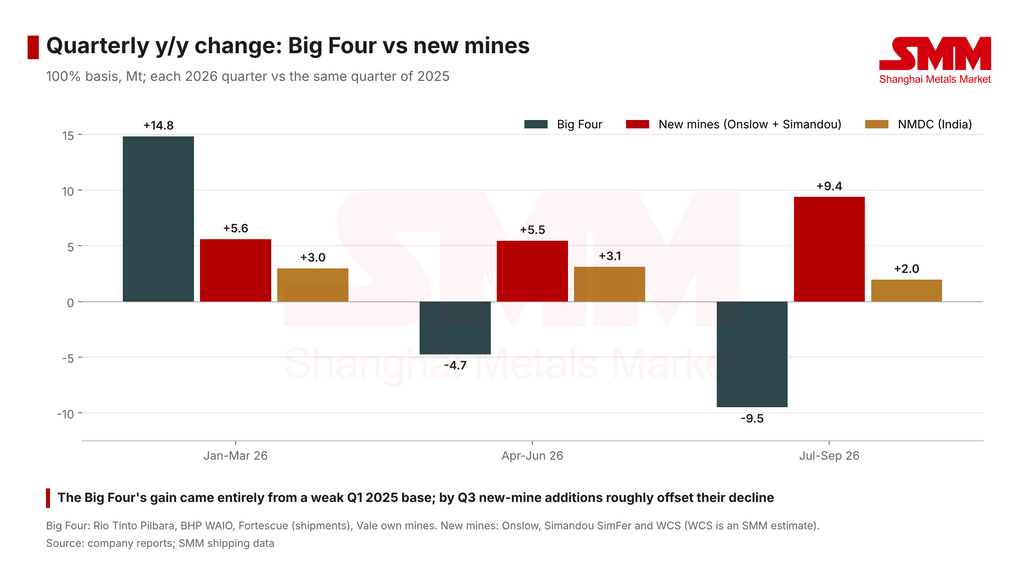
Figure 6 : Variation trimestrielle en glissement annuel : Big Four contre nouvelles mines (Mt). Source : rapports des sociétés ; données d'expédition SMM
Les nouvelles mines ont évolué dans l'autre sens. Onslow et Simandou ont ensemble ajouté 9,38 Mt en glissement annuel au troisième trimestre, compensant à peu près la baisse de 9,51 Mt des Big Four. Au sein des nouvelles mines, le relais passe également : le gain en glissement annuel d'Onslow s'est réduit de 4,41 Mt au premier trimestre à 1,81 Mt au troisième, et Simandou a pris le relais de l'accélération.
Les goulets d'étranglement des Big Four se situent principalement dans les ports et la maintenance des systèmes plutôt que dans les mines. Les mines et le port de WAIO de BHP ont établi des records trimestriels au troisième trimestre, mais la reconstruction du déverseur de wagons 4 a coûté 1,4 Mt. Fortescue a réalisé ce qu'elle a appelé le plus grand arrêt planifié de port de son histoire au troisième trimestre. Rio Tinto a signalé que la capacité portuaire du Pilbara tombera sous 360 Mtpa au cours de certains trimestres de 2027-2028. Pour des systèmes produisant plus de 800 Mt par an, rester immobile exige déjà un investissement constant.
5. Les baisses sont principalement dues à des contraintes ; les réductions dictées par le marché ne font que commencer
Les principales baisses de cette année proviennent presque toutes de contraintes opérationnelles ou externes claires : les zones d'exclusion et les mines arrêtées de Vale, la remise en état de la fosse de l'IOC, la modernisation de l'usine de Kumba, la guerre autour de Ferrexpo et l'effondrement de Koolan. Vale, IOC et Kumba ont défini des trajectoires de reprise. Vale a déclaré que le décapage supplémentaire et le travail sur le minerai de contact au troisième trimestre augmenteraient la disponibilité de l'hématite dans les mois à venir et s'attend à ce que Serra Norte progresse en glissement annuel au quatrième trimestre. Koolan a quitté le marché pour de bon.
La seule réduction explicitement dictée par le marché est venue de la brésilienne CSN Mineração. Le 29 septembre, CSN Mineração a réduit ses prévisions de production 2026 (y compris les achats) de 45-47 Mt à 39-41 Mt, invoquant un fret plus élevé et un marché plus tendu. Elle a temporairement réduit la production à faible teneur de l'usine sèche du complexe de Pires et diminué les achats, indiquant que le volume peut être rétabli à tout moment. Le taux de fret Tubarão-Beilun/Baoshan de SMM s'est établi en moyenne à 36,26 $US/t au troisième trimestre, contre 24,67 $US/t au premier. La production à faible teneur, longue distance et dépendante des achats est la première à être comprimée lorsque le fret augmente.
L'incertitude de Fortescue réside dans la phase suivante. Ses ventes du troisième trimestre se sont élevées à 42,9 Mt, soit 3,9 Mt de moins que les expéditions, car les négociations avec China Mineral Resources Group (CMRG) étaient toujours en cours. Fortescue s'attend à ce que les stocks de produits augmentent encore de 4 à 5 Mt en octobre et a indiqué que les opérations pourraient être affectées si les discussions ne sont pas conclues d'ici la fin de l'année ; ses prévisions d'expéditions pour l'exercice 2027 de 197-207 Mt sont également soumises au résultat.
6. Trois producteurs avec des données du premier semestre : le Liberia accélère, le segment intermédiaire brésilien se contracte
ArcelorMittal Mining, CSN Mineração et Usiminas Mineração n'ont pas encore publié leurs chiffres du troisième trimestre et sont exclues des totaux ci-dessus, mais leur orientation du premier semestre correspond au récit principal. ArcelorMittal Mining (AMMC au Canada plus le Liberia) a produit 19,8 Mt au premier semestre, en hausse de 18,6 % en glissement annuel, principalement grâce à l'amélioration des opérations et à la montée en puissance du concentrateur au Liberia. La production du premier semestre de CSN Mineração (y compris les achats) s'est établie à 20,94 Mt, en baisse de 3,9 % ; Usiminas Mineração a produit 4,14 Mt, en baisse de 7,2 %. Ensemble, les trois ont ajouté 1,92 Mt au premier semestre, l'Afrique de l'Ouest progressant et les producteurs brésiliens de taille intermédiaire se contractant.
La production des Big Four est verrouillée par la maintenance, les permis et la géologie ; la production la plus sensible aux prix, et la première à se contracter, appartient aux producteurs de taille intermédiaire qui dépendent des achats et du minerai à faible teneur.
7. La croissance de 2027 fait toujours la queue dans les nouvelles mines
La plupart des nouvelles capacités en 2027 restent en dehors des Big Four. À Simandou, Rio Tinto maintient son objectif pour SimFer d'atteindre 60 Mtpa (sec) au second semestre 2028, avec des prévisions de ventes 2026 de 5 à 10 Mt. L'analyse d'avril de SMM sur le minerai de fer africain montrait que WCS prévoit d'atteindre 60 Mt aux blocs 1 et 2 dans un délai de 2 à 3 ans. Sur la base des exportations de septembre de 3,54 Mt, la Guinée fonctionne déjà à un rythme annualisé d'environ 42,5 Mt. La phase 2 de 20 Mtpa d'ArcelorMittal Liberia est en cours de mise en service et devrait être achevée d'ici fin 2026, contre des expéditions de 10 Mt en 2025.
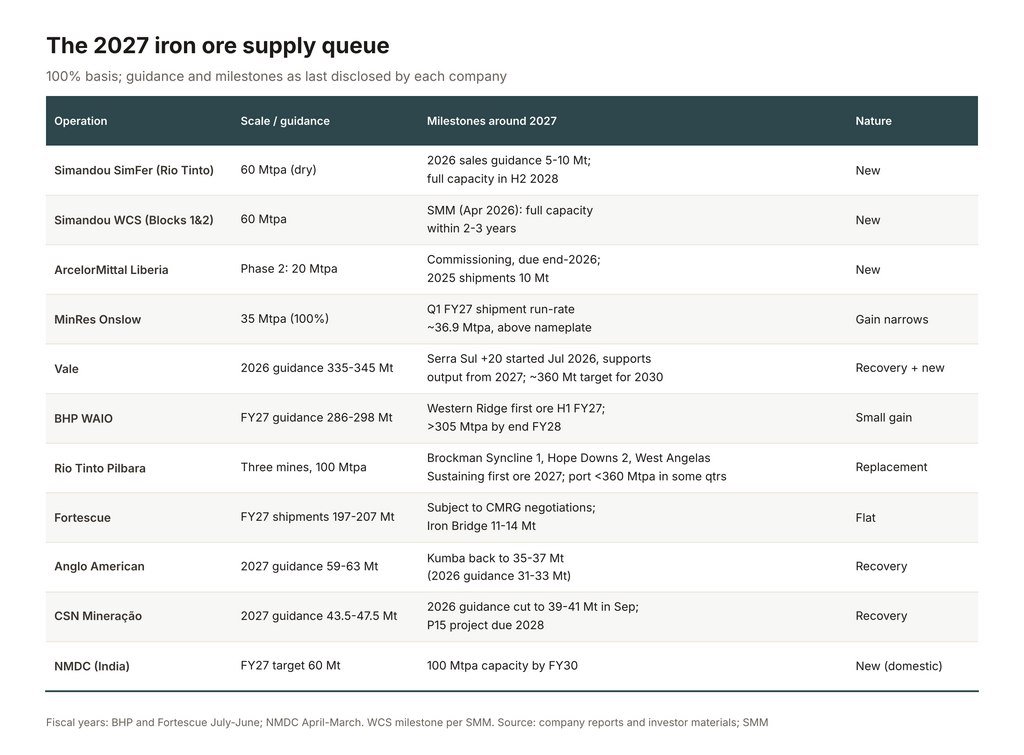
Figure 7 : La file d'attente de l'offre de minerai de fer 2027. Source : rapports des sociétés et documents pour investisseurs ; SMM
La contribution d'Onslow se réduira fortement l'année prochaine. L'exploitation fonctionne près de sa capacité nominale depuis le quatrième trimestre 2025. Sa production des neuf premiers mois de 2026 est déjà annualisée à environ 35,8 Mt, de sorte que le gain en glissement annuel en 2027 sera probablement bien inférieur aux 8,79 Mt de cette année.
La plupart des projets 2027 des Big Four visent à maintenir ou à remplacer la capacité existante plutôt qu'à ajouter une nouvelle croissance. Les projets de maintien Brockman Syncline 1, Hope Downs 2 et West Angelas de Rio Tinto (100 Mtpa combinés) doivent produire leur premier minerai en 2027 et sont positionnés comme des prolongements des centres existants. BHP prévoit pour WAIO 286-298 Mt pour l'exercice 2027 et vise plus de 305 Mtpa d'ici la fin de l'exercice 2028. Vale a lancé son projet Serra Sul +20 en juillet et s'attend à ce qu'il soutienne la production à partir de 2027, avec un objectif à plus long terme d'environ 360 Mt d'ici 2030.
Simandou est en tête de la liste de croissance 2027. La plupart des projets des Big Four visent à remplacer la capacité épuisée plutôt qu'à ajouter une nouvelle croissance.
8. Fin de partie : l'offre de minerai de fer ne peut plus être lue uniquement à partir des prévisions des Big Four
Les chiffres de 2026 montrent les Big Four passant de moteurs de croissance à défenseurs de volumes. Des systèmes qui produisent ensemble plus de 800 Mt par an sont restés essentiellement stables au cours des neuf premiers mois. Les tonnes supplémentaires sont venues de Guinée, d'Onslow et d'Inde. Une fois que la croissance se déplace ainsi, les chiffres trimestriels des Big Four ne racontent plus toute l'histoire.
Trois éléments comptent désormais plus que les prévisions annuelles des Big Four :
- ✅ La montée en puissance de Simandou : la Guinée a exporté 3,54 Mt en septembre ; pourra-t-elle continuer à grimper une fois que le port propre de SimFer commencera à charger ?
- ✅ La reprise dans le nord de Vale : Serra Norte et Serra Leste ont perdu 13,05 Mt au cours des neuf premiers mois ; reviendront-elles à une croissance en glissement annuel au quatrième trimestre comme Vale s'y attend ?
- ✅ Le volume sensible aux prix : le résultat des discussions de Fortescue avec CMRG et ses stocks, et la façon dont la production à faible teneur et longue distance, comme celle de CSN Mineração, réagit au fret.
Le relais a changé de mains, mais les nouveaux opérateurs ont encore une longue montée en puissance devant eux. Simandou reste très loin de la capacité nominale combinée de 120 Mtpa sur les deux concessions.