Trong tuần giao dịch đầy đủ đầu tiên sau kỳ nghỉ lễ, quặng sắt tiếp tục giảm, nhưng mức giảm rõ rệt nhỏ hơn so với tuần trước kỳ nghỉ. Hợp đồng chính SGX giảm từ 91,24 USD/tấn ngày 9/10 xuống 90,45 USD/tấn ngày 15/10, giảm 0,79 USD, tương đương 0,87%; hợp đồng chính DCE I2701 giảm từ 682,5 nhân dân tệ/tấn xuống 671,5 nhân dân tệ/tấn, giảm 1,61%; và chỉ số giá quặng sắt 61% Fe tại cảng MMI giảm từ 664 nhân dân tệ/tấn ướt xuống 654 nhân dân tệ/tấn ướt, giảm 1,51%. So với mức giảm 2,35% của hợp đồng SGX kỳ trước, việc mất đà giảm trong tuần này là rõ ràng.
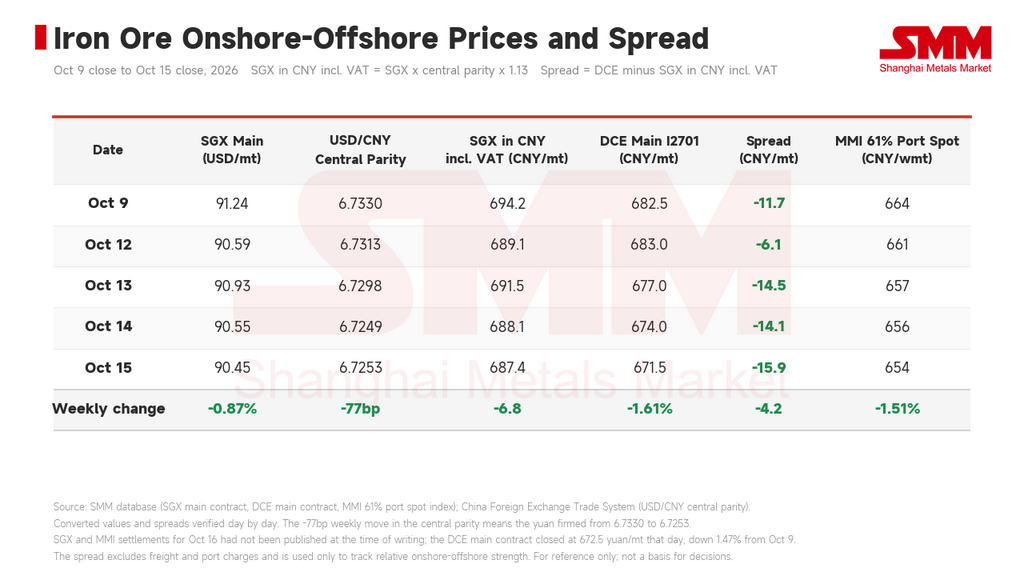
Tuần này diễn biến ổn định đầu tuần và yếu dần về cuối tuần. Bảng giá tương lai gần như đi ngang vào ngày 12/10, sau đó đóng cửa giảm trong bốn phiên liên tiếp, khiến I2701 ở mức 671,5 nhân dân tệ/tấn vào ngày 15/10, thấp hơn tổng cộng 31 nhân dân tệ/tấn so với phiên cuối trước kỳ nghỉ ngày 30/9.
Sức mạnh trong nước và ngoài khơi phân hóa trong tuần này. Tỷ giá trung tâm nhân dân tệ tăng 77 điểm cơ bản trong tuần lên 6,7253, do đó tính theo quy đổi nhân dân tệ, hợp đồng SGX chỉ giảm 6,8 nhân dân tệ/tấn trong khi DCE giảm 11 nhân dân tệ cùng kỳ, khiến chênh lệch trong nước - ngoài khơi nới rộng từ âm 11,7 nhân dân tệ lên âm 15,9 nhân dân tệ và làm sâu thêm mức chiết khấu trong nước. Đây là hình ảnh phản chiếu của phiên cuối trước kỳ nghỉ, khi thị trường ngoài khơi định giá khoảng trống nhu cầu của kỳ nghỉ trong khi bảng giá trong nước được nâng đỡ bởi việc cắt giảm vị thế và mua bù khống. Khi việc tái cơ cấu vị thế sau kỳ nghỉ hoàn tất, bảng giá lại phản ánh áp lực tồn kho và nhu cầu của chính Trung Quốc.
II. Nguồn cung: tuần giảm thứ ba liên tiếp về lượng hàng đến, các cảng vẫn tích lũy tồn kho, và cước vận tải kéo mất hỗ trợ chi phí
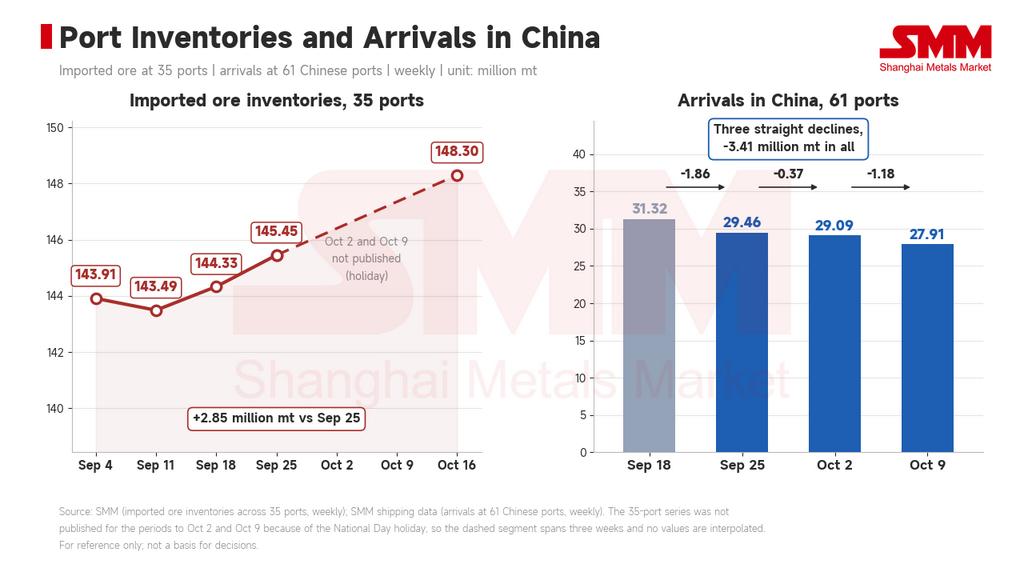
Dữ liệu vận chuyển của SMM cho thấy tổng lượng quặng sắt xuất khẩu toàn cầu đạt 34,14 triệu tấn trong tuần tính đến ngày 9/10, giảm 1,80 triệu tấn so với tuần trước, trong khi lượng hàng đến Trung Quốc đạt 27,91 triệu tấn, giảm 1,18 triệu tấn. Đây là tuần giảm thứ ba liên tiếp, tổng cộng thấp hơn 3,41 triệu tấn so với mức 31,32 triệu tấn của tuần tính đến ngày 18/9. Khối lượng hàng đến Trung Quốc giảm xuống 19,43 triệu tấn, giảm 3,49 triệu tấn so với 22,92 triệu tấn của tuần tính đến ngày 25/9.
Lượng hàng đến đang thu hẹp, nhưng các cảng vẫn đang tích lũy tồn kho. Tồn kho quặng nhập khẩu tại 35 cảng đạt 148,30 triệu tấn vào ngày 16/10, tăng 2,85 triệu tấn so với mức cuối trước kỳ nghỉ ngày 25/9; tồn kho 10 cảng của SMM là 105,14 triệu tấn vào ngày 15/10, tăng 2,12 triệu tấn so với trước kỳ nghỉ, trong đó quặng mịn và quặng cục chiếm phần lớn mức tăng. Lượng quặng nhập khẩu xuất cảng cùng kỳ là 3,19 triệu tấn, thấp hơn mức 3,24 triệu tấn của tuần tính đến ngày 25/9. Mức tăng tồn kho này không phải do lượng hàng đến đẩy lên; lượng xuất cảng đơn giản là không theo kịp, điều này cho thấy nhu cầu đang thể hiện qua các con số nguồn cung.
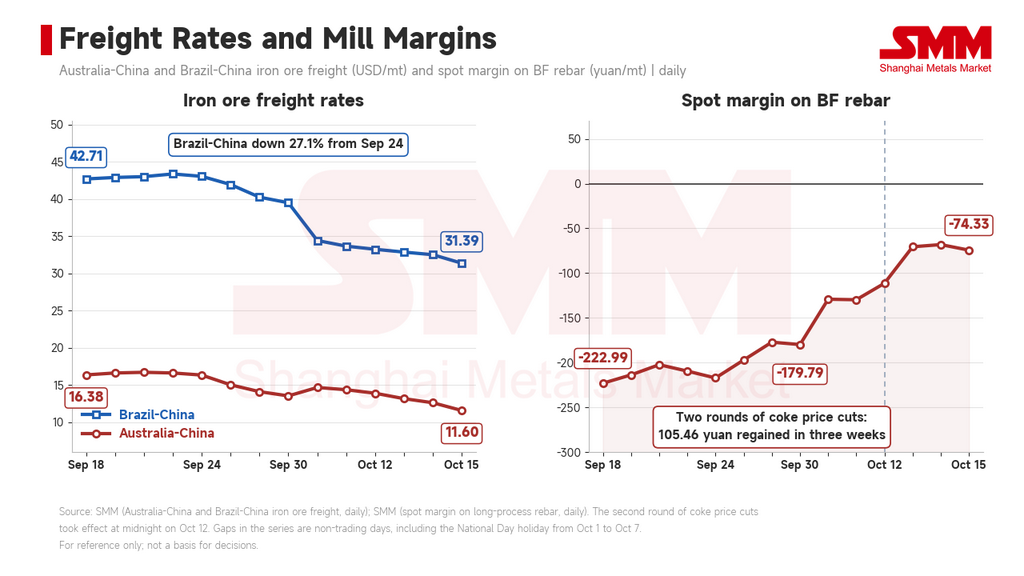
Thay đổi đáng ghi nhận nhất về phía nguồn cung tuần này là cước vận tải. Cước vận tải từ Australia đến Trung Quốc giảm từ 14,39 USD/tấn ngày 9/10 xuống 11,60 USD/tấn ngày 15/10, giảm 19,4% trong tuần, trong khi cước từ Brazil đến Trung Quốc giảm từ 33,68 USD/tấn xuống 31,39 USD/tấn, giảm 6,8% trong tuần và tổng cộng thấp hơn 27,1% so với mức 43,06 USD/tấn ngày 24/9. Bình luận tuần trước đưa ra quan điểm có điều kiện: nếu cước Brazil - Trung Quốc giữ ở mức hiện hành khi đó, công suất quặng cấp thấp đối mặt với áp lực biên lợi nhuận tương tự có thể theo sau với các đợt cắt giảm của riêng mình. Điều kiện đó đã không được duy trì trong tuần này. Cước vận tải đã quay đầu giảm trước, và tiền đề bên ngoài đằng sau việc cắt giảm sản lượng do cước vận tải của CSN Mineração đã thay đổi. Đối với giá quặng sắt, cước vận tải thấp hơn trực tiếp kéo chi phí cập cảng xuống, và hỗ trợ chi phí bên dưới thị trường cũng nới lỏng theo.
III. Nhu cầu: sản lượng gang lỏng ổn định trong khi tổn thất bảo trì tiếp tục mở rộng, dù chậm hơn
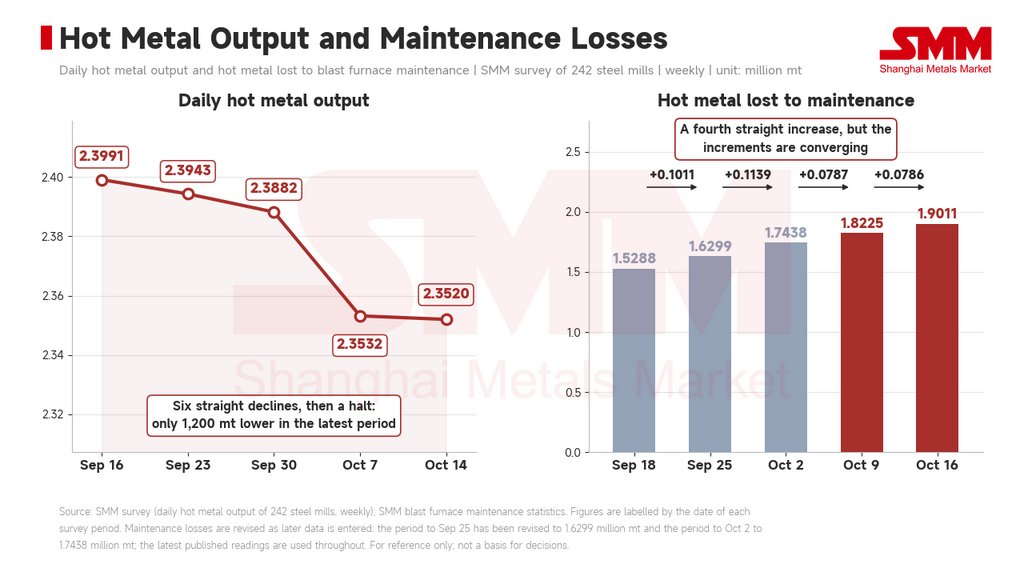
Mức giảm trong kỳ nghỉ đã được hiện thực hóa. Sản lượng gang lỏng trung bình hàng ngày tại 242 nhà máy thép đạt 2,3532 triệu tấn trong kỳ tính đến ngày 7/10, giảm 35.000 tấn so với 2,3882 triệu tấn ngày 30/9, và đạt 2,3520 triệu tấn trong kỳ tính đến ngày 14/10, chỉ giảm thêm 1.200 tấn, thấp hơn 36.200 tấn so với mức trước kỳ nghỉ. Tỷ lệ vận hành lò cao là 87,03% và tỷ lệ sử dụng công suất là 86,81%, giảm lần lượt 1,54 và 1,34 điểm phần trăm so với trước kỳ nghỉ. Sau sáu kỳ giảm liên tiếp từ 2,4080 triệu tấn trong kỳ tính đến ngày 2/9, sản lượng gang lỏng về cơ bản đã ngừng giảm trong tuần này.
Lực cản vẫn chưa được gỡ bỏ. Sản lượng gang lỏng mất do bảo trì lò cao đạt 1,9011 triệu tấn trong kỳ tính đến ngày 16/10, tăng 78.600 tấn so với tuần trước và là kỳ mở rộng thứ tư liên tiếp từ 1,5288 triệu tấn trong kỳ tính đến ngày 18/9, tổng mức tăng 372.300 tấn. Tuy nhiên, các mức tăng đang hội tụ, lần lượt là 101.100, 113.900, 78.700 và 78.600 tấn trong bốn kỳ, với hai kỳ cuối chậm lại rõ rệt. Đỉnh của tốc độ mở rộng bảo trì thường xuất hiện trước khi sản lượng gang lỏng quay đầu tăng trở lại.
Biên lợi nhuận của nhà máy đã phục hồi thực sự. Đợt giảm giá than cốc thứ hai có hiệu lực từ nửa đêm ngày 12/10, với than cốc dập ướt giảm 100 nhân dân tệ/tấn và than cốc dập khô giảm 110 nhân dân tệ/tấn, đưa giá trung bình toàn quốc của than cốc luyện kim dập khô cấp một xuống từ 2.310 nhân dân tệ/tấn còn 2.200 nhân dân tệ/tấn. Sau hai đợt giảm, biên lợi nhuận giao ngay của thép cây lò cao phục hồi từ âm 179,79 nhân dân tệ/tấn trước kỳ nghỉ lên âm 74,33 nhân dân tệ/tấn vào ngày 15/10, lấy lại 105,46 nhân dân tệ trong ba tuần. Biên lợi nhuận phục hồi tạo điều kiện cho sản lượng gang lỏng ổn định, nhưng chưa chuyển thành việc mua quặng sắt gia tăng; các nhà máy vẫn mua theo nhu cầu cứng và ít có dấu hiệu chủ động bổ sung tồn kho.
IV. Các nhiễu loạn biên
Đợt giảm giá than cốc thứ ba vẫn đang được tranh luận. Các nhà sản xuất than cốc rơi trở lại thua lỗ sau khi đợt giảm thứ hai có hiệu lực và có xu hướng hạn chế sản lượng, trong khi các nhà máy thép đã phần nào phục hồi biên lợi nhuận, khiến họ có ít đòn bẩy hơn để gây áp lực giá so với hai đợt đầu. Tâm lý thị trường bị chi phối bởi sự kết hợp giữa tồn kho cao và kỳ vọng sản lượng gang lỏng đã chạm đáy, và bên nào đưa ra tín hiệu rõ ràng trước có khả năng quyết định hướng đi của quặng sắt tuần tới. Các cuộc đàm phán hợp đồng dài hạn hàng năm cũng đáng theo dõi; bình luận quặng sắt của SMM đã hai lần trong tuần này nêu chúng là điểm chú ý của bảng giá tương lai.
Biên lợi nhuận trung bình của quặng sắt nhập khẩu thu hẹp trong tuần từ 15,37 nhân dân tệ/tấn xuống 9,60 nhân dân tệ/tấn, bị kéo xuống bởi giá giao ngay tại cảng giảm.
V. Triển vọng và những điểm cần theo dõi
Hợp đồng chính SGX có khả năng giao dịch trong phạm vi 88-93 USD/tấn vào tuần tới. Sản lượng gang lỏng gần chạm đáy và tổn thất bảo trì tăng chậm hơn, điều này hạn chế mức giảm thêm của nhu cầu; nhưng tồn kho tại cảng cao về giá trị tuyệt đối và lượng xuất cảng chưa tăng, do đó dư địa phía trên cũng hạn chế không kém. Hướng đi nghiêng về giao dịch trong biên độ ở mức thấp. Việc trọng tâm có dịch chuyển xuống thấp hơn nữa hay không phụ thuộc vào hai điểm dữ liệu có thể theo dõi: liệu lượng hàng đến Trung Quốc có tiếp tục giảm trong kỳ tới hay không, và liệu tồn kho 10 cảng có ghi nhận mức giảm đầu tiên của chu kỳ này hay không.
Từ góc độ cơ bản, phía chi phí là điều cần theo dõi chặt chẽ hơn. Cước vận tải đã giảm hơn một phần tư trong ba tuần. Nếu xu hướng đó tiếp tục, hỗ trợ chi phí bên dưới quặng sắt sẽ suy yếu thêm, và lập luận về việc cắt giảm sản lượng ở nước ngoài do áp lực cước vận tải cũng sẽ suy yếu theo. Ở cấp độ vĩ mô, không có thông tin mới xuất hiện trong tuần này. Chuỗi này có thể được xác minh trong quý IV.