I. การดำเนินงานตลาดซื้อขายไฟฟ้าแบบสปอต
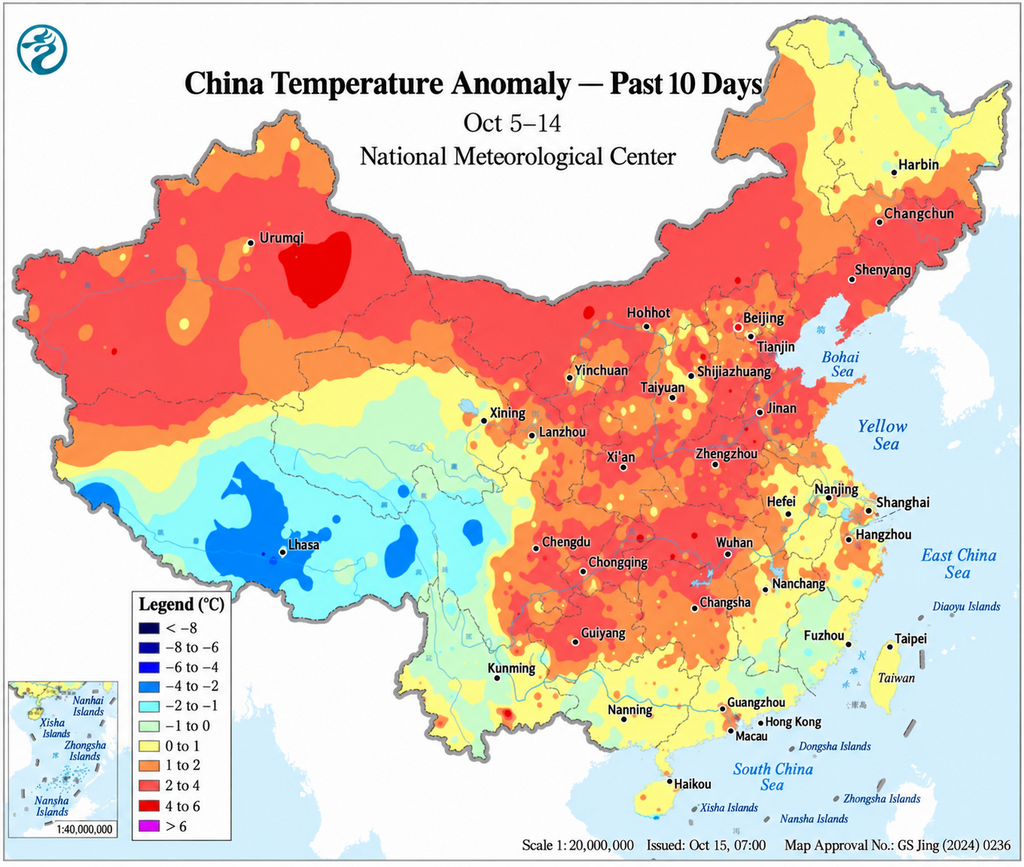
สรุปรายสัปดาห์: ระหว่างวันที่ 5 ถึง 11 ตุลาคม ความต้องการไฟฟ้าแสดงการเปลี่ยนแปลงอย่างชัดเจนในช่วงสิ้นสุดวันหยุดวันชาติ ตั้งแต่วันที่ 5 ตุลาคม ปริมาณฝนทั่วภาคใต้ของจีนค่อย ๆ เบาลง ขณะที่มวลอากาศเย็นทำให้อุณหภูมิในบางพื้นที่ของจีนตอนใต้ลดลงสู่ระดับต่ำสุดนับตั้งแต่เริ่มครึ่งหลังของปี ระหว่างวันที่ 7 ถึง 10 ตุลาคม พื้นที่ส่วนใหญ่ของจีนตอนกลางและตะวันออกมีอากาศแจ่มใสขึ้นและอุณหภูมิค่อย ๆ ฟื้นตัว ก่อนที่มวลอากาศเย็นระลอกใหม่จะเริ่มส่งผลกระทบต่อภาคเหนือตั้งแต่วันที่ 11 ตุลาคมเป็นต้นไป
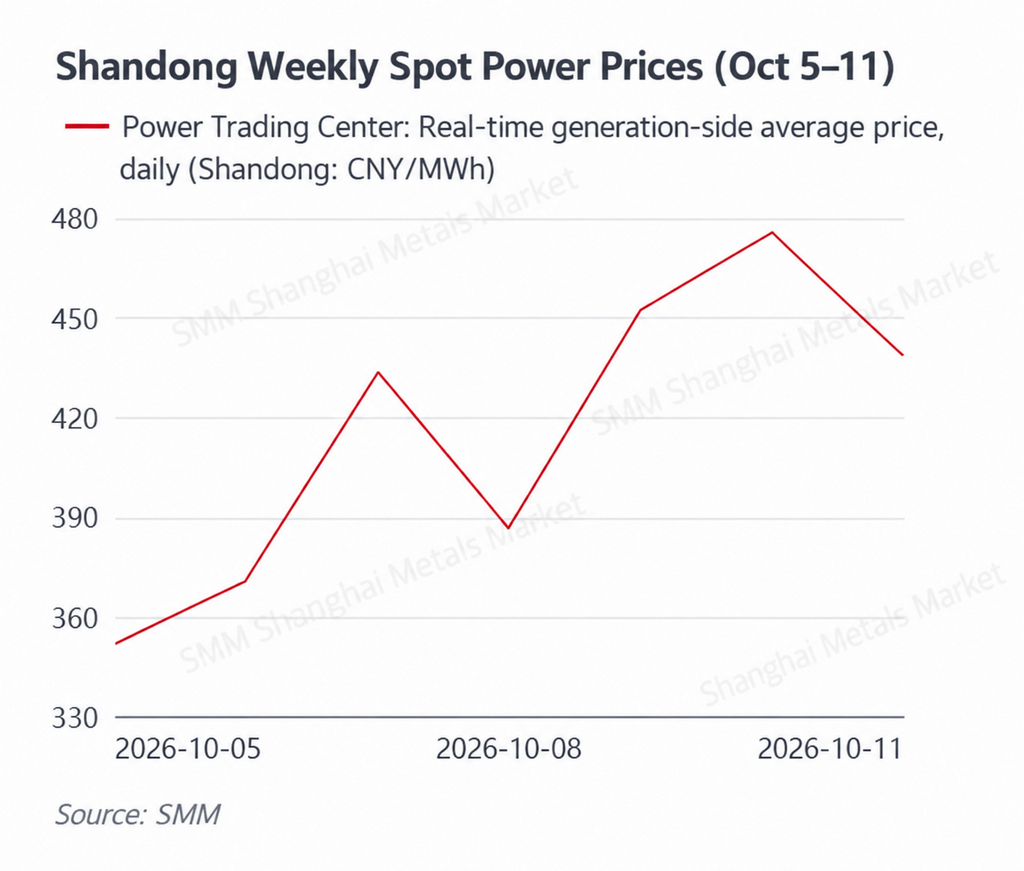
ราคาสปอตมีแนวโน้มแตกต่างกันมากขึ้นในแต่ละมณฑล ราคาเฉลี่ยแบบเรียลไทม์ของซานตงปรับตัวขึ้นเป็น 415.61 หยวน/เมกะวัตต์ชั่วโมง เพิ่มขึ้นประมาณ 15.7% จากช่วงก่อนหน้า แม้จะยังเกิดราคาติดลบใน 5 วันระหว่างสัปดาห์ ราคาเฉลี่ยล่วงหน้ารายวันและแบบเรียลไทม์ของกวางตุ้งลดลงเป็น 391.17 หยวน/เมกะวัตต์ชั่วโมง และ 379.13 หยวน/เมกะวัตต์ชั่วโมง ลดลงประมาณ 30.6% และ 30.1% ตามลำดับ ราคาเฉลี่ยแบบเรียลไทม์ฝั่งผู้ผลิตของมองโกเลียในปรับตัวขึ้นเป็น 277.98 หยวน/เมกะวัตต์ชั่วโมง ราคาเฉลี่ยล่วงหน้ารายวันและระหว่างวันของเจียงซูทรงตัวในกรอบกว้างที่ 389.44 หยวน/เมกะวัตต์ชั่วโมง และ 388.65 หยวน/เมกะวัตต์ชั่วโมง ราคาเฉลี่ยล่วงหน้ารายวันและระหว่างวันของชานซีเพิ่มขึ้นเป็น 348.48 หยวน/เมกะวัตต์ชั่วโมง และ 410.17 หยวน/เมกะวัตต์ชั่วโมง ขณะที่ราคาเฉลี่ยล่วงหน้ารายวันและแบบเรียลไทม์ของฉ่านซีลดลงเป็น 285.23 หยวน/เมกะวัตต์ชั่วโมง และ 305.20 หยวน/เมกะวัตต์ชั่วโมง ด้านเชื้อเพลิง ราคาถ่านหินที่ท่าเรือยังคงอยู่ในระดับสูง และราคาหน้าเหมืองปรับตัวแข็งค่าขึ้นเล็กน้อย ราคาก๊าซ LNG นำเข้าของจีนตามดัชนี SMM ฟื้นตัวจากสัปดาห์ก่อนหน้า ขณะที่ LNG ฝั่งตะวันออกของกวางตุ้งยังคงอยู่ที่ 6,515 หยวน/ตัน ณ วันที่ 9 ตุลาคม
ราคาของซานตงฟื้นตัวอย่างเห็นได้ชัดหลังวันหยุด แต่ราคาติดลบยังเกิดบ่อยครั้ง และความไม่สมดุลระหว่างอุปสงค์และอุปทานภายในวันยังคงมีอยู่ ราคาเฉลี่ยแบบเรียลไทม์ฝั่งผู้ผลิตของซานตงปรับตัวขึ้นจาก 351.79 หยวน/เมกะวัตต์ชั่วโมง ในวันที่ 5 ตุลาคม เป็น 433.67 หยวน/เมกะวัตต์ชั่วโมง ในวันที่ 7 ตุลาคม ราคาปรับตัวแข็งค่าขึ้นอีกเป็น 452.28 หยวน/เมกะวัตต์ชั่วโมง ในวันที่ 9 ตุลาคม 475.67 หยวน/เมกะวัตต์ชั่วโมง ในวันที่ 10 ตุลาคม และ 438.63 หยวน/เมกะวัตต์ชั่วโมง ในวันที่ 11 ตุลาคม ทำให้ค่าเฉลี่ยรายสัปดาห์อยู่ที่ประมาณ 415.61 หยวน/เมกะวัตต์ชั่วโมง เพิ่มขึ้นประมาณ 15.7% จากช่วงก่อนหน้า การฟื้นตัวของอุปสงค์ภาคอุตสาหกรรมและพาณิชยกรรมหลังวันหยุดเป็นปัจจัยสำคัญที่ผลักดันให้ราคาสูงขึ้นในช่วงปลายสัปดาห์
อย่างไรก็ตาม ราคาต่ำสุดรายวันยังคงติดลบในวันที่ 5, 6, 8, 10 และ 11 ตุลาคม โดยจุดต่ำสุดของวันที่ 10 ตุลาคมอยู่ที่ -89.70 หยวน/เมกะวัตต์ชั่วโมงในขณะเดียวกัน ราคาสูงสุดรายวันยังคงสูงถึง 911.45 หยวน/เมกะวัตต์ชั่วโมงในวันที่ 5 ตุลาคม การอยู่ร่วมกันของราคาช่วงหุบเขาที่ติดลบและราคาช่วงพีคที่สูงบ่งชี้ว่าการผลิตไฟฟ้าจากพลังงานหมุนเวียนที่กระจุกตัวยังคงสร้างอุปทานล้นชั่วคราวในบางชั่วโมง ขณะที่การลดลงของผลผลิตแสงอาทิตย์ในช่วงพีคตอนเย็นทำให้ต้องเร่งเดินเครื่องโรงไฟฟ้าแบบดั้งเดิมอย่างรวดเร็ว ราคาถ่านหินที่สูงยังจำกัดการปรับลดราคาเสนอขายของโรงไฟฟ้าถ่านหินเมื่อโรงไฟฟ้าถ่านหินกลายเป็นหน่วยผลิตส่วนเพิ่ม
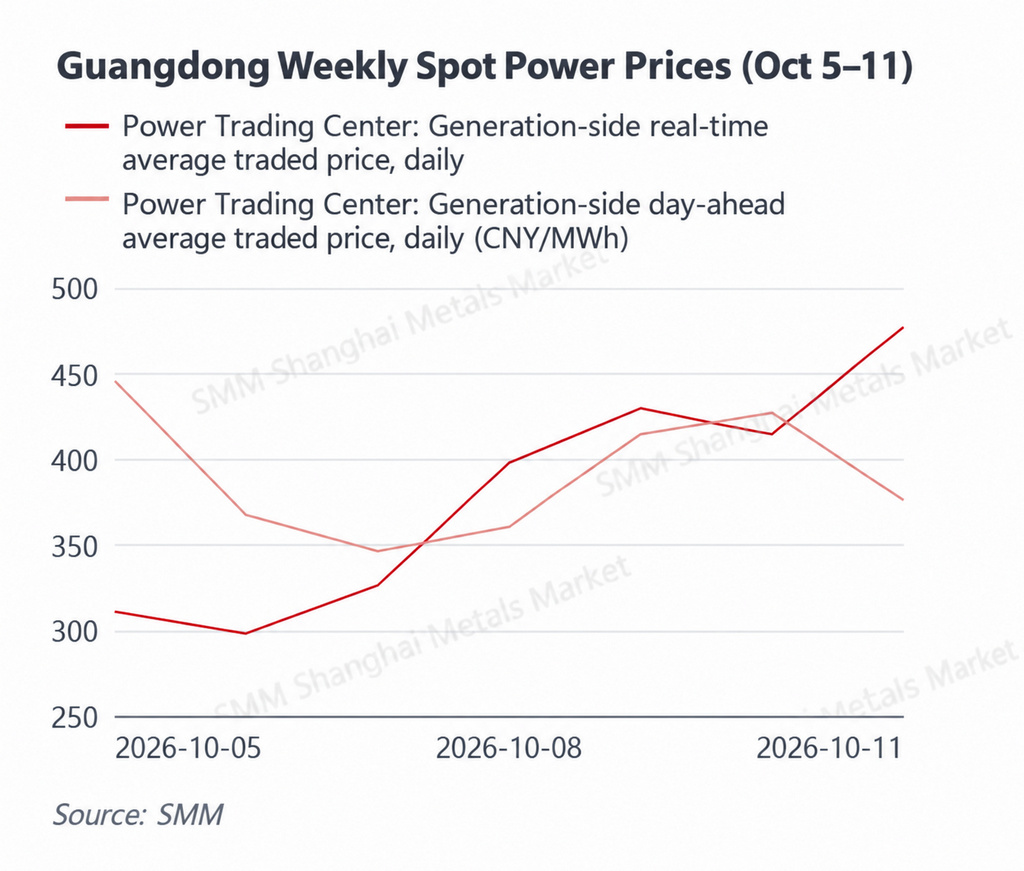
ศูนย์ราคาของกวางตุ้งปรับตัวลดลงอย่างรวดเร็ว เนื่องจากอุปสงค์ที่อ่อนแอจากช่วงวันหยุดและการเย็นลงก่อนหน้านี้มีน้ำหนักมากกว่าแรงหนุนจากต้นทุนเชื้อเพลิง แม้ว่าตลาดเรียลไทม์จะค่อย ๆ ฟื้นตัวหลังวันหยุด ค่าเฉลี่ยรายสัปดาห์ของตลาดเดย์อะเฮดของกวางตุ้งลดลงมาอยู่ที่ประมาณ 391.17 หยวน/เมกะวัตต์ชั่วโมง ลดลงประมาณ 30.6% จากสัปดาห์ก่อนหน้า ขณะที่ค่าเฉลี่ยเรียลไทม์ลดลงมาอยู่ที่ประมาณ 379.13 หยวน/เมกะวัตต์ชั่วโมง ลดลงประมาณ 30.1% ในช่วงวันที่ 5–7 ตุลาคม ซึ่งยังคาบเกี่ยวกับวันหยุดวันชาติ ราคาเรียลไทม์อยู่ที่เพียง 310.95 หยวน/เมกะวัตต์ชั่วโมง 298.46 หยวน/เมกะวัตต์ชั่วโมง และ 326.05 หยวน/เมกะวัตต์ชั่วโมง ตามลำดับ
ตั้งแต่วันที่ 8 ตุลาคมเป็นต้นไป เมื่อกิจกรรมการผลิตกลับมาดำเนินการและอุณหภูมิในจีนตอนใต้เริ่มฟื้นตัว ราคาเรียลไทม์ค่อย ๆ ปรับขึ้นเป็น 397.90 หยวน/เมกะวัตต์ชั่วโมง และ 429.10 หยวน/เมกะวัตต์ชั่วโมง ก่อนจะแตะ 476.66 หยวน/เมกะวัตต์ชั่วโมงในวันที่ 11 ตุลาคม ราคา LNG ในกวางตุ้งตะวันออกยังคงอยู่ในระดับค่อนข้างสูง ส่งผลให้ต้นทุนส่วนเพิ่มของโรงไฟฟ้าก๊าซยังคงได้รับการหนุน อย่างไรก็ตาม เมื่ออุปสงค์ช่วงวันหยุดอ่อนแอ ต้นทุนเชื้อเพลิงที่สูงเพียงอย่างเดียวไม่เพียงพอที่จะป้องกันไม่ให้ราคาสปอตปรับตัวลดลง
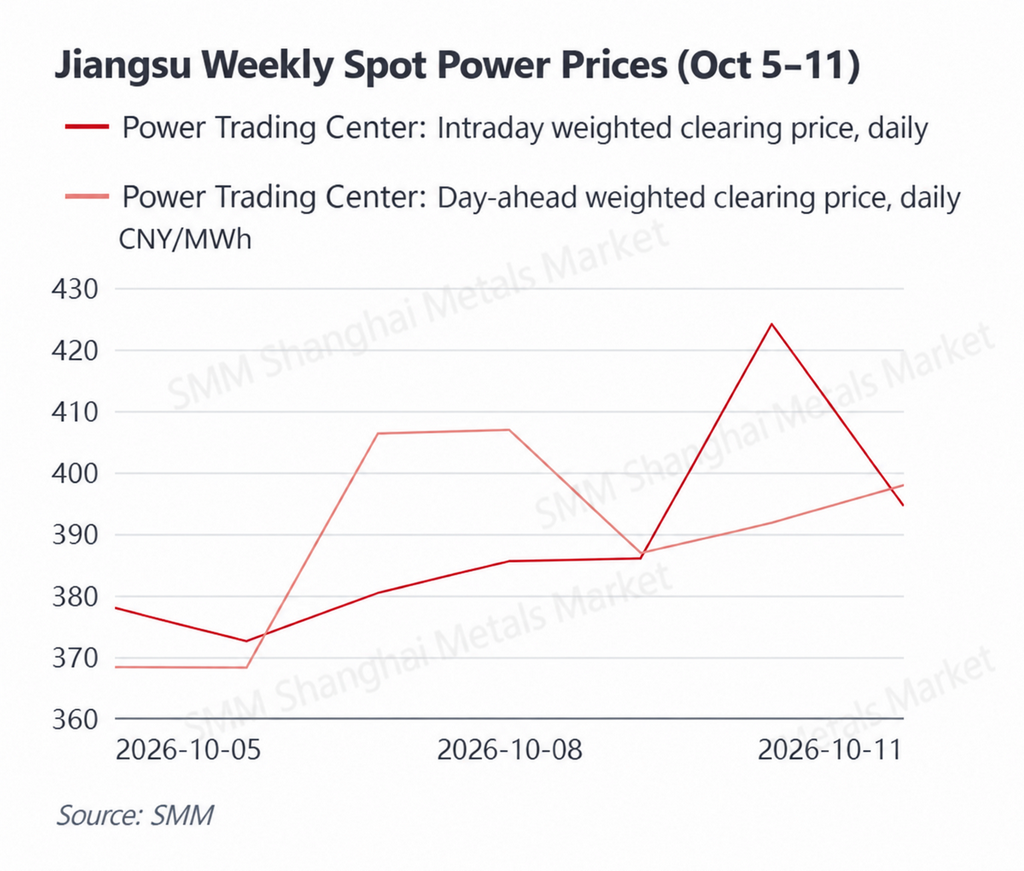
ค่าเฉลี่ยรายสัปดาห์ของตลาดเดย์อะเฮดและอินทราเดย์ของเจียงซูแทบไม่แตกต่างกัน ขณะที่ราคาฟื้นตัวปานกลางหลังวันหยุด และตลาดโดยรวมยังคงค่อนข้างมีเสถียรภาพ ราคาชำระราคาแบบถ่วงน้ำหนักของตลาดเดย์อะเฮดของเจียงซูเฉลี่ยอยู่ที่ประมาณ 389.44 หยวน/เมกะวัตต์ชั่วโมง ขณะที่ค่าเฉลี่ยถ่วงน้ำหนักอินทราเดย์อยู่ที่ประมาณ 388.65 หยวน/เมกะวัตต์ชั่วโมง ต่างกันไม่ถึง 1 หยวน/เมกะวัตต์ชั่วโมง
ราคาอินทราเดย์ส่วนใหญ่เคลื่อนไหวอยู่ในช่วง 372–386 หยวน/เมกะวัตต์ชั่วโมงระหว่างวันที่ 5–9 ตุลาคม ก่อนจะปรับขึ้นเป็น 424.10 หยวน/เมกะวัตต์ชั่วโมงในวันที่ 10 ตุลาคม และอ่อนตัวลงเป็น 394.52 หยวน/เมกะวัตต์ชั่วโมงในวันที่ 11 ตุลาคม ราคาเดย์อะเฮดส่วนใหญ่อยู่ในช่วง 368–407 หยวน/เมกะวัตต์ชั่วโมง ค่าเฉลี่ยรายสัปดาห์ที่ใกล้เคียงกันบ่งชี้ว่าความคลาดเคลื่อนของการคาดการณ์โดยรวมค่อนข้างจำกัด แม้ว่าราคาอินทราเดย์ที่สูงขึ้นอย่างเห็นได้ชัดในวันที่ 10 ตุลาคมจะยังสะท้อนถึงภาวะตึงตัวชั่วคราวที่เกิดจากการฟื้นตัวของโหลดหลังวันหยุด ผลผลิตพลังงานหมุนเวียนจริง และตัวแปรระบบระยะสั้นอื่น ๆราคาถ่านหินที่สูงขึ้นยังคงเป็นแรงหนุนต้นทุนส่วนเพิ่มของโรงไฟฟ้าถ่านหิน
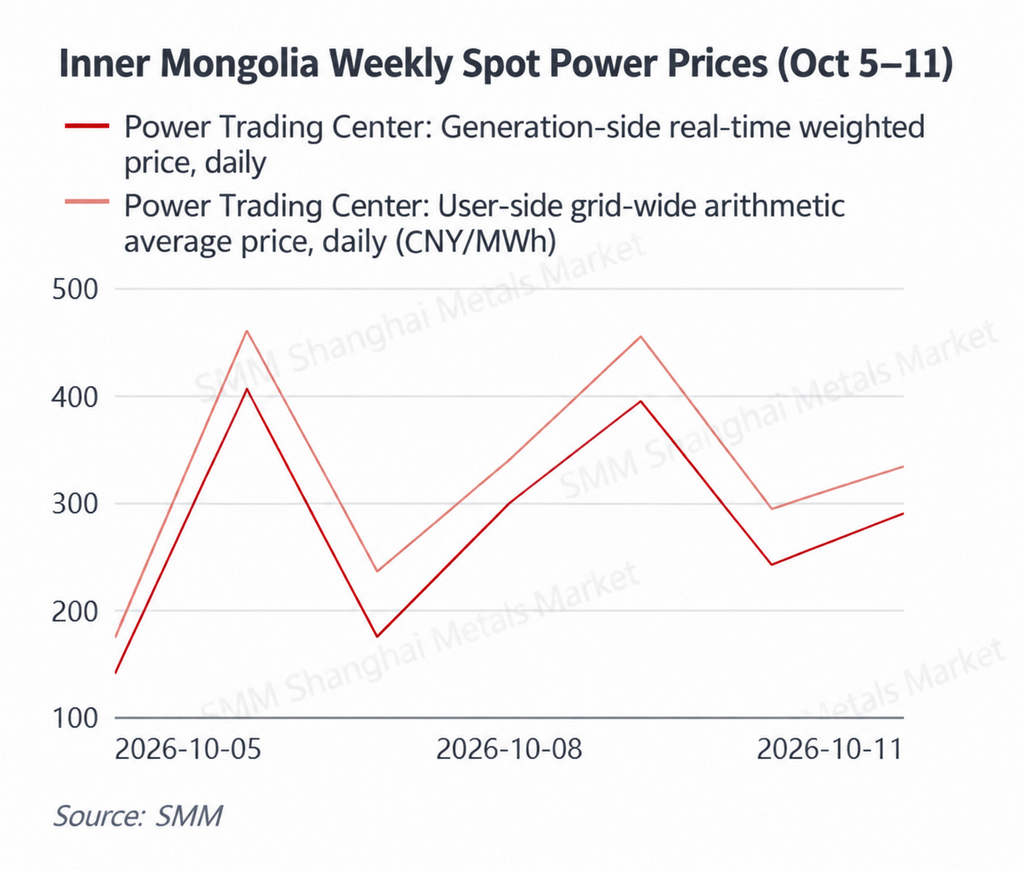
มองโกเลียในยังคงเผชิญความผันผวนของราคาอย่างกว้าง ค่าเฉลี่ยรายสัปดาห์ฟื้นตัวจากสัปดาห์ก่อน ขณะที่ผลผลิตพลังงานหมุนเวียนยังคงเป็นปัจจัยขับเคลื่อนระยะสั้นหลัก ราคาเฉลี่ยถ่วงน้ำหนักตามเวลาจริงฝั่งผลิตไฟฟ้าของมองโกเลียในอยู่ที่ประมาณ 277.98 หยวน/เมกะวัตต์ชั่วโมง เพิ่มขึ้นประมาณ 8.2% จากสัปดาห์ก่อน ส่วนค่าเฉลี่ยเลขคณิตฝั่งผู้ใช้ทั่วทั้งระบบปรับขึ้นเป็นประมาณ 327.33 หยวน/เมกะวัตต์ชั่วโมง เพิ่มขึ้นประมาณ 9.9%
ราคารายวันยังคงผันผวนสูง ค่าเฉลี่ยฝั่งผลิตอยู่ที่เพียง 140.13 หยวน/เมกะวัตต์ชั่วโมงในวันที่ 5 ตุลาคม พุ่งขึ้นเป็น 405.70 หยวน/เมกะวัตต์ชั่วโมงในวันที่ 6 ตุลาคม ปรับลงกลับมาที่ 174.87 หยวน/เมกะวัตต์ชั่วโมงในวันที่ 7 ตุลาคม แล้วไต่ขึ้นอีกครั้งเป็น 394.53 หยวน/เมกะวัตต์ชั่วโมงในวันที่ 9 ตุลาคม ความผันผวนถี่เช่นนี้ชี้ให้เห็นว่า ในตลาดที่มีสัดส่วนการผลิตจากพลังงานหมุนเวียนสูง การเปลี่ยนแปลงของโหลดเพียงอย่างเดียวไม่เพียงพอที่จะอธิบายการเคลื่อนไหวของราคา ผลผลิตลมและแสงอาทิตย์ที่เกิดขึ้นจริงและความต้องการส่งออกข้ามมณฑลยังคงเป็นปัจจัยกำหนดหลักของสภาวะอุปสงค์-อุปทานส่วนเพิ่ม เมื่อผลผลิตพลังงานหมุนเวียนลดลงและการผลิตจากถ่านหินต้องเพิ่มขึ้น ราคาถ่านหินหน้าปากเหมืองที่สูงขึ้นยิ่งขยายต้นทุนการเสนอราคาของโรงไฟฟ้าถ่านหิน
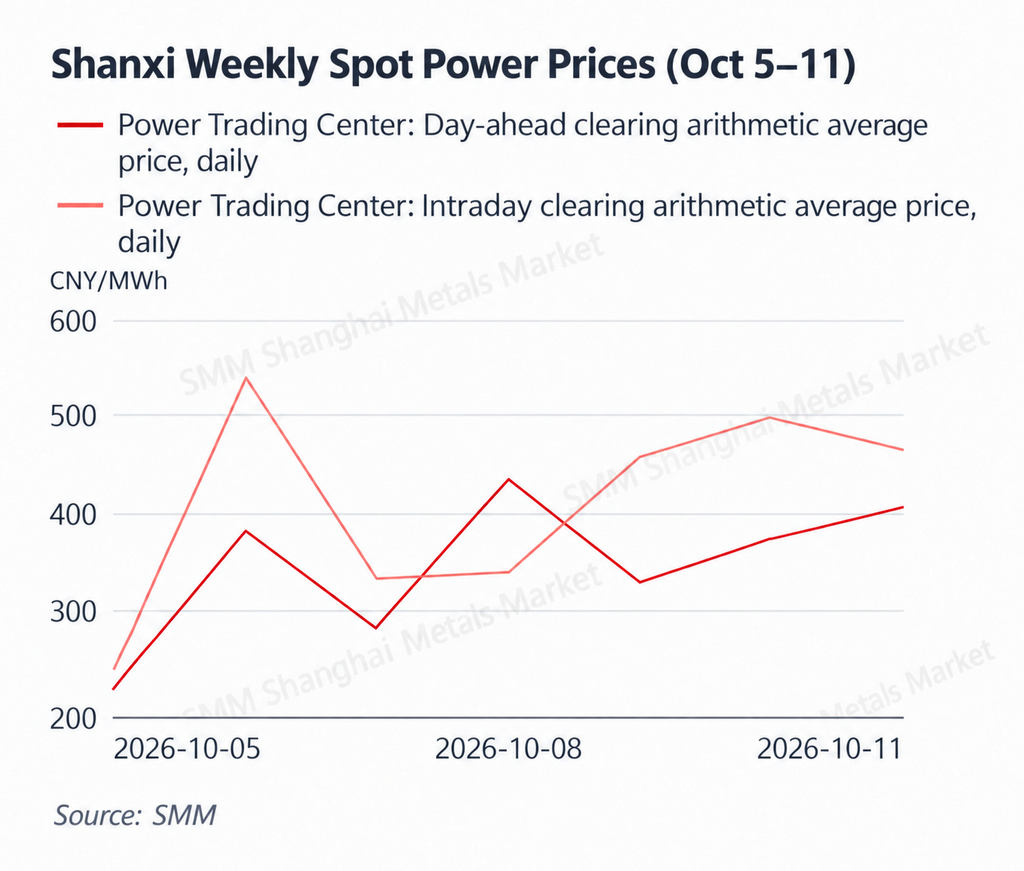
ชานซีมีการดีดตัวของราคาหลังวันหยุดแข็งแกร่งที่สุด โดยราคาระหว่างวันยังคงสูงกว่าระดับราคาล่วงหน้ารายวันอย่างชัดเจน และความเบี่ยงเบนระหว่างอุปสงค์-อุปทานที่เกิดขึ้นจริงยังคงเด่นชัด ค่าเฉลี่ยเลขคณิตของราคาล่วงหน้ารายวันของชานซีปรับขึ้นเป็นประมาณ 348.48 หยวน/เมกะวัตต์ชั่วโมง เพิ่มขึ้นประมาณ 34.3% จากสัปดาห์ก่อน ส่วนค่าเฉลี่ยระหว่างวันเพิ่มขึ้นเป็นประมาณ 410.17 หยวน/เมกะวัตต์ชั่วโมง เพิ่มขึ้นประมาณ 26.5% ค่าเฉลี่ยระหว่างวันสูงกว่าค่าเฉลี่ยล่วงหน้ารายวันประมาณ 61.7 หยวน/เมกะวัตต์ชั่วโมง
ในวันที่ 6 ตุลาคม ค่าเฉลี่ยระหว่างวันแตะ 533.41 หยวน/เมกะวัตต์ชั่วโมง สูงกว่าราคาล่วงหน้ารายวันของวันเดียวกันประมาณ 151 หยวน/เมกะวัตต์ชั่วโมง ราคาระหว่างวันยังแตะ 456.38 หยวน/เมกะวัตต์ชั่วโมง 494.93 หยวน/เมกะวัตต์ชั่วโมง และ 463.11 หยวน/เมกะวัตต์ชั่วโมงในวันที่ 9, 10 และ 11 ตุลาคม การฟื้นตัวของอุปสงค์ภาคอุตสาหกรรมหลังวันหยุดเป็นฐานด้านอุปสงค์ที่สำคัญต่อการดีดตัวของราคา ขณะเดียวกัน สัดส่วนการผลิตไฟฟ้าจากถ่านหินที่ค่อนข้างสูงของชานซีทำให้ราคาถ่านหินหน้าปากเหมืองที่สูงขึ้นยิ่งเสริมความแข็งแกร่งให้กับระดับต้นทุนส่วนเพิ่มขั้นต่ำ เมื่อผลผลิตพลังงานหมุนเวียนหรือโหลดที่เกิดขึ้นจริงเบี่ยงเบนไปจากการคาดการณ์ล่วงหน้ารายวัน หน่วยผลิตที่มีต้นทุนส่วนเพิ่มสูงก็ยิ่งผลักดันให้ราคาระหว่างวันปรับสูงขึ้นได้ง่าย
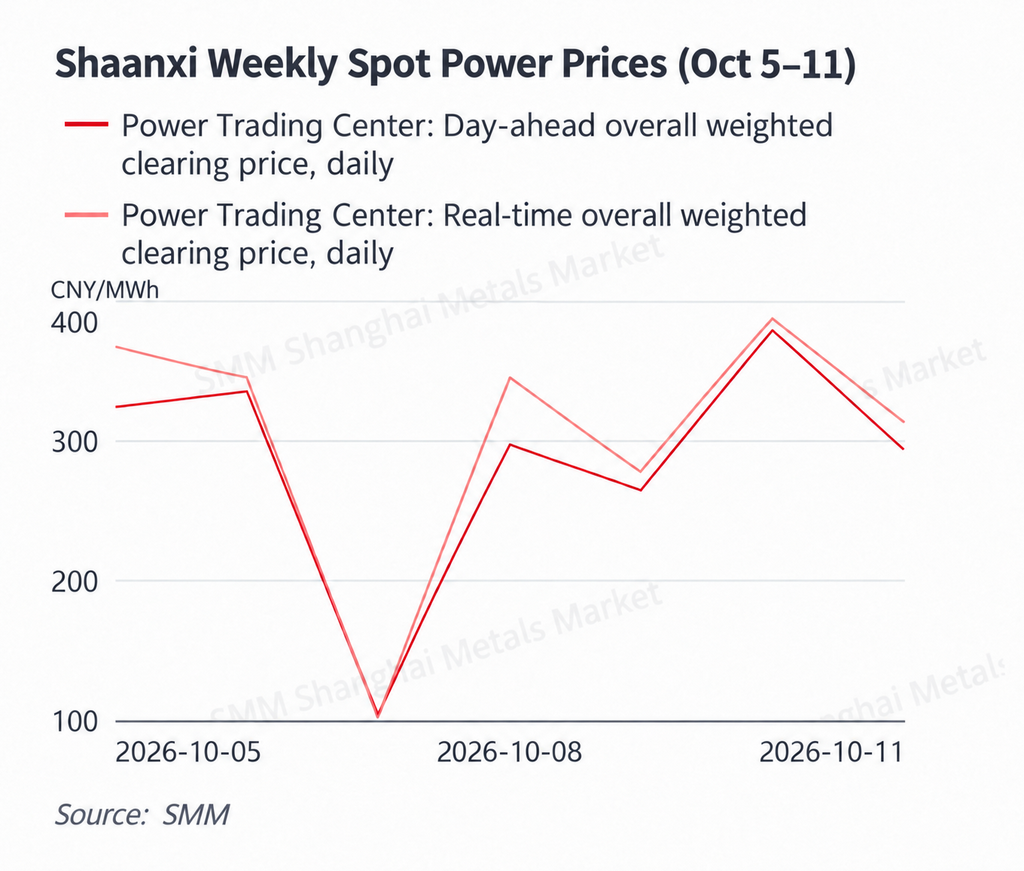
ค่าเฉลี่ยรายสัปดาห์ของมณฑลส่านซีปรับตัวลดลงเล็กน้อย โดยราคาร่วงลงอย่างมากในช่วงท้ายวันหยุดก่อนจะฟื้นตัวหลังจากกิจกรรมกลับมาดำเนินต่อ ค่าเฉลี่ยถ่วงน้ำหนักราคาล่วงหน้ารายวันของส่านซีลดลงมาอยู่ที่ประมาณ 285.23 หยวน/เมกะวัตต์ชั่วโมง ลดลงประมาณ 7.7% จากสัปดาห์ก่อนหน้า ขณะที่ค่าเฉลี่ยราคาเรียลไทม์ลดลงมาอยู่ที่ประมาณ 305.20 หยวน/เมกะวัตต์ชั่วโมง ลดลงประมาณ 2.3%
เมื่อวันที่ 7 ตุลาคม ราคาล่วงหน้ารายวันและราคาเรียลไทม์ดิ่งลงเหลือ 103.89 หยวน/เมกะวัตต์ชั่วโมง และ 101.25 หยวน/เมกะวัตต์ชั่วโมง ตามลำดับ ซึ่งเป็นระดับต่ำสุดของสัปดาห์ จากนั้นราคาฟื้นตัวอย่างรวดเร็วในวันที่ 8 ตุลาคม มาอยู่ที่ 297.38 หยวน/เมกะวัตต์ชั่วโมง และ 344.64 หยวน/เมกะวัตต์ชั่วโมง และปรับตัวสูงขึ้นอีกในวันที่ 10 ตุลาคม มาอยู่ที่ 378.83 หยวน/เมกะวัตต์ชั่วโมง และ 387.17 หยวน/เมกะวัตต์ชั่วโมง อุปสงค์ที่อ่อนแอในช่วงท้ายวันหยุด ประกอบกับการเปลี่ยนแปลงของผลผลิตพลังงานหมุนเวียน สร้างแรงกดดันขาลงอย่างมากในช่วงต้นสัปดาห์ การฟื้นตัวของอุปสงค์หลังวันหยุดจึงช่วยหนุนให้ราคาดีดตัวกลับ แต่ค่าเฉลี่ยรายสัปดาห์ยังคงต่ำกว่าสัปดาห์ก่อนหน้า เมื่อเทียบกับมณฑลชานซี ส่วนต่างราคาล่วงหน้ารายวัน/เรียลไทม์ของส่านซียังคงค่อนข้างจำกัด บ่งชี้ถึงภาวะตึงตัวที่น้อยกว่าในระหว่างการเดินระบบจริง
โดยรวมแล้ว ตลาดสปอตในสัปดาห์นี้แสดงให้เห็นการเปลี่ยนผ่านที่ชัดเจนจากอุปสงค์อ่อนแอช่วงวันหยุดไปสู่การฟื้นตัวหลังวันหยุด แต่ทิศทางราคาแตกต่างกันอย่างมีนัยสำคัญในแต่ละมณฑล มณฑลซานตง มองโกเลียใน และชานซีมีค่าเฉลี่ยรายสัปดาห์สูงขึ้น โดยตลาดระหว่างวันของชานซีแข็งแกร่งเป็นพิเศษ ฐานราคาของมณฑลกวางตุ้งในสัปดาห์ก่อนหน้าอยู่ในระดับสูง หมายความว่าแม้ราคาเรียลไทม์จะฟื้นตัวอย่างค่อยเป็นค่อยไปหลังวันหยุด แต่ค่าเฉลี่ยรายสัปดาห์ยังคงลดลงอย่างมาก ส่านซียังคงค่อนข้างอ่อนแอ ขณะที่เจียงซูทรงตัวในวงกว้าง
ในขณะเดียวกัน ราคาติดลบที่เกิดขึ้นบ่อยครั้งในซานตงแสดงให้เห็นว่าความท้าทายในการรองรับการผลิตไฟฟ้าจากพลังงานหมุนเวียนที่กระจุกตัวยังไม่คลี่คลายในช่วงฤดูใบไม้ร่วงที่อุปสงค์ต่ำ เมื่อกิจกรรมทางเศรษฐกิจกลับสู่ภาวะปกติหลังวันหยุด การกำหนดราคาสปอตในระยะต่อไปจะขึ้นอยู่กับความแข็งแกร่งของการฟื้นตัวของอุปสงค์ภาคอุตสาหกรรม ผลผลิตลมและแสงอาทิตย์ที่เกิดขึ้นจริง และต้นทุนเชื้อเพลิงของการผลิตไฟฟ้าจากถ่านหินมากขึ้นเรื่อย ๆ
พลังงานปฐมภูมิ
วันที่ 5–11 ตุลาคม
ถ่านหินความร้อน: ราคาที่ท่าเรือยังคงอยู่ในระดับสูง ขณะที่ราคาที่ปากเหมืองแข็งแกร่งขึ้น โดยข้อจำกัดด้านอุปทานยังคงหนุนตลาด
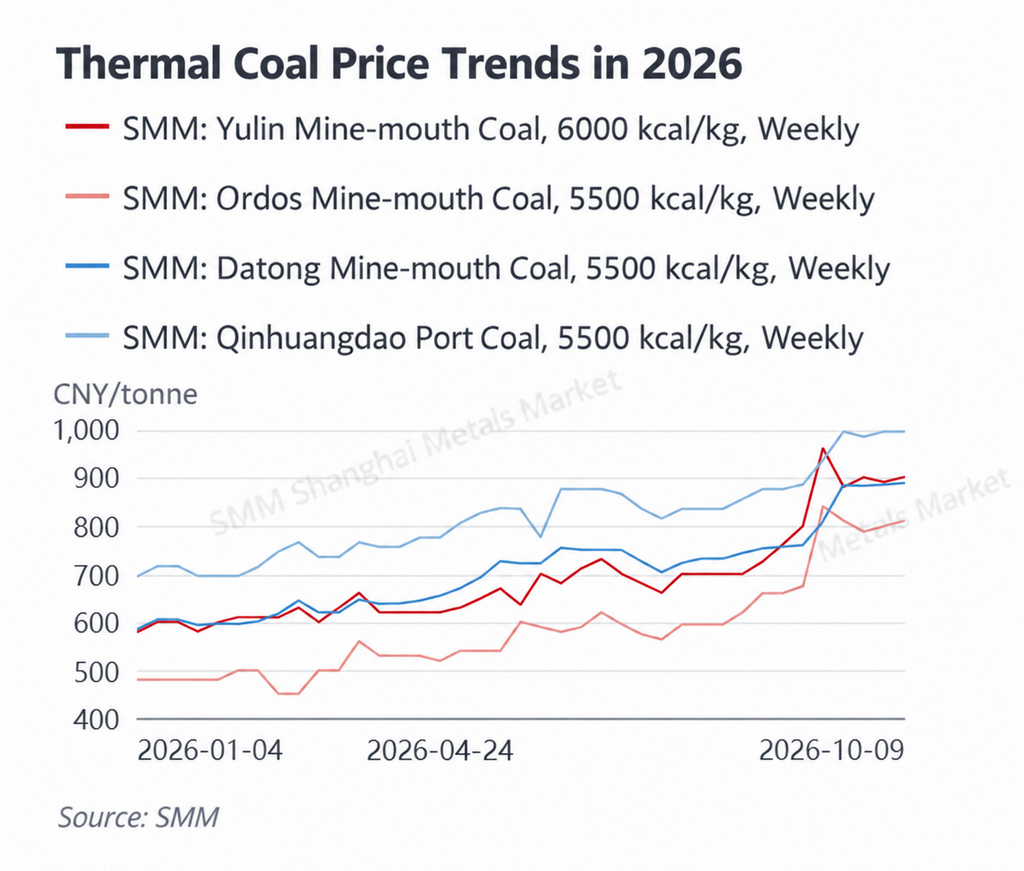
ณ วันที่ 9 ตุลาคม ถ่านหิน 5,500 กิโลแคลอรีที่ท่าเรือฉินหวงเต่าของ SMM ยังคงอยู่ที่ 995 หยวน/ตัน ไม่เปลี่ยนแปลงจากวันที่ 28 กันยายนในช่วงเวลาเดียวกัน ราคาถ่านหิน 5,500 กิโลแคลอรีที่ปากเหมืองต้าถงปรับขึ้นจาก 885 หยวน/ตัน เป็น 887 หยวน/ตัน ราคาถ่านหิน 5,500 กิโลแคลอรีที่ปากเหมืองออร์ดอสเพิ่มขึ้นจาก 800 หยวน/ตัน เป็น 810 หยวน/ตัน และราคาถ่านหิน 6,000 กิโลแคลอรีที่ปากเหมืองยวี่หลินปรับขึ้นจาก 890 หยวน/ตัน เป็น 900 หยวน/ตัน แม้ราคาอ้างอิงที่ท่าเรือจะไม่ปรับขึ้นต่อ แต่ราคาที่ปากเหมืองโดยรวมแข็งค่าขึ้น ส่งผลให้ตลาดถ่านหินยังคงอยู่ในระดับสูง
อุปทาน: ข้อจำกัดด้านความปลอดภัยยังคงมีผลบังคับใช้ในภูมิภาคผู้ผลิตถ่านหินหลัก ขณะที่การผลิตของเหมืองบางแห่งยังคงฟื้นตัวอย่างระมัดระวัง ส่งผลให้อุปทานสปอตส่วนเพิ่มมีจำกัด ในช่วงต้นเดือนตุลาคม การบำรุงรักษาช่วงฤดูใบไม้ร่วงของทางรถไฟต้าฉินยังจำกัดการไหลเข้าของถ่านหินสู่ท่าเรือภาคเหนือในระดับหนึ่ง ประกอบกับการลดสต็อกก่อนหน้านี้ ทำให้ผู้ค้ายังคงมีอำนาจต่อรองด้านราคาค่อนข้างมาก ในออร์ดอสและยวี่หลิน การจัดส่งที่ค่อนข้างราบรื่นสนับสนุนการปรับขึ้นของราคาที่ปากเหมืองเพิ่มเติม สะท้อนว่าอุปทานทางกายภาพยังห่างไกลจากความอุดมสมบูรณ์
อุปสงค์: ความต้องการจากภาคอุตสาหกรรมและภาคไฟฟ้าอ่อนตัวลงชั่วคราวในช่วงวันหยุดวันชาติ ขณะที่ภาคเหนือของจีนยังไม่เข้าสู่ช่วงฤดูร้อนสูงสุด โรงไฟฟ้าจึงยังคงระมัดระวังต่อถ่านหินสปอตราคาแพง และยังคงพึ่งพาสัญญาระยะยาวและการจัดซื้อที่จำเป็นเป็นหลัก อย่างไรก็ตาม กิจกรรมภาคอุตสาหกรรมฟื้นตัวหลังวันหยุด และความคาดหวังการสต็อกสำหรับฤดูหนาวแข็งแกร่งขึ้นเมื่อใกล้เข้าสู่ฤดูร้อน ความแข็งแกร่งของราคาถ่านหินในปัจจุบันจึงไม่ได้สะท้อนเพียงอุปสงค์ภาคไฟฟ้าที่เพิ่มขึ้นเท่านั้น แต่เป็นการผสมผสานระหว่างการฟื้นตัวของอุปทานที่ช้า ข้อจำกัดด้านการขนส่ง และความคาดหวังการเติมสต็อกฤดูหนาว
สินค้าคงคลัง: สต็อกของโรงไฟฟ้ายังคงเป็นกันชนที่เหมาะสม จำกัดความเต็มใจของผู้ใช้ปลายทางในการไล่ราคาที่สูงขึ้น อย่างไรก็ตาม สต็อกที่ท่าเรือภาคเหนือยังคงค่อนข้างต่ำ และสินค้าสปอตที่พร้อมจำหน่ายมีไม่มาก ราคาถ่านหินความร้อนจึงมีแนวโน้มที่จะยังคงอยู่ในระดับสูงและเคลื่อนไหวในกรอบแคบในระยะใกล้ โดยข้อจำกัดด้านอุปทานช่วยพยุงขาลง ขณะที่การใช้ถ่านหินในช่วงนอกฤดูและการต่อต้านราคาสูงของผู้ใช้ปลายทางจำกัดการปรับขึ้นอย่างรวดเร็วเพิ่มเติม
สำหรับตลาดที่พึ่งพาถ่านหินสูง เช่น ซานตง ชานซี มองโกเลียใน และส่านซี ราคาถ่านหินที่สูงหมายความว่าต้นทุนส่วนเพิ่มของโรงไฟฟ้าถ่านหินจะยังคงให้การสนับสนุนที่ค่อนข้างแข็งแกร่งในช่วงราคาสูง
LNG: ราคานำเข้าดีดตัวขึ้นจากสัปดาห์ก่อน ขณะที่ LNG ทางตะวันออกของกวางตุ้งยังคงอยู่ในระดับสูง ส่งผลให้ต้นทุนการผลิตไฟฟ้าจากก๊าซยังคงอยู่ภายใต้แรงกดดันต่อเนื่อง
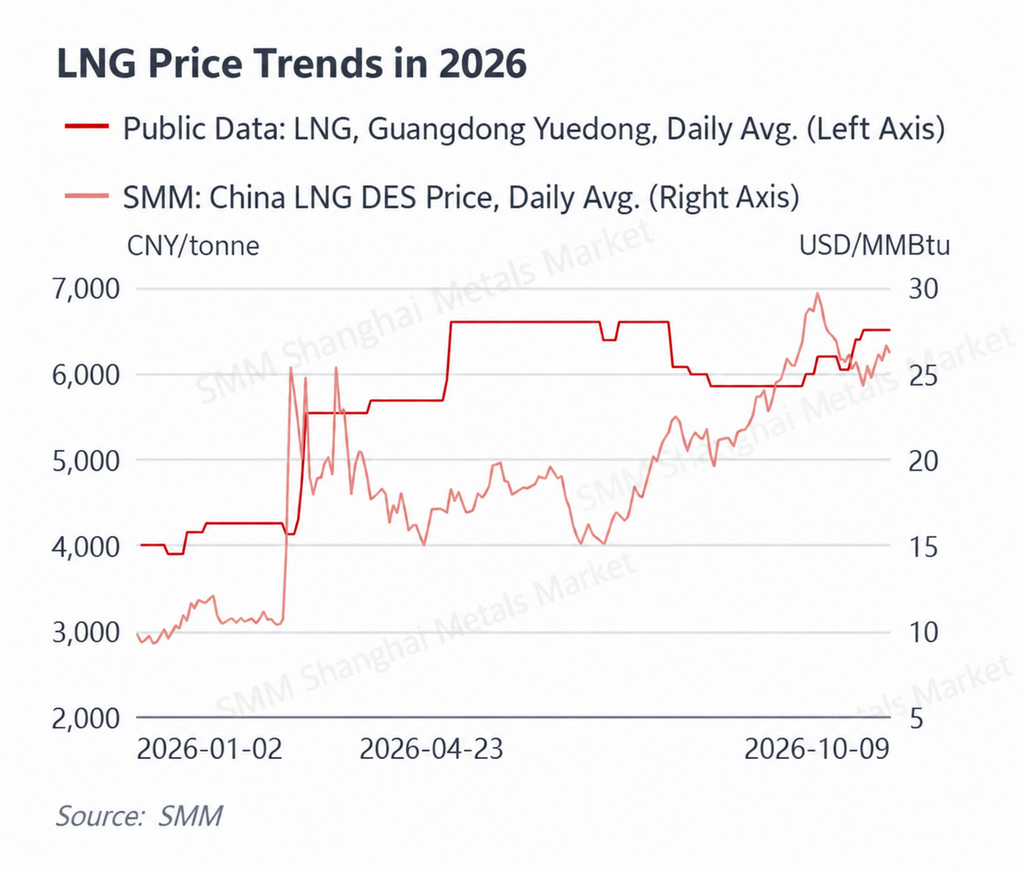
ราคา LNG ขาเข้าของจีนตาม SMM เคลื่อนไหวส่วนใหญ่ระหว่าง 25 ดอลลาร์สหรัฐ/ล้านบีทียู ถึง 27 ดอลลาร์สหรัฐ/ล้านบีทียู ในระหว่างสัปดาห์ ราคาอยู่ที่ 25.56 ดอลลาร์สหรัฐ/ล้านบีทียู เมื่อวันที่ 5 ตุลาคม ปรับขึ้นเป็น 26.14 ดอลลาร์สหรัฐ/ล้านบีทียู เมื่อวันที่ 6 ตุลาคม ลดลงเป็น 25.78 ดอลลาร์สหรัฐ/ล้านบีทียู เมื่อวันที่ 7 ตุลาคม ปรับขึ้นต่อเป็น 26.69 ดอลลาร์สหรัฐ/ล้านบีทียู เมื่อวันที่ 8 ตุลาคม และปิดที่ 26.23 ดอลลาร์สหรัฐ/ล้านบีทียู เมื่อวันที่ 9 ตุลาคม ค่าเฉลี่ยระหว่างวันที่ 5–9 ตุลาคมอยู่ที่ประมาณ 26.08 ดอลลาร์สหรัฐ/ล้านบีทียู สูงกว่าค่าเฉลี่ยระหว่างวันที่ 28 กันยายน–2 ตุลาคมที่ประมาณ 25.07 ดอลลาร์สหรัฐ/ล้านบีทียู ประมาณ 4.0%
LNG ทางตะวันออกของกวางตุ้งอยู่ที่ 6,515 หยวน/ตัน ทั้งในวันที่ 8 และ 9 ตุลาคม ไม่เปลี่ยนแปลงจากระดับวันที่ 30 กันยายน บ่งชี้ว่าราคาสปอตในประเทศตามแนวชายฝั่งยังไม่ได้ผ่อนคลายลงอย่างมีนัยสำคัญ
อุปทาน: ต้นทุนก๊าซป้อนในประเทศยังคงค่อนข้างสูง ยังคงสนับสนุนต้นทุนการผลิต LNG ขณะเดียวกัน ต้นทุน LNG สปอตนำเข้าฟื้นตัวจากสัปดาห์ก่อน จำกัดช่องว่างการลดลงของราคาตามแนวชายฝั่ง เมื่อใกล้เข้าสู่ฤดูร้อน ความคาดหวังอุปสงค์ฤดูหนาวที่แข็งแกร่งขึ้นยังเสริมความเต็มใจของผู้จัดหาในการรักษาระดับราคา
อุปสงค์: ในช่วงครึ่งแรกของสัปดาห์ วันหยุดวันชาติลดความต้องการก๊าซภาคอุตสาหกรรมและภาระไฟฟ้า ส่งผลให้ราคาไฟฟ้าแบบเรียลไทม์ของกวางตุ้งค่อนข้างต่ำ หลังวันที่ 8 ตุลาคม กิจกรรมเชิงพาณิชย์และอุตสาหกรรมกลับมาดำเนินการ ขณะที่อุณหภูมิในจีนตอนใต้ค่อย ๆ ฟื้นตัว สนับสนุนการปรับตัวดีขึ้นเล็กน้อยของอุปสงค์การผลิตไฟฟ้าจากก๊าซ
ราคา LNG ที่สูงจึงทำหน้าที่หลักเป็นฐานต้นทุนสำหรับตลาดไฟฟ้าของกวางตุ้ง เมื่ออุปสงค์ไฟฟ้าอ่อนแอ ราคาก๊าซที่สูงไม่สามารถป้องกันราคาสปอตไม่ให้ลดลงได้ อย่างไรก็ตาม เมื่ออุปสงค์ฟื้นตัวและหน่วยผลิตก๊าซกลายเป็นหน่วยส่วนเพิ่ม ต้นทุนเชื้อเพลิงที่สูงเพิ่มความยืดหยุ่นขาขึ้นของราคาไฟฟ้า
โดยรวม ตลาด LNG เปลี่ยนจากการลดลงของต้นทุนนำเข้าในสัปดาห์ก่อนกลับสู่การทรงตัวในระดับสูง ตัวแปรสำคัญสำหรับสัปดาห์ข้างหน้า ได้แก่ การเริ่มต้นของอุปสงค์ความร้อนภาคเหนือ ต้นทุนก๊าซป้อนในประเทศ และการเคลื่อนไหวของราคา LNG สปอตนำเข้า
ทบทวนสภาพอากาศ
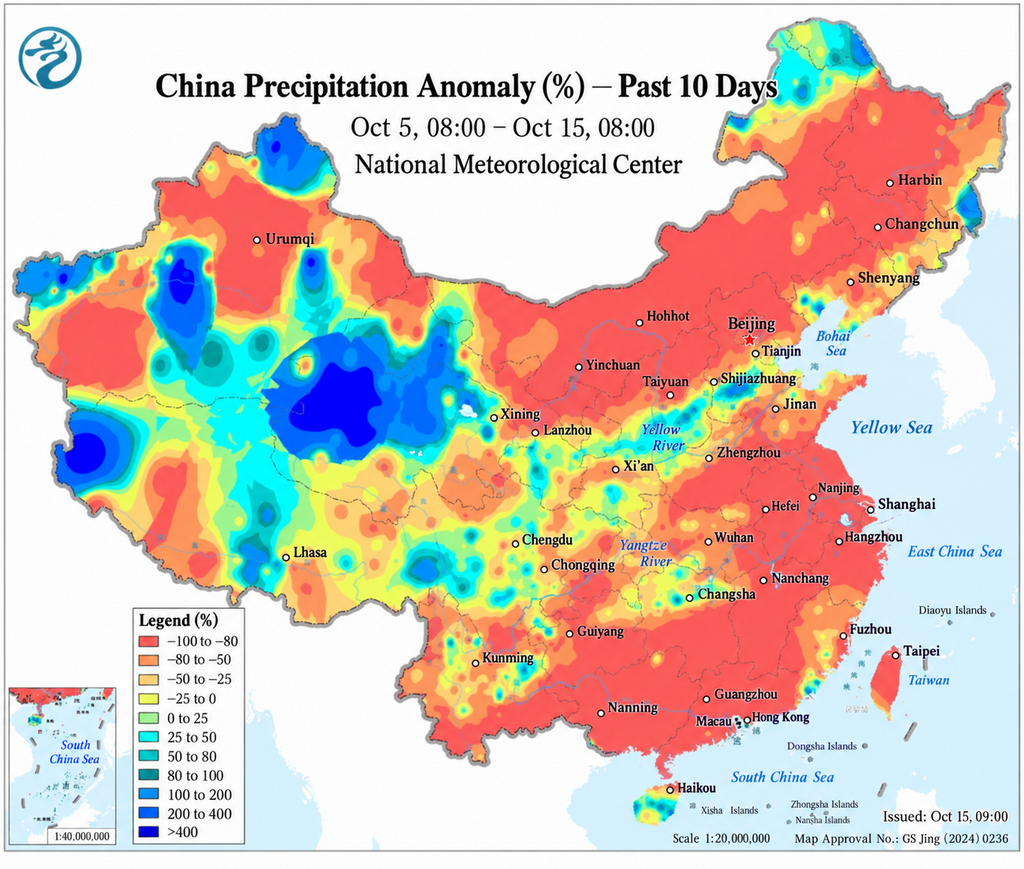
ระหว่างวันที่ 5–11 ตุลาคม จีนประสบรูปแบบสภาพอากาศที่มีลักษณะเด่นคือ อิทธิพลของมวลอากาศเย็น การปลอดโปร่งเป็นวงกว้างและอุณหภูมิอุ่นขึ้น ตามด้วยการมาถึงของมวลอากาศเย็นระลอกใหม่ ตั้งแต่วันที่ 5 ตุลาคม ปริมาณฝนทั่วจีนตอนใต้ค่อย ๆ ลดลง ขณะที่มวลอากาศเย็นกดอุณหภูมิให้ลดลงในบางส่วนของจีนตอนใต้ โดยบางเมืองบันทึกอุณหภูมิต่ำสุดนับตั้งแต่เริ่มครึ่งหลังของปี
ระหว่างวันที่ 6–10 ตุลาคม พื้นที่ส่วนใหญ่ของจีนตอนกลางและตะวันออกมีแดดจัดและแห้งขึ้น อุณหภูมิกลางวันค่อย ๆ ฟื้นตัว ขณะที่ช่วงต่างอุณหภูมิกลางวัน-กลางคืนกว้างขึ้น ภาคเหนือของจีนยังประสบช่วงอากาศค่อนข้างเสถียรหลังลมเหนือช่วงต้นสัปดาห์
ตั้งแต่วันที่ 11 ตุลาคม ระบบมวลอากาศเย็นใหม่เริ่มส่งผลกระทบต่อภาคเหนือ นำลมและความเย็นอีกระลอกสู่บางส่วนของจีนตอนเหนือและมองโกเลียในตะวันออก ในภาคใต้ อุณหภูมิค่อย ๆ ฟื้นตัวหลังความเย็นก่อนหน้านี้ และอุณหภูมิกลางวันในพื้นที่ส่วนใหญ่ของกวางตุ้งกลับมาอยู่ที่ประมาณหรือสูงกว่า 30°C ภายในวันที่ 10 ตุลาคม ทำให้อุปสงค์การทำความเย็นฟื้นตัวในระดับหนึ่ง
จากมุมมองของตลาดไฟฟ้า ผลกระทบของสภาพอากาศเชื่อมโยงอย่างใกล้ชิดกับวัฏจักรวันหยุด ความเย็นและกิจกรรมทางเศรษฐกิจที่ลดลงกดอุปสงค์ระหว่างวันหยุด ขณะที่สภาพอากาศแจ่มใสและอุ่นขึ้นประกอบกับการฟื้นตัวของการผลิตหลังวันหยุดช่วยยกการใช้ไฟฟ้าในช่วงปลายสัปดาห์ เมื่อกิจกรรมมวลอากาศเย็นที่แรงขึ้นพัฒนาในช่วงกลางเดือนตุลาคม ภาคเหนือของจีนกำลังเข้าสู่ช่วงเปลี่ยนผ่านที่อุปสงค์การทำความเย็นหายไปเป็นส่วนใหญ่ แต่อุปสงค์ความร้อนยังไม่เริ่มเต็มที่ ผลผลิตพลังงานหมุนเวียนจริงและความคลาดเคลื่อนของการพยากรณ์ภาระจึงมีแนวโน้มที่จะเป็นตัวขับเคลื่อนความผันผวนของราคาสปอตที่สำคัญมากขึ้นเรื่อย ๆ
II. พัฒนาการสำคัญในตลาดไฟฟ้าของจีน
เมื่อวันที่ 30 กันยายน ศูนย์ซื้อขายไฟฟ้าชิงไห่ได้ออกประกาศเกี่ยวกับการดำเนินการอย่างเป็นทางการของการซื้อขายไฟฟ้าระยะกลางและระยะยาวแบบบูรณาการรายวันของชิงไห่ ยืนยันว่ากลไกดังกล่าวจะเข้าสู่การดำเนินการอย่างเป็นทางการตั้งแต่วันที่ 1 ตุลาคม กลไกการซื้อขายแบบบูรณาการรายวันอยู่ระหว่างการทดลองดำเนินการแบบชำระราคาต่อเนื่องตั้งแต่วันที่ 1 กรกฎาคม ภายใต้แผนงานการซื้อขายไฟฟ้าระยะกลางและระยะยาวแบบบูรณาการรายวันของชิงไห่ (ชิงเนิงหยุนสิง [2026] ฉบับที่ 44) กลไกดังกล่าวช่วยให้ผู้เข้าร่วมตลาดปรับสถานะระยะกลางและระยะยาวได้บ่อยขึ้นและใกล้เวลาส่งมอบมากขึ้น ขณะเดียวกันก็เชื่อมโยงกับตลาดสปอตแบบเดย์อะเฮดและเรียลไทม์อย่างใกล้ชิดยิ่งขึ้น สำหรับมณฑลที่มีสัดส่วนการผลิตไฟฟ้าจากพลังงานหมุนเวียนสูง นี่เป็นเครื่องมือที่ยืดหยุ่นมากขึ้นสำหรับการจัดการความคลาดเคลื่อน
เมื่อวันที่ 8 ตุลาคม สำนักงานบริหารพลังงานแห่งชาติรายงานว่าปริมาณการชาร์จเฉลี่ยรายวันสำหรับยานยนต์พลังงานใหม่บนทางด่วนของจีนเพิ่มขึ้น 51.42% เมื่อเทียบปีต่อปีในช่วงวันหยุดวันชาติ ตั้งแต่วันที่ 1 ถึง 7 ตุลาคม สถานีชาร์จบนทางด่วนที่ติดตามบันทึกการชาร์จ 6.711 ล้านครั้ง และปริมาณการใช้ไฟฟ้ารวม 163 ล้านกิโลวัตต์ชั่วโมง เทียบเท่าปริมาณการชาร์จเฉลี่ยรายวัน 23.2566 ล้านกิโลวัตต์ชั่วโมง การเดินทางด้วยรถ EV หนาแน่นในช่วงวันหยุดสำคัญกำลังสร้างโปรไฟล์ภาระใหม่ที่มีนัยสำคัญมากขึ้นเรื่อย ๆ ขณะเดียวกันก็ขยายฐานทรัพยากรสำหรับโรงไฟฟ้าเสมือน ปฏิสัมพันธ์ระหว่างยานยนต์กับโครงข่าย และความยืดหยุ่นด้านอุปสงค์
เมื่อวันที่ 8 ตุลาคม สำนักงานบริหารพลังงานแห่งชาติจัดการประชุมติดตามรายเดือนเดือนกันยายนเกี่ยวกับการพัฒนาและการก่อสร้างพลังงานหมุนเวียน ระหว่างเดือนมกราคม–สิงหาคม 2026 กำลังการผลิตไฟฟ้าจากพลังงานหมุนเวียนทั่วประเทศอยู่ที่ 2.496 พันล้านกิโลวัตต์ คิดเป็น 60.8% ของกำลังการผลิตติดตั้งรวม กำลังการผลิตลมและแสงอาทิตย์รวมอยู่ที่ 1.992 พันล้านกิโลวัตต์ หรือ 48.5% ของยอดรวมทั่วประเทศ ขณะที่การผลิตไฟฟ้าจากลมและแสงอาทิตย์อยู่ที่ 1.71 ล้านล้านกิโลวัตต์ชั่วโมง เทียบเท่า 23.8% ของการใช้ไฟฟ้ารวม การเพิ่มขึ้นอย่างต่อเนื่องของสัดส่วนพลังงานหมุนเวียนหมายความว่าราคาต่ำช่วงกลางวัน ราคาติดลบ และความผันผวนภายในวันที่แรงขึ้นกำลังกลายเป็นลักษณะเชิงโครงสร้างของตลาดมากขึ้นเรื่อย ๆ ซึ่งเพิ่มมูลค่าของการกักเก็บพลังงาน ความยืดหยุ่นด้านอุปสงค์ และการซื้อขายข้ามภูมิภาค
เมื่อวันที่ 10 ตุลาคม สำนักงานกำกับดูแลเจ้อเจียงของสำนักงานบริหารพลังงานแห่งชาติรายงานมาตรการรักษาความมั่นคงด้านอุปทานไฟฟ้าในช่วงวันหยุดวันชาติ เจ้อเจียงจัดให้มีการตอบสนองการเติมหุบเขาผ่านกลไกตลาดโดยใช้โรงไฟฟ้าเสมือน ในวันที่ 1 ตุลาคม มีผู้ประกอบการโรงไฟฟ้าเสมือน 50 รายและผู้ใช้รวม 2,542 รายเข้าร่วม โดยการตอบสนองสูงสุดอยู่ที่ 3.5952 กิกะวัตต์ การเข้าร่วมของการกักเก็บพลังงานฝั่งผู้ใช้ยังทำสถิติสูงสุดเป็นประวัติการณ์ ขนาดของโครงการบ่งชี้ว่าความยืดหยุ่นด้านอุปสงค์กำลังก้าวข้ามการตอบสนองด้านอุปสงค์แบบนำร่องทั่วไปไปสู่การปรับสมดุลระบบผ่านกลไกตลาดที่สม่ำเสมอมากขึ้น
เจ้อเจียงเคยออกกฎอนุญาตให้การกักเก็บพลังงานชนิดใหม่แบบอิสระฝั่งโครงข่ายเข้าร่วมตลาดไฟฟ้า รวมถึงการเข้าร่วมในตลาดพลังงานหรือบริการเสริมการควบคุมความถี่ภายใต้การจัดตารางที่เหมาะสม เมื่อการกักเก็บพลังงานและโรงไฟฟ้าเสมือนเร่งการเข้าสู่ตลาด การปรับสมดุลระหว่างช่วงราคาต่ำของพลังงานหมุนเวียนและความมั่นคงด้านอุปทานช่วงพีคกำลังค่อย ๆ เปลี่ยนจากการจัดส่งเชิงบริหารไปสู่สัญญาณราคาเชิงตลาด
โดยรวม พัฒนาการด้านตลาดและนโยบายในสัปดาห์นี้ชี้ถึงแนวโน้มสามประการ: ความละเอียดของการซื้อขายที่ละเอียดขึ้น การบูรณาการทรัพยากรฝั่งอุปสงค์และการกักเก็บพลังงานเข้าสู่ตลาดเร็วขึ้น และความชัดเจนมากขึ้นของความท้าทายการดูดซับพลังงานหมุนเวียนราคาต่ำภายใต้สัดส่วนพลังงานหมุนเวียนที่สูง ราคาติดลบซ้ำซากในซานตง ส่วนต่างเดย์อะเฮด/อินทราเดย์ที่คงอยู่ต่อเนื่องในชานซี การตอบสนองการเติมหุบเขาขนาดใหญ่ของเจ้อเจียง และการเปลี่ยนผ่านของชิงไห่สู่การซื้อขายแบบบูรณาการรายวันอย่างเป็นทางการ ล้วนชี้ไปในทิศทางเดียวกัน: เมื่อสัดส่วนพลังงานหมุนเวียนเพิ่มขึ้น ผู้เข้าร่วมตลาดจำเป็นต้องไม่เพียงแต่พยากรณ์ทิศทางราคาเท่านั้น แต่ยังต้องจัดการสถานะ ความคลาดเคลื่อน และความยืดหยุ่นบนพื้นฐานความถี่ที่สูงขึ้นมาก