I. บทวิเคราะห์ราคารายสัปดาห์
ในสัปดาห์การซื้อขายเต็มสัปดาห์แรกหลังวันหยุด ราคาอินเดียมของจีนสิ้นสุดการเคลื่อนไหว sideways ก่อนหน้าและปรับตัวลดลงแบบขั้นบันได ระหว่างวันที่ 12-14 ตุลาคม เกรดทั้งสามทรงตัวที่ระดับก่อนวันหยุด (อินเดียมบริสุทธิ์ 5,250 หยวน/กก. อินเดียมดิบ 5,050 หยวน/กก. และอินเดียมความบริสุทธิ์สูง 6N 5,750 หยวน/กก.) วันที่ 15 ตุลาคม เกรดทั้งหมดปรับลดลง 100 หยวนจากระดับก่อนวันหยุด วันที่ 16 ตุลาคม ปรับลดลงอีก 50 หยวน รวมสองวัน อินเดียมบริสุทธิ์ลดลง 150 หยวน มาอยู่ที่ 5,100 หยวน/กก. (-2.9%) อินเดียมดิบลดลง 150 หยวน มาอยู่ที่ 4,900 หยวน/กก. (-3.0%) และอินเดียมความบริสุทธิ์สูง 6N ลดลง 150 หยวน มาอยู่ที่ 5,600 หยวน/กก. (-2.6%)
การปรับลดลงพร้อมกันในอัตรา 150 หยวนเท่ากันทั้งสามเกรดบ่งชี้ถึงการเลื่อนลงของศูนย์กลางราคาโดยรวมมากกว่าการปรับโครงสร้าง: ส่วนต่างราคาระหว่างอินเดียมบริสุทธิ์และอินเดียมดิบทรงตัวที่ 200 หยวน/กก. และส่วนเพิ่มของอินเดียมความบริสุทธิ์สูง 6N เหนืออินเดียมบริสุทธิ์ทรงตัวที่ 500 หยวน/กก. โครงสร้างส่วนต่างราคาระหว่างเกรดยังคงมีเสถียรภาพเต็มที่ ยังไม่มีสัญญาณของอุปทานราคาต่ำจากภาครีไซเคิลที่กดดันราคาเสนอขายเกรดสูง
ในกรอบเวลาที่ยาวขึ้น การปรับตัวลงของราคาอินเดียมจีนในปัจจุบันเริ่มตั้งแต่กลางเดือนสิงหาคมและดำเนินมาแล้วประมาณเก้าสัปดาห์: ราคาเฉลี่ยอินเดียมบริสุทธิ์ลดลงทีละขั้นจาก 5,350 หยวน/กก. เมื่อวันที่ 21 สิงหาคม มาอยู่ที่ 5,100 หยวน/กก. ลดลงสะสม 4.7% ในช่วงแปดสัปดาห์ที่ผ่านมา อินเดียมดิบลดลงมากกว่า (-5.8%) เมื่อเทียบกับอินเดียมบริสุทธิ์ (-4.7%) ขณะที่ราคาอินเดียมนอกจีนปรับขึ้น 6.0% ในช่วงเวลาเดียวกัน จังหวะการปรับลดยังคงค่อยเป็นค่อยไปอย่างสม่ำเสมอ ไม่มีการเทขายรุนแรงจากปริมาณการซื้อขาย ทำให้ตลาดอยู่ในดุลยภาพที่อ่อนแอของ "อุปสงค์ปานกลาง + การยอมลดราคาแบบตั้งรับของผู้ขาย"
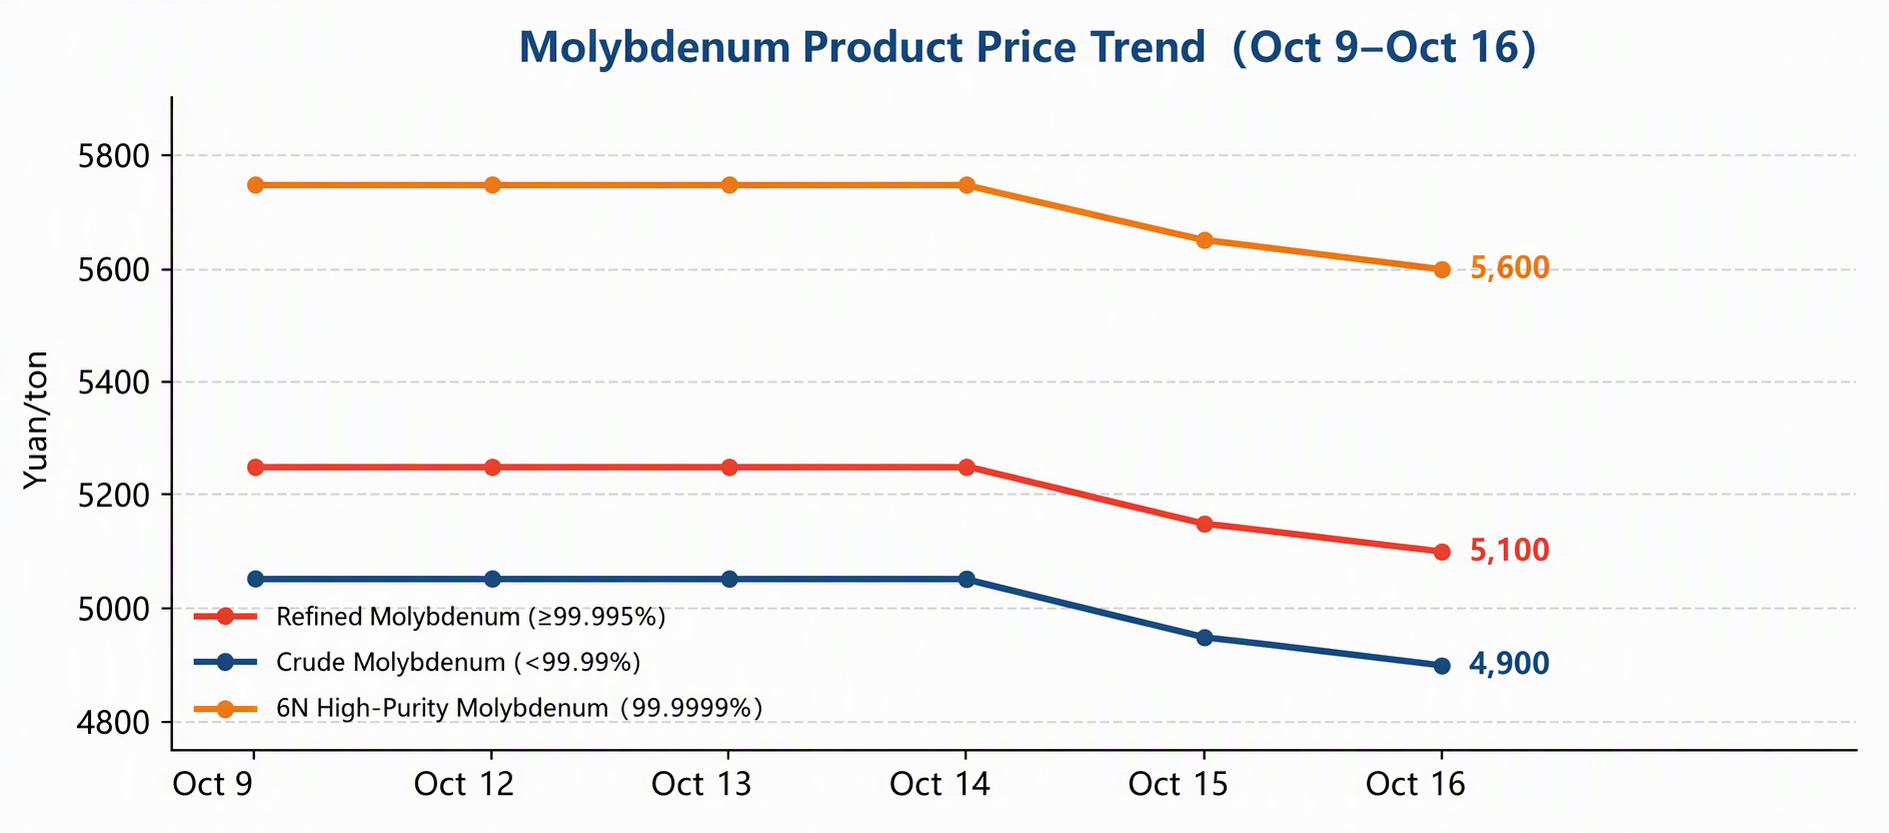
แผนภูมิที่ 1: แนวโน้มราคาผลิตภัณฑ์อินเดียม (9 ตุลาคม–16 ตุลาคม)
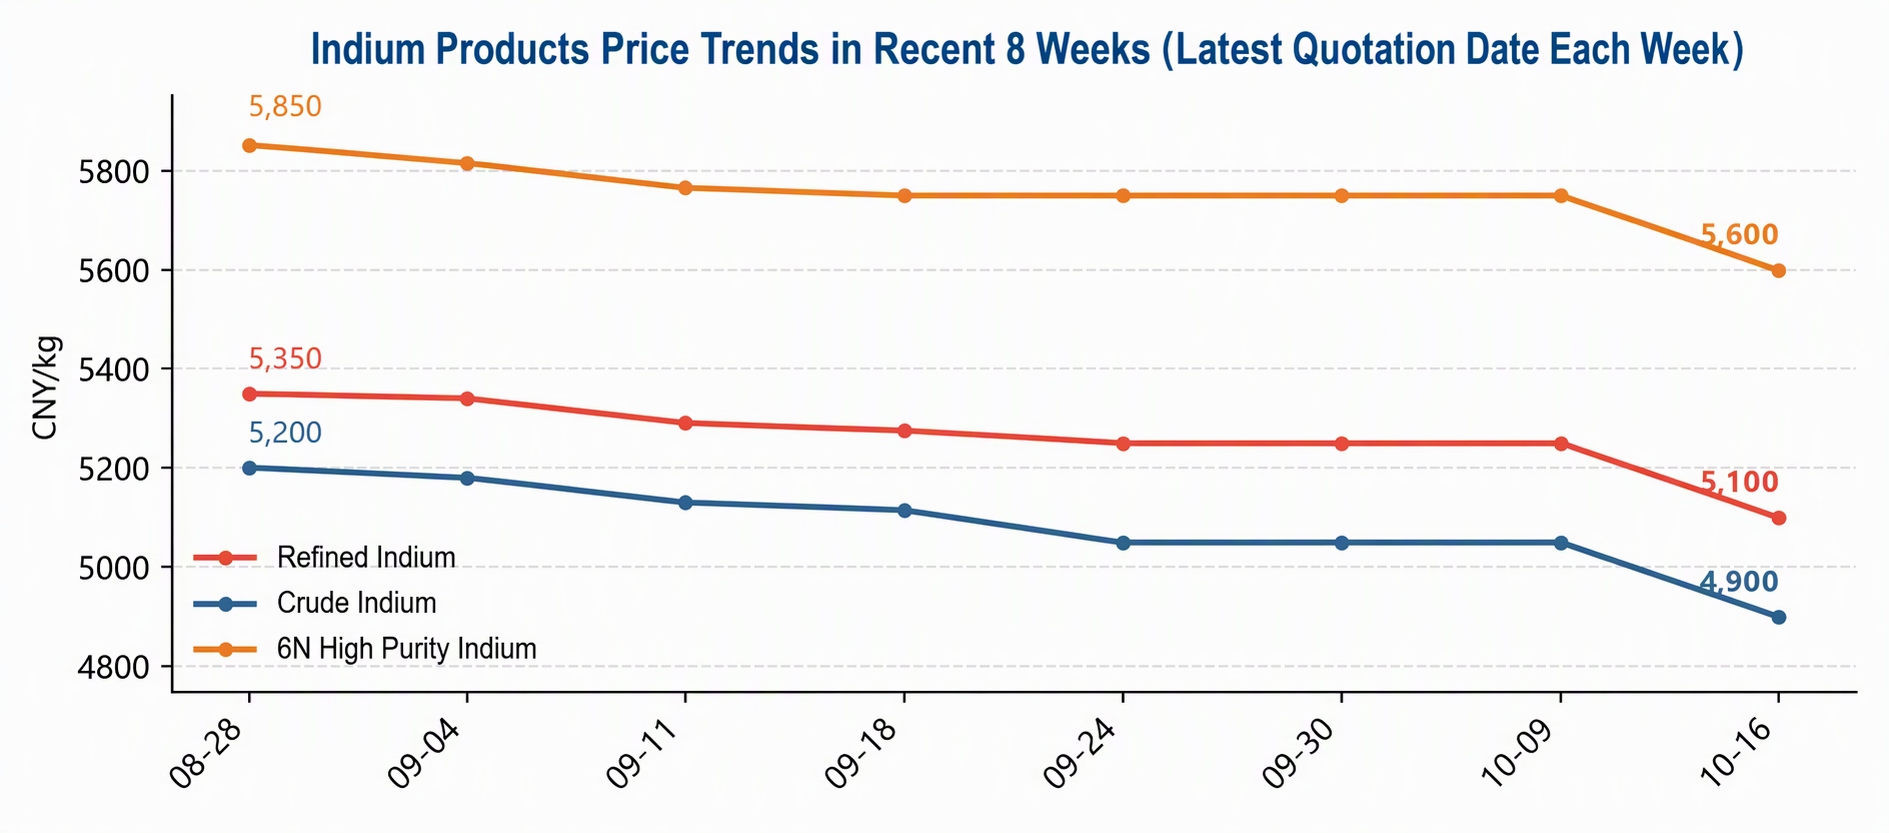
แผนภูมิที่ 2: แนวโน้มราคาผลิตภัณฑ์อินเดียมในช่วง 8 สัปดาห์ที่ผ่านมา (วันเสนอราคาสุดท้ายของแต่ละสัปดาห์)
II. พลวัตด้านอุปทาน
สัปดาห์นี้ไม่มีการหยุดชะงักด้านอุปทานที่สำคัญ ผลผลิตอินเดียมปฐมภูมิของจีนยังคงมีเสถียรภาพ และอัตราการปล่อยอินเดียมพลอยได้จากการถลุงตะกั่ว-สังกะสี (อินเดียมดิบ) อยู่ในระดับปกติ ช่องทางอุปทานรีไซเคิล (เศษเป้า ITO และการนำกลับจากน้ำยาสลัด ITO) ยังคงเสริมตลาดสปอต และอุปทานที่มีอยู่ในมือของผู้ค้าไม่ตึงตัว
ท่ามกลางอุปสงค์ที่ซบเซาและความเต็มใจในการซื้อของปลายน้ำที่ไม่เพียงพอ อุปทานที่มีเสถียรภาพกลับยิ่งตอกย้ำแรงเฉื่อยขาลงของราคา—ซัพพลายเออร์แม้มีแนวโน้มจะประคองราคา แต่ก็ต้องยอมลดราคาเล็กน้อยเพื่อปิดการขาย การ “ปรับลดเท่ากัน” ของทั้งสามเกรดในสัปดาห์นี้สะท้อนถึงการปรับตัวตามอย่างเฉื่อยชาเช่นนี้ ไม่ใช่แรงกระแทกจากอุปทานที่เพิ่มขึ้นแต่อย่างใด การลดลงของราคาอินเดียมดิบที่มากกว่าอินเดียมบริสุทธิ์ในช่วงแปดสัปดาห์ที่ผ่านมาบ่งชี้ว่ากลุ่มรีไซเคิลมีอุปทานเหลือเฟือกว่าและอำนาจต่อรองอ่อนแอกว่า จึงเป็นจุดเปราะบางในห่วงโซ่ราคา
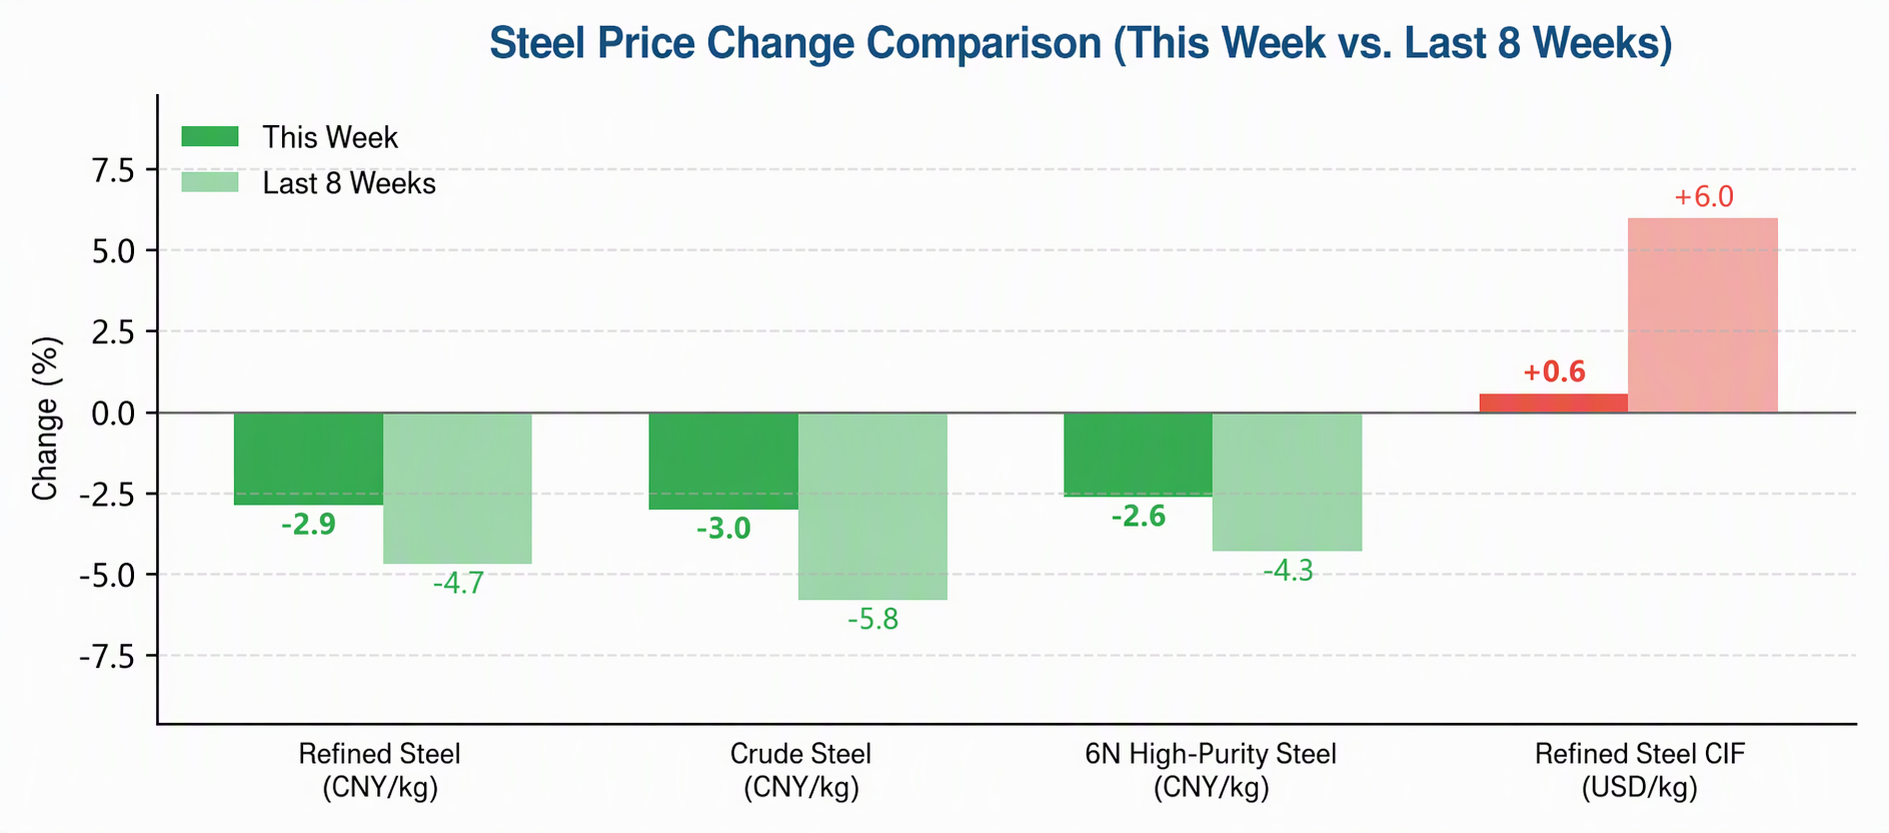
แผนภูมิที่ 3: เปรียบเทียบการเปลี่ยนแปลงราคาอินเดียม (สัปดาห์นี้ เทียบกับ 8 สัปดาห์ที่ผ่านมา)
III. การค้าและนโยบาย
ส่วนต่างราคาระหว่างตลาดจีนกับต่างประเทศเป็นตัวแปรเชิงโครงสร้างที่น่าจับตามองที่สุดในตลาดอินเดียมขณะนี้ ราคาอินเดียมบริสุทธิ์เฉลี่ยนอกจีนอยู่ที่ประมาณ 885 ดอลลาร์สหรัฐฯ/กก. เทียบกับ 5,100 หยวน/กก. ในจีน หมายความว่าราคาในสองสกุลเงินเคลื่อนไหวสวนทางกันติดต่อกันสองเดือน โดยส่วนต่างราคาต่างประเทศยังคงขยายกว้างขึ้น หากราคาต่างประเทศที่สูงสามารถส่งผ่านมายังจีนผ่านคำสั่งซื้อส่งออกได้ โดยทั่วไปจะมีความล่าช้าประมาณหนึ่งถึงสองเดือน ซึ่งอาจเป็นปัจจัยหนุนระยะกลางที่สำคัญต่อราคาในประเทศ
ด้านการค้า เมื่อวันที่ 11 กันยายน สหรัฐฯ ได้ประกาศคำวินิจฉัยขั้นสุดท้ายเรื่องภาษีตอบโต้การทุ่มตลาดและภาษีตอบโต้การอุดหนุนสำหรับเซลล์แสงอาทิตย์ชนิดผลึกซิลิคอนที่นำเข้าจากอินเดีย อินโดนีเซีย และลาว โดยมีอัตราการทุ่มตลาด 123.04% สำหรับอินเดีย 94.36% สำหรับอินโดนีเซีย และ 65.43% สำหรับลาว ซึ่งปิดเส้นทางถ่ายลำผ่านเอเชียตะวันออกเฉียงใต้สำหรับเซลล์แสงอาทิตย์เข้าสู่ตลาดสหรัฐฯ อย่างมีประสิทธิภาพ แม้คำวินิจฉัยนี้จะไม่เกี่ยวข้องกับอินเดียมโดยตรง แต่ก็กดดันบรรยากาศในห่วงโซ่อุตสาหกรรมสำหรับกลุ่มเซลล์ฟิล์มบางที่มีอินเดียมเป็นส่วนประกอบ (CIGS)
ในมุมมองมหภาค การประชุมสุดยอดจีน-สหรัฐฯ บรรลุฉันทามติแปดประการ รวมถึงข้อตกลงลดภาษีตอบโต้ซึ่งกันและกันมูลค่า 3 หมื่นล้านดอลลาร์สหรัฐฯ และการจัดตั้งกลไกสภาการค้า ซึ่งวางบรรยากาศเชิงบวกโดยรวม หากสภาพแวดล้อมด้านภาษีดีขึ้นในอนาคต อาจส่งผลบวกเล็กน้อยต่อการส่งออกห่วงโซ่เซลล์แสงอาทิตย์และอุปสงค์วัสดุที่มีอินเดียมเป็นส่วนประกอบ
IV. อุปสงค์ปลายทาง
เป้า ITO เป็นพื้นที่อุปสงค์หลักของอินเดียม คิดเป็นประมาณ 70%–80% ของการบริโภคอินเดียม โดยอุปสงค์ปลายน้ำกระจุกตัวในจอ LCD/OLED และอุปกรณ์สัมผัสความต้องการแผง LCD ได้เข้าสู่ช่วงการแข่งขันด้านสต็อกแล้ว OLED ยังคงมีความต้องการวัสดุที่มีอินเดียมอย่างต่อเนื่องแต่มีการเติบโตจำกัด และผู้ผลิตแผงส่วนใหญ่ซื้อตามความจำเป็น ส่งผลให้ภาพรวมมีเสถียรภาพแต่อ่อนตัว นี่คือเหตุผลพื้นฐานที่ราคาอินเดียมของจีนขาดแรงผลักดันขาขึ้นในรอบนี้
ในภาคโซลาร์เซลล์ เซลล์ฟิล์มบาง CIGS มีสัดส่วนต่ำในการติดตั้งโซลาร์เซลล์ทั่วโลกและสร้างความต้องการอินเดียมจำกัด คำตัดสินขั้นสุดท้ายเรื่องภาษีตอบโต้การทุ่มตลาดและภาษีตอบโต้การอุดหนุนของสหรัฐฯ ในเดือนกันยายนเป็นเพียงปัจจัยลบด้านความรู้สึกเล็กน้อย กลุ่มดั้งเดิม เช่น โลหะผสมจุดหลอมเหลวต่ำและโลหะบัดกรีมีความต้องการทรงตัวไม่มีจุดเด่น การประยุกต์ใช้ใหม่ เช่น ควอนตัมดอตและอินฟราเรดออปติกยังอยู่ในระยะบ่มเพาะ ปริมาณน้อยเกินกว่าจะเปลี่ยนโครงสร้างความต้องการได้
การขาดการเปลี่ยนแปลงเชิงโครงสร้างของอุปสงค์กำหนดลักษณะของการปรับตัวลงครั้งนี้ว่าเป็น “การค่อยๆ หาจุดต่ำสุดท่ามกลางธุรกรรมที่ซบเซา” การปรับลงสะสม 150 หยวนในช่วงสองวันของสัปดาห์นี้ไม่รุนแรงเมื่อเทียบกับมาตรฐานวัฏจักรในอดีต และความรู้สึกของตลาดยังห่างไกลจากการเทขายด้วยความตื่นตระหนก
V. แนวโน้มตลาด
ในระยะสั้น ราคาอินเดียมของจีนมีแนวโน้มจะยังคงรูปแบบการปรับลงเล็กน้อยควบคู่กับการต่อสู้ในระดับต่ำ ปัจจัยหนุน ได้แก่ ไม่มีแรงกดดันด้านอุปทานเพิ่มขึ้น ผู้ขายยังคงตั้งใจรักษาราคา และความคาดหวังผลกระทบจากราคาต่างประเทศที่แข็งแกร่งขึ้นอย่างต่อเนื่อง ปัจจัยกดดัน ได้แก่ ความต้องการเป้า ITO ที่ไม่ยืดหยุ่น ผู้ผลิตแผงซื้อตามความจำเป็น และอุปทานที่เพียงพอจากภาครีไซเคิล
การที่จุดศูนย์กลางราคาจะทรงตัวได้หรือไม่ขึ้นอยู่กับสองประเด็น ประการแรก ผู้ผลิตแผงจะเปิดหน้าต่างการสต็อกในไตรมาส 4 หรือไม่ (การสต็อกล่วงหน้าตามปกติก่อนสิ้นปีและตรุษจีน) ประการที่สอง ส่วนต่างราคาระหว่างอินเดียมบริสุทธิ์และอินเดียมดิบจะรักษาระดับได้หรือไม่ ส่วนต่างปัจจุบันที่ 200 หยวน/กก. ยังคงมีเสถียรภาพ แต่หากอุปทานราคาถูกจากภาครีไซเคิลยังคงกดดันให้อินเดียมดิบปรับลงก่อน จะฉุดจุดศูนย์กลางราคาโดยรวมให้ต่ำลง
ในด้านส่วนต่างราคาระหว่างตลาดจีนและต่างประเทศ หากคำสั่งซื้อส่งออกเกิดขึ้นจริง ราคาในประเทศอาจได้รับการหนุนเป็นช่วงๆ ในทางกลับกัน หากราคาเสนอต่างประเทศปรับลงขณะที่ช่องทางส่งออกยังถูกปิดกั้น จีนจะต้องแบกรับแรงกดดันจากอุปสงค์ที่อ่อนแอเพียงลำพัง ในระยะกลาง ความต้องการอินเดียมพึ่งพาเส้นทางเดียวคือแผงแสดงผลสูงมาก ขาดการกระจายความเสี่ยงจากการใช้งานในกลุ่มเติบโต เช่น อินฟราเรดและดาวเทียม ดังนั้นความยืดหยุ่นของราคาจึงอ่อนกว่าเจอร์เมเนียมและพลวงซึ่งเป็นโลหะหายากเชิงยุทธศาสตร์เช่นกันศูนย์ราคาคาดว่าจะเคลื่อนไหวตามอุปสงค์และปรับตัวลดลงอย่างช้า ๆ
จุดเฝ้าระวังสำคัญประจำสัปดาห์หน้า
|
ประเด็นที่ต้องจับตา |
รายละเอียด |
|
สัญญาณราคา |
การยืนยันธุรกรรมและช่องว่างการต่อรองราคาอินเดียมบริสุทธิ์ที่ 5,100 หยวน/กก. และอินเดียมดิบที่ 4,900 หยวน/กก. |
|
ส่วนต่างราคาระหว่างตลาดจีนและต่างประเทศ |
แนวโน้มราคา CIF อินเดียมบริสุทธิ์และการส่งมอบคำสั่งซื้อส่งออก |
|
ด้านอุปสงค์ |
ช่วงสต็อกสินค้าไตรมาส 4 ของผู้ผลิตแผงจอและการเปลี่ยนแปลงคำสั่งซื้อเป้าหมาย ITO |
|
ด้านอุปทาน |
ปริมาณการผลิตอินเดียมปฐมภูมิและจังหวะการรีไซเคิลเศษ ITO |
|
โครงสร้างส่วนต่างราคา |
ส่วนต่างราคาอินเดียมบริสุทธิ์-อินเดียมดิบและส่วนเพิ่มของอินเดียมความบริสุทธิ์สูง 6N ยังคงมีเสถียรภาพหรือไม่ |
|
มหภาคและการค้า |
ผลกระทบของพัฒนาการข้อพิพาททางการค้า PV ที่ตามมาต่อความเชื่อมั่นในห่วงโซ่อุตสาหกรรม |
หมายเหตุ: ข้อมูลราคา ณ วันที่ 16 ตุลาคม 2026; วันที่ 12–16 ตุลาคมเป็นสัปดาห์การซื้อขายเต็มสัปดาห์แรกหลังวันหยุดวันชาติ