1. เหมืองสามแห่งลดการผลิตต่อเนื่องในเดือนกันยายน
เมื่อวันที่ 29 กันยายน CSN Mineração ประกาศลดการผลิตแร่เหล็กชั่วคราวที่โรงแต่งแร่แบบแห้งของ Pires complex ใน Ouro Preto รัฐ Minas Gerais โดยอ้างถึงสภาพแวดล้อมตลาดปัจจุบัน ราคาแร่ต่ำ และค่าระวางเรือสูง เนื่องจากการลดการผลิตและการซื้อแร่จากบุคคลที่สามที่ลดลงในเดือนต่อๆ ไป บริษัทจึงปรับลดเป้าหมายการผลิตรวมกับการซื้อภายนอกปี 2026 จาก 45-47 ล้านตัน เป็น 39-41 ล้านตัน และปรับเพิ่มเป้าหมายต้นทุนเงินสด C1 จาก 22.0-23.5 ดอลลาร์/ตัน เป็น 25.0-26.0 ดอลลาร์/ตัน บริษัทระบุว่าการลดการผลิตสามารถยกเลิกได้ทุกเมื่อหากสภาวะตลาดสนับสนุนอัตรากำไรที่สูงขึ้นสำหรับแร่ประเภทนี้ และคาดว่าจะไม่มีผลกระทบที่มีนัยสำคัญ
การผลิตรวมกับการซื้อภายนอกของ CSN Mineração ในไตรมาส 1 และไตรมาส 2 อยู่ที่ 10.058 ล้านตัน และ 10.88 ล้านตัน ตามลำดับ รวมประมาณ 20.94 ล้านตันในครึ่งปีแรก จากค่ากลางของเป้าหมายใหม่ที่ 40 ล้านตัน ครึ่งปีหลังจะอยู่ที่ประมาณ 19.06 ล้านตัน น้อยกว่าครึ่งปีแรกประมาณ 1.9 ล้านตัน และน้อยกว่าระดับครึ่งปีหลังที่บ่งชี้โดยเป้าหมายเดิมประมาณ 6 ล้านตัน ปริมาณ 6 ล้านตันนี้รวมถึงการลดการซื้อแร่จากภายนอก ซึ่งไม่ได้มาจากเหมืองของบริษัททั้งหมด ตามข้อมูลของบริษัทแม่ของ CSN การลดการผลิตเกี่ยวข้องกับแร่เกรดต่ำ
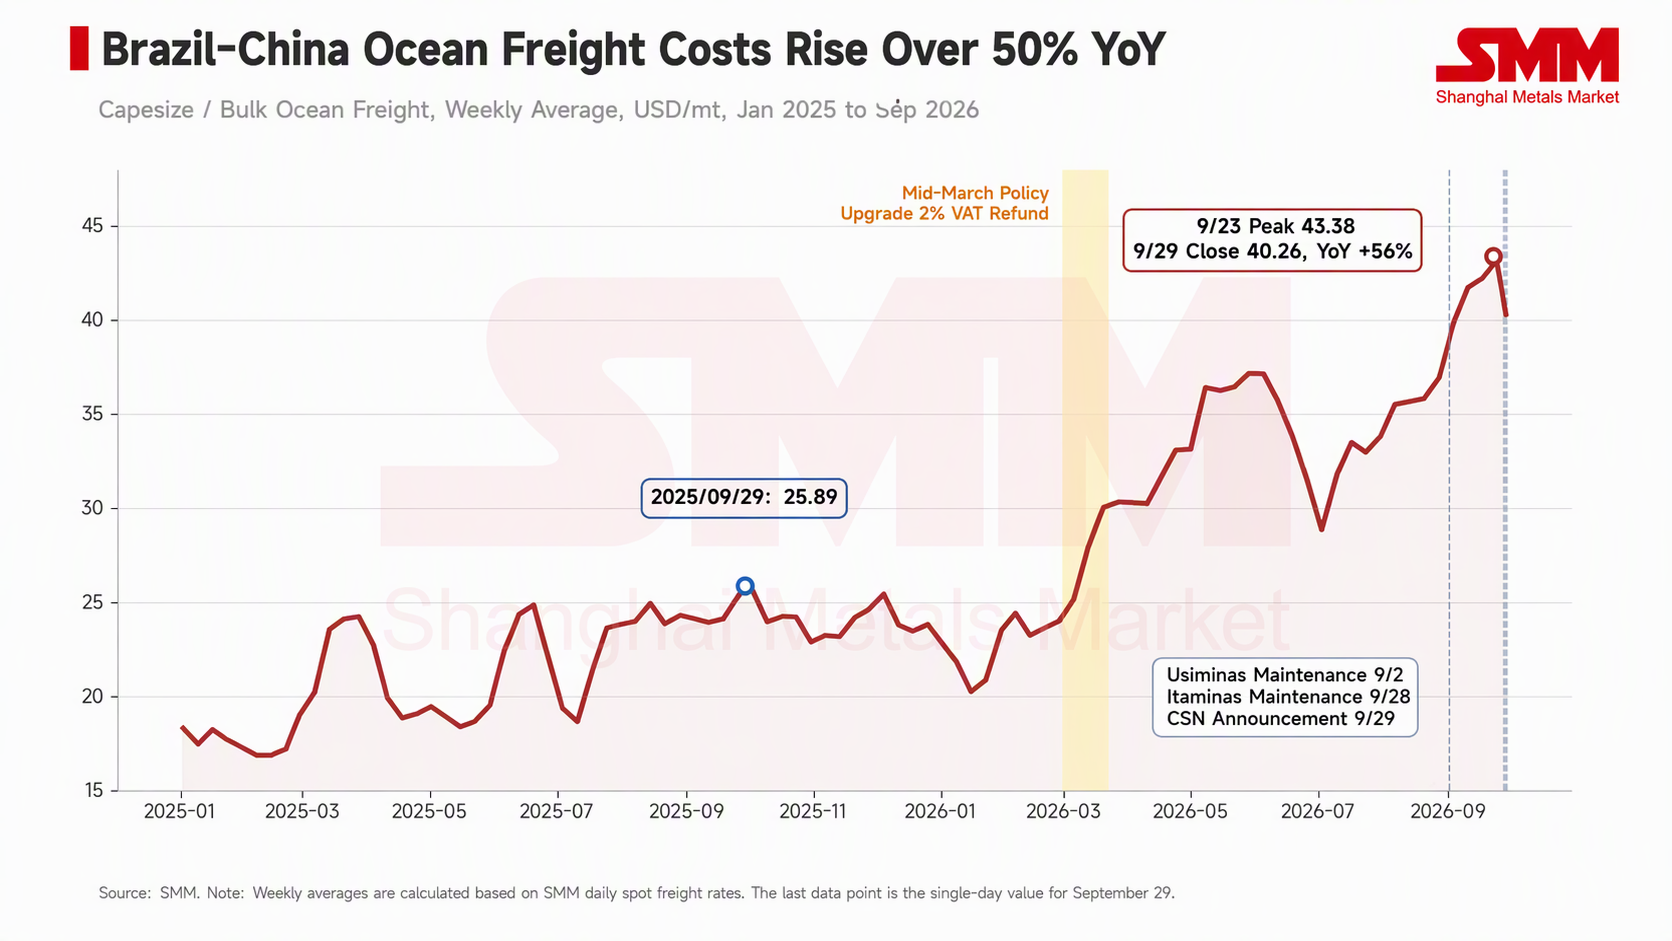
Mineração Usiminas (Musa) เป็นเหมืองแรกที่ดำเนินการ บริษัทได้ระงับการดำเนินงานที่โรงงาน Samambaia ใน Itatiaiuçu อย่างไม่มีกำหนดตั้งแต่วันที่ 2 กันยายน โรงงานนี้คิดเป็นประมาณ 30% ของกำลังการผลิตประจำปี 9 ล้านตันของ Musa บริษัทกล่าวว่าตั้งแต่ความขัดแย้งในตะวันออกกลางทวีความรุนแรงขึ้นเมื่อปลายเดือนกุมภาพันธ์ ค่าระวางเรือจากบราซิลไปจีนเพิ่มขึ้นจาก 22-23 ดอลลาร์/ตัน เป็นจุดสูงสุดที่ 37-38 ดอลลาร์/ตัน ต่อมา Itaminas ผู้ทำเหมืองเอกชนประกาศว่าโรงแต่งแร่แบบเปียกใน Sarzedo จะหยุดการผลิตในเดือนตุลาคม โดยพนักงานประมาณ 300 คน (ประมาณหนึ่งในสามของแรงงานทางตรง) จะถูกพักงานรวมเป็นเวลาหนึ่งเดือนเริ่มตั้งแต่วันที่ 28 กันยายน ประมาณ 90% ของผลิตภัณฑ์ของบริษัทส่งออก
2. ภูมิทัศน์การค้าระหว่างประเทศ: ค่าระวางเรือสูงขึ้น อุปทานล้นตลาด
ค่าเฉลี่ยรายไตรมาสของค่าระวางเรือ Tubarão ไป Beilun/Baoshan ของ SMM เพิ่มขึ้นจาก 24.67 ดอลลาร์/ตัน ในไตรมาส 1 เป็น 34.06 ดอลลาร์/ตัน ในไตรมาส 2 และ 36.26 ดอลลาร์/ตัน ในไตรมาส 3 และเสนอราคาที่ 43.38 ดอลลาร์/ตัน เมื่อวันที่ 23 กันยายน ซึ่งเป็นระดับสูงสุดนับตั้งแต่เริ่มเก็บข้อมูลในเดือนตุลาคม 2023น้ำมันเชื้อเพลิงบังเกอร์เป็นหนึ่งในปัจจัยหลัก Vale เปิดเผยว่าต้นทุนค่าระวางเรือทางทะเลต่อหน่วยในไตรมาส 2 เพิ่มขึ้น 3.9 ดอลลาร์สหรัฐต่อตันเมื่อเทียบกับไตรมาสก่อนหน้า โดยต้นทุนน้ำมันเชื้อเพลิงทางทะเลที่สูงขึ้นมีส่วน 2.3 ดอลลาร์สหรัฐต่อตัน และความผันผวนของอัตราค่าระวางแบบสปอตมีส่วน 0.8 ดอลลาร์สหรัฐต่อตัน
ในส่วนของโครงการ Simandou นั้น Rio Tinto เปิดเผยว่าโครงการ Simandou ที่บริษัทดำเนินการอยู่ได้ขนส่งแร่ไปยังจีน 1.6 ล้านตันในไตรมาส 2 รวมเป็น 2.2 ล้านตันในช่วงครึ่งปีแรก โดยมีเป้าหมายยอดขายปี 2026 อยู่ที่ 5-10 ล้านตัน และเป้าหมายการดำเนินการเต็มกำลังการผลิตในช่วงครึ่งหลังของปี 2028 ในระดับปัจจุบัน ความต้องการระวางเรือ Capesize ของ Simandou ยังคงจำกัด อย่างไรก็ตาม เส้นทางจากกินีไปจีนเป็นเส้นทางระยะไกล และเมื่อโครงการขยายกำลังการผลิต ความต้องการระวางเรือฝั่งแอตแลนติกจะค่อย ๆ เพิ่มขึ้น ซึ่งอาจทำให้การแข่งขันแย่งชิงระวางเรือที่เหมืองบราซิลเผชิญอยู่ทวีความรุนแรงขึ้น
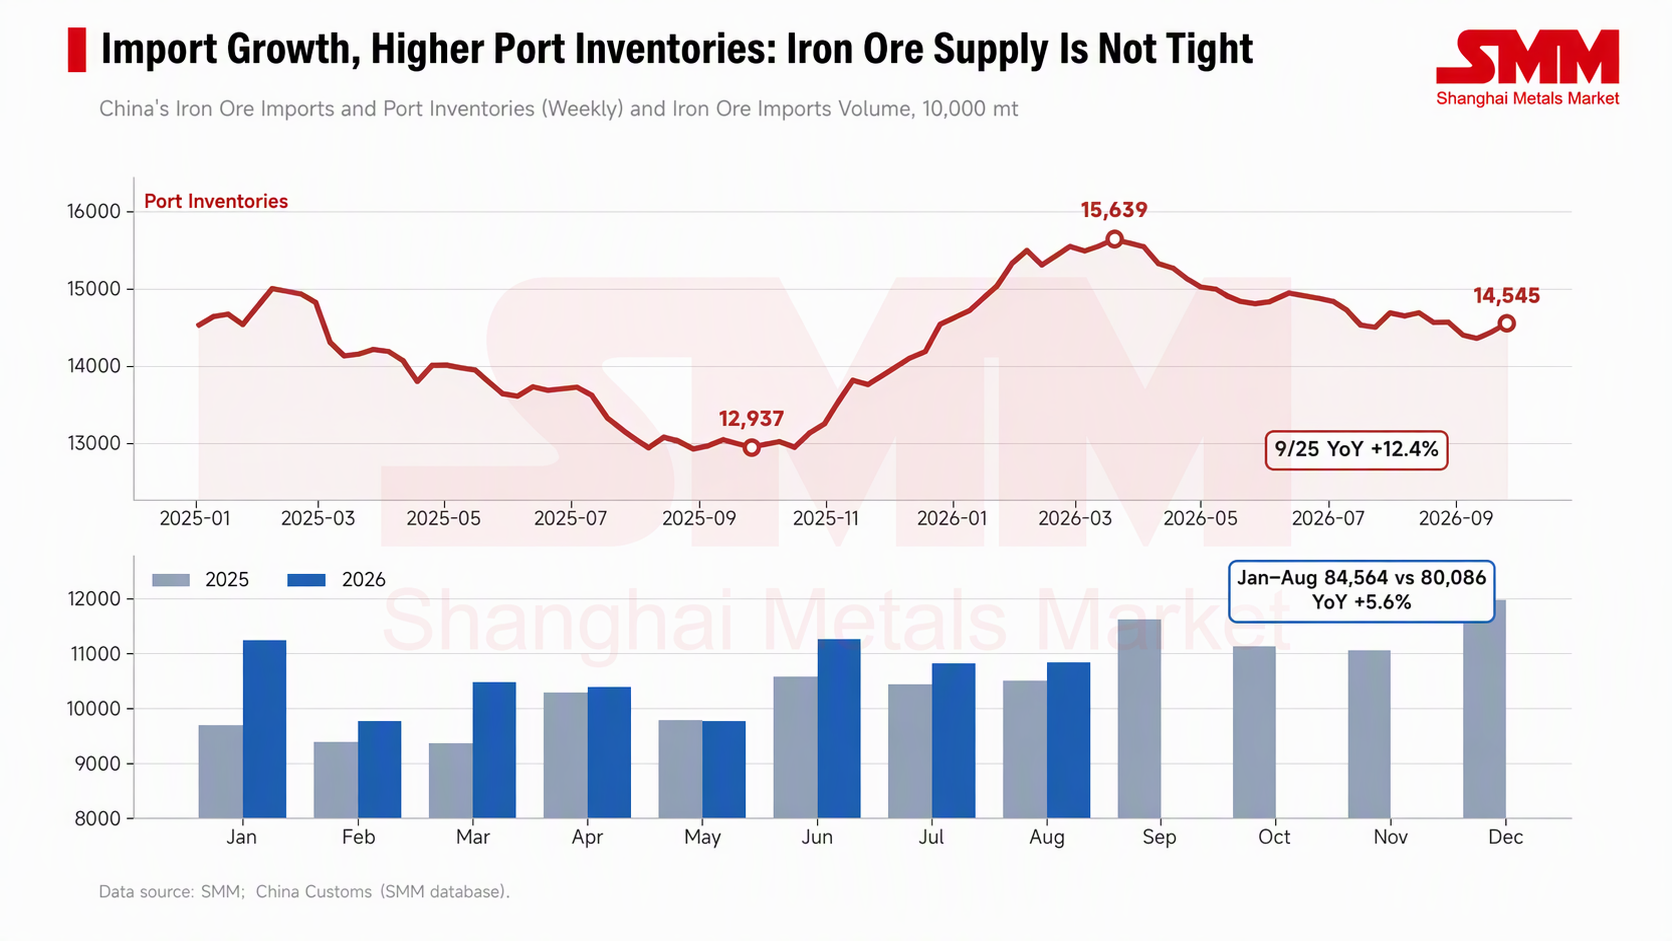
อุปทานฝั่งจีนไม่ได้ตึงตัว ตามข้อมูลศุลกากร การนำเข้าแร่เหล็กของจีนในช่วงเดือนมกราคม-สิงหาคมอยู่ที่ 845.64 ล้านตัน เพิ่มขึ้น 5.6% เมื่อเทียบกับปีก่อน สต็อกแร่เหล็กนำเข้าที่ท่าเรือของ SMM อยู่ที่ 145.45 ล้านตัน ณ วันที่ 25 กันยายน เพิ่มขึ้น 12.4% เมื่อเทียบกับปีก่อน หลังจากแตะจุดสูงสุดที่ 156.39 ล้านตันเมื่อวันที่ 20 มีนาคม ด้วยปริมาณนำเข้าที่เพิ่มขึ้นและสต็อกที่อยู่ในระดับสูง ผู้ซื้อจึงมีอำนาจต่อรองค่อนข้างมาก ทำให้ผู้ขายยากที่จะผลักภาระต้นทุนค่าระวางที่สูงขึ้นไปยังราคา CFR
3. ค่าระวางบั่นทอนรายได้จากราคา FOB แร่เกรดต่ำได้รับผลกระทบหนักกว่า
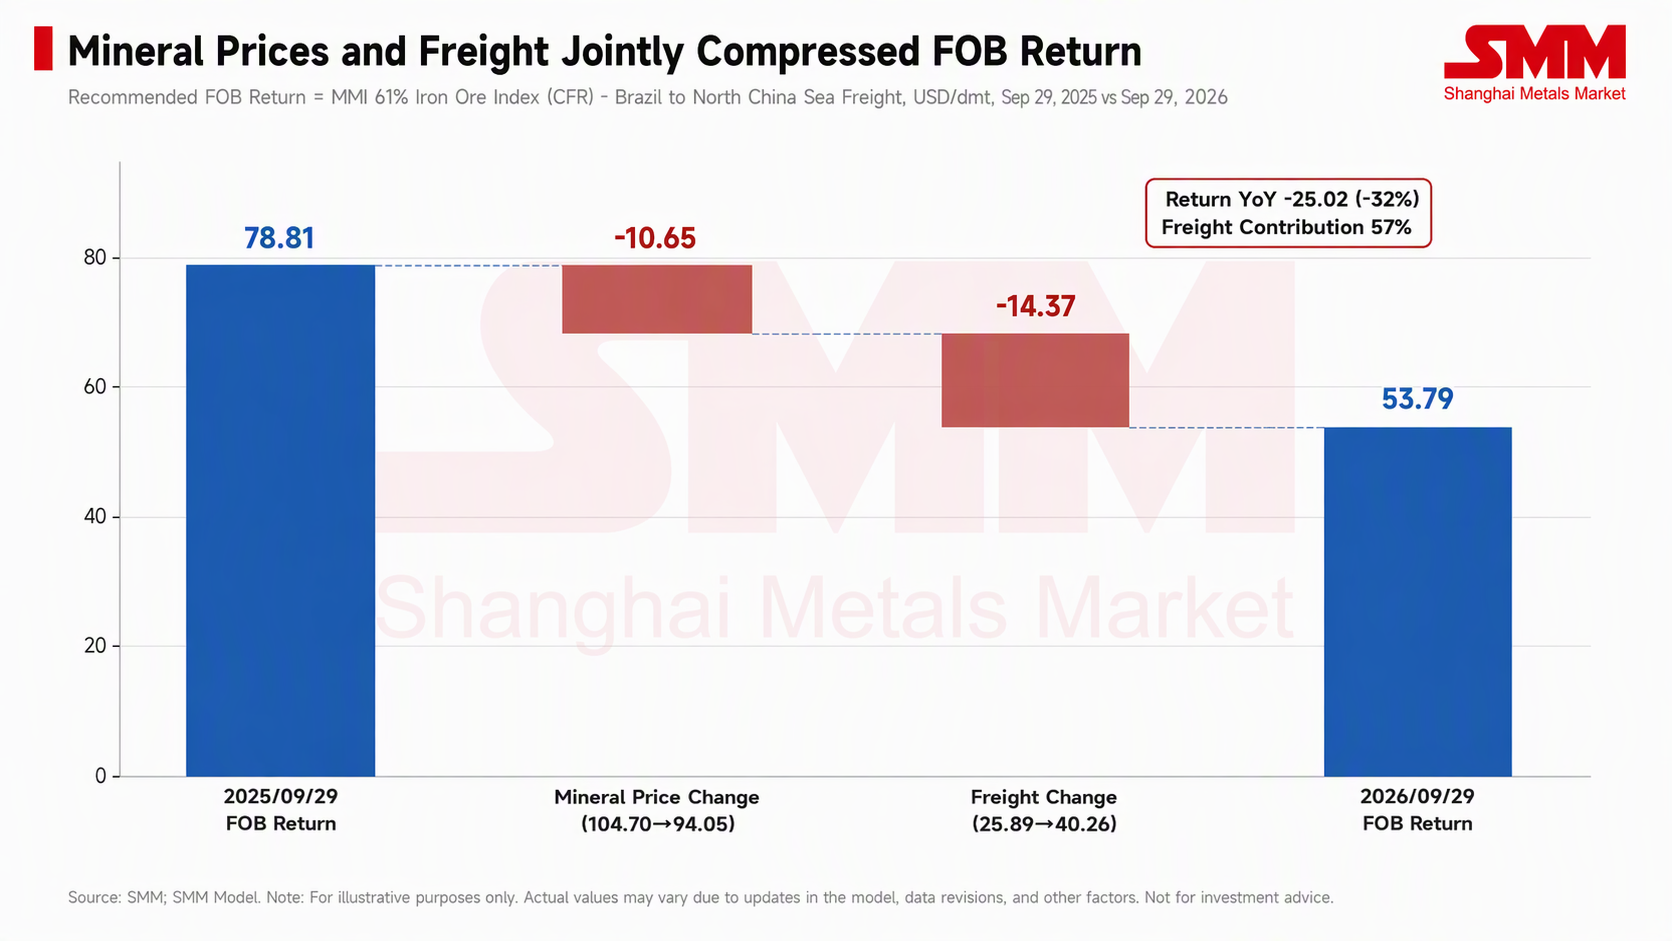
ดัชนีแร่เหล็กทางทะเล SMM MMI 61% อยู่ที่ 94.05 ดอลลาร์สหรัฐต่อตัน ณ วันที่ 29 กันยายน ลดลง 10.65 ดอลลาร์สหรัฐต่อตันเมื่อเทียบกับปีก่อน อัตราค่าระวางในวันเดียวกันอยู่ที่ 40.26 ดอลลาร์สหรัฐต่อตัน เพิ่มขึ้น 14.37 ดอลลาร์สหรัฐต่อตันเมื่อเทียบกับปีก่อน เมื่อหักค่าระวางออกจากดัชนีโดยประมาณ รายได้จากราคา FOB ของแร่บราซิลลดลงจาก 78.81 ดอลลาร์สหรัฐต่อตันในปีก่อน เหลือ 53.79 ดอลลาร์สหรัฐต่อตัน ลดลง 25.02 ดอลลาร์สหรัฐต่อตัน โดยประมาณ 57% ของการลดลงมาจากอัตราค่าระวางที่สูงขึ้น
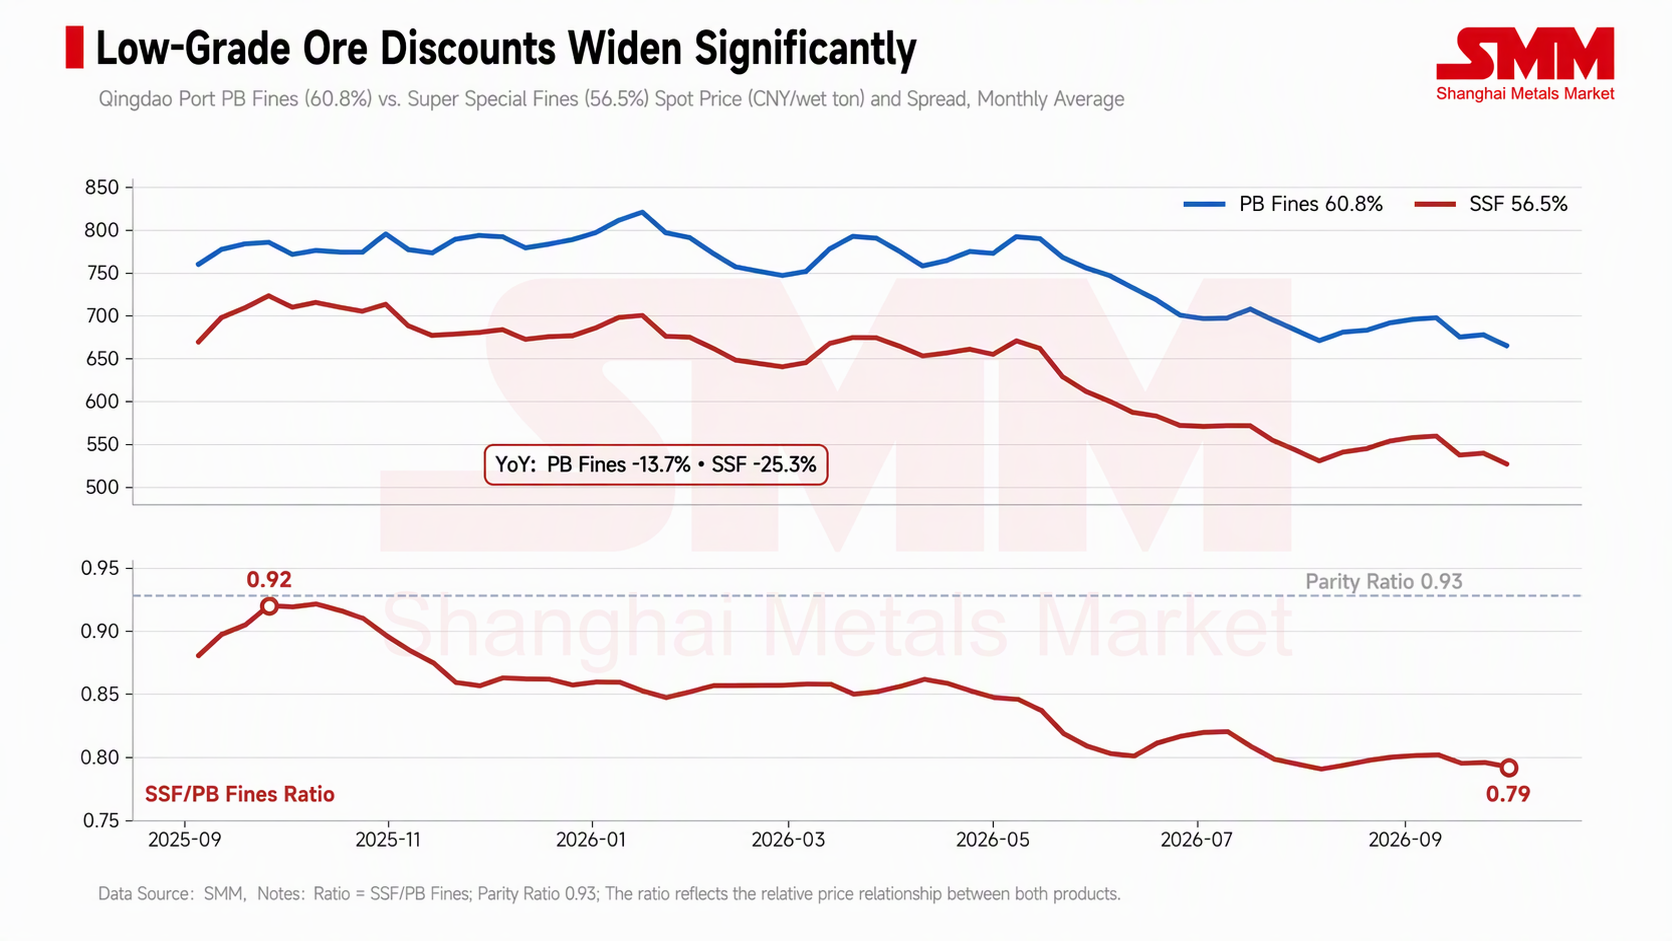
แร่เกรดต่ำจากโรงแต่งแร่แบบแห้ง Pires และผลิตภัณฑ์ของ Itaminas เผชิญสถานการณ์ที่ยากลำบากกว่าแร่ผงเกรดมาตรฐาน ค่าระวางคิดตามตันเปียก ดังนั้นยิ่งเกรดต่ำ ต้นทุนค่าระวางต่อหน่วยเกรดเหล็กก็ยิ่งสูงขึ้น ขณะเดียวกันส่วนลดทางการตลาดสำหรับแร่เกรดต่ำก็กว้างขึ้นด้วย ข้อมูลจาก SMM แสดงให้เห็นว่าราคาเฉลี่ยรายสัปดาห์ของ Super Special Fines (56.5%) ที่ท่าเรือชิงเต่าอยู่ที่ 539.4 หยวนต่อตันเปียกในสัปดาห์ของวันที่ 25 กันยายน ลดลง 25.3% เมื่อเทียบกับปีก่อน ขณะที่ PB fines (60.8%) ลดลง 13.7% ในช่วงเวลาเดียวกันอัตราส่วนราคาระหว่างแร่ละเอียดพิเศษพิเศษกับแร่ละเอียด PB ลดลงจาก 0.92 เมื่อปีก่อนเหลือ 0.79 ซึ่งต่ำกว่าอัตราส่วนเกรดประมาณ 0.93 ระหว่างสองชนิดอย่างมีนัยสำคัญอยู่แล้ว กลุ่มเกรดสูงแทบไม่มีการเปลี่ยนแปลง โดยส่วนต่างระหว่างดัชนี MMi 65% และ 61% แบบขนส่งทางทะเลอยู่ที่ประมาณ 17 ดอลลาร์สหรัฐ/ตัน ทรงตัวเมื่อเทียบกับประมาณ 18 ดอลลาร์สหรัฐ/ตันเมื่อปีก่อน
แร่ซินเตอร์ฟีดและแร่ก้อนเล็กของ Itaminas มีเกรด 56-58% และผู้บริหารระบุต้นทุนการผลิตไว้ที่ 21-23 ดอลลาร์สหรัฐ/ตัน ด้วยราคาขายจริงที่ระดับดัชนีเพียง 50 ดอลลาร์สหรัฐต้นๆ และส่วนลดแร่เกรดต่ำที่เพิ่มขึ้น เมื่อรวมต้นทุนรถไฟภายในประเทศและค่าท่าเรือแล้ว อัตรากำไรของผลิตภัณฑ์เหล่านี้บางมากแล้ว
4. ฝั่งโรงงานเหล็ก: ราคาโค้กขึ้นสองรอบ กำไรติดลบ
ราคาเฉลี่ยทั่วประเทศของโค้กโลหะขั้นต้นของ SMM ปรับขึ้นสองรอบในปีนี้ รอบแรกปรับจาก 1,390 หยวน/ตันในช่วงปลายเดือนมีนาคมเป็น 1,840 หยวน/ตันในช่วงกลางเดือนกรกฎาคม หลังจากย่อลงมาที่ 1,690 หยวน/ตันในช่วงกลางถึงปลายเดือนสิงหาคม รอบที่สองเริ่มขึ้นในช่วงปลายเดือนสิงหาคมและปรับขึ้นเป็น 2,140 หยวน/ตันในช่วงปลายเดือนกันยายน โดยแต่ละรอบเพิ่มขึ้นประมาณ 450 หยวน/ตัน
การหดตัวของอุปทานถ่านหินโค้กในมณฑลชานซีเป็นปัจจัยสำคัญเบื้องหลังการปรับขึ้นของราคาโค้ก หลังจากเหตุการณ์ด้านความปลอดภัยที่เหมืองถ่านหินแห่งหนึ่งในชานซีเมื่อปลายเดือนพฤษภาคม ได้มีการตรวจสอบความปลอดภัยในหลายพื้นที่ และเหมืองถ่านหินโค้กประมาณ 130 แห่งหยุดการผลิตหลังวันที่ 23 พฤษภาคม ครอบคลุมกำลังการผลิตประมาณ 125-147 ล้านตัน/ปี การกลับมาผลิตดำเนินไปช้ากว่าที่คาดไว้ โดย ณ วันที่ 1 มิถุนายน มีเหมืองกลับมาผลิตแล้ว 43 แห่ง คิดเป็นกำลังการผลิตประมาณ 55.2 ล้านตัน และ ณ วันที่ 20 สิงหาคม ยังมีเหมืองหยุดดำเนินการ 51 แห่ง คิดเป็นกำลังการผลิตประมาณ 55 ล้านตัน โดยผลผลิตเฉลี่ยของเหมืองที่กลับมาผลิตอยู่ที่ประมาณสองในสามของระดับก่อนหยุด ข้อมูลจากสำนักงานสถิติแห่งชาติ (NBS) แสดงให้เห็นว่าการผลิตถ่านหินดิบทั่วประเทศของวิสาหกิจอุตสาหกรรมขนาดใหญ่ขึ้นไปอยู่ที่ 340 ล้านตันในเดือนกรกฎาคม ลดลง 10.1% เมื่อเทียบรายปี และการผลิตในเดือนสิงหาคมอยู่ที่ 360 ล้านตัน ลดลง 7.7% เมื่อเทียบรายปี โดยอัตราการลดลงแคบลง 2.4 จุดเปอร์เซ็นต์
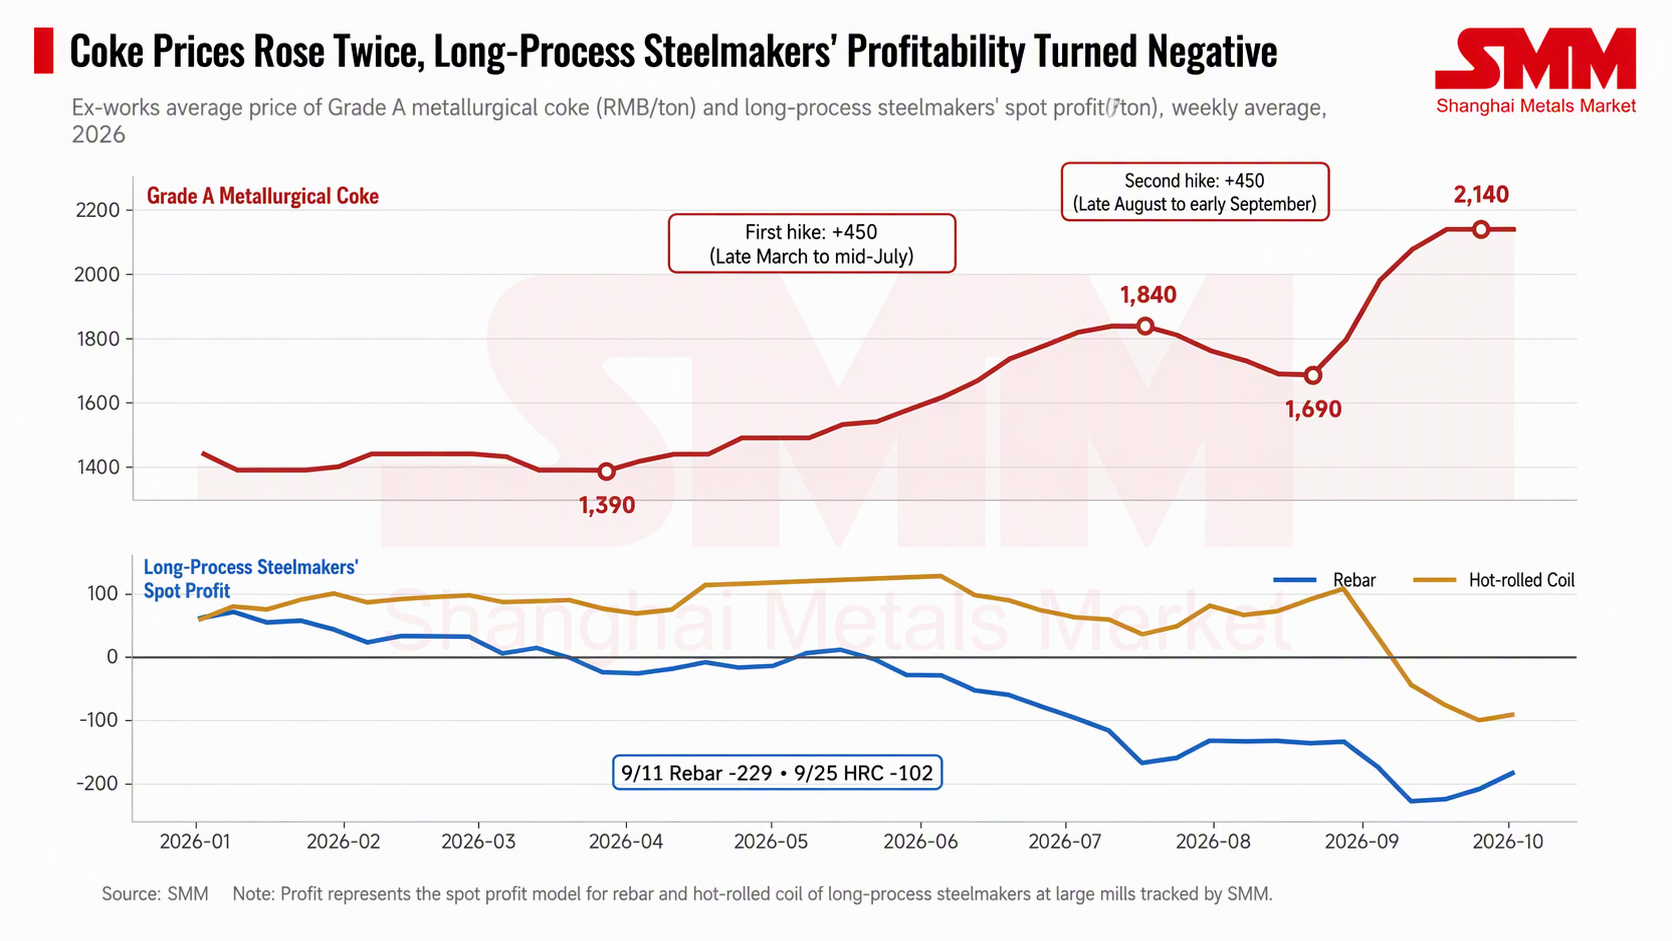
กำไรเหล็กเส้นสปอตของ SMM ที่โรงงานเหล็กเตาถลุงขนาดใหญ่อยู่ในแดนลบเกือบตลอดเวลาตั้งแต่ปลายเดือนมีนาคม โดยขาดทุนขยายกว้างเกิน 100 หยวน/ตันหลังกลางเดือนกรกฎาคม และแตะ -229 หยวน/ตันในสัปดาห์ของวันที่ 11 กันยายนกำไรของ HRC ยังอยู่ที่ประมาณ 108 หยวน/ตันในช่วงปลายเดือนสิงหาคม แต่กลับติดลบในเดือนกันยายน โดยแตะ -102 หยวน/ตันในสัปดาห์ของวันที่ 25 กันยายน การปรับลดการผลิตค่อนข้างเบาบาง โดยผลผลิตเหล็กหล่อเฉลี่ยรายวันของ SMM จากโรงงานเหล็ก 242 แห่งลดลงจาก 2.465 ล้านตันในช่วงกลางเดือนมิถุนายน เหลือ 2.388 ล้านตัน ณ สิ้นเดือนกันยายน หรือลดลงประมาณ 3% เมื่อวันที่ 15 กันยายน อุตสาหกรรมเหล็กได้ออก “ข้อเสนอให้อุตสาหกรรมเหล็กดำเนินการควบคุมการผลิตและลดสต็อกอย่างมีวินัยในตนเองอย่างเต็มรูปแบบ” โดยเรียกร้องให้ปฏิบัติตามมาตรการควบคุมการผลิตและลดสต็อกอย่างเคร่งครัด
การปรับขึ้นราคาโค้กได้บีบกำไรของโรงงานเหล็ก ทำให้เพดานราคาสินแร่ที่โรงงานยอมรับได้ลดลง ปริมาณความต้องการสินแร่เหล็กของจีนไม่ได้หดตัวอย่างมีนัยสำคัญ โดยผลผลิตเหล็กหล่อลดลงเพียงประมาณ 3% การเปลี่ยนแปลงส่วนใหญ่อยู่ที่การยอมรับราคาและทัศนคติการซื้อส่วนเพิ่ม ซึ่งอธิบายการพังทลายในส่วนที่ 3 ได้ว่า ต้นทุนค่าระวางที่สูงขึ้นไม่สามารถผลักภาระไปยังราคา CFR ได้ และต้องถูกดูดซับโดยรายได้ FOB ของผู้ทำเหมือง เหมืองขนาดเล็กและขนาดกลางของบราซิลต้องเผชิญกับต้นทุนค่าระวางด้านหนึ่ง และแรงกดดันด้านต้นทุนจากโรงงานเหล็กอีกด้านหนึ่ง บีบกำไรจากทั้งสองทาง
5. คูเมืองด้านค่าระวางของ Vale
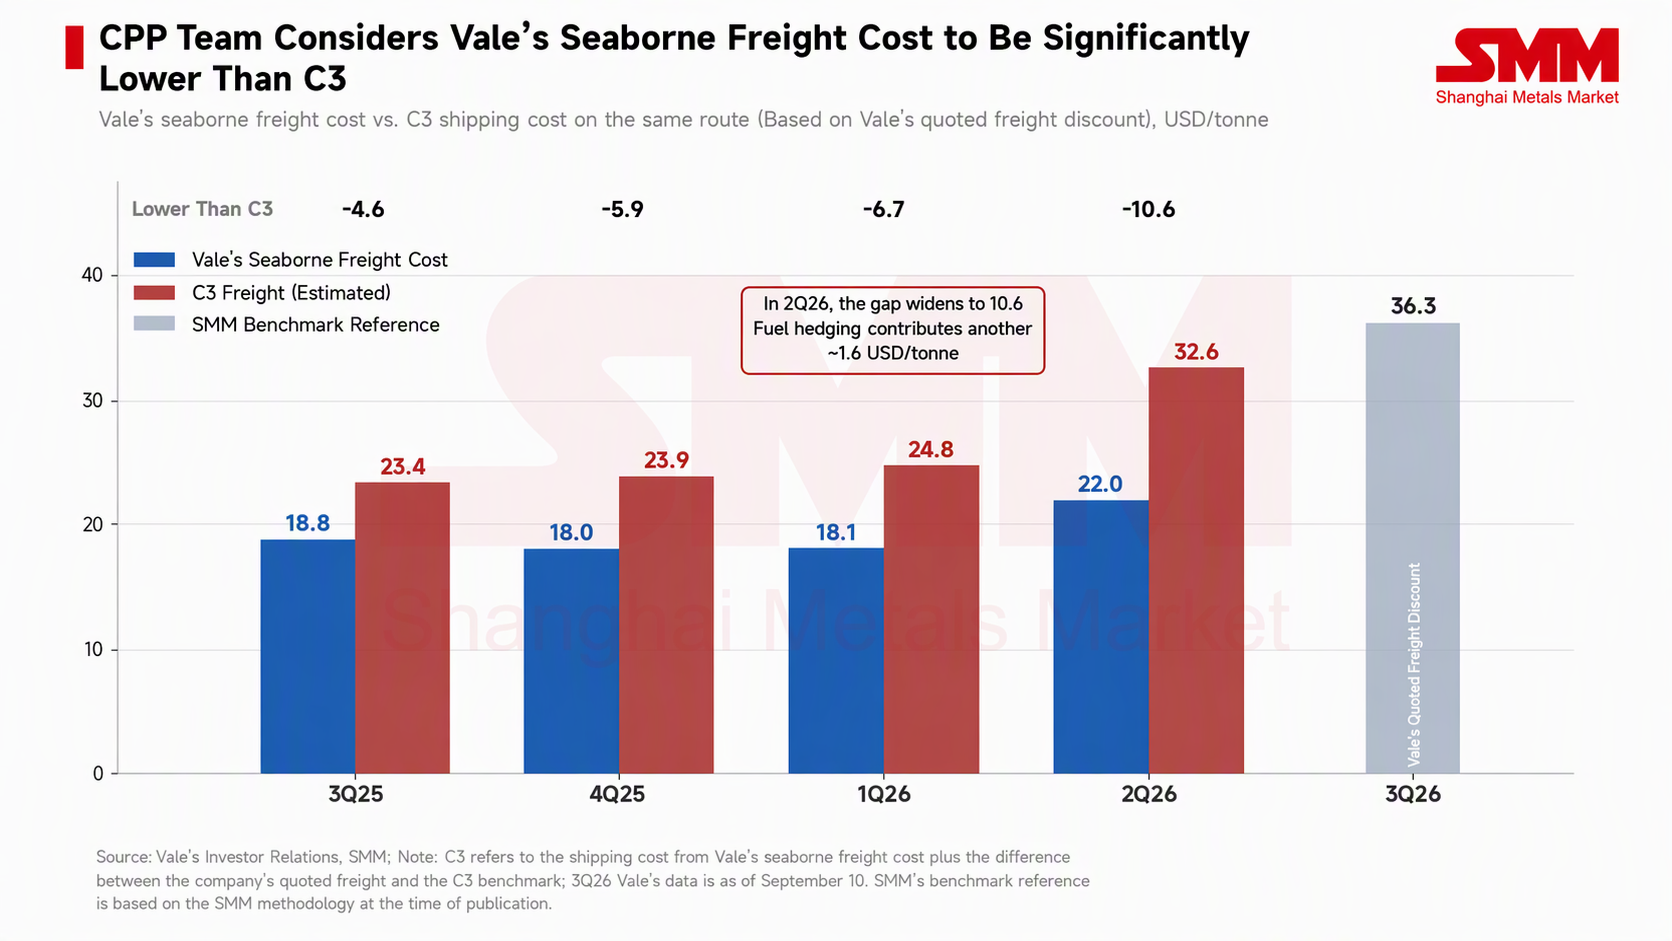
Vale ไม่ได้ปรับลดการผลิตตาม โดยผลผลิตสินแร่เหล็กไตรมาส 2 อยู่ที่ 84.3 ล้านตัน สูงสุดสำหรับช่วงเดียวกันนับตั้งแต่ปี 2018 และเป้าหมายการผลิตปี 2026 ที่ 335-345 ล้านตันยังคงไม่เปลี่ยนแปลง ต้นทุนค่าระวางทางทะเลต่อหน่วยของ Vale ในไตรมาส 2 อยู่ที่ 22.0 ดอลลาร์สหรัฐ/ตัน ซึ่งบริษัทเปิดเผยว่าต่ำกว่าเส้นทาง C3 อยู่ 10.6 ดอลลาร์สหรัฐ/ตัน ช่องว่างนี้อยู่ที่ 4.6 ดอลลาร์สหรัฐ/ตันในไตรมาส 3 ปี 2025, 5.9 ดอลลาร์สหรัฐ/ตันในไตรมาส 4 ปี 2025 และ 6.7 ดอลลาร์สหรัฐ/ตันในไตรมาส 1 ปี 2026 โดยกว้างขึ้นทุกไตรมาสเมื่ออัตราค่าระวางทันทีสูงขึ้น บริษัทระบุว่าผลงานนี้มาจากกลยุทธ์การเช่าเหมาลำระยะยาว ซึ่งเชื่อว่าช่วยลดต้นทุนและความผันผวน
การป้องกันความเสี่ยงด้านเชื้อเพลิงเป็นเกราะป้องกันชั้นที่สอง Vale เปิดเผยว่าได้ป้องกันความเสี่ยงประมาณ 70% ของปริมาณการใช้เชื้อเพลิงทางทะเลที่คาดการณ์ในปี 2026 โดยใช้ออปชันคอลลาร์ต้นทุนศูนย์ โดยมีการคุ้มครองเมื่อราคาน้ำมันเบรนต์สูงกว่า 80 ดอลลาร์สหรัฐ/บาร์เรล กำไรจากการป้องกันความเสี่ยงในไตรมาส 2 อยู่ที่ประมาณ 100 ล้านดอลลาร์สหรัฐ หรือเทียบเท่าประมาณ 1.6 ดอลลาร์สหรัฐ/ตัน ในรายงานรายไตรมาสและเอกสารประกอบการประชุมนักลงทุนของ Vale ไม่มีข้อบ่งชี้ว่าบริษัทใช้สัญญาซื้อขายค่าระวางล่วงหน้า (FFA) เพื่อป้องกันความเสี่ยงอัตราค่าระวางทันที ดังนั้นข้อได้เปรียบของบริษัทจึงอธิบายได้แม่นยำกว่าว่าเป็นกำลังการขนส่งตามสัญญาระยะยาวบวกกับการป้องกันความเสี่ยงด้านเชื้อเพลิง
แรงกดดันด้านต้นทุนของ Vale ก็เพิ่มขึ้นเช่นกัน เนื่องจากการแข็งค่าของเงินเรียลและต้นทุนน้ำมันดีเซลและค่าระวางที่สูงขึ้น บริษัทจึงปรับเพิ่มคำแนะนำต้นทุนเงินสด C1 ปี 2026 จาก 20.0-21.5 ดอลลาร์สหรัฐ/ตัน เป็น 22.5-23.5 ดอลลาร์สหรัฐ/ตัน และปรับเพิ่มคำแนะนำต้นทุนรวมเป็น 58-62 ดอลลาร์สหรัฐ/ตัน อย่างไรก็ตาม เมื่อเทียบกับคู่แข่งที่พึ่งพาการเช่าเหมาลำแบบทันที Vale จ่ายค่าระวางน้อยกว่าประมาณ 10 ดอลลาร์สหรัฐ/ตัน และในสภาพแวดล้อมที่ราคาขายถูกกดดัน ช่องว่างนี้ส่วนใหญ่อธิบายได้ว่าทำไมการลดกำลังการผลิตจึงกระจุกตัวอยู่ในเหมืองขนาดเล็กและขนาดกลาง
6. การหดตัวของอุปทานส่วนเพิ่มมีจำกัด ผลกระทบเชิงโครงสร้างสมควรได้รับความสนใจมากขึ้น
การลดกำลังการผลิตที่ประกาศโดยสามบริษัทมีขนาดจำกัด CSN ปรับลดคำแนะนำลง 6 ล้านตัน โรงงาน Samambaia มีกำลังการผลิตต่อปีประมาณ 2.7 ล้านตัน และโรงงานแปรรูปแบบเปียกของ Itaminas ถูกระงับชั่วคราวเป็นเวลาหนึ่งเดือน—ปริมาณรวมต่อปีน้อยกว่า 10 ล้านตัน คิดเป็นประมาณ 2% ของระดับการส่งออกแร่เหล็กบราซิลต่อปีในช่วงสามไตรมาสแรกของปี 2026 (ประมาณ 378 ล้านตัน) ข้อมูลตารางเรือของ SMM แสดงให้เห็นว่าการส่งออกแร่เหล็กเฉลี่ยรายสัปดาห์ของบราซิลในไตรมาส 3 อยู่ที่ 7.56 ล้านตัน ลดลงประมาณ 10% เมื่อเทียบกับปีก่อน โดยการลดลงส่วนใหญ่มาจากท่าเรือ Ponta da Madeira ทางตอนเหนือ การลดกำลังการผลิตที่มีผลในเดือนกันยายนเท่านั้นยังไม่สะท้อนในข้อมูลการส่งออกอย่างเต็มที่
สินค้าคงคลังแร่เหล็กจากบราซิลที่ท่าเรือ 10 แห่งของจีนอยู่ที่ 32.85 ล้านตัน ณ วันที่ 24 กันยายน ลดลง 23.6% เมื่อเทียบกับปีก่อน โดยสินค้าคงคลัง BRBF อยู่ที่ 770,000 ตัน ลดลง 61% เมื่อเทียบกับปีก่อน BRBF เป็นผลิตภัณฑ์หลักของ Vale และการลดลงของสินค้าคงคลังไม่เกี่ยวข้องโดยตรงกับการลดกำลังการผลิตรอบนี้ของเหมืองขนาดเล็กและขนาดกลาง การลดปริมาณของเหมืองขนาดเล็กและขนาดกลางกระจุกตัวอยู่ในแร่ผงเกรดต่ำและก้อนเล็ก และผลกระทบมีแนวโน้มที่จะปรากฏในอุปทานส่วนเพิ่มของแร่ผงบราซิลเกรดกลางและต่ำ ไม่น่าจะเปลี่ยนรูปแบบอุปสงค์-อุปทานโดยรวม
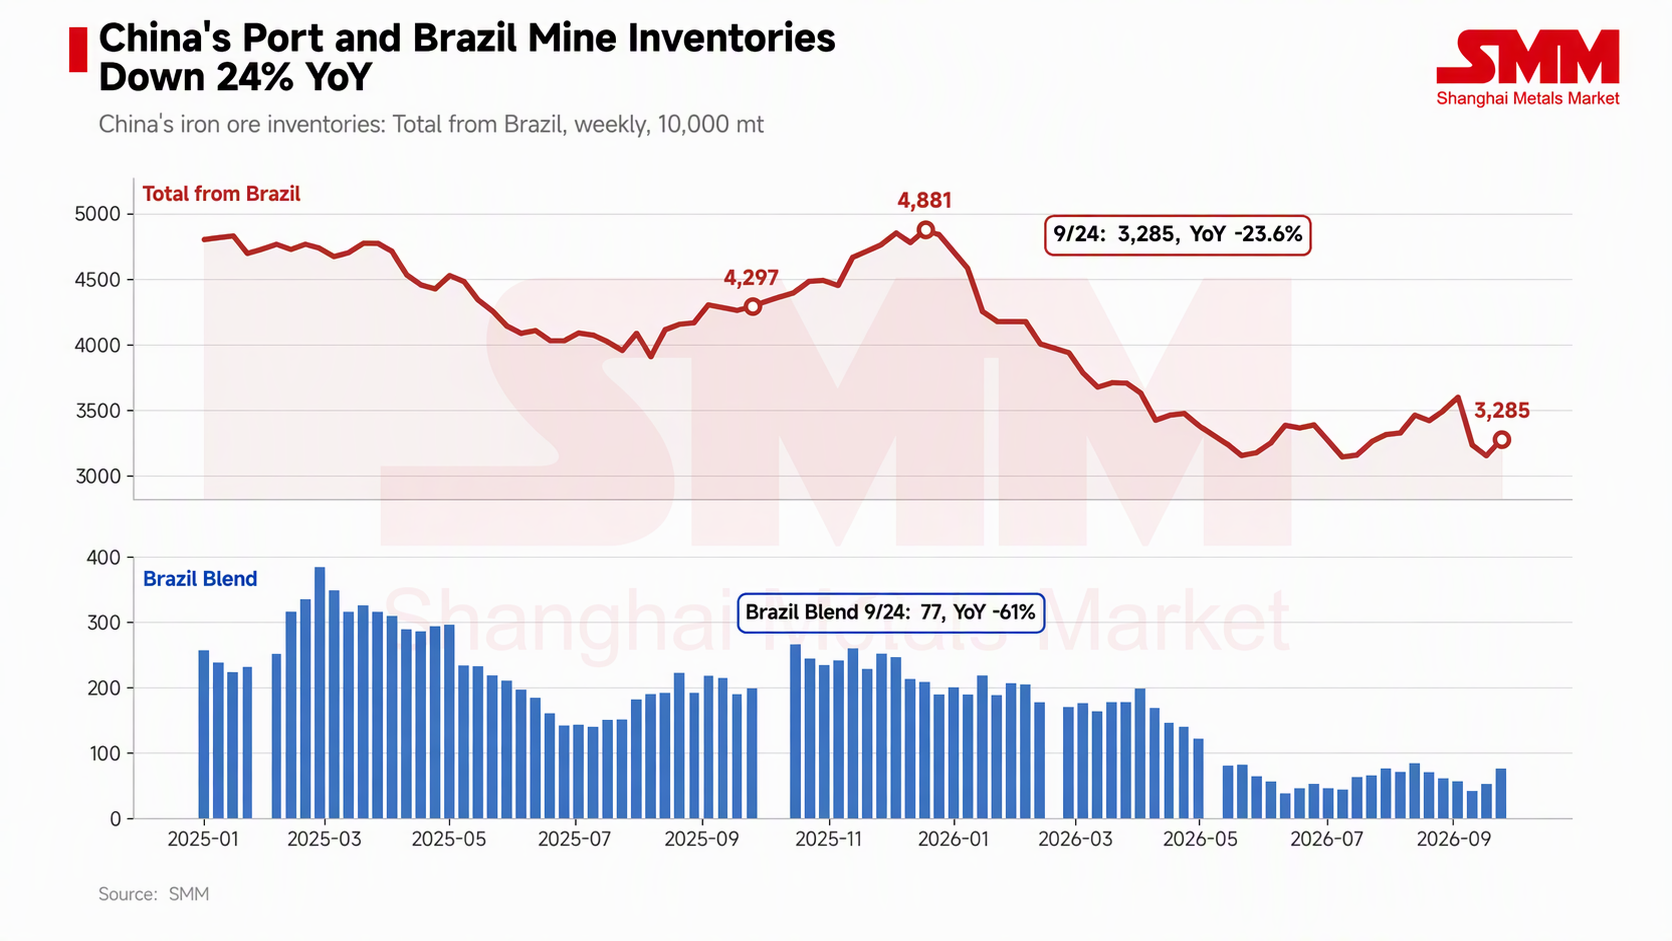
ผู้บริหารของ Itaminas คาดว่าจะกลับสู่ภาวะปกติในเดือนพฤศจิกายน และ CSN ก็ระบุว่ามาตรการดังกล่าวสามารถยกเลิกได้ตลอดเวลา หากอัตราค่าระวางปรับตัวลดลง หรือหากกำไรของโรงงานเหล็กฟื้นตัวและการยอมรับราคาแร่ที่สูงขึ้นดีขึ้น อุปทานส่วนนี้ก็อาจกลับเข้าสู่ตลาดได้ค่อนข้างรวดเร็ว
7. แนวโน้มตลาด
การปรับลดกำลังการผลิตของเหมืองขนาดเล็กและขนาดกลางในบราซิลรอบนี้เป็นผลจากปัจจัยค่าระวางเรือและกำไรของโรงถลุงเหล็กที่กดดันพร้อมกัน ค่าระวางเรือเพิ่มขึ้นประมาณ 14 ดอลลาร์สหรัฐต่อตันเมื่อเทียบกับปีก่อน กดดันราคาขายหน้าท่าเรือ (FOB) โดยตรง ประกอบกับการปรับขึ้นราคาโค้กสองรอบทำให้กำไรของโรงถลุงเหล็กที่ใช้เตาหลอมเหล็กติดลบ จำกัดการยอมรับราคาสินแร่ที่สูงขึ้นของโรงถลุงเหล็ก เมื่อรวมกับปริมาณนำเข้าที่เพิ่มขึ้นและสต็อกที่ท่าเรืออยู่ในระดับสูง ต้นทุนค่าระวางเรือจึงส่งผ่านไปยังราคา CFR ได้ยาก จังหวะการปรับลดกำลังการผลิตของเหมืองทั้งสามแห่งเกิดขึ้นพร้อมกับการปรับขึ้นราคาโค้กรอบที่สองและการที่กำไรของโรงถลุงเหล็กติดลบเต็มตัวในเดือนกันยายน ความสอดคล้องเชิงเวลานี้สนับสนุนการประเมินว่าถูกบีบจากทั้งสองด้าน ส่วนการปรับลดกำลังการผลิตจะลุกลามไปยังเหมืองนอกกระแสหลักแห่งอื่นหรือไม่ยังต้องติดตามต่อไป
เหมืองที่พึ่งพาการเช่าเรือแบบจรและผลิตสินแร่เกรดต่ำเป็นผู้รับแรงกดดันหลักในรอบนี้ ขณะที่วาเลมีระวางเรือภายใต้สัญญาระยะยาวและการป้องกันความเสี่ยงด้านราคาเชื้อเพลิง ทำให้มีต้นทุนที่ได้เปรียบกว่า การปรับลดกำลังการผลิตที่ประกาศออกมามีปริมาณไม่ถึง 10 ล้านตันต่อปีเมื่อเทียบเป็นรายปี ส่งผลกระทบจำกัดต่ออุปสงค์และอุปทานรวมของโลก ผลกระทบหลักสะท้อนที่อุปทานส่วนเพิ่มและส่วนลดของสินแร่เกรดต่ำ
หากค่าระวางเรือยังทรงตัวใกล้ระดับ 40 ดอลลาร์สหรัฐต่อตัน ขณะที่โรงถลุงเหล็กยังคงมีวินัยในการควบคุมการผลิตและกำไรยังไม่ฟื้นตัว โอกาสที่ราคา CFR ในไตรมาส 4 จะปรับขึ้นอาจค่อนข้างจำกัด และแรงกดดันจะส่งผ่านต่อไปยังราคาขายหน้าท่าเรือของสินแร่เกรดต่ำ โดยเหมืองนอกกระแสหลักอาจปรับลดกำลังการผลิตเพิ่มเติม ในทางกลับกัน หากค่าระวางเรือปรับตัวลงหรือราคาโค้กผ่อนคลายลง ความยืดหยุ่นในการกลับมาผลิตของเหมืองที่ปรับลดกำลังการผลิตก็มีค่อนข้างมาก ระยะต่อไป ประเด็นสำคัญที่ต้องติดตาม ได้แก่ รายงานการผลิตและยอดขายไตรมาส 3 ของวาเลในเดือนตุลาคม จังหวะการกลับมาผลิตถ่านหินโค้กในมณฑลชานซี และการเปลี่ยนแปลงของอัตราส่วนราคา Super Special Fines ต่อ PB fines