Revisão do Mercado de Zinco Durante o Feriado
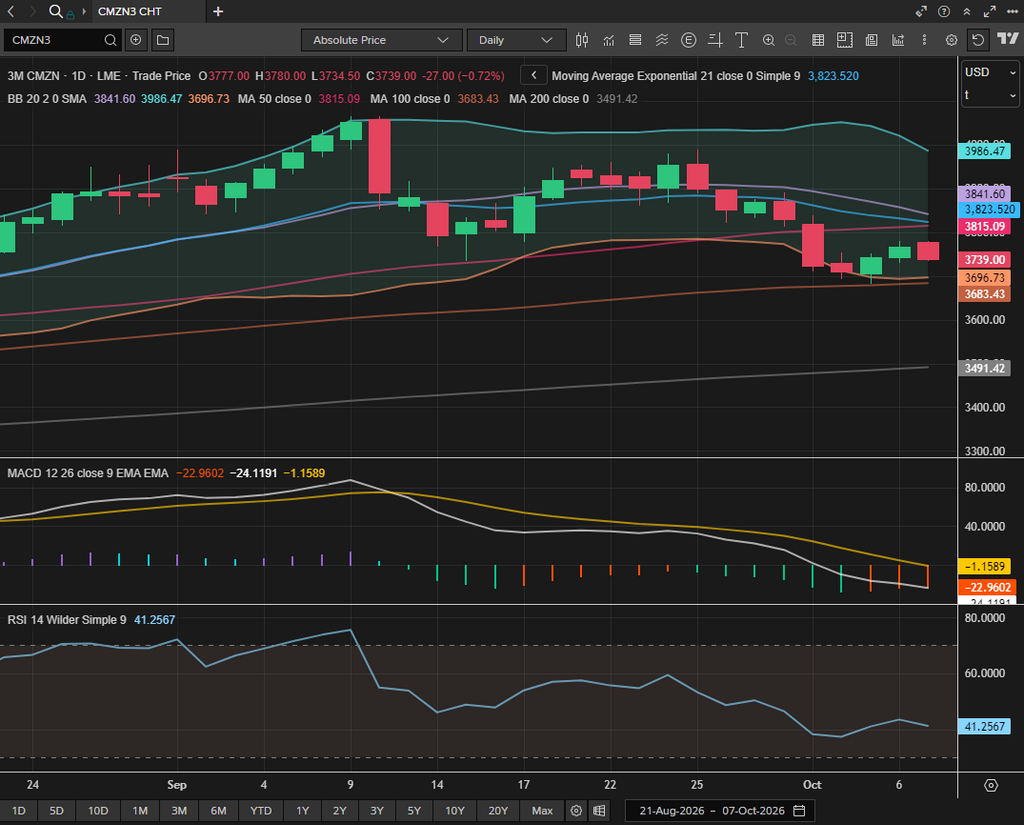
Durante o feriado do Dia Nacional da China, as negociações de zinco na SHFE foram suspensas, enquanto o zinco na LME seguiu uma trajetória geral de "queda primeiro, alta depois".
Em 1º de outubro, o zinco na LME abriu a US$ 3.820/t e caiu acentuadamente 2,28%, para US$ 3.728,5/t, seu nível mais baixo desde o final de agosto. A queda continuou em 2 de outubro, quando o contrato eletrônico rompeu brevemente o suporte de US$ 3.700/t e tocou aproximadamente US$ 3.693/t antes de fechar a US$ 3.701,5/t.
Após a divulgação dos dados do NFP na noite de 2 de outubro, o zinco na LME se recuperou acima de US$ 3.700/t e fechou a US$ 3.740,5/t em 5 de outubro, antes de estender sua recuperação para US$ 3.772,5/t em 6 de outubro.
Durante o horário de negociação asiático em 7 de outubro, o zinco na LME abriu a US$ 3.777/t e inicialmente caiu para uma mínima intradiária de US$ 3.735/t antes de se recuperar em meio a negociações voláteis. O contrato voltou acima de US$ 3.740/t e estava em US$ 3.763/t às 18h, horário de Pequim. Após sua correção e recuperação modesta, o preço se estabilizou gradualmente enquanto aguardava direção da reabertura do mercado da SHFE. O zinco na LME registrou uma queda acumulada de 2,7% durante o feriado do Dia Nacional deste ano.
Em termos de estrutura de mercado e estoques da LME, o spread C-3M permaneceu em backwardation, mas se estreitou significativamente. Em 30 de setembro, o zinco à vista na LME era negociado com prêmio de aproximadamente US$ 85,77/t sobre o contrato de três meses. O backwardation se estreitou ao longo do feriado e caiu acentuadamente para US$ 39,10/t até 6 de outubro.
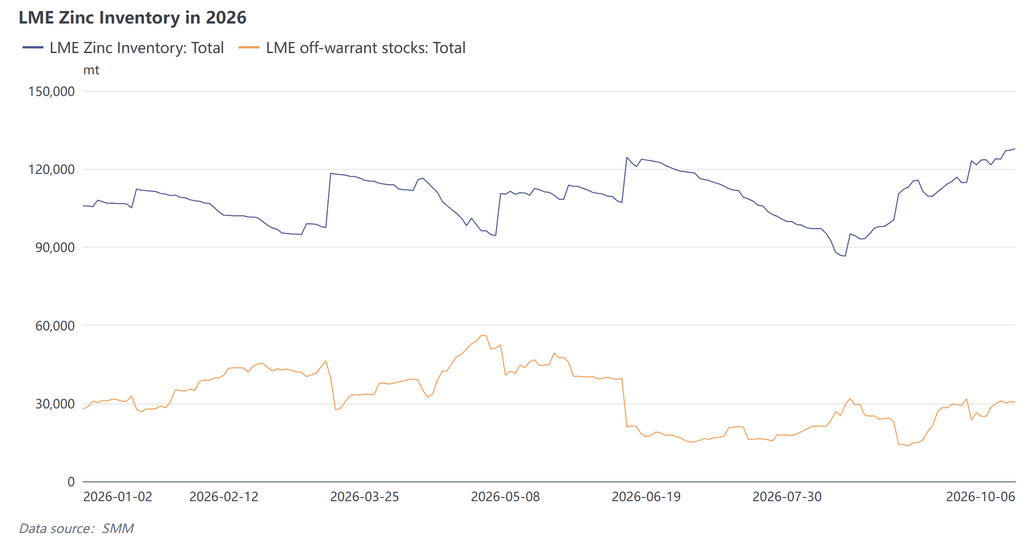
Os estoques de zinco na LME também continuaram a subir, aumentando gradualmente de 124.000 t em 30 de setembro para 127.800 t em 6 de outubro, um ganho líquido de 3.800 t. O aumento foi registrado principalmente em armazéns em Hong Kong, China, e Kaohsiung, Taiwan, China. Os estoques fora de warrant permaneceram praticamente inalterados no mesmo período.
O aumento dos estoques e o estreitamento do backwardation indicam que a rigidez no mercado físico externo diminuiu na margem. No entanto, os níveis absolutos de estoque permanecem baixos, enquanto o ritmo de acumulação desacelerou acentuadamente. A mais recente janela de exportação de zinco da China agora se fechou, mas o suporte da atual estrutura de estoques não desapareceu.
No front macroeconômico, uma série de desdobramentos em torno das expectativas de juros dominou os movimentos dos preços na LME durante o feriado.
No fim de setembro, imediatamente antes do feriado, o sentimento do mercado era fortemente hawkish. O PMI dos EUA subiu para a máxima de vários anos, enquanto autoridades do Federal Reserve fizeram uma série de comentários hawkish. Williams disse que talvez fosse necessário mais um aumento de juros neste ano, embora não houvesse urgência em agir.
O rendimento do Treasury americano de cinco anos subiu acima de 5% pela primeira vez desde 2007, enquanto o rendimento de dez anos chegou a 5,344%, o nível mais alto desde 2002. O índice do dólar americano também se fortaleceu para a máxima de 17 meses. Os metais básicos sofreram ampla pressão, e o zinco na LME fechou a US$ 3.701,5/t em 2 de outubro, o menor nível em cerca de seis semanas.
Posteriormente, os dados inesperadamente fracos do NFP reverteram as expectativas do mercado e se tornaram o principal catalisador de uma ampla recuperação dos metais básicos. Dados divulgados na noite de 2 de outubro, horário de Pequim, mostraram que a economia dos EUA criou apenas 29 mil empregos em setembro, ante expectativa de 90 mil e leitura anterior de 133 mil. O aumento foi inferior a um terço da previsão do mercado, enquanto a taxa de desemprego subiu para 4,2%.
O número de julho foi revisado para baixo, para uma contração de 10 mil, enquanto a leitura de agosto foi reduzida de 162 mil para 133 mil. Os dois meses foram revisados para baixo em 60 mil no total. O rendimento médio por hora subiu apenas 0,1% na comparação mensal e 3,0% na anual.
Segundo dados da CME, a probabilidade de alta de juros em outubro despencou para 15–28%, depois de se aproximar de 70–80% uma semana antes. O dólar americano recuou da máxima de 17 meses, enquanto os rendimentos dos Treasuries caíram.
Quando os mercados reabriram na segunda-feira, 5 de outubro, os metais básicos da LME se recuperaram em bloco. O ouro também subiu brevemente acima de US$ 4.220/oz antes de recuar. Embora as expectativas de alta de juros tenham esfriado acentuadamente, o mercado continuou a precificar a possibilidade de um aumento em dezembro, com a visão predominante mudando para adiar a ação e reavaliar as condições em dezembro. O índice do dólar americano permaneceu elevado, indicando que a pressão macroeconômica não havia se revertido fundamentalmente.
Em termos de posicionamento, o COTR da LME publicado em 6 de outubro mostrou que o zinco na LME caiu mais de 4,9% na semana encerrada em 2 de outubro. No mesmo período, os fundos de investimento reduziram as posições compradas em aproximadamente 4.900 lotes e adicionaram cerca de 2.500 lotes de posições vendidas. A posição líquida comprada como percentual do open interest caiu de 13,4% para aproximadamente 11,4%, enquanto o open interest total não apresentou mudança significativa.
Esse alinhamento sugere que a queda durante os dois primeiros dias do feriado foi parcialmente impulsionada por fundos de tendência e de momento vendendo diante do rompimento técnico, e não apenas por desenvolvimentos macroeconômicos adversos.
Revisão dos Fundamentos Domésticos da China
Do lado da oferta, a escassez no mercado de concentrado de zinco persistiu, mas diminuiu marginalmente, enquanto o aumento das perdas das fundições continuou a limitar o crescimento da produção de zinco refinado.
Na semana anterior ao feriado, a média semanal do TC do concentrado de zinco doméstico SMM Zn50 caiu 250 yuans, para -2.350 yuans/tonelada métrica de metal. O índice de concentrado de zinco importado recuou US$ 5,32, para -US$ 135,72/tms. Ambos os indicadores permaneceram fracos, embora o ritmo de queda tenha desacelerado gradualmente.
Com a entrada de mais concentrado importado no mercado, os estoques de matéria-prima das fundições se recuperaram ligeiramente, para mais de 18 dias. Espera-se, portanto, que o potencial de queda das taxas de tratamento seja limitado daqui em diante.
No entanto, a combinação de TCs baixos e preços fracos do ácido sulfúrico ampliou as perdas de fundição e reduziu a disposição dos produtores em operar. A produção de zinco refinado da China deve aumentar apenas modestamente, para aproximadamente 564.000 toneladas em outubro, permanecendo abaixo das expectativas anteriores.
Do lado da demanda, os pedidos do setor de torres de transmissão e de fabricantes de pequenos componentes de alta qualidade melhoraram ligeiramente, enquanto a maioria das outras categorias de pedidos permaneceu fraca. Os preços baixos dos metais ferrosos e os preços elevados do zinco restringiram as compras a jusante, enquanto os pedidos de exportação caíram em relação ao ano anterior.
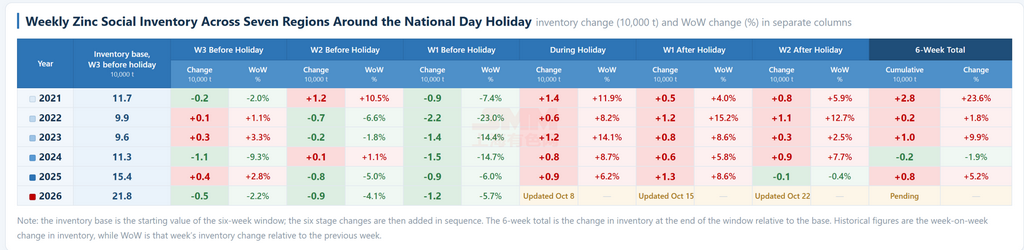
Em termos de estoques, os usuários a jusante realizaram um reabastecimento pré-feriado relativamente ativo, empurrando os estoques sociais de lingotes de zinco para baixo, para 193.100 toneladas. Os estoques baixos continuam a fornecer suporte contra quedas, embora se espere alguma pressão de acúmulo após o feriado.
A relação de preços do zinco SHFE/LME permaneceu em torno de 6,8, com as janelas de importação e exportação de zinco fechadas.
Perspectivas pós-feriado
Do ponto de vista macroeconômico, espera-se que a volatilidade nos mercados externos permaneça elevada, uma vez que as expectativas de novos aumentos de juros continuam flutuando. A recuperação em 5 de outubro representou principalmente uma recuperação de avaliação após o declínio anterior. Com o índice do dólar permanecendo acima de 102 e o mercado ainda precificando a possibilidade de um aumento de juros em dezembro, o espaço de alta para o zinco na LME permanece limitado.
Olhando adiante, os resultados preliminares de outubro da Pesquisa de Consumidores da Universidade de Michigan, juntamente com a expectativa preliminar de inflação de um ano para outubro, serão divulgados às 22h, horário de Pequim, na sexta-feira, 9 de outubro. Os dados do IPC dos EUA de setembro virão em 14 de outubro, fornecendo o próximo conjunto de evidências do lado da inflação.
Os riscos associados à estrutura do mercado da LME diminuíram marginalmente durante o feriado. Os estoques acumularam-se para cerca de 128.000 toneladas, enquanto o backwardation do caixa para três meses estreitou-se gradualmente para aproximadamente US$ 40/tonelada. No entanto, a base absoluta de estoques permanece baixa, o que significa que a rigidez estrutural não foi totalmente resolvida. As mudanças nos estoques da LME e nos warrants cancelados, portanto, exigem monitoramento contínuo.
A janela de exportação da China está temporariamente fechada. No atual cenário de oferta restrita de energia no exterior, quaisquer cortes de produção por fundições estrangeiras devido aos custos elevados de energia poderiam fazer com que o backwardation se ampliasse novamente.
No mercado doméstico, o reabastecimento ativo a jusante antes do feriado antecipou parte da demanda pós-feriado, criando alguma pressão de acúmulo de estoques após a reabertura do mercado. No entanto, em meio ao aumento das perdas das fundições, espera-se que a produção de zinco refinado aumente apenas para aproximadamente 564.000 toneladas em outubro, abaixo das expectativas anteriores.
A escala do acúmulo de estoques pós-feriado será um fator-chave a ser monitorado. Se os estoques subirem menos do que o esperado, o zinco na SHFE poderá demonstrar relativa resiliência, enquanto a relação de preços SHFE/LME poderá continuar a se recuperar.
Antes do feriado, uma reunião executiva do Conselho de Estado discutiu medidas políticas destinadas a estabilizar o mercado imobiliário, apoiar o emprego e aumentar a renda das famílias. O foco das políticas permanece em estimular o consumo e estabilizar o setor imobiliário. Para o zinco, os principais canais de transmissão são a demanda de aço galvanizado associada a eletrodomésticos, automóveis e construção civil. Portanto, deve-se prestar atenção à resposta política pós-feriado e à medida em que essas medidas se traduzem em consumo real.
As informações acima são baseadas em dados de mercado coletados e avaliados pela equipe de pesquisa da Shanghai Metals Market e são fornecidas apenas para referência. Este artigo não constitui aconselhamento direto de investimento. Os clientes devem agir com cautela e tomar decisões independentes. A Shanghai Metals Market não aceita qualquer responsabilidade por decisões tomadas com base nestas informações.