SMM, 9월 29일:
I. 가격 2개월 연속 상승
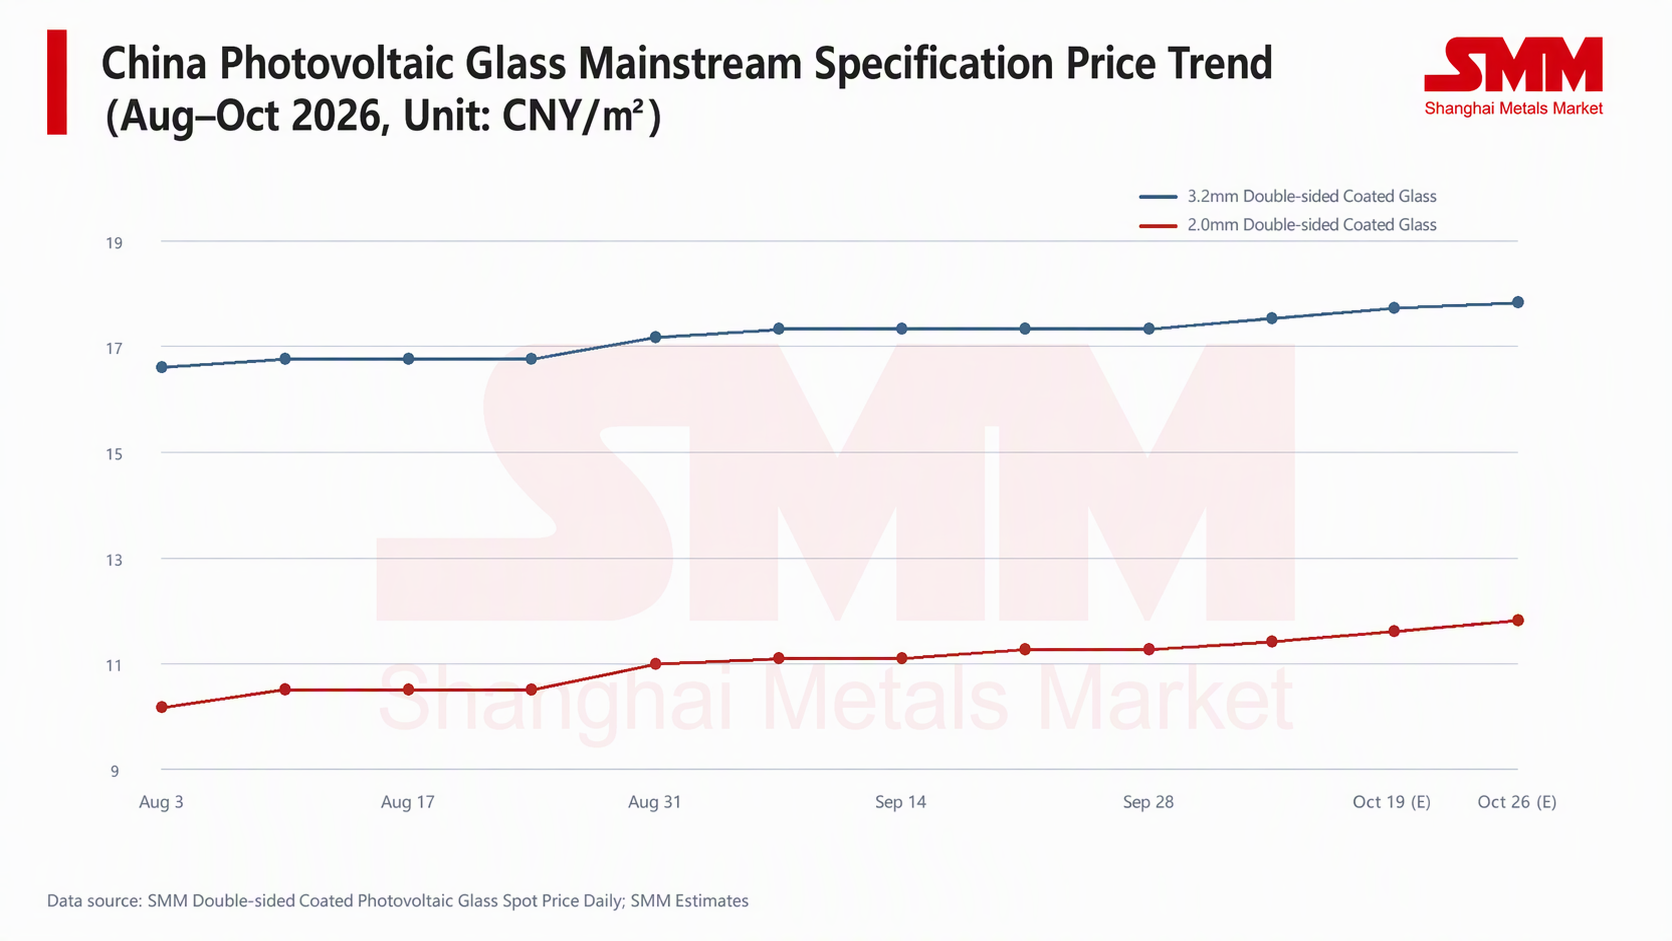
업계 감산이 점진적으로 시행되면서 가격은 8월부터 변곡점을 형성했고, 8월 중 두 차례의 집중적인 인상 조정을 마친 후 9월에도 완만한 상승세를 이어갔다. 8월 이후 PV 유리 가격은 반년간 이어지던 하락세를 마감하고 연속 상승 궤도에 진입했다. 3.2mm 양면 코팅 유리 평균 가격은 8월 3일 16.6위안/m²에서 9월 29일 17.3위안/m²로 상승해 누적 0.7위안/m²(+4.2%) 올랐고, 2.0mm 양면 코팅 유리 평균 가격은 같은 기간 10.15위안/m²에서 11.25위안/m²로 상승해 누적 1.1위안/m²(+10.8%) 올랐다.
II. 재고 4개월 연속 감소, 그러나 최근 감소 폭은 축소
가격 회복의 기반은 공급 축소에 따른 지속적인 재고 소진이었다.
SMM이 추적하는 PV 유리 재고 일수는 2026년 5월 중순 연중 최고치를 기록한 후 하락 추세에 접어들었으며, 9월 24일 종료 주 기준 약 38일까지 떨어져 고점 대비 7.9일, 약 17.2% 감소했고, 약 4개월 반 연속 하락세를 유지하고 있다.
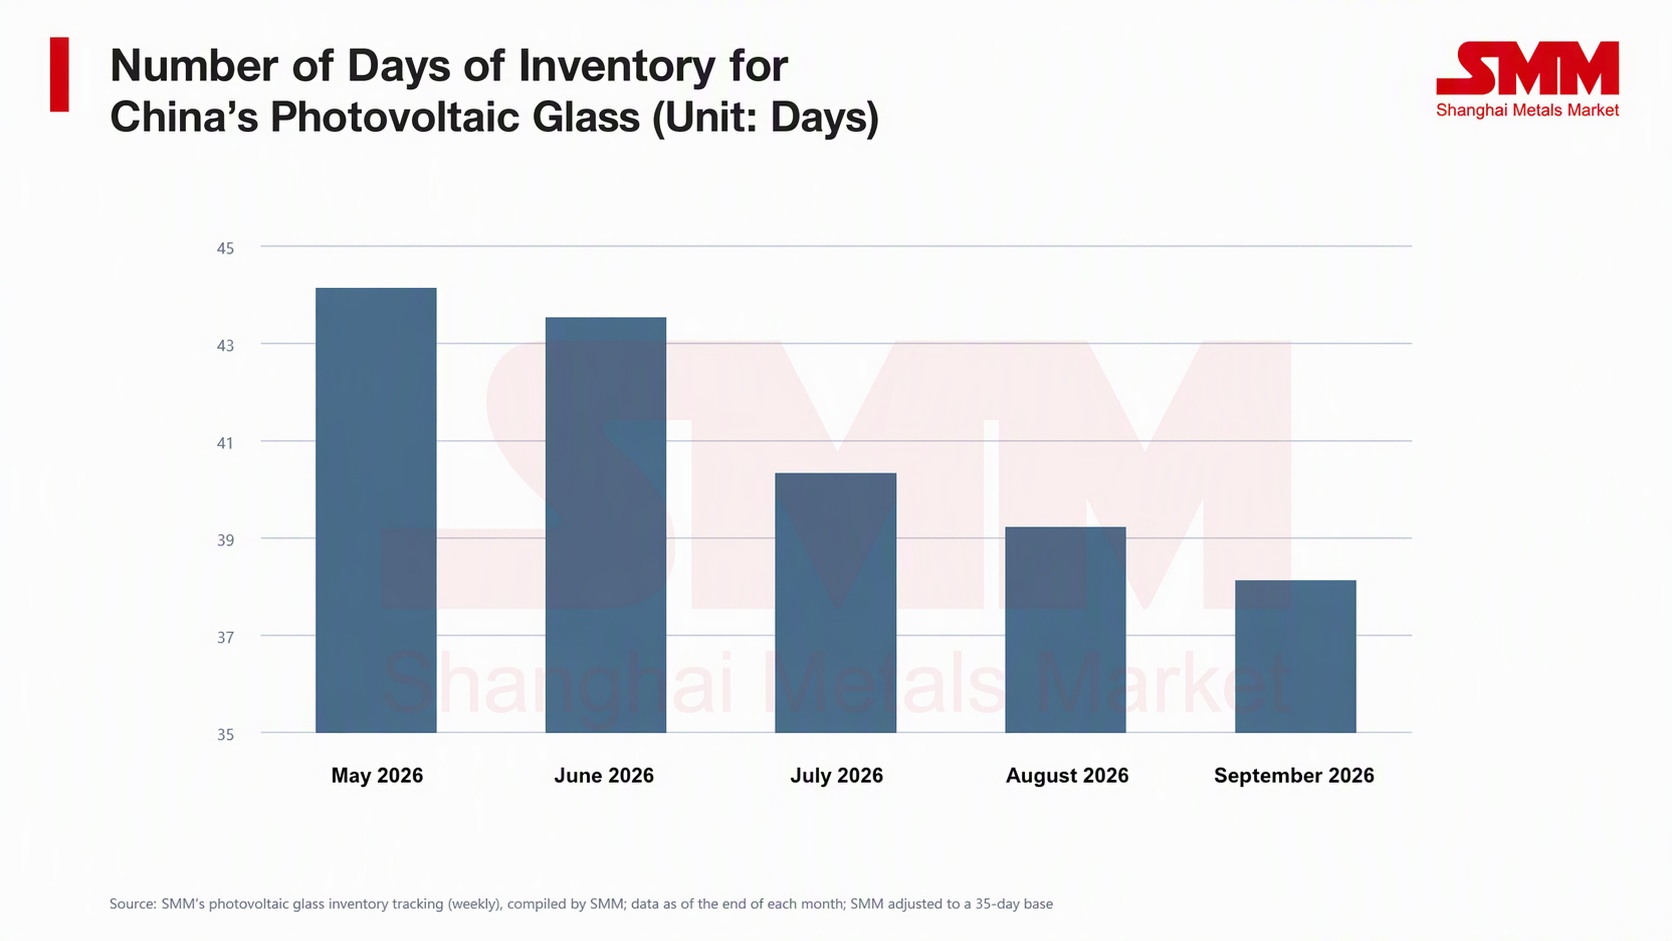
다만 주목할 점은 SMM의 통계 범위 기준으로 중국 유리 재고의 감소 속도가 9월부터 축소되기 시작했다는 것이다. 공급 측 감산이 다소 가속화되었음에도 불구하고, 하류 모듈 생산 일정은 전반적으로 기대에 미치지 못했다. 게다가 현재 PV 산업이 전반적으로 적자 상태에 있어 모듈 부문이 가장 큰 압력을 받고 있으며, 자재 구매에 더욱 신중해지고 고가 물량에 대한 저항이 극도로 강해졌다. 일부 유리 기업은 가격을 고수하면서도 수주 상황이 악화되었고, 일부 유리 기업은 9월 중순 재고 일수가 반등하기도 했다. 이는 실제 수요가 아직 개선되지 않았으며, 공급 측 감산이 주도하는 가격 인상의 전달이 장애에 직면하기 시작했음을 의미한다.
III. 가격 인상의 핵심 동인과 향후 가격 추이
먼저 9월 가격 인상을 돌아보면, 주된 원인은 8월 말부터 9월 초까지 중국 내 5개 가마가 연이어 감산에 들어간 것이었다. 유리 생산 재개 주기가 길고 비용이 높기 때문에 공급 측면에서 단기간 내 보충이 어렵다. 공급 감소에 따른 심리적 지지와 재고 일수 하락이 맞물려 가격 상승을 견인했으며, 모듈 기업들도 펀더멘털에 따른 가격 인상을 적절히 수용했다.
10월 전망에 대해 SMM은 PV 유리 가격이 여전히 상승 기반을 갖추고 있으나, 상승 속도는 8~9월보다 완만할 것으로 예상한다. 핵심 판단은 공급 측면의 경직성이 유지되고 있으며, 유리 전반이 여전히 재고 소진 단계에 있어 가격에 한계적 지지를 제공한다는 점이다. 따라서 10월에도 가격은 상승할 것으로 판단하지만, 10월 예상 가격 상승은 전 구간 상승이 아니라 중심가 상승과 구간 축소에 가깝다는 점에 유의해야 한다. 유리 기업들이 출하 경쟁을 위해 제공했던 저가 주문은 점차 사라질 것이며, 10위안/㎡ 미만의 우대 주문은 향후 확보하기 어려울 것으로 예상된다. 다만 현재 시장 고점인 10.5위안/㎡도 다시 돌파하기는 어려울 전망인데, 모듈의 비용 부담이 유리 가격 상단을 제한하는 핵심 요인으로 작용하고 있기 때문이다.