I. Operação do Mercado Spot de Energia
Visão Geral Semanal: De 14 a 20 de setembro, as temperaturas em toda a China permaneceram geralmente acima das normas sazonais, com o calor persistente do final do verão particularmente evidente no Sul da China. As temperaturas máximas em partes de Guangdong atingiram 35–36°C, enquanto Shandong, Jiangsu e outras regiões do leste também permaneceram relativamente quentes durante as tardes. A partir de 19 de setembro, uma frente fria fraca começou a afetar o Noroeste da China, as partes norte do Norte da China e o Nordeste da China, trazendo quedas de temperatura localizadas de 4–6°C. Diante desse padrão de carga cada vez mais diferenciado, os custos de energia primária permaneceram elevados. Até 18 de setembro, os preços do carvão térmico CCTD Qinhuangdao de 5.500 kcal e 5.000 kcal se mantiveram em RMB 754/t e RMB 684/t, respectivamente, enquanto o tipo de 4.500 kcal recuou ligeiramente para RMB 616/t. Os preços do GNL no leste de Guangdong subiram para RMB 6.205/t. Enquanto isso, o preço de chegada do GNL da China SMM atingiu USD 29,74/MMBtu em 14 de setembro antes de recuar para USD 27,19/MMBtu em 18 de setembro. Sob a influência combinada da demanda por altas temperaturas, da produção renovável e dos custos de combustível, os mercados spot provinciais mostraram tendências cada vez mais divergentes durante a semana, com os centros de preços subindo em Shandong, Guangdong e Jiangsu, mas caindo na Mongólia Interior e em Shaanxi. Shanxi, por sua vez, registrou preços day-ahead mais fracos, mas um aumento acentuado nos preços intradiários no final da semana.
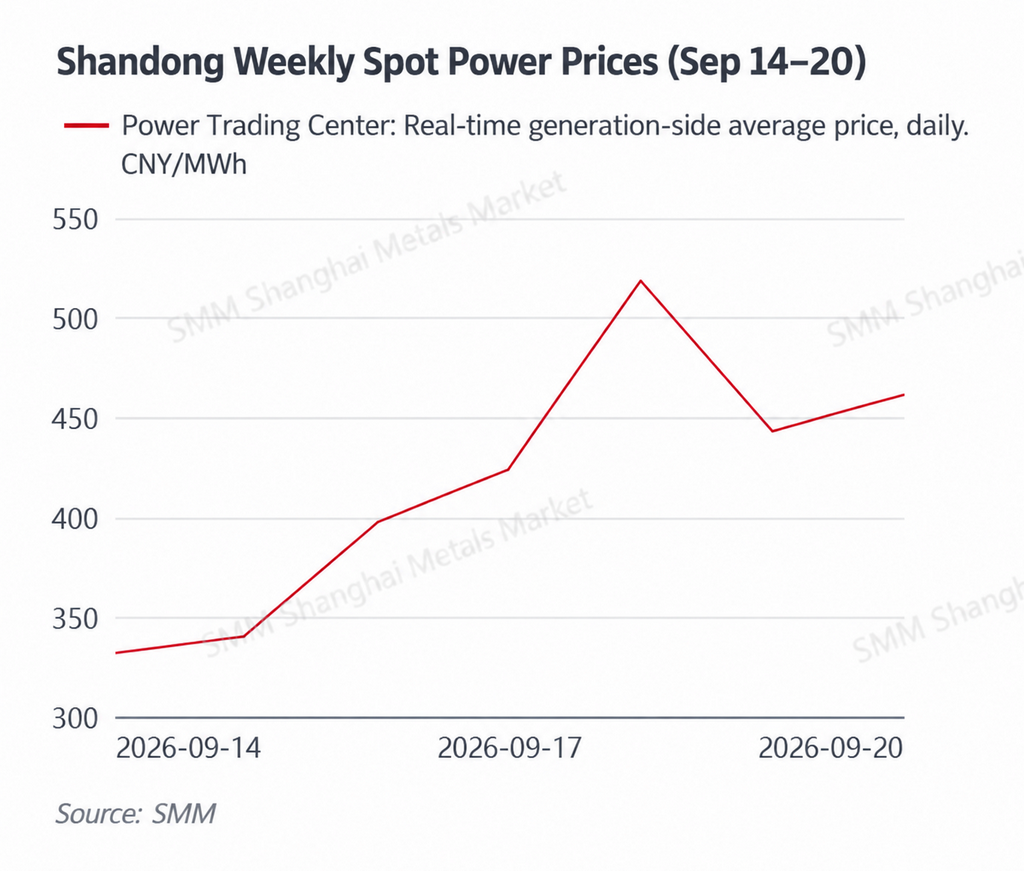
O centro de preços de Shandong subiu, pois a demanda resiliente relacionada ao calor e os custos de geração a carvão reforçaram conjuntamente o suporte. O preço médio em tempo real do lado da geração de Shandong subiu de RMB 332,04/MWh em 14 de setembro para RMB 397,17/MWh em 16 de setembro e RMB 423,71/MWh em 17 de setembro, antes de subir ainda mais para RMB 518,58/MWh em 18 de setembro. Embora os preços tenham se moderado um pouco no fim de semana, permaneceram elevados em RMB 443,02/MWh e RMB 461,59/MWh em 19 e 20 de setembro. A média semanal em tempo real atingiu aproximadamente RMB 416,62/MWh, um aumento de cerca de 18,3% em relação aos RMB 352,08/MWh da semana anterior. As temperaturas máximas em Shandong ficaram principalmente em torno de 30–33°C, e as condições persistentemente quentes mantiveram a demanda por refrigeração mais resiliente do que durante a onda de frio da semana anterior. Ao mesmo tempo, o carvão CCTD Qinhuangdao de 5.500 kcal permaneceu em RMB 754/t, deixando os custos marginais da geração a carvão com espaço limitado para cair. A combinação de demanda mais firme e custos elevados de combustível, portanto, empurrou o centro de preços spot provinciais para cima.
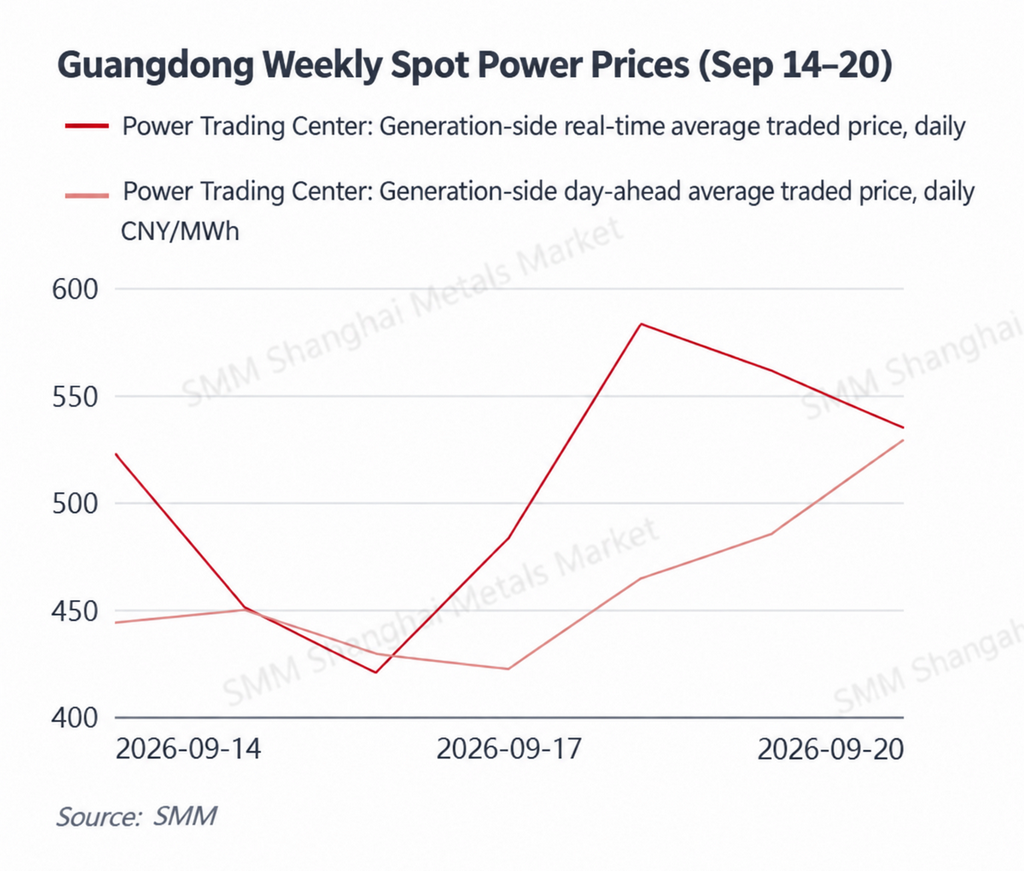
Os preços spot de Guangdong permaneceram elevados, apoiados pelo calor persistente e custos mais altos de geração a gás, com os preços se fortalecendo novamente no final da semana. O preço médio do dia seguinte do lado da geração de Guangdong começou em RMB 443,67/MWh, caiu brevemente para RMB 422,18/MWh em 17 de setembro e depois subiu de forma constante para RMB 529,19/MWh em 20 de setembro. A média semanal foi de aproximadamente RMB 460,35/MWh, um aumento de cerca de 10,4% em relação à semana anterior. Os preços em tempo real foram ainda mais voláteis, atingindo RMB 522,60/MWh em 14 de setembro, RMB 583,15/MWh em 18 de setembro e RMB 561,36/MWh em 19 de setembro, com uma média semanal de aproximadamente RMB 508,12/MWh, um aumento de cerca de 12,5% em relação à semana anterior. As temperaturas em muitas partes de Guangdong permaneceram próximas a 35°C, sustentando a demanda por ar-condicionado. Enquanto isso, os preços de GNL no leste de Guangdong subiram ainda mais, de RMB 6.005/t para RMB 6.205/t, elevando o custo marginal da geração a gás. Embora os preços do GNL importado tenham recuado do pico do início da semana, o repasse dos custos domésticos do gás normalmente ocorre com defasagem, deixando os custos de geração a gás relativamente altos. A combinação de calor persistente e custos elevados de gás manteve os preços spot de Guangdong em níveis altos.
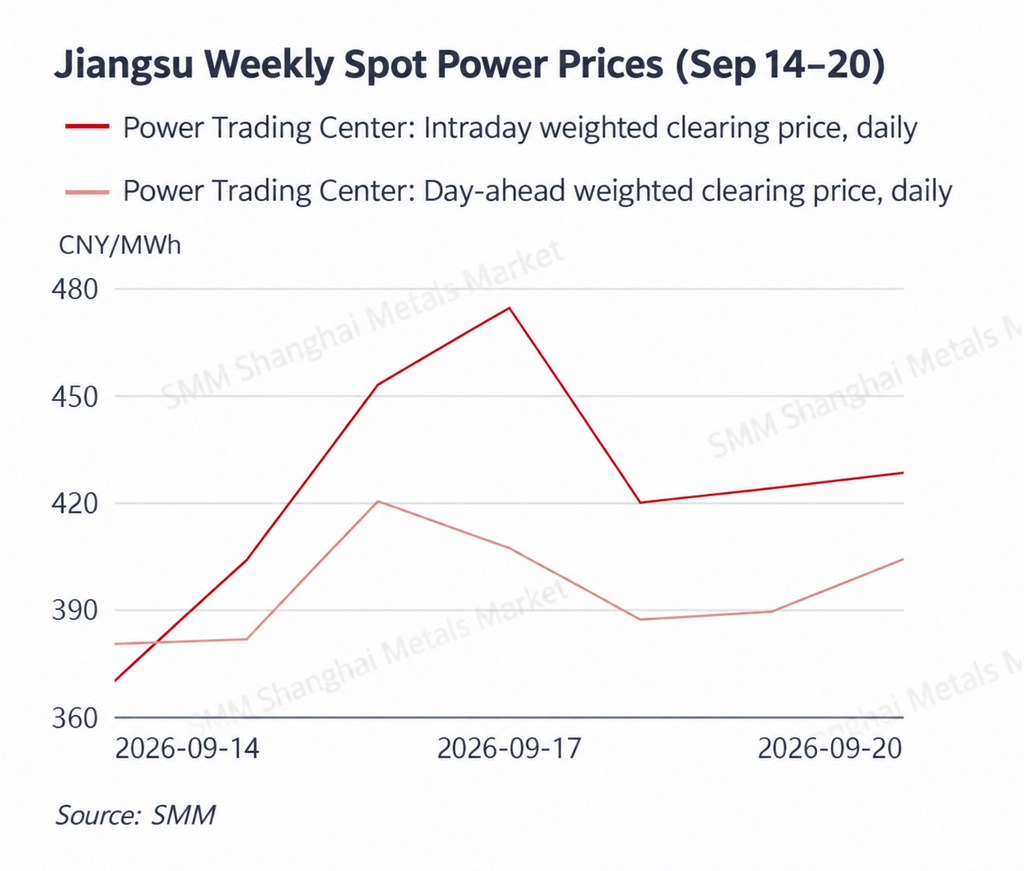
Os preços do dia seguinte e intradiários de Jiangsu ambos se fortaleceram, com os preços intradiários superando os demais, à medida que a carga resiliente encontrou custos firmes de geração a carvão. O preço de compensação ponderado do dia seguinte de Jiangsu variou principalmente entre RMB 380/MWh e RMB 420/MWh, com média de aproximadamente RMB 395,55/MWh na semana, cerca de 7,0% acima da semana anterior. Os preços intradiários subiram de RMB 369,74/MWh em 14 de setembro para RMB 474,48/MWh em 17 de setembro e permaneceram acima de RMB 420/MWh depois disso, elevando a média intradiária semanal para aproximadamente RMB 424,70/MWh, um aumento de cerca de 15,3% em relação à semana anterior. As temperaturas máximas permaneceram em torno de 29–31°C, o que significa que a transição para fora do calor do verão foi relativamente gradual e a carga comercial e industrial manteve um certo grau de resiliência. Ao mesmo tempo, os altos preços do carvão mantiveram os custos marginais da geração a carvão firmes. O prêmio relativamente elevado dos preços intradiários sobre os preços do dia seguinte também sugere que as condições reais do sistema estavam mais apertadas do que o previsto nas previsões do dia seguinte, com desvios na produção renovável e mudanças na carga em tempo real exercendo uma influência mais forte na formação de preços intradiários.
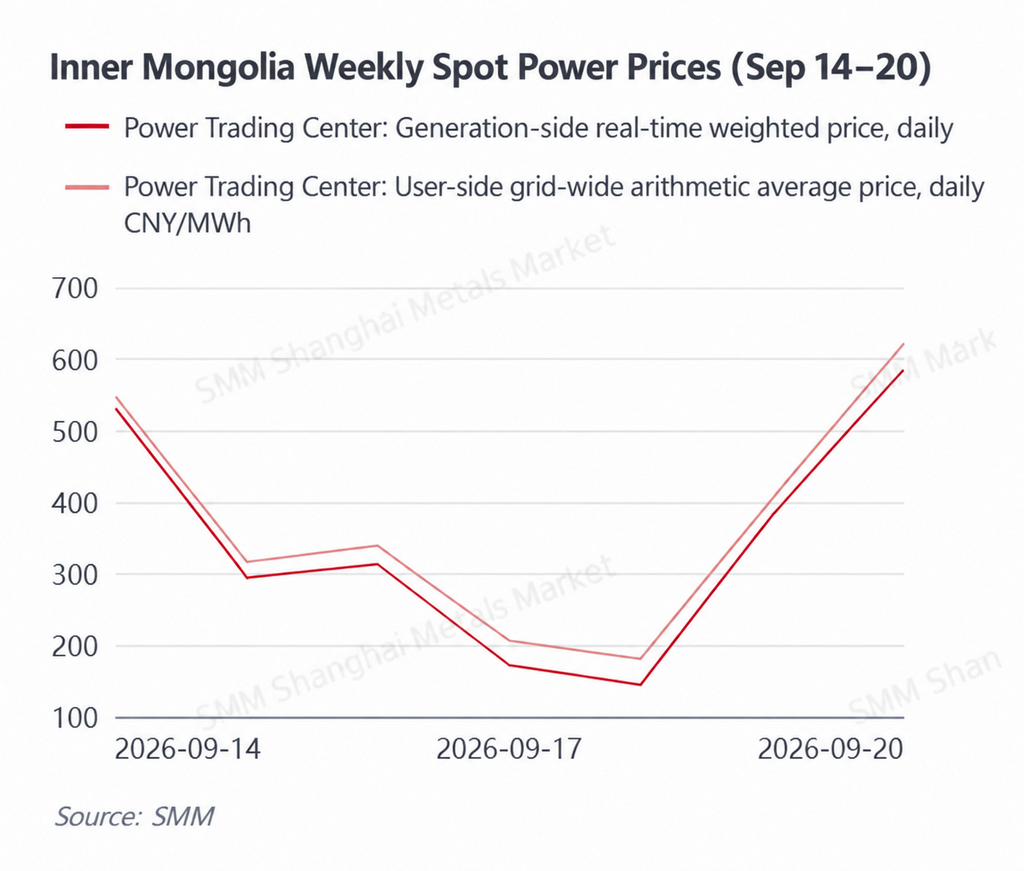
A Mongólia Interior registrou amplas oscilações de preços, com as mudanças na produção renovável continuando a dominar os movimentos de curto prazo do mercado. O preço médio ponderado em tempo real do lado da geração variou de apenas RMB 145,22/MWh a RMB 586,10/MWh durante a semana. Os preços atingiram RMB 531,59/MWh em 14 de setembro antes de cair acentuadamente entre 15 e 18 de setembro, atingindo o mínimo de RMB 145,22/MWh em 18 de setembro, e depois se recuperando para RMB 586,10/MWh em 20 de setembro. A média semanal foi de aproximadamente RMB 346,36/MWh, uma queda de cerca de 18,4% em relação à semana anterior. A média aritmética do lado do usuário em todo o sistema também caiu para aproximadamente RMB 374,09/MWh. Com uma alta participação de geração eólica e solar, o mercado à vista da Mongólia Interior permanece altamente sensível à produção renovável. Geração eólica e solar forte pode deprimir rapidamente os preços, enquanto produção renovável mais fraca aumenta a necessidade de geração térmica de equilíbrio, permitindo que custos marginais mais altos do carvão amplifiquem os movimentos de alta dos preços. Assim, embora a média semanal tenha caído, a volatilidade diária dos preços permaneceu acentuada.
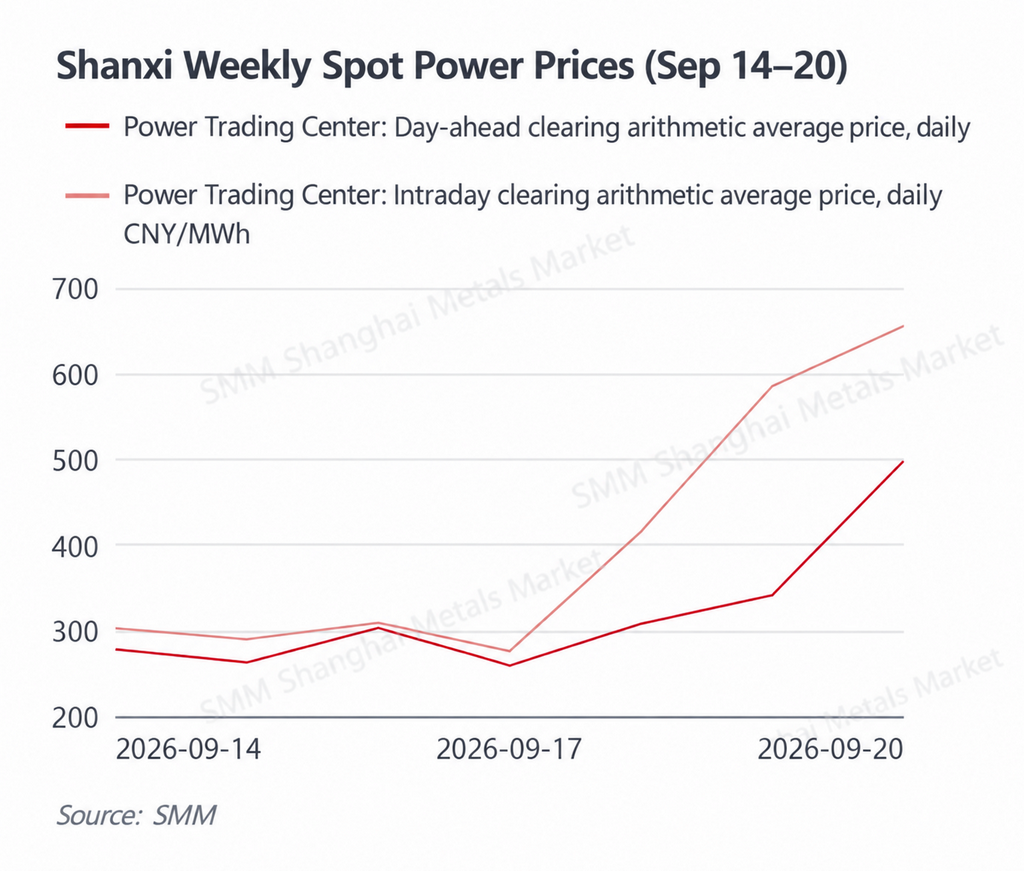
Shanxi apresentou preços mais fracos no dia seguinte, mas um aumento acentuado nos preços intradiários no final da semana, indicando um alargamento substancial nos desvios entre oferta e demanda em tempo real. A média aritmética do preço de compensação do dia seguinte em Shanxi permaneceu majoritariamente em torno de RMB 260–310/MWh na primeira metade da semana, subiu para RMB 341,27/MWh em 19 de setembro e saltou para RMB 497,68/MWh em 20 de setembro. A média semanal foi de aproximadamente RMB 321,70/MWh, uma queda de cerca de 6,3% em relação à semana anterior. Os preços intradiários, no entanto, se fortaleceram de forma muito mais acentuada. Eles permaneceram em torno de RMB 276–309/MWh entre 14 e 17 de setembro, depois subiram para RMB 416,01/MWh em 18 de setembro, RMB 585,20/MWh em 19 de setembro e RMB 655,58/MWh em 20 de setembro, produzindo uma média semanal de aproximadamente RMB 405,06/MWh, um aumento de cerca de 15,3% em relação à semana anterior. O rápido alargamento do spread entre o dia seguinte e o intradiário no final da semana sugere que as condições reais do sistema se tornaram materialmente mais apertadas do que o esperado nos cronogramas do dia seguinte. Com a geração a carvão representando uma grande parte da matriz de geração de Shanxi, os preços elevados do carvão podem amplificar ainda mais os picos de preços intradiários quando a carga, as exportações ou a geração alternativa se desviam das expectativas.
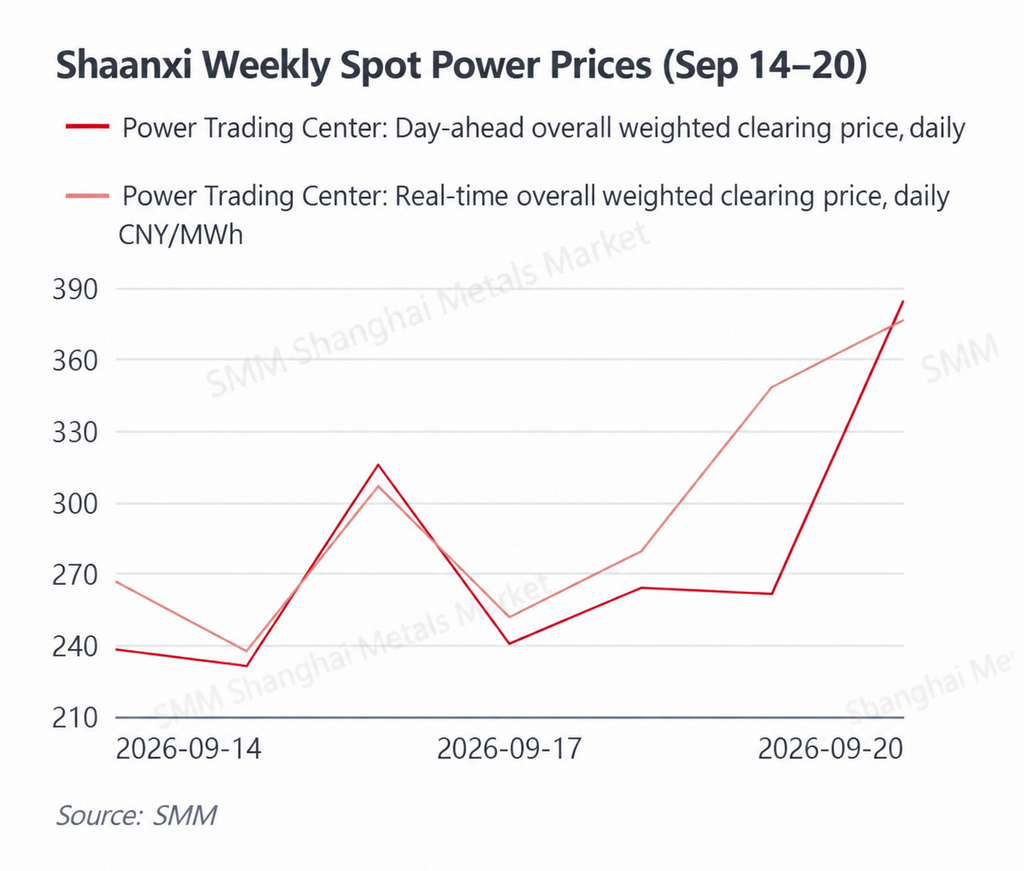
Shaanxi permaneceu relativamente fraco no geral, com alguma recuperação no fim de semana, mas não o suficiente para reverter a queda semanal.O preço médio ponderado geral do dia seguinte de Shaanxi permaneceu principalmente entre RMB 232–316/MWh antes de subir para RMB 384,54/MWh em 20 de setembro. A média semanal foi de aproximadamente RMB 276,70/MWh, uma queda de cerca de 12,0% em relação à semana anterior. A média ponderada geral em tempo real foi de aproximadamente RMB 295,37/MWh, uma queda de cerca de 17,6% em relação à semana anterior. Os preços em tempo real caíram para RMB 237,57/MWh em 15 de setembro antes de se recuperarem gradualmente para RMB 376,50/MWh em 20 de setembro. Dada a penetração relativamente alta de energias renováveis em Shaanxi, as flutuações na geração eólica e solar e as mudanças no comércio interprovincial permaneceram variáveis-chave de precificação de curto prazo. Os custos elevados do carvão por si só foram insuficientes para elevar os preços quando a produção renovável estava forte e as condições do sistema estavam folgadas, com os preços só se recuperando visivelmente quando as condições de oferta e demanda se apertaram no final da semana.
No geral, os mercados à vista provinciais mostraram clara divergência nesta semana.Shandong, Guangdong e Jiangsu viram seus centros de preços semanais subirem, pois a demanda resiliente relacionada ao calor se combinou com custos elevados de combustível. Mongólia Interior e Shaanxi registraram médias semanais mais baixas, pois a produção renovável e as condições relativamente folgadas de oferta e demanda pressionaram os preços. Shanxi mostrou uma divergência estrutural distinta entre preços mais fracos no dia seguinte e preços intradiários acentuadamente mais fortes. À medida que a demanda de pico do verão desaparece gradualmente, a precificação da eletricidade está se tornando menos dependente apenas da temperatura, enquanto a produção renovável, os desvios de previsão, os fluxos interprovinciais e os custos de carvão e gás desempenham papéis cada vez mais importantes na formação de preços de curto prazo.
Energia Primária
14 a 20 de setembro
Carvão térmico: os preços do CCTD se estabilizaram em níveis elevados, pois a fraqueza sazonal da demanda competiu com as expectativas de reabastecimento pré-feriado.
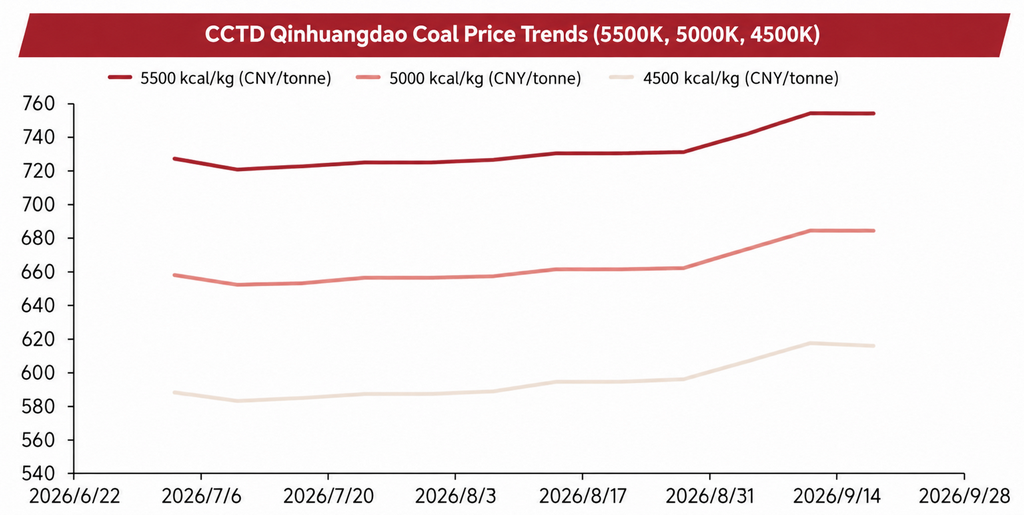
Em 18 de setembro, o carvão térmico CCTD de Qinhuangdao de 5.500 kcal ficou em RMB 754/t, inalterado em relação à semana anterior. O grau de 5.000 kcal também se manteve estável em RMB 684/t, enquanto o grau de 4.500 kcal recuou RMB 1/t, para RMB 616/t. Após a alta anterior, os preços do carvão nos portos entraram em uma fase de consolidação em níveis elevados, com o mercado passando de um aumento relativamente unidirecional para um cabo de guerra mais equilibrado entre oferta e demanda.
Oferta: A supervisão de segurança nas principais regiões produtoras de carvão permaneceu relativamente rigorosa, e a produção em algumas minas ainda não retornou totalmente aos níveis normais, continuando a limitar a elasticidade da oferta no curto prazo. Ao mesmo tempo, a melhoria das condições de transporte favoreceu maiores entradas nos portos do norte. Com a aproximação dos feriados do Dia Nacional e do Festival do Meio-Outono, algumas minas que já haviam cumprido em grande parte as metas mensais de produção poderiam reduzir temporariamente a produção, enquanto as expectativas de manutenção na ferrovia Daqin incentivaram o adiantamento de alguns embarques. Como resultado, é improvável que o ambiente de oferta no curto prazo se afrouxe rapidamente.
Demanda: A demanda de energia do pico do verão está chegando ao fim, e a carga elétrica no norte começou a diminuir. No entanto, o calor persistente em partes do leste e sul da China manteve o consumo de carvão das usinas costeiras relativamente resiliente. Antes do período de feriados, alguns geradores também aumentaram a reposição, enquanto a demanda de estocagem para o inverno nas regiões do norte está surgindo gradualmente. Ainda assim, os estoques das usinas permanecem geralmente adequados, e as compras continuam focadas em entregas de contratos de longo prazo e compras à vista essenciais. A aceitação de preços à vista elevados permanece limitada. A demanda do setor não elétrico melhorou modestamente em algumas indústrias, mas ainda não se transformou em uma fonte sustentada de demanda incremental.
Estoques: Os estoques nos portos permanecem relativamente baixos após a redução anterior, enquanto os estoques de carvão das usinas ainda oferecem uma folga confortável. O mercado, portanto, continua exibindo uma estrutura de “recursos portuários escassos, estoques adequados no usuário final”. As restrições de segurança, a reposição pré-feriado e as expectativas de estocagem para o inverno dão suporte aos preços, mas a fraqueza sazonal da demanda limita novas altas. Espera-se, portanto, que os preços do carvão térmico permaneçam amplamente estáveis em níveis elevados no curto prazo, com atenção voltada para a recuperação da produção, as entradas nos portos e o momento da reposição em larga escala para o inverno.
GNL: Os preços domésticos continuaram subindo, enquanto os custos importados recuaram de um pico no início da semana, deixando os custos de geração a gás em Guangdong bem sustentados.
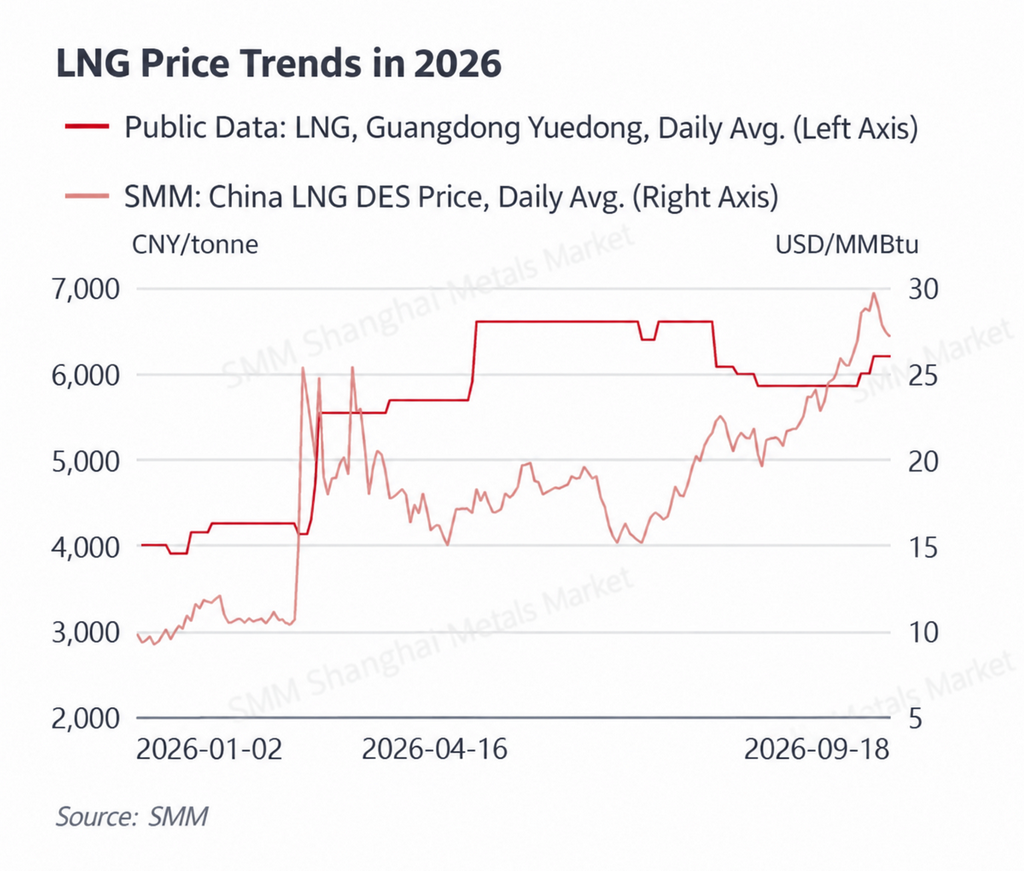
Em 18 de setembro, os preços médios do GNL no leste de Guangdong permaneceram em RMB 6.205/t, um aumento de RMB 200/t em relação aos RMB 6.005/t da semana anterior. Os preços de chegada do GNL na China da SMM, por sua vez, mostraram um claro padrão de pico e recuo. Os preços atingiram USD 29,74/MMBtu em 14 de setembro antes de cair para USD 28,94/MMBtu em 15 de setembro, USD 27,81/MMBtu em 16 de setembro, USD 27,38/MMBtu em 17 de setembro e USD 27,19/MMBtu em 18 de setembro. Apesar da correção em relação à máxima semanal, os custos do GNL importado permaneceram elevados.
Oferta: Aumentos anteriores nos custos domésticos do gás de alimentação elevaram os custos de produção das plantas de GNL nas principais regiões produtoras, como o noroeste da China. A manutenção em algumas instalações restringiu ainda mais a flexibilidade da oferta no curto prazo e reduziu a disposição dos produtores de conceder descontos nas cargas. Os custos do GNL importado diminuíram após a forte alta anterior, mas o aumento anterior continua a se refletir nos mercados domésticos costeiros, mantendo os preços do GNL em Guangdong e outras regiões costeiras relativamente firmes.
Demanda: A demanda de GNL não apresentou uma recuperação ampla. Os usuários industriais permanecem cautelosos em relação aos preços mais altos, mas a melhoria da economia dos veículos movidos a GNL e as expectativas de formação de estoques no outono e inverno fornecem algum suporte incremental. Em Guangdong, o clima quente persistente também manteve certo grau de demanda de energia a gás. Com os preços do GNL no leste de Guangdong em RMB 6.205/t, o custo marginal de geração das unidades a gás subiu ainda mais, fornecendo suporte de custo mais forte aos preços à vista da eletricidade durante os períodos de alta carga. Espera-se que os preços domésticos do GNL permaneçam elevados no curto prazo, com o ritmo de queda das temperaturas, a recuperação da oferta das plantas de liquefação e a formação de estoques para o inverno permanecendo como variáveis-chave.
Revisão do Clima
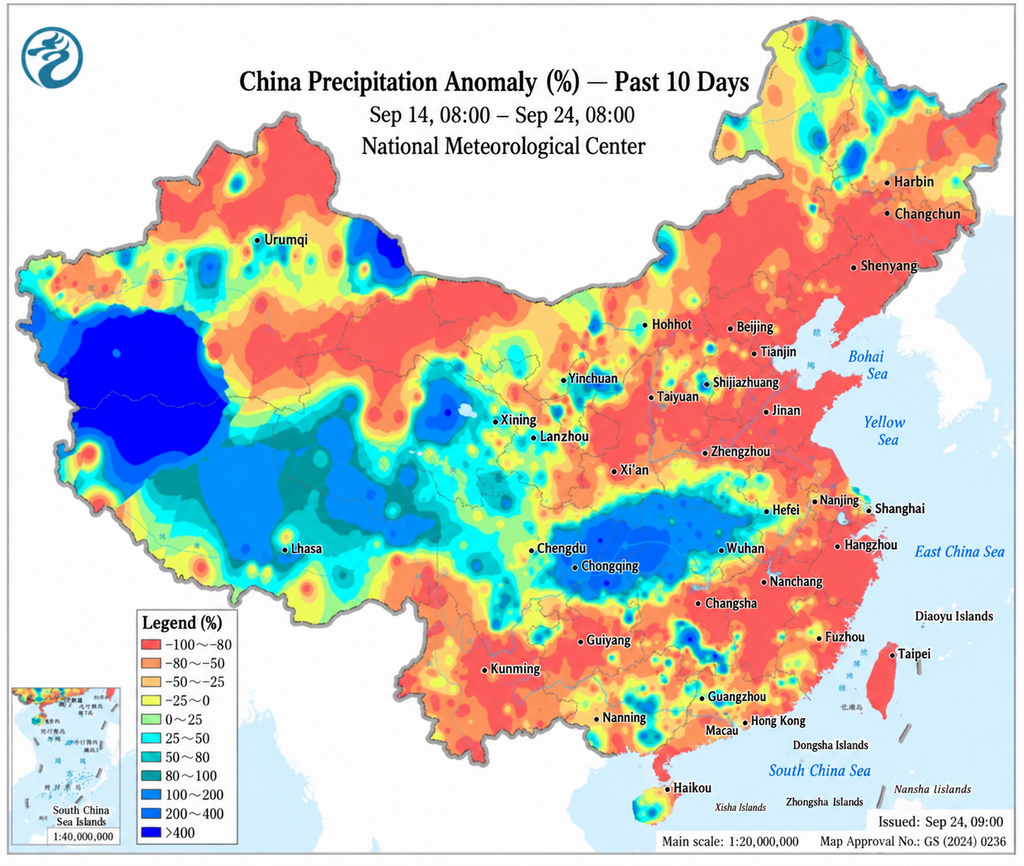
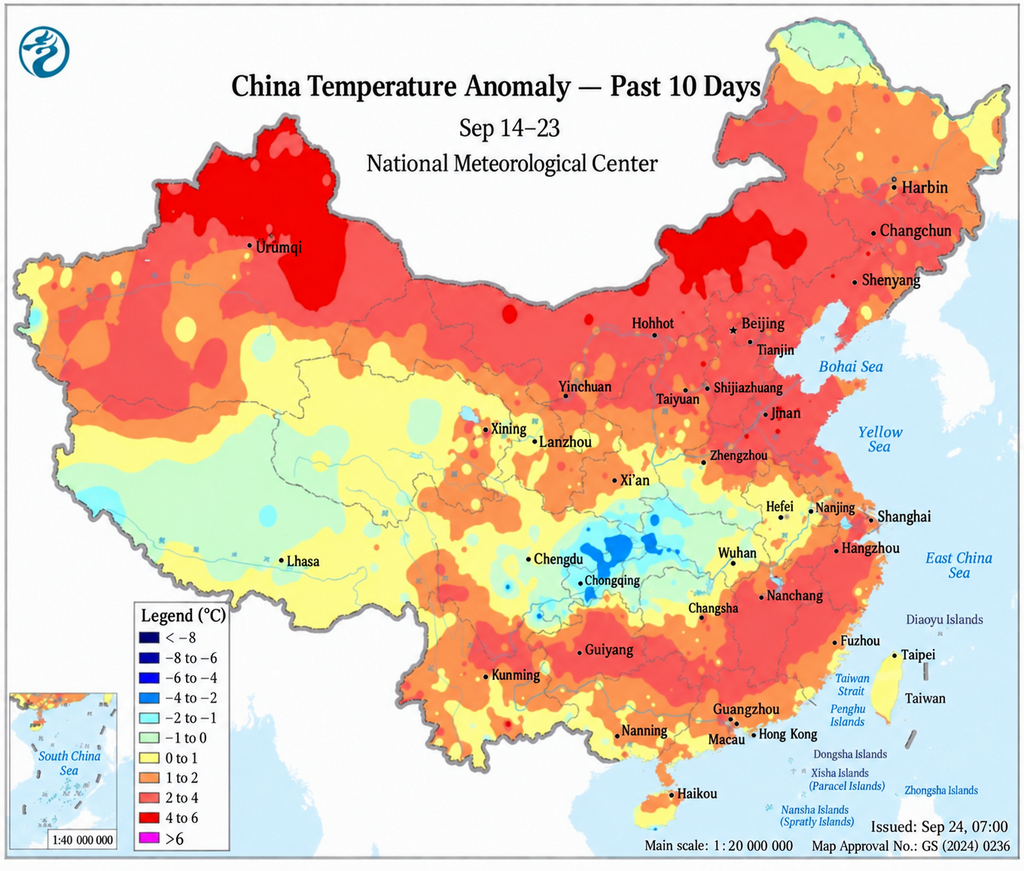
Durante 14 a 20 de setembro, as temperaturas em toda a China ficaram geralmente acima das normas sazonais, com o padrão de calor do final do verão permanecendo relativamente pronunciado. A atividade de ar frio foi inicialmente fraca, enquanto a maior parte do centro e leste da China apresentou condições predominantemente ensolaradas e quentes. O sul da China permaneceu particularmente quente, com temperaturas máximas em partes do centro e norte de Guangdong atingindo 35–36°C. Algumas áreas de Shandong atingiram cerca de 33°C, enquanto Jiangsu registrou principalmente temperaturas máximas de 29–31°C.
A partir de 19 de setembro, uma massa de ar frio fraca começou a se deslocar para o leste a partir do noroeste da China, trazendo quedas de temperatura de cerca de 4–6°C para partes do noroeste da China, norte da China setentrional e nordeste da China, enfraquecendo gradualmente a demanda de energia no norte. As chuvas permaneceram relativamente frequentes no sudoeste da China e em partes do oeste da China, embora a precipitação acumulada tenha sido geralmente limitada. O tufão Dujuan, a 25ª tempestade nomeada da temporada, formou-se sobre o noroeste do Pacífico em 16 de setembro, mas permaneceu distante da costa e teve impacto direto limitado nos mercados de energia costeiros da China.
No geral, os impactos climáticos permaneceram altamente regionais. O calor persistente no leste e sul da China ajudou a manter a demanda de refrigeração em Shandong, Guangdong e Jiangsu, enquanto condições mais frias nas regiões do norte enfraqueceram a carga no final da semana. À medida que a atividade de ar frio se torna mais frequente no final de setembro, espera-se que o suporte direto da temperatura aos preços da eletricidade enfraqueça, enquanto a produção eólica e solar e os desvios de previsão de carga de curto prazo provavelmente se tornarão cada vez mais importantes.
II. Principais Desenvolvimentos no Mercado de Energia da China
Em 15 de setembro, o Departamento de Regulação de Energia do Leste da China, a Comissão Provincial de Desenvolvimento e Reforma de Anhui e a Administração Provincial de Energia de Anhui emitiram conjuntamente as Regras de Implementação para o Mercado de Serviços Auxiliares de Regulação de Frequência de Energia de Anhui (Experimental) (Regulação do Mercado de Energia do Leste da China [2026] nº 87). As regras ampliam ainda mais a participação de recursos flexíveis, adotam uma faixa de licitação de quilometragem de regulação de frequência de RMB 1–6/MW e estabelecem um mecanismo de alocação de custos sob o qual os usuários comerciais e industriais atualmente arcam com 90% dos custos aplicáveis dos serviços auxiliares de regulação de frequência. Após o lançamento formal do mercado à vista de energia de Anhui, a estrutura revisada de regulação de frequência expande ainda mais o potencial de armazenamento de energia e outros recursos flexíveis para combinar receitas do mercado à vista e de serviços auxiliares.
Em 16 de setembro, o Departamento Provincial de Indústria e Tecnologia da Informação de Liaoning divulgou as Regras de Operação do Mercado de Energia de Liaoning (Versão 5.0, Minuta para Comentários). A revisão foi preparada com base nos testes contínuos de liquidação do mercado à vista de Liaoning e atualiza as regras anteriores da Versão 4.0. A minuta desenvolve ainda mais a estrutura do mercado à medida que Liaoning avança em direção a um sistema de mercado à vista mais abrangente.
Em 17 de setembro, a Bolsa de Energia de Xangai divulgou a minuta do Departamento de Regulação de Energia do Leste da China das Regras de Implementação para o Mercado de Serviços Auxiliares de Regulação de Frequência de Energia de Xangai (Experimental) para comentários públicos. O mercado proposto usaria a quilometragem de regulação de frequência como produto de negociação sob um mecanismo de preço único baseado em desempenho, com uma faixa de licitação de RMB 3–15/MW e uma estrutura de “licitação no dia anterior, compensação intradiária, despacho em tempo real”. Novas instalações de armazenamento de energia e outros recursos flexíveis também seriam elegíveis para participar, sujeitos aos requisitos propostos. Para Xangai, uma rede de grande centro de carga, o mecanismo criaria um canal adicional baseado no mercado para monetizar a flexibilidade de curta duração.
Em 17 de setembro, o Escritório de Regulação de Energia de Shanxi relatou ação de fiscalização contra 29 participantes do mercado por violações de licitação coordenada. Usando sua plataforma digital de regulação, o regulador identificou oito casos suspeitos de licitação coordenada envolvendo um usuário atacadista, seis comercializadores de eletricidade e 22 geradores. Avisos de retificação foram emitidos para todas as 29 empresas, enquanto dois geradores que haviam repetido violações semelhantes foram formalmente colocados sob investigação para possíveis penalidades administrativas. O caso destaca a mudança para um monitoramento mais frequente e baseado em dados do comportamento de negociação à medida que as operações do mercado à vista amadurecem.
Em 18 de setembro, a Comissão Nacional de Desenvolvimento e Reforma, a Administração Nacional de Energia e a Administração Nacional de Segurança de Minas implantaram conjuntamente medidas para apoiar a produção e o fornecimento seguros e estáveis de carvão. As regiões produtoras de carvão e as empresas foram instruídas a acelerar a retomada e a normalização da produção, mantendo os padrões de segurança, fortalecer o cumprimento dos contratos de carvão térmico de médio e longo prazo, fazer uso apropriado do carvão importado e avançar na capacidade de produção de substituição. As medidas melhoram as perspectivas de oferta de carvão, embora a recuperação real da produção leve tempo, o que significa que o suporte de custo fornecido pelos preços do carvão à geração térmica provavelmente não desaparecerá imediatamente.