

SMM, 20 сентября:
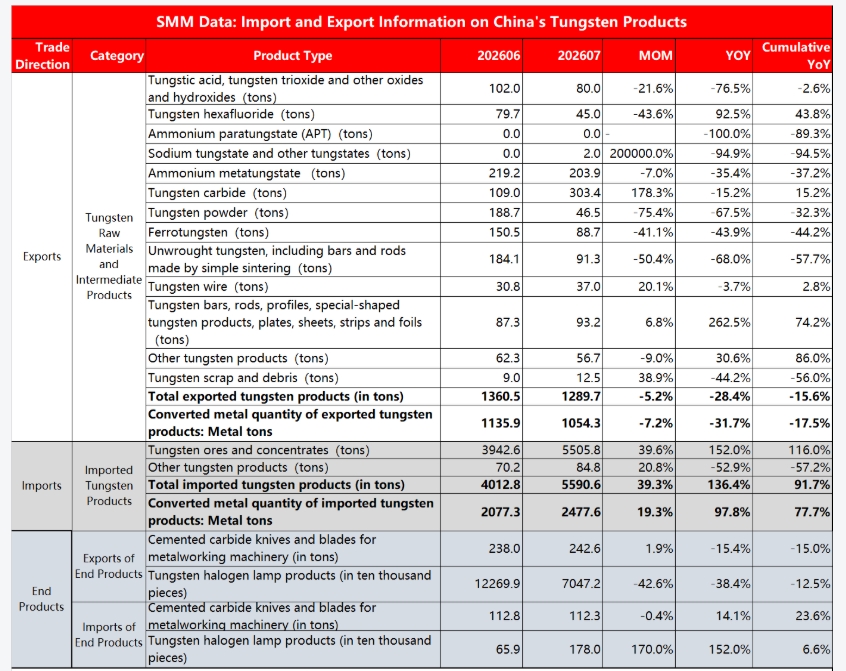
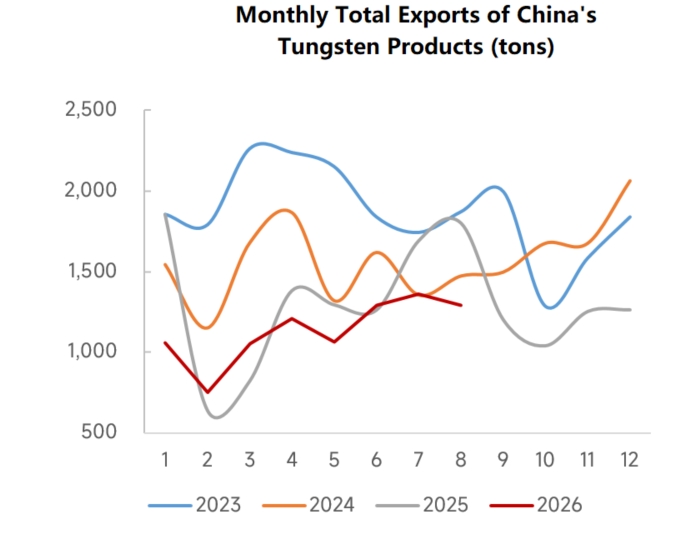
Согласно последним таможенным данным, общий импорт вольфрамовой продукции Китая в августе 2026 года достиг 5 590,6 тонны, что на 39,3% больше по сравнению с июлем. Исходя из содержания вольфрама в соответствующих продуктах, SMM оценивает импорт в августе в 2 477,6 тонны в пересчёте на металл, что на 97,8% больше в годовом исчислении. Совокупный импорт вольфрамовой продукции в 2026 году составил 25 839,5 тонны, увеличившись на 91,7% в годовом исчислении. Что касается экспорта, его общие объёмы оставались под давлением. В августе экспорт вольфрамовой продукции составил 1 289,7 тонны, снизившись на 5,2% по сравнению с июлем и на 28,4% в годовом исчислении. Экспорт в пересчёте на металл составил 1 054,3 тонны, что на 31,7% меньше в годовом исчислении. Совокупный экспорт вольфрамовой продукции в 2026 году достиг 9 071 тонны в пересчёте на металл, снизившись на 15,6% в годовом исчислении. Вольфрам является важнейшим стратегическим редким металлом для Китая и ключевым сырьём для твёрдых сплавов, полупроводников, высокотехнологичного оборудования и военных материалов. Хотя запасы вольфрама в Китае составляют около 80% мировых запасов, содержание металла в отечественной руде снижается из года в год, требования по охране окружающей среды и нормативному соответствию продолжают ужесточаться, прирост внутреннего производства концентрата ограничен, а многие зарубежные страны наращивают накопление вольфрамовой руды. На этом фоне увеличение импорта первичного вольфрамового сырья может иметь более долгосрочное стратегическое значение и важность для устойчивого развития вольфрамового рынка.
На импортном рынке:
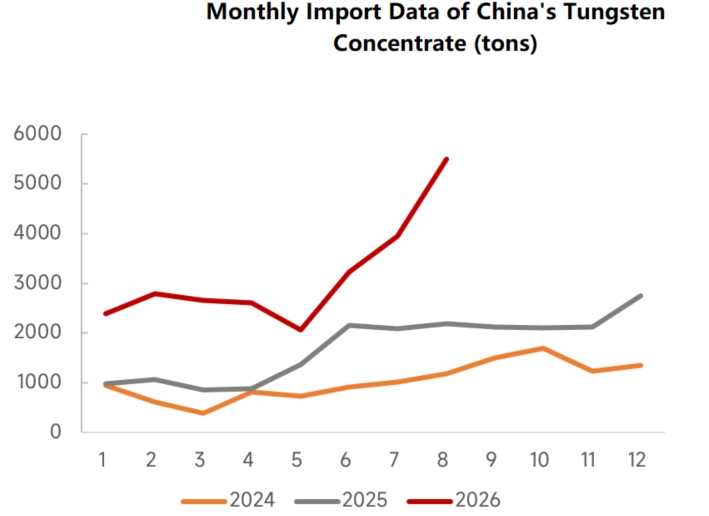
Таможенные данные SMM показывают, что в августе 2026 года импорт вольфрамового концентрата в Китай в физическом выражении достиг 5 505,8 тонны, увеличившись на 39,6% по сравнению с июлем, а рост в годовом исчислении составил целых 152%. Совокупный импорт вольфрамового концентрата в 2026 году составил 25 026,4 тонны, увеличившись на 116,0% в годовом исчислении. Зарубежная гонка за ресурсами вольфрамовой руды продолжилась. Масштабное поглощение Китаем зарубежных источников руды по сути заключается в использовании дешёвой зарубежной руды для пополнения сырья для выплавки в рамках стратегического контроля над вольфрамовыми ресурсами, что позволяет сократить потребление высококачественной отечественной вольфрамовой руды.
По источникам поставок в августе импорт вольфрамового концентрата был преимущественно из Мьянмы (46%) и Мозамбика (26%), за ними следовал Казахстан (14%). Большая часть руды, поступающей в Китай из Мьянмы и Мозамбика, представляет собой низкосортную полиметаллическую попутную руду с низкими импортными ценами. В этих регионах отсутствуют поддерживающие процессы обогащения полиметаллических руд, тогда как технологии обогащения и выплавки вольфрама в Китае относительно развиты и позволяют эффективно перерабатывать часть зарубежных низкосортных и попутных вольфрамовых ресурсов. Диверсификация зарубежных источников руды снижает риск зависимости от поставок из какой-либо одной страны. В краткосрочной перспективе импорт вольфрамового концентрата демонстрирует рост объёмов при снижении цен, поскольку дешёвая зарубежная руда продолжает поступать, компенсируя повышательное давление на внутренние цены на вольфрамовый концентрат. С июня импорт вольфрамовой руды из Мозамбика растёт из месяца в месяц, достигнув 1 432 тонн в августе, и в основном направляется в провинцию Хунань. В этом году Хунань укрепила торгово-экономическое сотрудничество, а провинциальные трейдеры руды увеличили разработку и импорт минеральных ресурсов Мозамбика. В Мозамбике нет крупных одиночных коренных месторождений вольфрама; поступающая в Китай вольфрамовая руда по сути является попутной низкосортной полиметаллической рудой, где вольфрам является побочным продуктом, а основными минералами выступают тяжёлые пески, такие как цирконий, титан, тантал и ниобий.
Экспортный рынок:
в условиях строгого контроля экспорт вольфрамовой продукции постепенно смещается в сторону глубокой переработки. В июле экспорт вольфрамовой продукции из Китая вырос на 5,5% по сравнению с предыдущим месяцем и составил около 1 360 тонн, при этом основной рост обеспечили товары, не подпадающие под двойное назначение, такие как гексафторид вольфрама, паравольфрамат аммония и ферровольфрам. В январе–июле общий экспорт вольфрамовой продукции из Китая достиг 7 781 тонны, снизившись на 13% в годовом выражении. Среди них наибольшее годовое снижение показали паравольфрамат аммония, вольфрамовый порошок и необработанные вольфрамовые прутки и стержни. Вольфрамовая кислота, гексафторид вольфрама и вольфрамовые прутки и стержни лидировали по темпам роста экспорта.
- Экспорт APT в августе был нулевым, а совокупный объём в годовом выражении резко сократился; аммонийный метатунгстат, вольфрамовая кислота, триоксид вольфрама и другие оксиды в течение месяца показали резкое падение год к году, поскольку экспорт первичного химического сырья на основе вольфрама продолжал сжиматься, чтобы предотвратить утечку стратегических ресурсов в виде дешёвого сырья.
- Однако в сегменте высокотехнологичной вольфрамовой продукции проявились структурные позитивные моменты: экспорт карбида вольфрама в августе достиг 303,4 т, подскочив на 178,3% м/м; экспорт вольфрамовых брусков, прутков, профилей и других фасонных изделий из вольфрама вырос на 262,5% г/г за месяц, при совокупном росте на 74,2% г/г; гексафторид вольфрама (специализированный вольфрамовый материал для полупроводников) в 2026 году в совокупности вырос на 43,8% г/г. Часть экспортных заказов на карбид вольфрама в Японию была одобрена, что поддержало восстановление месячных данных по экспорту, однако в целом внутренние разрешения на экспорт оставались жёсткими, и экспорт товаров двойного назначения в краткосрочной перспективе вряд ли существенно вырастет. Кроме того, по экспортным ценам на карбид вольфрама: большая часть порошка карбида вольфрама, поставленного в Японию в августе, относилась к высокому сегменту, с ценами в основном выше 2 000 юаней/кг, тогда как продукция, экспортируемая в Южную Корею и другие направления, в основном концентрировалась на уровне 1 100 юаней/кг. Экспортные цены Китая на карбид вольфрама остаются значительно ниже, чем на рынках за пределами Китая. За тот же период цены на APT на европейском рынке продолжали консолидироваться около $3 000/mtu, тогда как спотовые цены на карбид вольфрама в Европе достигали $300/кг, формируя ценовой разрыв до 900 юаней/кг по сравнению с частью экспортируемой из Китая продукции.
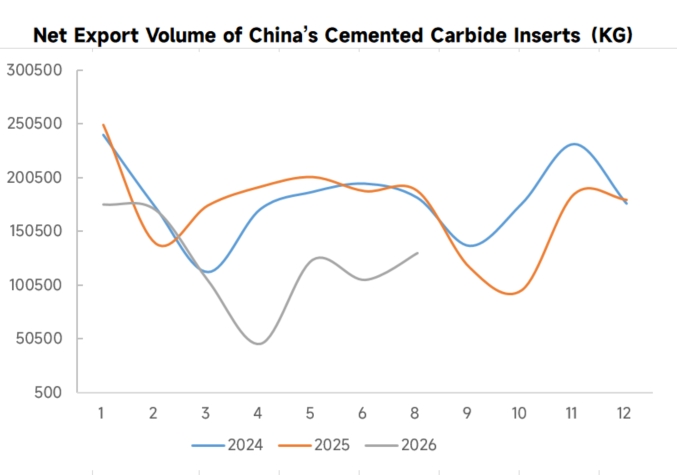
В конечных изделиях — твердосплавных режущих пластинах — наблюдалась структурная дивергенция. Экспорт твердосплавных металлообрабатывающих пластин вырос на 1,9% м/м, но снизился на 15,4% г/г, тогда как импорт практически не изменился, что отражает слабый конечный спрос в зарубежной промышленности. Примечательно, что при краткосрочном резком восстановлении экспорта сырья — карбида вольфрама — экспорт готового инструмента синхронно не улучшился, что указывает на то, что зарубежные твердосплавные предприятия в основном пополняли запасы сырья, а конечный спрос на резание в станкостроении ещё не восстановился существенноЭкспорт галогенных вольфрамовых ламп резко сократился на 42,6% по сравнению с предыдущим месяцем, что отражает долгосрочную тенденцию вытеснения традиционных источников света светодиодами, тогда как импорт вырос на 170% по сравнению с предыдущим месяцем. Однако абсолютный объём импорта был очень мал и представляет собой лишь кратковременный импульс заказов в промышленном специальном освещении. Эта категория занимает низкую долю в потреблении вольфрама и оказывает ограниченное влияние на общий баланс спроса и предложения вольфрама.
С точки зрения стратегических рисков и узких мест, нынешняя структура импорта и экспорта по-прежнему имеет две ключевые болевые точки. Во-первых, зависимость от импортного сырья быстро растёт, источники импорта относительно сконцентрированы, а колебания зарубежных поставок руды, логистики и геополитики могут легко вызвать кратковременные потрясения для производственной цепочки Китая, поэтому стабильность ресурсного обеспечения необходимо дополнительно укреплять. Во-вторых, хотя доля экспорта высокотехнологичной вольфрамовой продукции увеличилась, некоторые сверхточные материалы на основе вольфрама и специальные вольфрамовые сплавы по-прежнему сталкиваются с техническими барьерами, и на рынке высокотехнологичной продукции сохраняется конкурентное давление со стороны предприятий за пределами Китая, поэтому способность формировать премиальную цену на вершине производственной цепочки ещё не полностью закреплена. В то же время сокращение общего объёма экспорта в определённой степени сжало зарубежное рыночное пространство для среднего звена производственных мощностей Китая, и точность согласования спроса и предложения всё ещё нуждается в оптимизации. В целом нынешняя корректировка структуры импорта и экспорта вольфрама в Китае представляет собой благоприятное изменение, соответствующее национальной стратегии, адаптированное к модернизации промышленности и отвечающее глобальной конъюнктуре. В краткосрочной перспективе модель расширения импорта и сокращения экспорта может некоторое время оказывать давление на внутренние цены вольфрамового рынка Китая, однако с учётом того, что переходному периоду всегда требуется время, чтобы обменять его на пространство, в средне- и долгосрочной перспективе высокотехнологичная экспортная структура с высокой премией будет постоянно повышать глобальную конкурентоспособность и ценовую власть производственной цепочки вольфрамовой промышленности Китая.



