Alrededor del 20 de septiembre de 2026, se publicaron de forma concentrada los datos de importación y exportación de agosto de los productos de la cadena industrial del cobalto y las baterías de litio. Los datos mostraron que las importaciones chinas de espodumeno en agosto de 2026 fueron de 906.600 toneladas métricas en contenido físico, un aumento intermensual de aproximadamente el 22,6% frente a las 739.300 toneladas métricas de julio, equivalentes a unas 76.000 toneladas métricas de LCE, un aumento de aproximadamente el 18% frente a las 64.200 toneladas métricas de LCE de julio. Sin embargo, aunque las importaciones de espodumeno de agosto en contenido físico alcanzaron un nuevo máximo, el incremento real de la oferta de productos químicos de litio que podía convertirse a partir del mineral importado fue relativamente moderado debido a la elevada proporción de mineral bruto de baja ley. En cuanto al carbonato de litio, China importó 30.391 toneladas métricas de carbonato de litio en agosto, un aumento intermensual del 14% y un aumento interanual del 39%... SMM ha recopilado los datos de importación y exportación de materiales para baterías, de enero a agosto, de la siguiente manera:
Fase inicial
Concentrados de litio
Según los datos de la Aduana de China, las importaciones chinas de espodumeno en agosto de 2026 fueron de 906.600 toneladas métricas en contenido físico, un aumento intermensual de aproximadamente el 22,6% frente a las 739.300 toneladas métricas de julio, equivalentes a unas 76.000 toneladas métricas de LCE, un aumento de aproximadamente el 18% frente a las 64.200 toneladas métricas de LCE de julio.
Por país de origen, los principales proveedores mostraron un comportamiento dispar: las importaciones procedentes de Australia fueron de 326.400 toneladas métricas, un descenso intermensual de aproximadamente el 5,4%, manteniéndose como el mayor país de origen con una cuota de aproximadamente el 36%; las importaciones procedentes de Sudáfrica fueron de 222.900 toneladas métricas, un aumento intermensual de aproximadamente el 104,5%, lo que lo convierte en el segundo mayor país de origen; las importaciones procedentes de Nigeria fueron de 135.500 toneladas métricas, un aumento intermensual de aproximadamente el 29,4%; las importaciones procedentes de Zimbabue fueron de 74.600 toneladas métricas, un aumento intermensual de aproximadamente el 245%, con llegadas a puerto en gran medida en línea con las expectativas debido a los efectos del transporte. Las importaciones procedentes de Malí fueron de 64.700 toneladas métricas, un aumento intermensual de aproximadamente el 68,9%; las importaciones procedentes de Brasil fueron de 62.000 toneladas métricas, un descenso intermensual de aproximadamente el 46,6%, ya que el ritmo de llegadas concentradas de finos de mineral de baja ley del período anterior se desaceleró. Además, las importaciones procedentes de Canadá fueron de aproximadamente 16.700 toneladas métricas, con llegadas esporádicas desde los Emiratos Árabes Unidos, Mozambique, Ruanda y otros lugares en volúmenes relativamente pequeños.
En general, aunque las importaciones de espodumeno de agosto en contenido físico alcanzaron un nuevo máximo, el incremento real de la oferta de productos químicos de litio que podía convertirse a partir del mineral importado fue relativamente moderado debido a la elevada proporción de mineral bruto de baja ley.
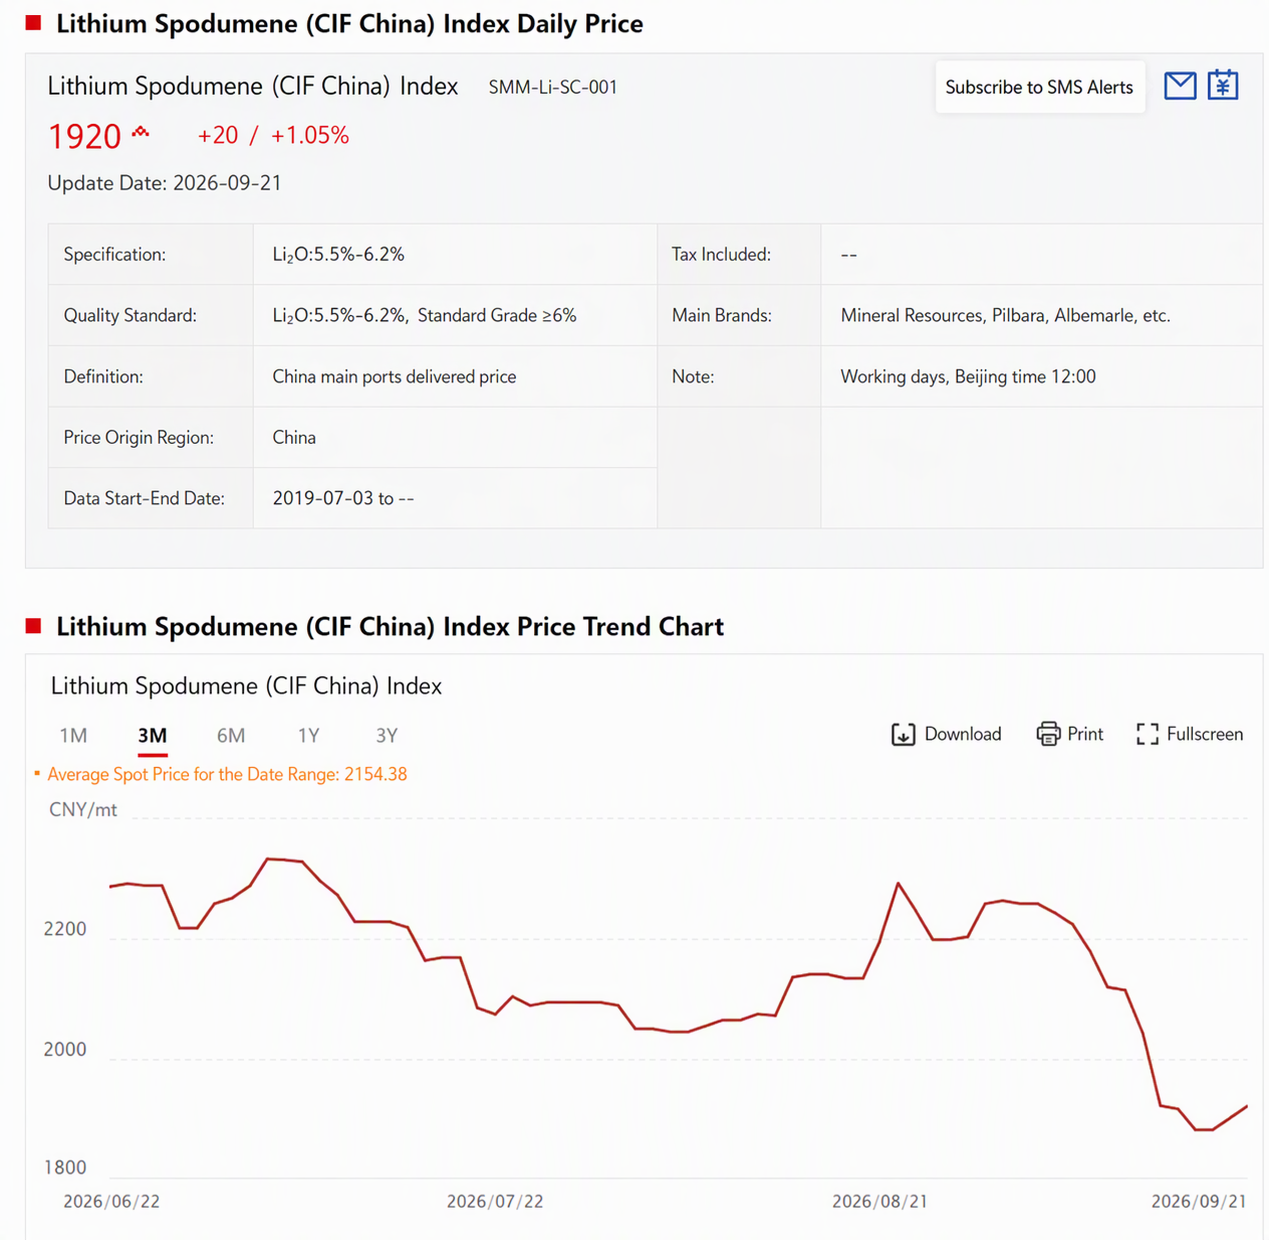
En cuanto a los precios del concentrado de espodumeno (CIF China), según los datos de precios al contado de SMM, los precios al contado del concentrado de espodumeno (CIF China) de agosto mostraron una tendencia de subida inicial seguida de un retroceso, alcanzando un máximo de 2.295 dólares por tonelada métrica durante el mes antes de un ligero retroceso. Al 31 de agosto, el precio spot promedio del concentrado de espodumeno (CIF China) se situó en 2.260 USD/t, un aumento de 210 USD/t desde los 2.050 USD/t a principios de mes, lo que representa un incremento del 10,24 %. El precio spot promedio en agosto fue de 1.417,55 USD/t, una caída de 59,28 USD/t desde los 1.476,83 USD/t de julio, un descenso del 4,01 %.
Según SMM, en agosto, el beneficio teórico spot del concentrado de espodumeno adquirido externamente permaneció en territorio de pérdidas durante todo el mes, manteniéndose en un rango de inversión de efectivo. Aunque hubo periodos de reducción, la pérdida general siguió siendo relativamente profunda. Los precios del mineral se mantuvieron relativamente firmes mientras que los precios de los productos químicos de litio estuvieron bajo presión, lo que provocó que el diferencial de precios en el segmento de procesamiento se comprimiera continuamente. En agosto, el beneficio teórico spot del concentrado de lepidolita adquirido externamente mostró una tendencia de reducción gradual. A principios de mes, todavía existía un margen de beneficio marginal relativamente amplio, pero a mediados y finales de mes, afectado por el debilitamiento de los precios de los productos químicos de litio, los beneficios se comprimieron significativamente. A finales de mes, se alcanzó prácticamente el punto de equilibrio, y la economía spot para las empresas no integradas que adquieren concentrado de lepidolita externamente ya se encontraba en un estado crítico.
Al entrar en septiembre, los precios spot del concentrado de espodumeno (CIF China) descendieron de forma continua, y solo repuntaron algo en los últimos días de negociación. Hasta el 21 de septiembre, los precios spot del concentrado de espodumeno (CIF China) se situaron en 1.920 USD/t, un descenso notable respecto a agosto.
Según el conocimiento reciente de SMM, el mercado de mineral de litio mantuvo en general una tendencia fluctuante esta semana, con los precios del mineral todavía relativamente más fuertes que los del carbonato de litio. Actualmente, no hay una presión vendedora spot evidente en el lado del mineral. Las minas principales australianas tienen una proporción relativamente alta de contratos a largo plazo y fijación de precios por fórmula, y la disposición a mantener los precios firmes sigue siendo fuerte. Algunos operadores también carecen de motivación para recortar precios de forma proactiva y vender tras el retroceso de los precios. Mientras tanto, las fluctuaciones de los precios de los productos químicos de litio continúan comprimiendo los beneficios de fundición del mineral adquirido externamente, y las plantas de productos químicos de litio siguen comprando principalmente para satisfacer las necesidades de producción mediante reposición esencial, con una aceptación limitada de mineral de alto precio. El juego de beneficios entre el mineral y los productos químicos de litio sigue siendo el núcleo de los movimientos de precios a corto plazo. Por el lado de la oferta, la producción y los envíos de los proyectos en el extranjero se encuentran en general en un proceso de recuperación, y el crecimiento de los recursos africanos también está entrando gradualmente en el mercado chino, pero la puesta en marcha de los proyectos, el transporte y los calendarios de envío siguen provocando fluctuaciones en el ritmo real de llegada. A nivel nacional, las expectativas de una recuperación de la oferta de lepidolita en Jiangxi se están fortaleciendo, pero la liberación de nueva producción aún requiere tiempo. En general, la oferta de mineral de litio a corto plazo está mejorando marginalmente, pero aún no se ha vuelto claramente abundante. Se espera que los precios del mineral continúen consolidándose en línea con el carbonato de litio. De cara al futuro, si los precios de los productos químicos de litio siguen debilitándose mientras los precios del mineral mantienen su resistencia, los márgenes de las fundiciones se comprimirán aún más, y la resistencia de las plantas de productos químicos de litio al mineral de alto precio podría fortalecerse, con una presión creciente para que los precios del mineral converjan de nuevo hacia el lado de los productos químicos de litio.
Carbonato de litio
Según los datos aduaneros , China importó 30.391 toneladas de carbonato de litio en agosto, un 14% más intermensual y un 39% más interanual. De ellas, las importaciones procedentes de Chile fueron 19.950 toneladas, lo que representa el 66% de las importaciones totales; las importaciones procedentes de Argentina fueron 8.719 toneladas, lo que representa el 29% de las importaciones totales; y las importaciones procedentes de Indonesia fueron 1.040 toneladas, lo que representa el 3% de las importaciones totales. Las importaciones acumuladas de carbonato de litio de China entre enero y agosto alcanzaron 236.000 toneladas, un 54% más interanual.
Las exportaciones de carbonato de litio de China en agosto fueron 260 toneladas, un 23% más intermensual pero un 30% menos interanual. Las exportaciones acumuladas de carbonato de litio de China entre enero y agosto fueron 2.820 toneladas, un 12% menos interanual.
Las importaciones de sulfato de litio de China en agosto fueron 8.785 toneladas, un 46% menos intermensual y un 9% menos interanual. Las importaciones acumuladas de sulfato de litio de China entre enero y agosto fueron 109.600 toneladas, un 72% más interanual. De ellas, las importaciones procedentes de Chile fueron 8.344 toneladas y las importaciones procedentes de Zimbabue fueron 441 toneladas.
En cuanto a los precios del carbonato de litio, según las cotizaciones al contado de SMM, las cotizaciones al contado del carbonato de litio de grado batería en agosto subieron ligeramente, con el máximo mensual alcanzando los 160.500 yuanes por tonelada. Al 31 de agosto, el precio medio al contado del carbonato de litio de grado batería era de 158.500 yuanes por tonelada, 18.500 yuanes por tonelada más que los 140.000 yuanes por tonelada de principios de mes, un aumento del 13,21%.
En general, SMM considera que en agosto los precios spot del carbonato de litio en China se consolidaron con un punto medio ligeramente a la baja, y el precio promedio mensual cayó un 2 % intermensual. Desde una perspectiva fundamental, las disrupciones en la oferta continuaron acumulándose, con mantenimientos en varias plantas químicas de litio que abarcaron todo el mes. Por el lado de la demanda, los programas de producción downstream se mantuvieron altos y, al acercarse el fin de mes, se realizó un aprovisionamiento activo para la producción de septiembre. El desajuste escalonado entre oferta y demanda siguió sin resolverse. Las plantas químicas de litio upstream, afectadas por los mantenimientos, se centraron en el suministro por contratos a largo plazo, con capacidad limitada para envíos de pedidos spot, y persistió la actitud de mantener los precios firmes y retener ventas. El downstream mostró divergencia: el interés por comprar en caídas fue fuerte por debajo de 150.000 yuanes/tm, pero después de que los precios subieran por encima de 160.000 yuanes/tm, la disposición a perseguir alzas fue insuficiente, predominando las compras justo a tiempo.
Al entrar en septiembre, las cotizaciones spot de carbonato de litio cayeron de forma continua, y el mínimo mensual bajó brevemente a 132.200 yuanes/tm. Los precios repuntaron ligeramente en las últimas jornadas. Al 22 de septiembre, las cotizaciones spot de carbonato de litio grado batería subieron a 130.300-138.600 yuanes/tm, con un precio promedio de 134.450 yuanes/tm.
Hidróxido de litio
Según datos de la Aduana de China, las importaciones chinas de hidróxido de litio en agosto de 2026 fueron de 5.115,17 tm, un 38,5 % menos intermensual frente a las 8.322,16 tm de julio. Las exportaciones fueron de 4.789,36 tm, un 25,4 % menos intermensual frente a las 6.419,51 tm de julio. El hidróxido de litio siguió siendo importador neto en el mes, con importaciones netas de unas 325,81 tm, muy por debajo de las 1.902,65 tm de julio.
En cuanto a las importaciones, Indonesia siguió siendo la principal fuente en agosto, con 2.592,19 tm importadas desde ese país, lo que representó el 50,7 % del total de importaciones, pero un 41,7 % menos intermensual frente a las 4.444,37 tm de julio. El efecto de las llegadas concentradas de cargamentos previamente acumulados claramente se desvaneció. Las importaciones desde Corea del Sur fueron de 1.058,42 tm, equivalentes al 20,7 %; las importaciones desde Australia fueron de 524,43 tm; las importaciones desde los recintos nacionales de supervisión aduanera de China fueron de 514,12 tm; y las importaciones desde Alemania fueron de 420,00 tm, un 42,4 % más intermensual, una de las pocas fuentes que registró un aumento intermensual en el mes.
En el lado de las exportaciones, las exportaciones de hidróxido de litio de China en agosto siguieron destinándose principalmente a Corea del Sur y Japón. Las exportaciones a Corea del Sur totalizaron 3.142,11 tm, lo que representa el 65,6% de las exportaciones totales, un 34,3% menos intermensual; las exportaciones a Japón totalizaron 1.087,45 tm, lo que representa el 22,7%, un 16,6% menos intermensual; las exportaciones a Polonia totalizaron 360,04 tm, convirtiéndose en un nuevo destino de exportación importante del mes. Otros destinos de exportación incluyeron India con 59 tm, Singapur con 40 tm, Turquía con 23 tm y Países Bajos con 20 tm, todos de volumen relativamente pequeño.
Materiales para baterías
LiPF6
Según datos de Aduanas de China, en agosto de 2026, las exportaciones acumuladas de LiPF6 de China totalizaron aproximadamente 1.130,8 tm, un 14,6% menos intermensual, mientras que las importaciones acumuladas de LiPF6 totalizaron aproximadamente 24 tm.
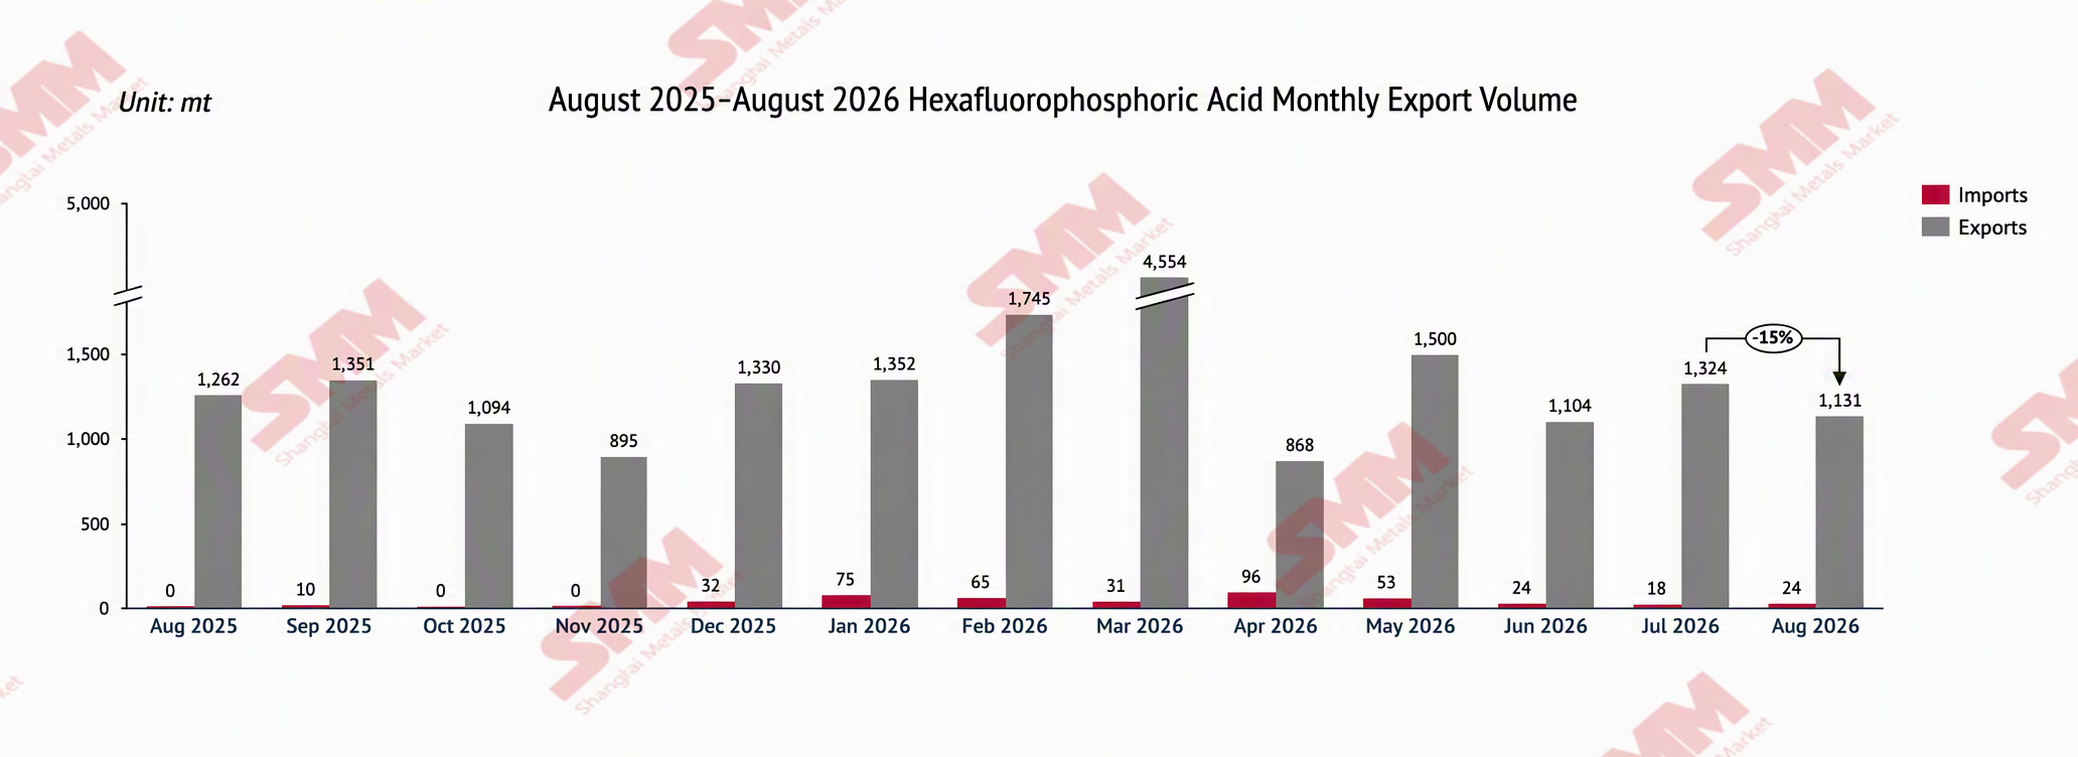
En el lado de las exportaciones, las exportaciones de LiPF6 de China en agosto de 2026 totalizaron aproximadamente 1.130,8 tm, un 14,6% menos intermensual respecto a julio y un 10,4% menos interanual. En concreto, las exportaciones de LiPF6 de este mes se destinaron principalmente a Corea del Sur, Polonia, Estados Unidos y Japón, entre otros. Las exportaciones a Estados Unidos fueron de 247,526 tm, un 105,53% más intermensual; las exportaciones a Corea del Sur fueron de 287,626 tm, un 32,87% menos intermensual; las exportaciones a Polonia fueron de 185,81 tm, un 39,56% menos intermensual; las exportaciones a Japón fueron de 111,555 tm, un 40,98% menos intermensual.
En general, el volumen de compras de LiPF6 en el extranjero disminuyó ligeramente en agosto.
Grafito en escamas
En agosto de 2026, las importaciones de grafito en escamas de China alcanzaron 9.368 tm, un 62% más intermensual y un 425% más interanual.
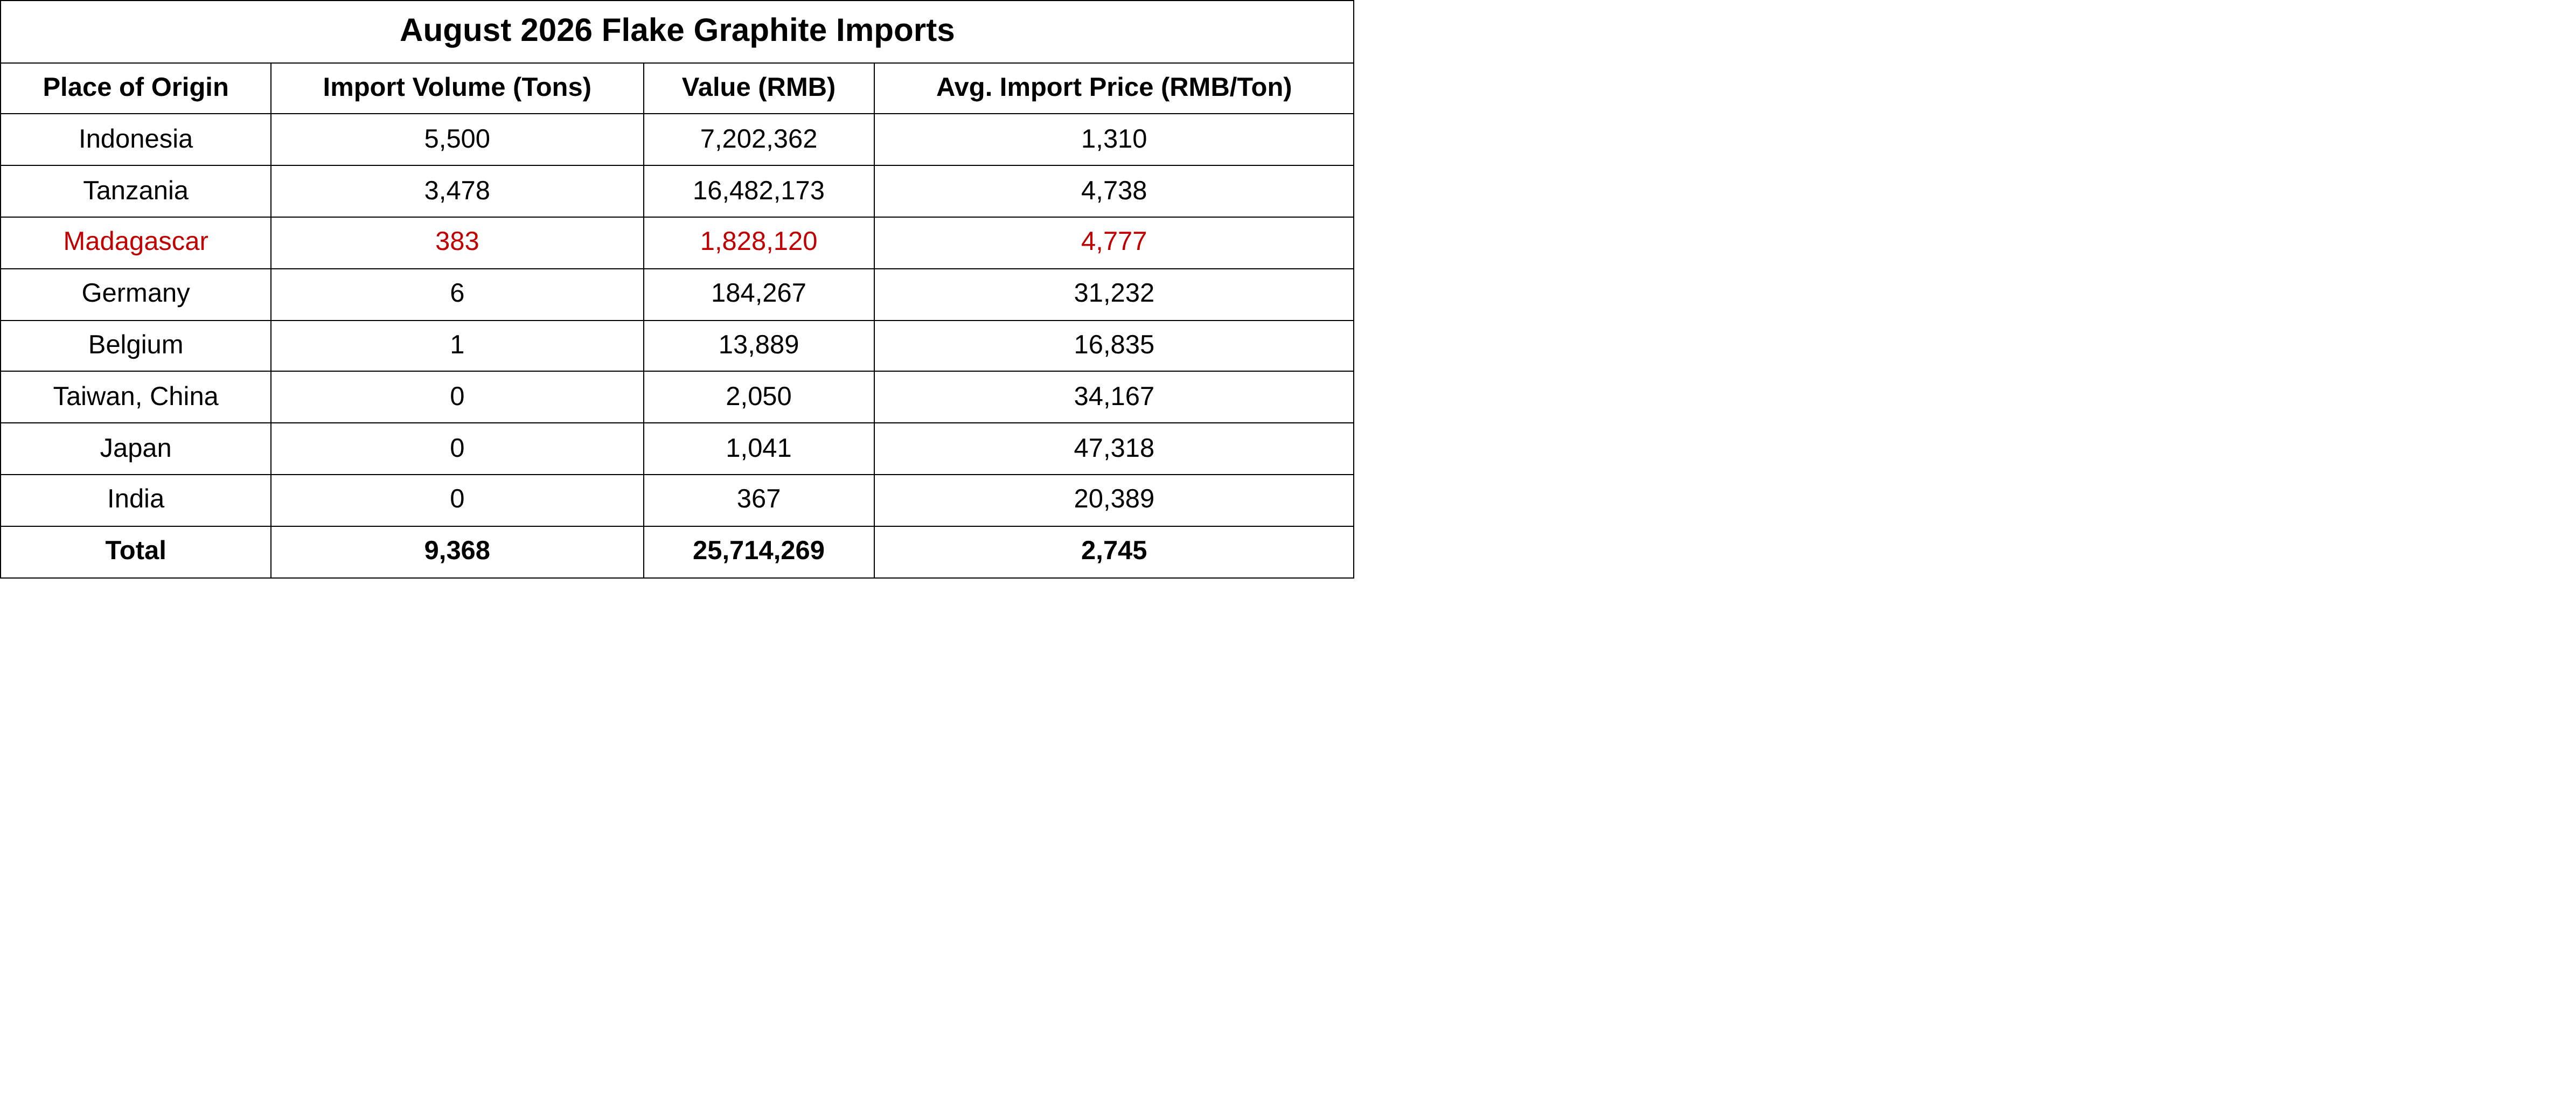
Fuente: Aduanas de China, SMM
En agosto de 2026, en el lado de las exportaciones, las exportaciones mensuales totalizaron 6.360 tm, un 14% menos intermensual y un 2% menos interanual.
Desde la perspectiva de la estructura de destinos de exportación, los patrones del mercado divergieron significativamente: en el lado del crecimiento, Corea del Sur aumentó en 523.000 tm intermensual (de 1,033 millones de tm a 1,556 millones de tm, +51%), saltando a convertirse en el mayor mercado de exportación; Japón creció un 85%; España se disparó un 540% pero desde una base baja; Irán creció un 87%; Vietnam aumentó en 37.000 tm. En el lado de la caída, Alemania disminuyó en 966.000 tm intermensual (-61%), Estados Unidos cayó un 32% intermensual, Turquía cayó un 74% intermensual y Rusia disminuyó en 48.000 tm.
Grafito artificial
En agosto de 2026, las importaciones chinas de grafito artificial totalizaron 637 toneladas, un 18,3 % menos intermensual y un 7,2 % menos interanual. En cuanto al precio medio de importación, en agosto de 2026, el precio medio de importación de grafito artificial en China fue de 80.201 yuanes por tonelada, un 22,0 % más intermensual y un 27,8 % más interanual.
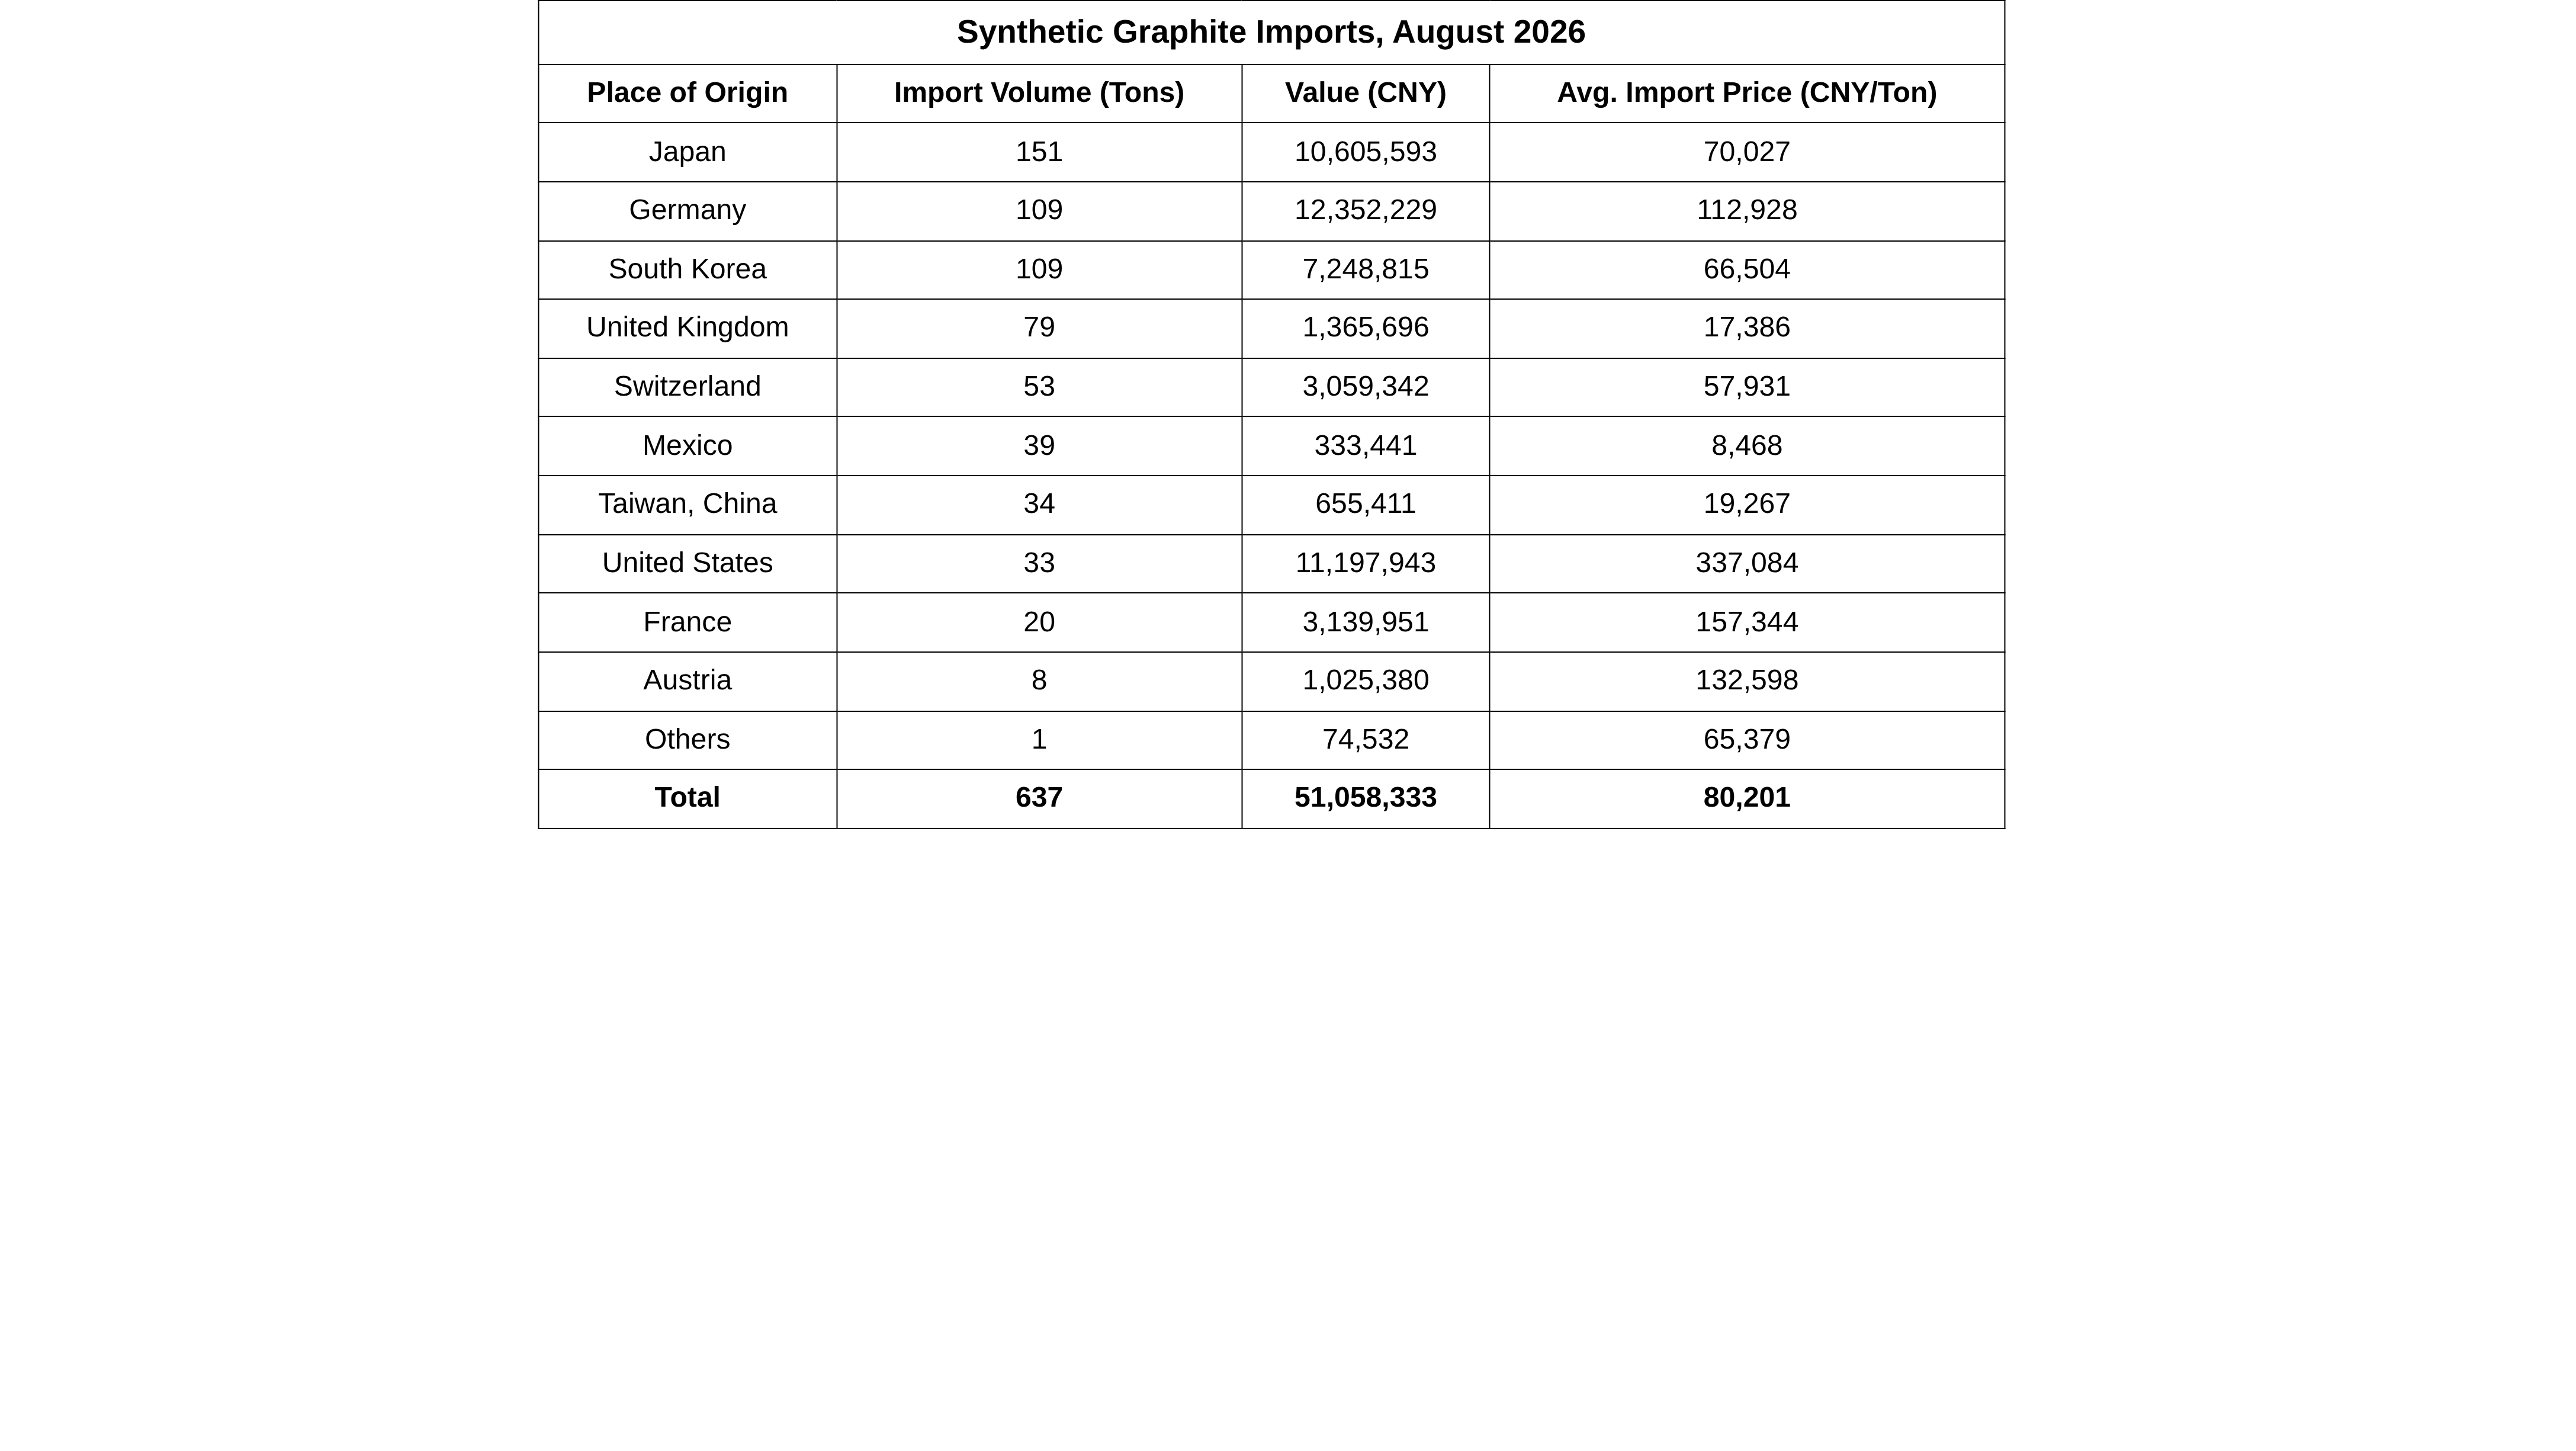
Fuente de datos: Aduanas de China, SMM
En agosto de 2026, las exportaciones chinas de grafito artificial fueron de 57.867 toneladas, un 17,9 % más intermensual y un 3,1 % más interanual. En cuanto al precio medio de exportación, en agosto de 2026, el precio medio de exportación de grafito artificial de China fue de 8.224 yuanes por tonelada, un 10,9 % menos intermensual y un 4,0 % menos interanual.
Por el lado de las exportaciones, Europa fue el mayor motor de crecimiento, con los Países Bajos duplicando intermensualmente (4.839 t → 10.060 t, +108 % intermensual), lo que lo convirtió en el mayor contribuyente individual al aumento mensual; el Reino Unido subió un 150 % intermensual, España un 113 % intermensual y Bélgica un 203 % intermensual, con avances generalizados; en Asia, el sur de Asia lideró las ganancias, con India (7.141 t → 11.117 t, +56 % intermensual), Bangladés +409 % intermensual y Pakistán +32 % intermensual, mientras que Turquía cayó un 50 % intermensual y se convirtió en el mayor lastre de Asia; Asia oriental: Japón +51 % intermensual, Corea del Sur +7 % intermensual, Tailandia +12 % intermensual e Indonesia −36 % intermensual; África registró avances intensivos desde cero, incluidos Angola (0 → 160 t), Zimbabue (0 → 26 t), Nigeria (0 → 18 t), Etiopía (0 → 2 t) y Tanzania (0 → 48 t); en América del Norte, Estados Unidos fue el principal mercado en declive de la región (2.805 t → 589 t, −79 % intermensual); Canadá (0,002 t → 260 t, +1.157 % intermensual) y México se mantuvo prácticamente estable.
Mineral de fosfato
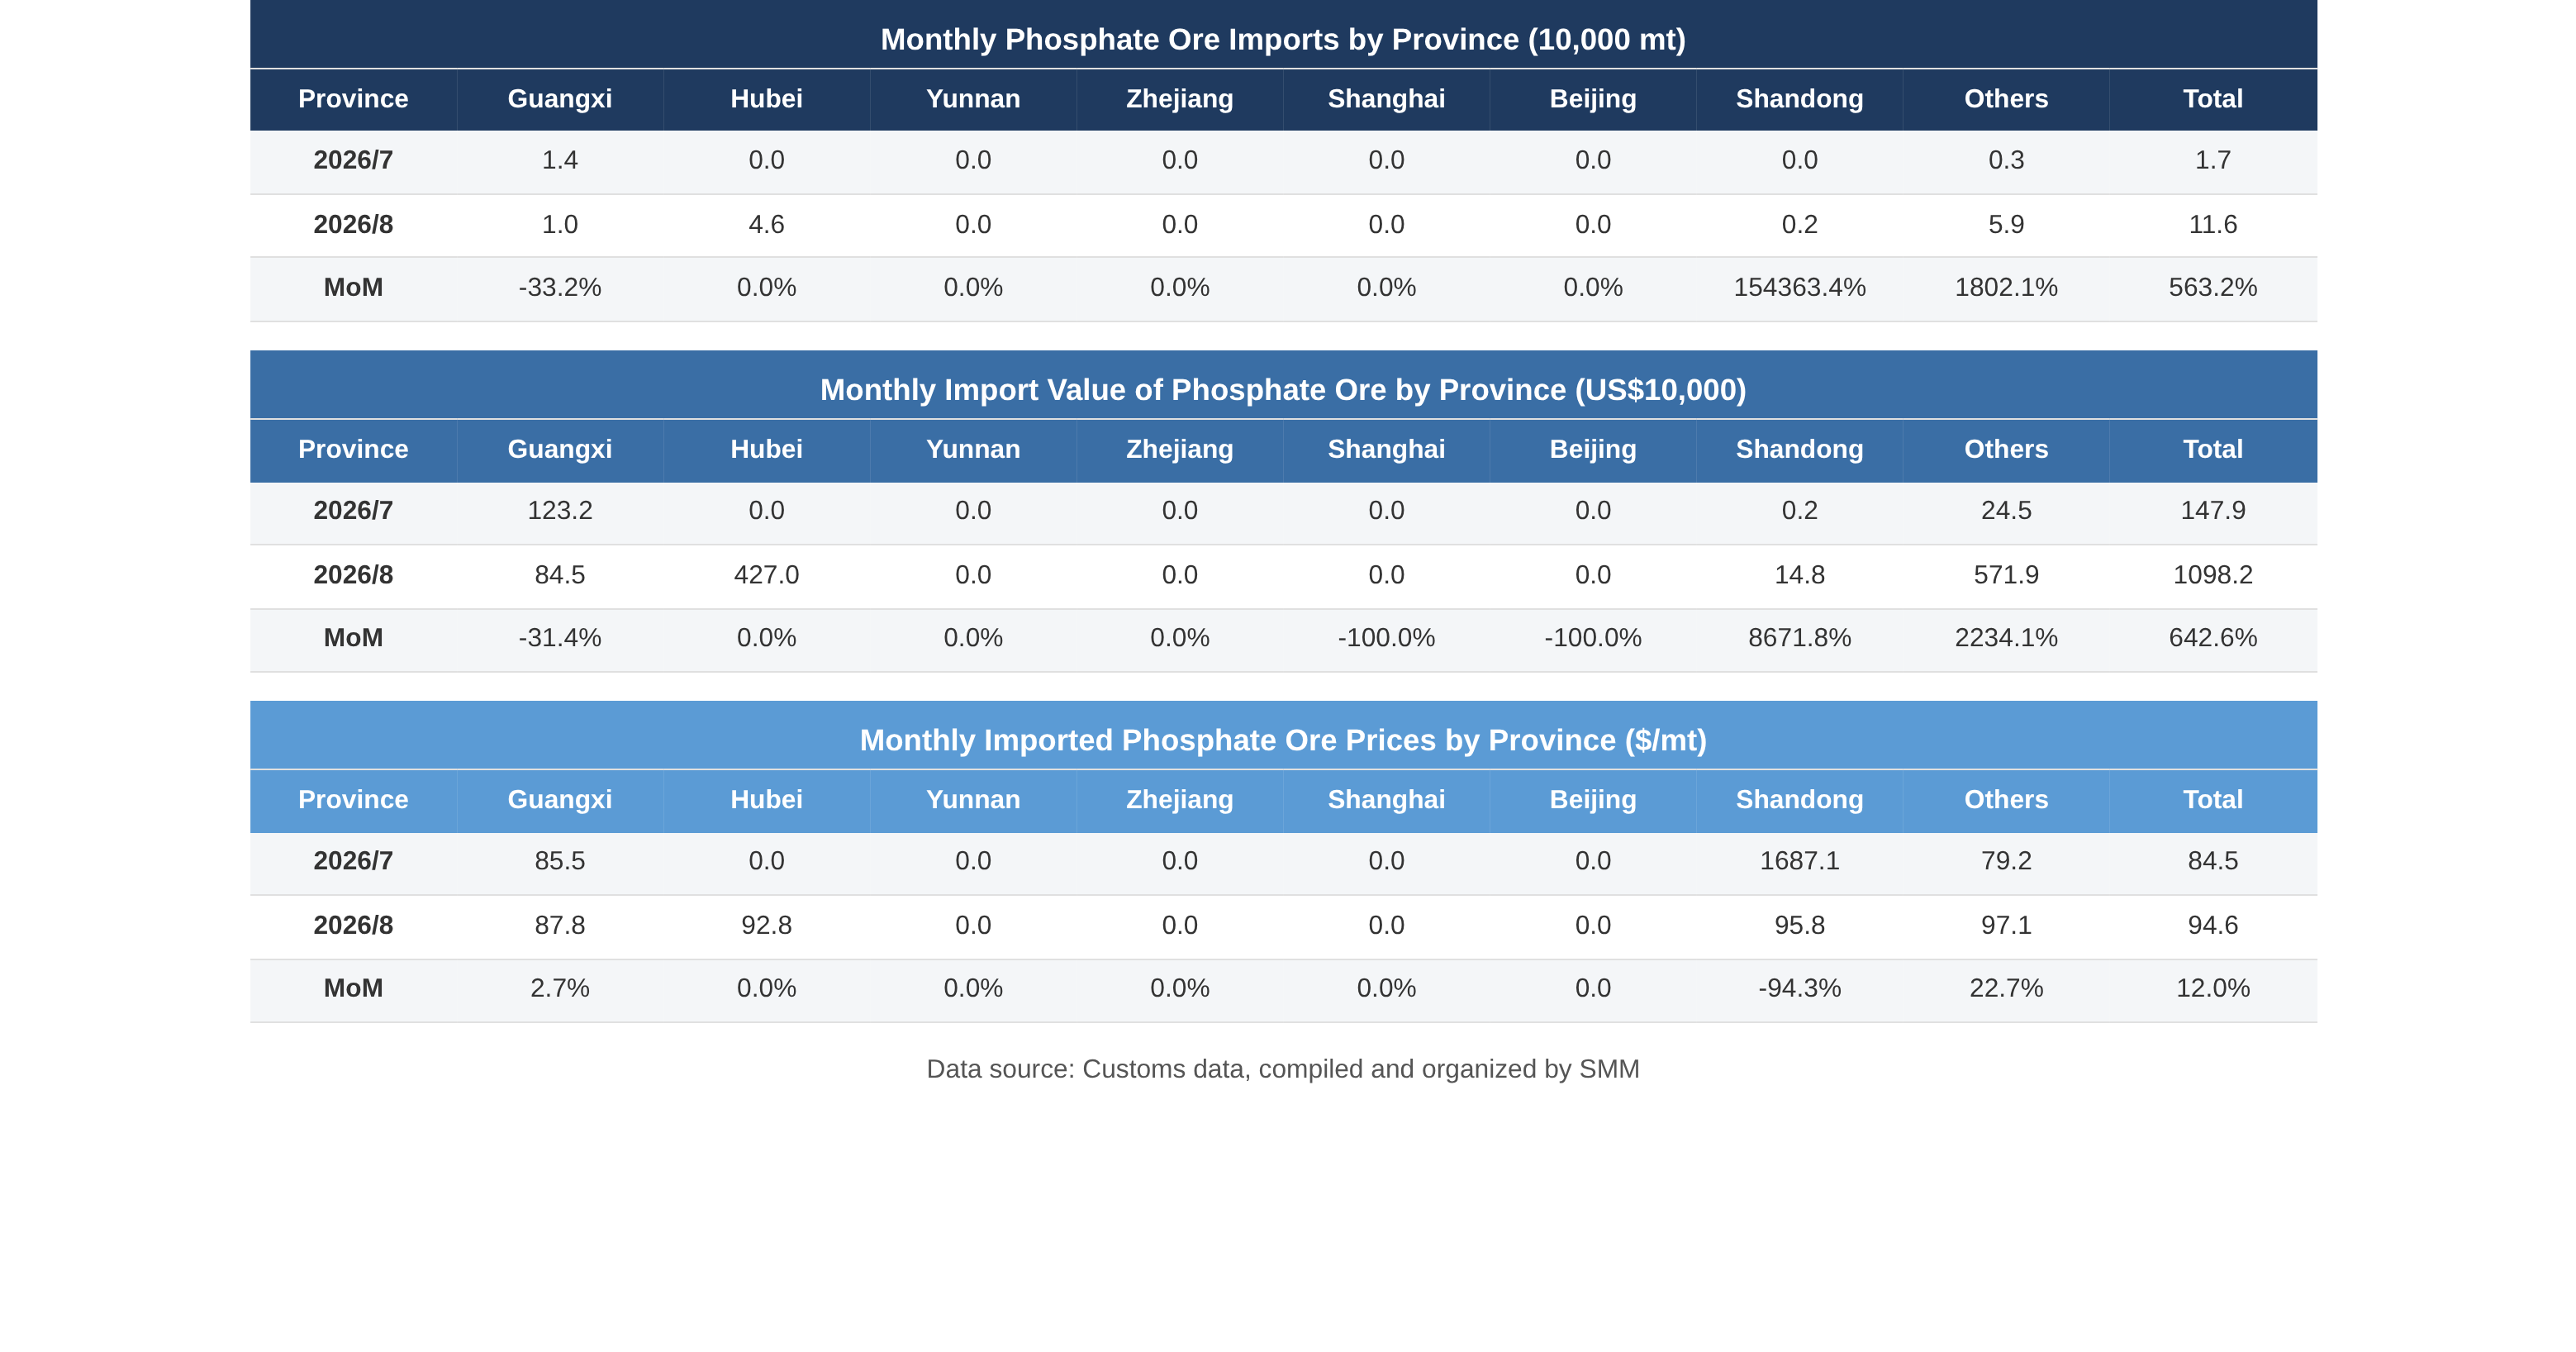
En agosto de 2026, las importaciones chinas de mineral de fosfato se dispararon intermensualmente y el centro de precios se desplazó al alza. Las importaciones mensuales totalizaron 116.000 toneladas, un 563,2 % más intermensual, reparando en gran medida la base extremadamente baja causada por la prohibición de exportación de julio; el precio medio de importación repuntó a 94,6 dólares por tonelada, un 12,0 % más intermensual; Egipto y Jordania representaron juntos hasta el 98,3 %, intensificando aún más la concentración de fuentes; mientras tanto, por el lado de las exportaciones, tras transacciones nulas consecutivas, en agosto se produjo de repente un aumento hasta 61.000 toneladas, lo que marcó un precalentamiento del mercado antes del fin de la ventana de prohibición de exportación de fertilizantes fosfatados.
......
En agosto, las importaciones de mineral de fosfato fueron de 116.000 t, un 563,2 % intermensual más; las exportaciones saltaron de cero a 61.000 t y el precio medio repuntó hasta 94,6 USD/t. Los datos fueron impresionantes, pero se debieron principalmente a la reparación de la base extremadamente baja tras la prohibición de exportación de julio, así como al acopio anticipado antes de la reanudación de las exportaciones de fertilizantes fosfatados en septiembre. El acopio de fertilizantes de otoño avanza gradualmente, con compras justo a tiempo que brindan soporte, pero las fuentes de importación siguen muy concentradas en Egipto y Jordania, y los volúmenes absolutos aún se mantienen en niveles bajos. Si la temporada alta realmente ha llegado dependerá de que los pedidos de exportación de septiembre y las tasas de operación de los productores intermedios sigan repuntando. Se espera un repunte a corto plazo, pero una temporada alta impulsada por una tendencia aún necesita confirmación.
Azufre y ácido sulfúrico
En agosto de 2026, las importaciones mensuales de azufre de China totalizaron 272.323,414 t en contenido físico, un 29,34 % menos intermensual y un 65,03 % menos interanual; las principales fuentes de importación incluyeron los EAU, Corea del Sur, Canadá, Japón, Kazajistán, Vietnam, Singapur y Filipinas;
las exportaciones mensuales de azufre de China totalizaron 48 t en contenido físico, un 96,34 % menos intermensual y un 26,32 % más interanual; los principales destinos de exportación fueron Indonesia y Corea del Sur;
las importaciones mensuales de ácido sulfúrico de China totalizaron 9.938,436 t en contenido físico, un 831,85 % más intermensual y un 1.051,37 % más interanual; las principales fuentes de importación incluyeron Corea del Sur, Taiwán, China, Alemania y EE. UU.;
las exportaciones mensuales de ácido sulfúrico de China totalizaron 2.474,46 t en contenido físico, un 153,47 % más intermensual y un 99,43 % menos interanual; los principales destinos de exportación incluyeron Angola, Ghana, Camboya, Hong Kong, China, Vietnam, Singapur, Malasia y Tanzania.
Datos de exportación de ácido sulfúrico de China
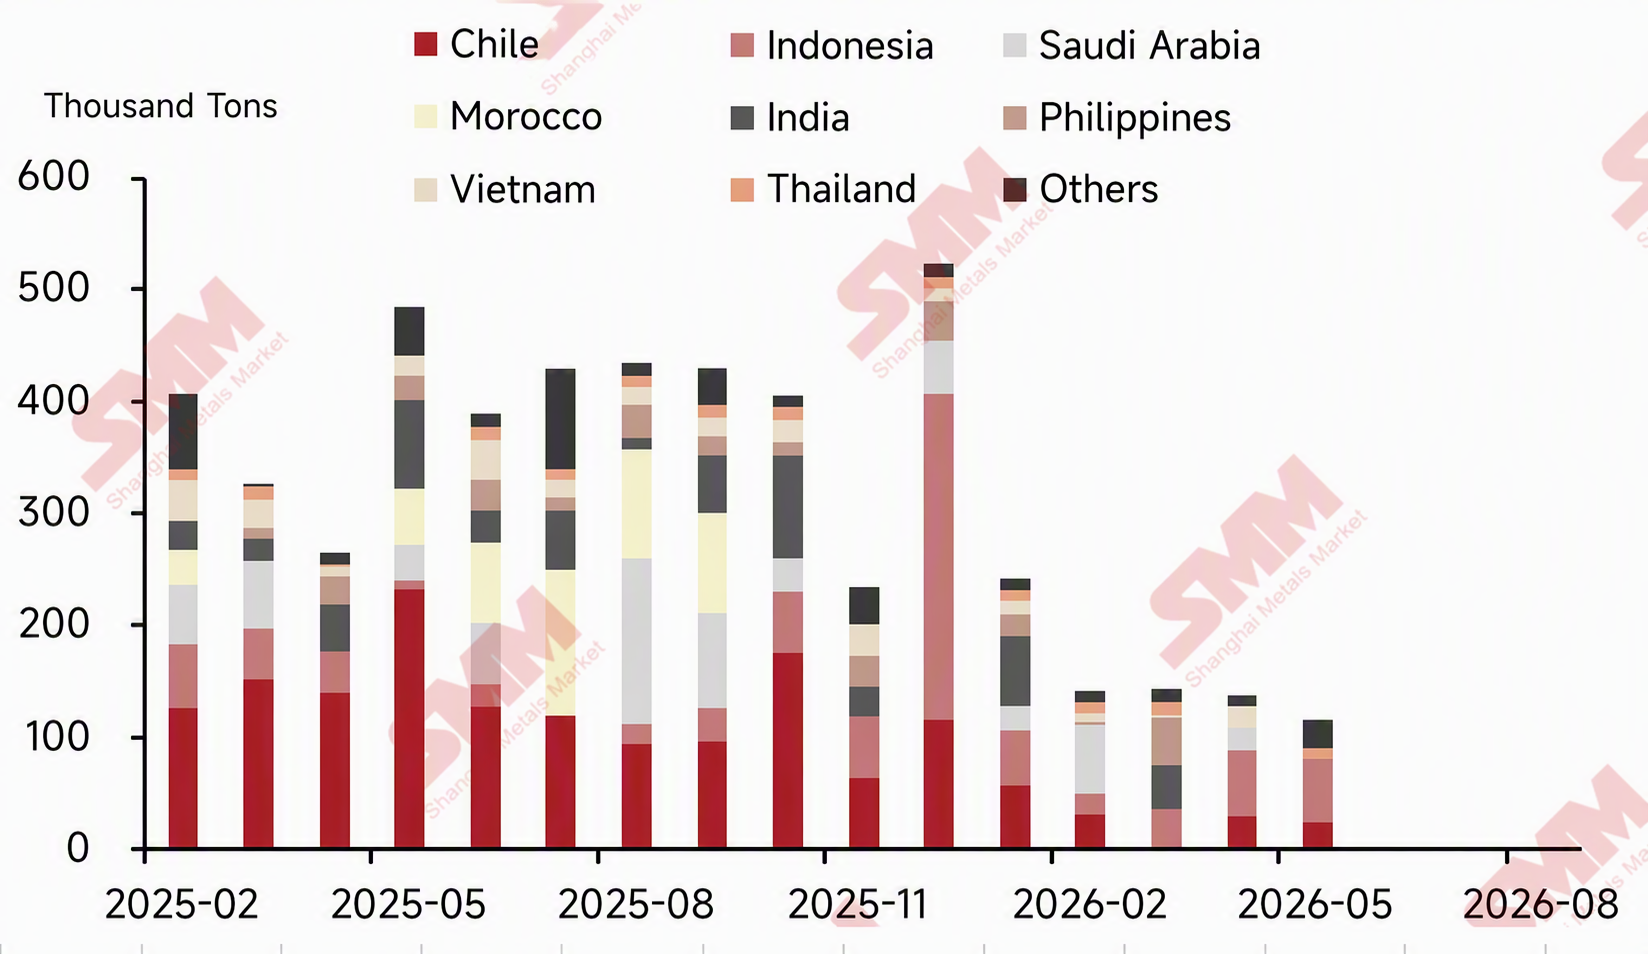
Datos de importación de azufre de China
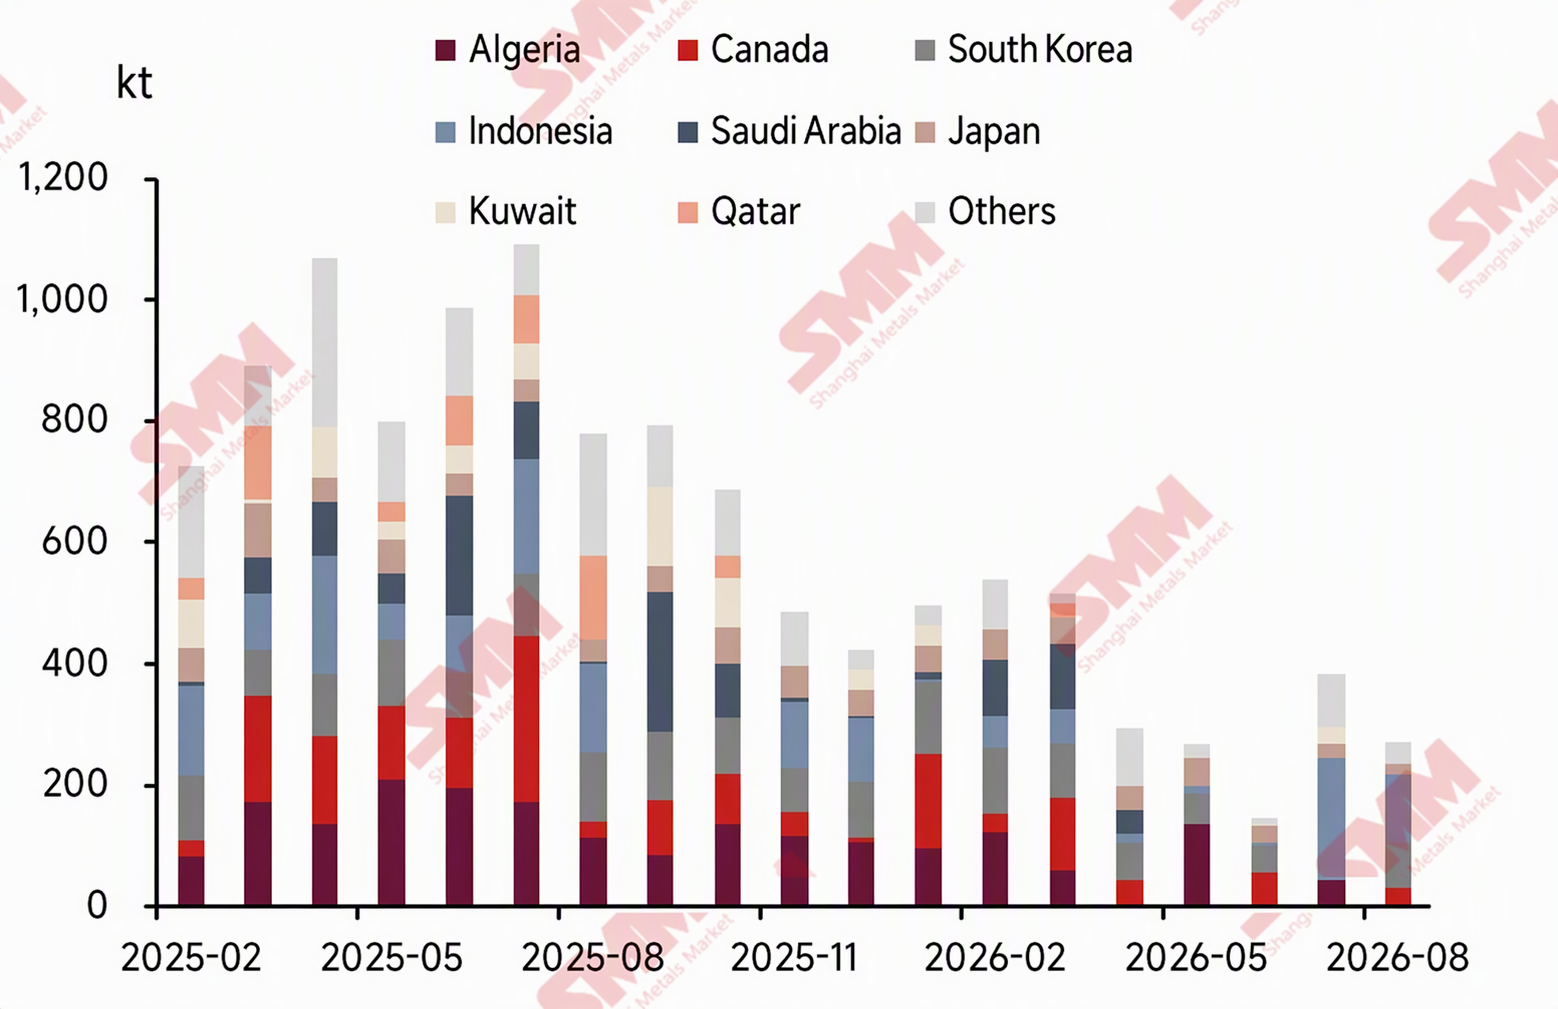
Cobalto
Productos intermedios de hidrometalurgia de cobalto
Importaciones: los tifones perturbaron las llegadas a puerto; los volúmenes de carga en depósito se redujeron notablemente
Este mes, aproximadamente 3.682 t en contenido físico de productos intermedios importados por China desde la RDC ingresaron a las provincias de Zhejiang y Guangdong mediante comercio de reexportación por zona de control aduanero especial, lo que representó el 46,8 % de las importaciones totales de China; el comercio ordinario representó aproximadamente 3.913 t en contenido físico, es decir, el 49,7 %; y el comercio de procesamiento con materiales importados representó aproximadamente 179 t en contenido físico, es decir, el 2,3 %. Además, China importó un total de 101 tm en contenido físico de productos intermedios de Sudáfrica, Vietnam y Zambia a través del comercio ordinario este mes. En cuanto a los cambios estructurales, la caída de las importaciones este mes se reflejó principalmente en la reducción de los volúmenes de carga en depósito aduanero: las importaciones bajo este régimen en agosto cayeron aproximadamente un 63 % desde las 10.046 tm en contenido físico de julio, con una participación que retrocedió del 62,9 % al 46,8 %; mientras tanto, las importaciones por comercio ordinario se mantuvieron prácticamente estables intermensualmente, en torno a las 3.900 tm en contenido físico, lo que indica que las compras justo a tiempo por parte de las fundiciones siguen intactas, pero la disposición a acumular carga en depósito aduanero se ha enfriado claramente.
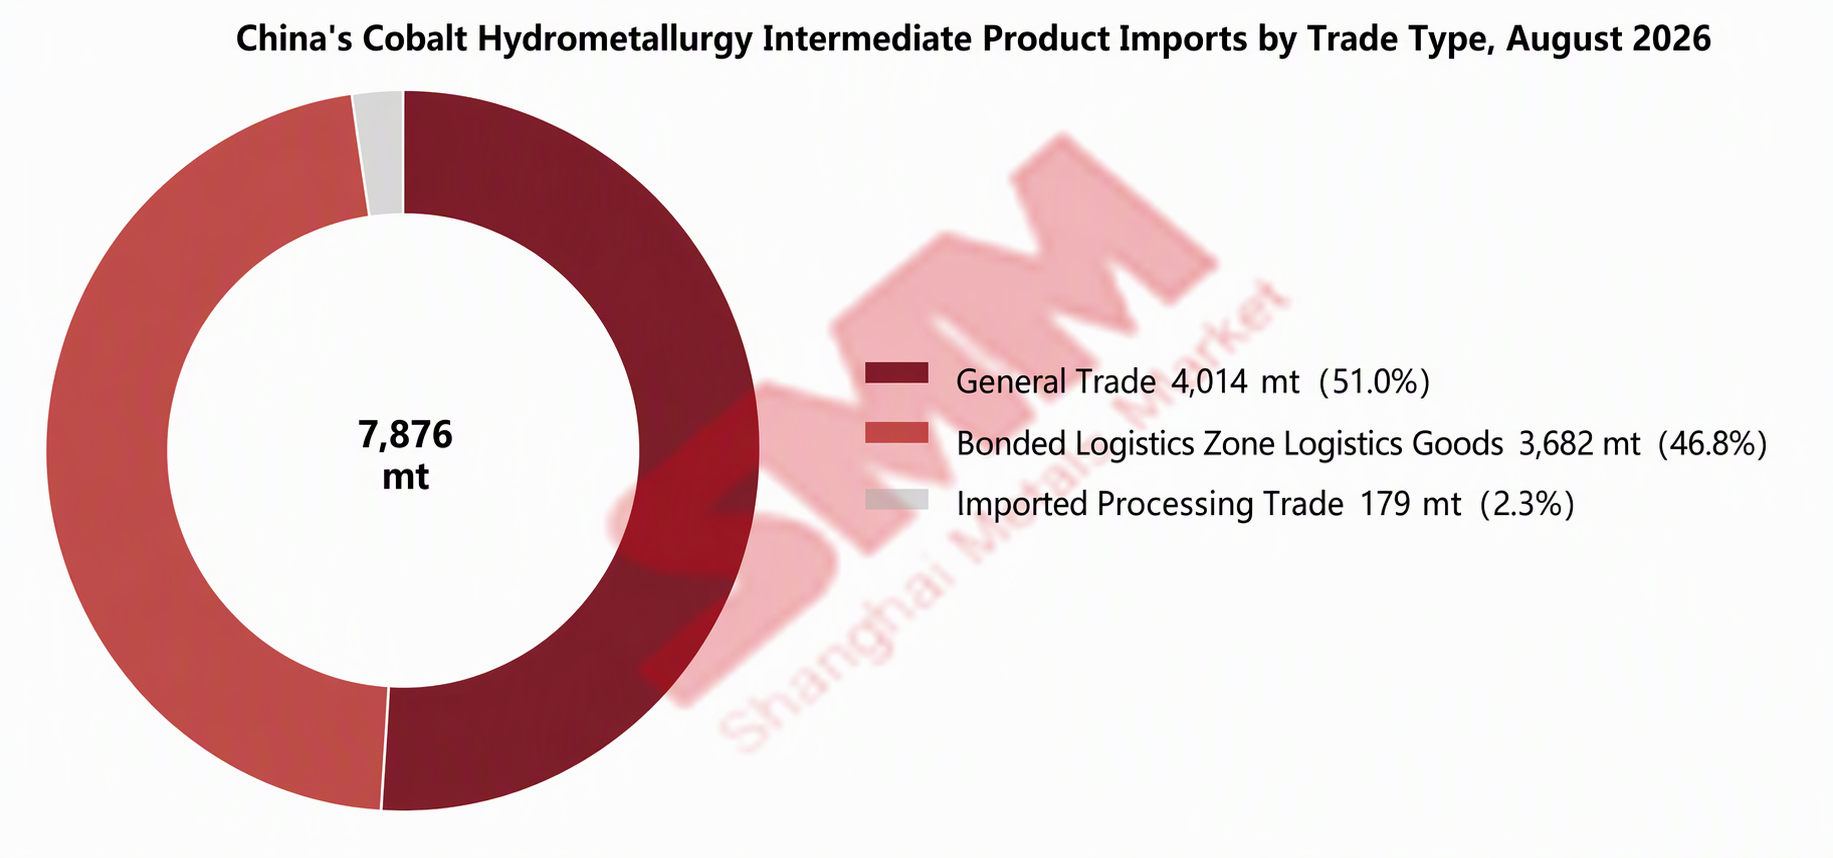
La caída de las importaciones este mes se debió principalmente a dos factores. Primero, los tifones alteraron los calendarios de llegada a puerto. En agosto, el tifón "Baiji" tocó tierra dos veces en Zhejiang, y "Saudel" afectó sucesivamente la costa oriental de China, con múltiples puertos cerrados durante más de una semana, lo que alteró los calendarios de carga y descarga de los buques y retrasó hasta septiembre parte de la carga originalmente programada para llegar en agosto. Segundo, los precios de las sales de cobalto cayeron de forma sostenida en agosto, reduciendo la disposición de las fundiciones a comprar materias primas. Las nuevas licitaciones de los mineros fueron difíciles de concretar, y algunos mineros optaron por almacenar carga en otras regiones fuera de China, a la espera de que la demanda se recupere antes de enviarla. Además, el aumento interanual del 50 % en las importaciones este mes se debió principalmente a una base baja el año pasado: las importaciones de agosto de 2025 fueron de solo 5.241 tm en contenido físico debido a los efectos de la política de exportación de la RDC, y los volúmenes de importación actuales aún no han vuelto a los niveles de un año normal.
.....
Perspectiva del mercado: factores de crecimiento y de limitación en juego; las llegadas reales de septiembre siguen siendo muy inciertas
De cara al futuro, se espera que las importaciones de productos intermedios en septiembre registren cierto crecimiento, pero las llegadas reales seguirán dependiendo del tira y afloja entre oferta y demanda. En el lado del crecimiento, primero, los envíos reales desde la RDC fueron elevados. Según datos de CTCPM de la RDC, las exportaciones de cobalto de la RDC en el primer semestre de 2026 alcanzaron 41.100 tm en contenido metálico, y solo en junio se exportaron unas 11.800 tm en contenido metálico, un 92,9 % más intermensualmente y equivalente al 48,9 % de las exportaciones del segundo trimestre. El transporte marítimo desde Durban a China suele tardar unos dos meses, por lo que los envíos concentrados de junio se reflejarán gradualmente en las llegadas a partir de septiembre. En segundo lugar, los envíos retrasados por los tifones en agosto se concentrarán en septiembre. Por el lado de la oferta, los precios de las sales de cobalto aún no han dejado de caer, la disposición de las fundidoras a comprar materias primas sigue siendo baja y las licitaciones de los mineros continúan sin cerrarse. Si persiste el estancamiento de precios entre compradores y vendedores, algunos mineros podrían optar por almacenar la carga fuera de China y retrasar los envíos. En general, las importaciones chinas de productos intermedios de cobalto podrían repuntar en septiembre, pero la magnitud del repunte sigue siendo incierta.
Cobalto sin forjar
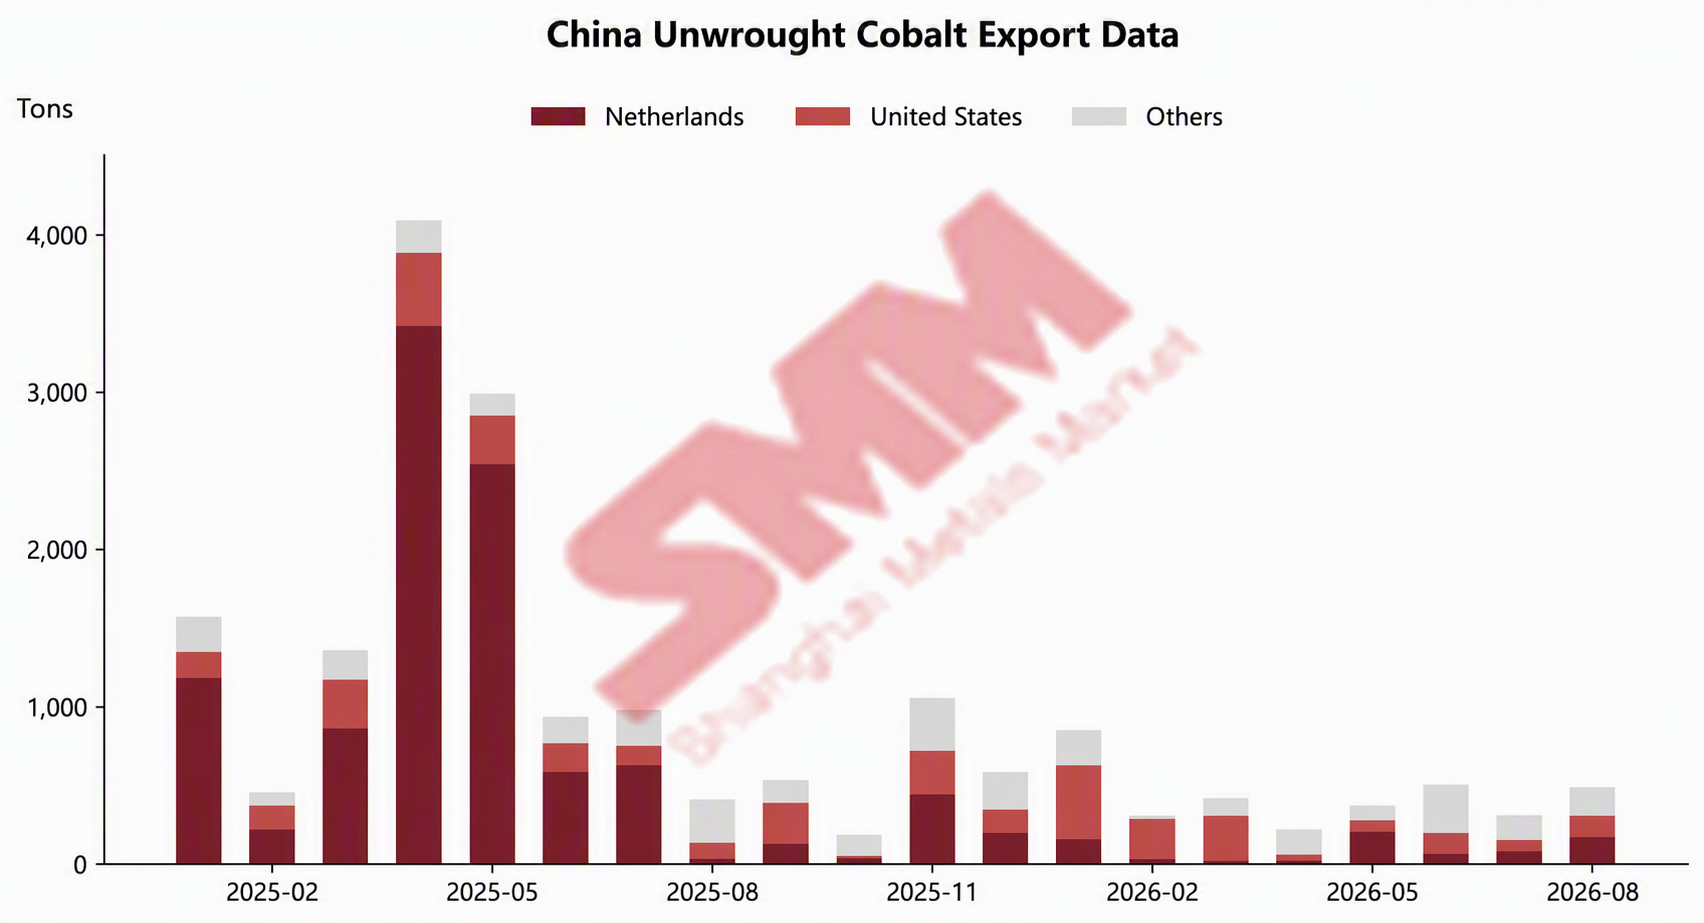
Las importaciones chinas de cobalto sin forjar en agosto de 2026 fueron de aproximadamente 1.011 toneladas, un 4 % menos intermensual y un 134 % más interanual; las exportaciones chinas de cobalto sin forjar en agosto de 2026 fueron de aproximadamente 486 toneladas, un 55 % más intermensual y un 18 % más interanual.
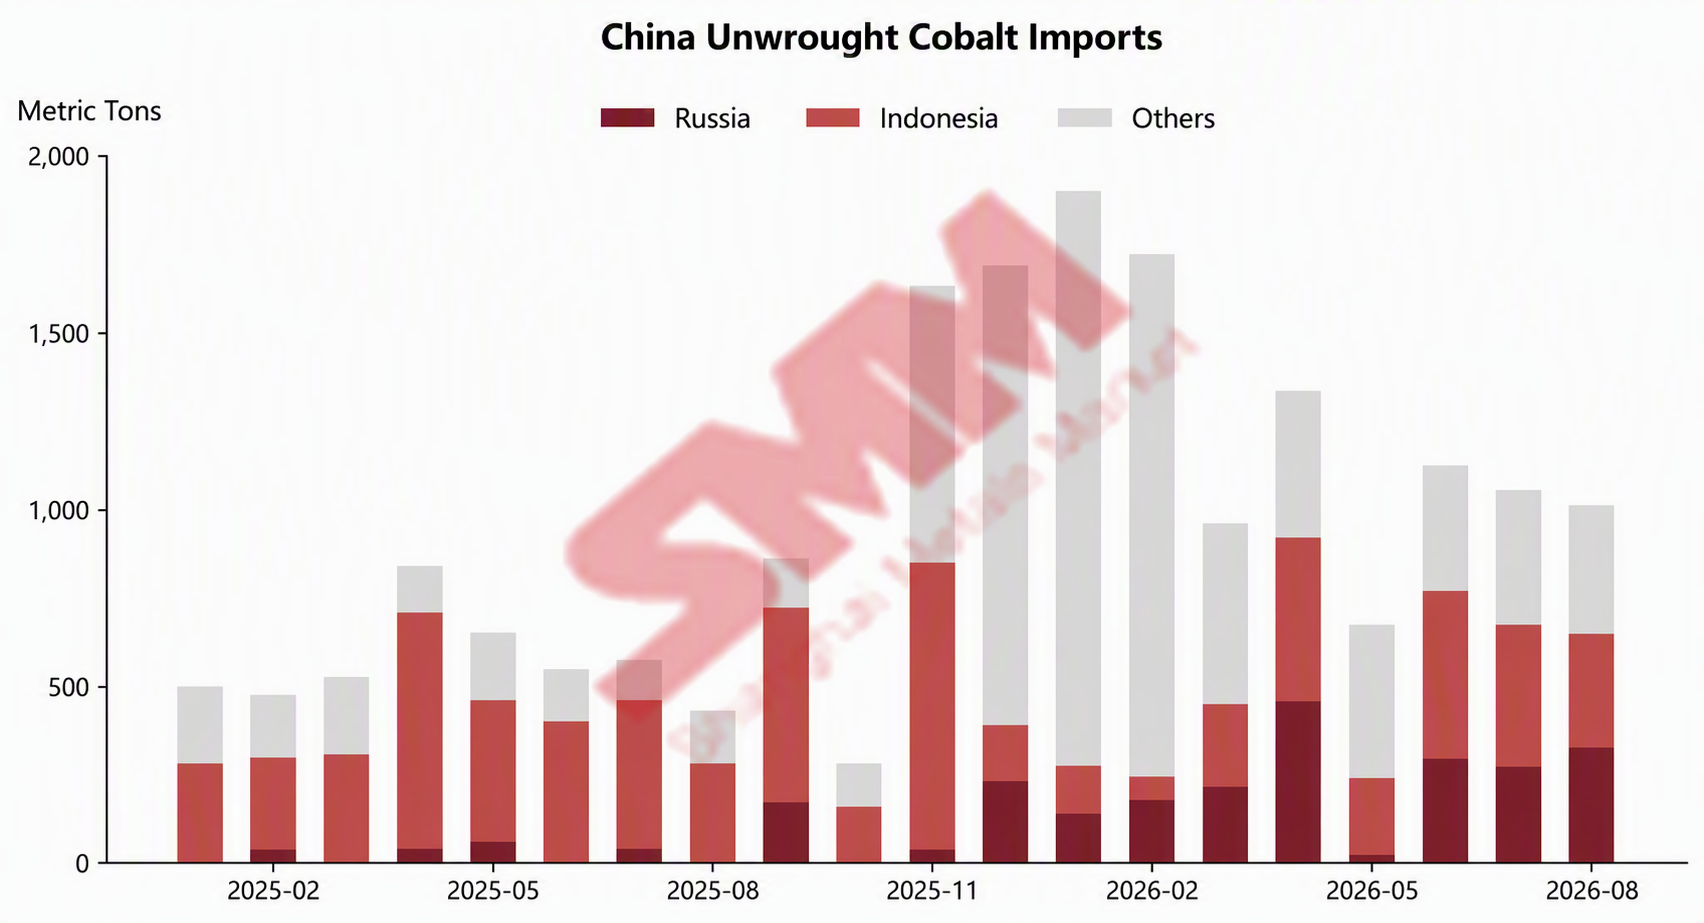
Ventana de importación profundamente cerrada; importaciones de mil toneladas sostenidas por contratos a largo plazo
Las importaciones chinas de cobalto sin forjar en agosto de 2026 fueron de aproximadamente 1.011 toneladas, un 4 % menos intermensual y un 134 % más interanual. Por país, las tres principales fuentes de importaciones de cobalto refinado en agosto fueron Rusia, Indonesia y Madagascar, con volúmenes de importación de 325 toneladas, 321 toneladas y 51 toneladas, respectivamente. Las importaciones desde Rusia aumentaron un 20 % intermensual, y toda la carga indonesia ingresó a través de puertos de Zhejiang bajo logística aduanera.
Por modalidad comercial, las importaciones bajo comercio de reexportación en zonas especiales de control aduanero en agosto fueron de aproximadamente 591 toneladas, lo que representó el 58,4 %, un notable retroceso frente al 75,4 % de julio. Las importaciones de comercio ordinario fueron de aproximadamente 420 toneladas, y su participación aumentó al 41,6 %. El ritmo de entrada al "depósito" aduanero se desaceleró y aumentó la proporción de carga despachada para circulación interna.
En agosto, los precios del cobalto refinado en China continuaron retrocediendo con fuerza. El precio mínimo del cobalto refinado SMM cayó de 338.000 yuanes por tonelada a principios de mes a 300.000 yuanes por tonelada a fin de mes, una caída de aproximadamente el 11 % durante el mes. En el mismo período, el precio mínimo del cobalto refinado en el almacén de Róterdam fuera de China cayó de 25,35 dólares por libra a 24,6 dólares por libra, una caída relativamente limitada. La diferencia de precios entre los mercados chino y extranjero siguió ampliándose, y la pérdida teórica de importación de cobalto refinado se expandió de aproximadamente 98.000 yuanes por tonelada a principios de mes a aproximadamente 130.000 yuanes por tonelada a mediados de mes, dejando la ventana de importación profundamente cerrada. Sin embargo, dado que algunas marcas de cobalto refinado aún debían enviarse a China debido a contratos a largo plazo o requisitos operativos, las importaciones se mantuvieron por encima de 1 kt por segundo mes consecutivo. Las importaciones se duplicaron interanualmente, principalmente porque agosto de 2025 se vio afectado por la prohibición de exportación de la RDC, dejando una base baja de solo 431 tm ese mes.
En cuanto a los precios medios de importación, el precio medio de importación de cobalto sin refinar en China en agosto de 2026 fue de 51.752 $/tm, un 12,72 % menos intermensual. Las importaciones acumuladas entre enero y agosto de 2026 alcanzaron 9.775 tm, un 115 % más interanual.
......
Perspectivas del mercado: las importaciones siguen dependiendo del respaldo de los contratos a largo plazo, y se espera que el impulso exportador continúe
Al entrar en septiembre, los precios del cobalto refinado en China siguieron bajando desde niveles bajos. Hasta el 18 de septiembre, el precio mínimo del cobalto refinado SMM había caído a 275.000 yuanes/tm, mientras que el precio mínimo de Róterdam fuera de China cayó a 23 $/lb. La diferencia de precios entre los mercados chino y extranjero se amplió aún más: la pérdida teórica de importación se expandió a unos 140.000 yuanes/tm, con pocas señales de que la ventana de importación se abra a corto plazo. Se espera que las importaciones de septiembre sigan respaldadas por contratos a largo plazo y cargamentos en depósito aduanero. Aunque los beneficios teóricos de exportación fluctuaron, se mantuvieron en territorio positivo, en torno a 13.000-23.000 yuanes/tm a mediados de septiembre. La ventana de exportación permaneció abierta y se espera que las exportaciones de septiembre se mantengan en un nivel relativamente alto.