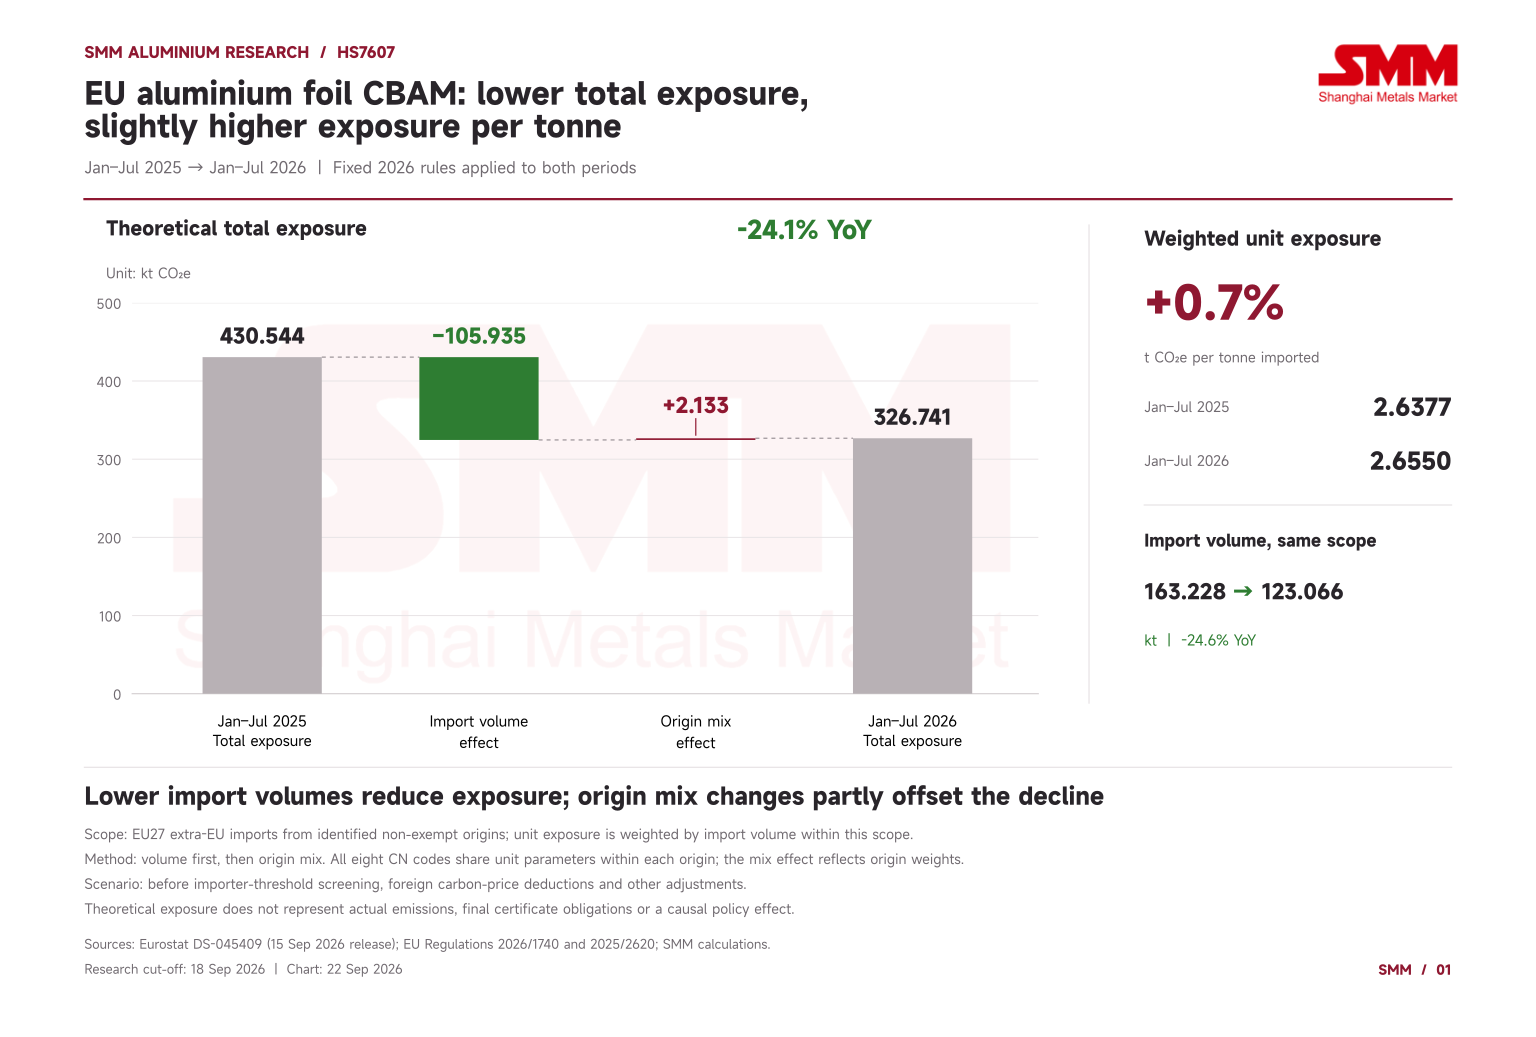
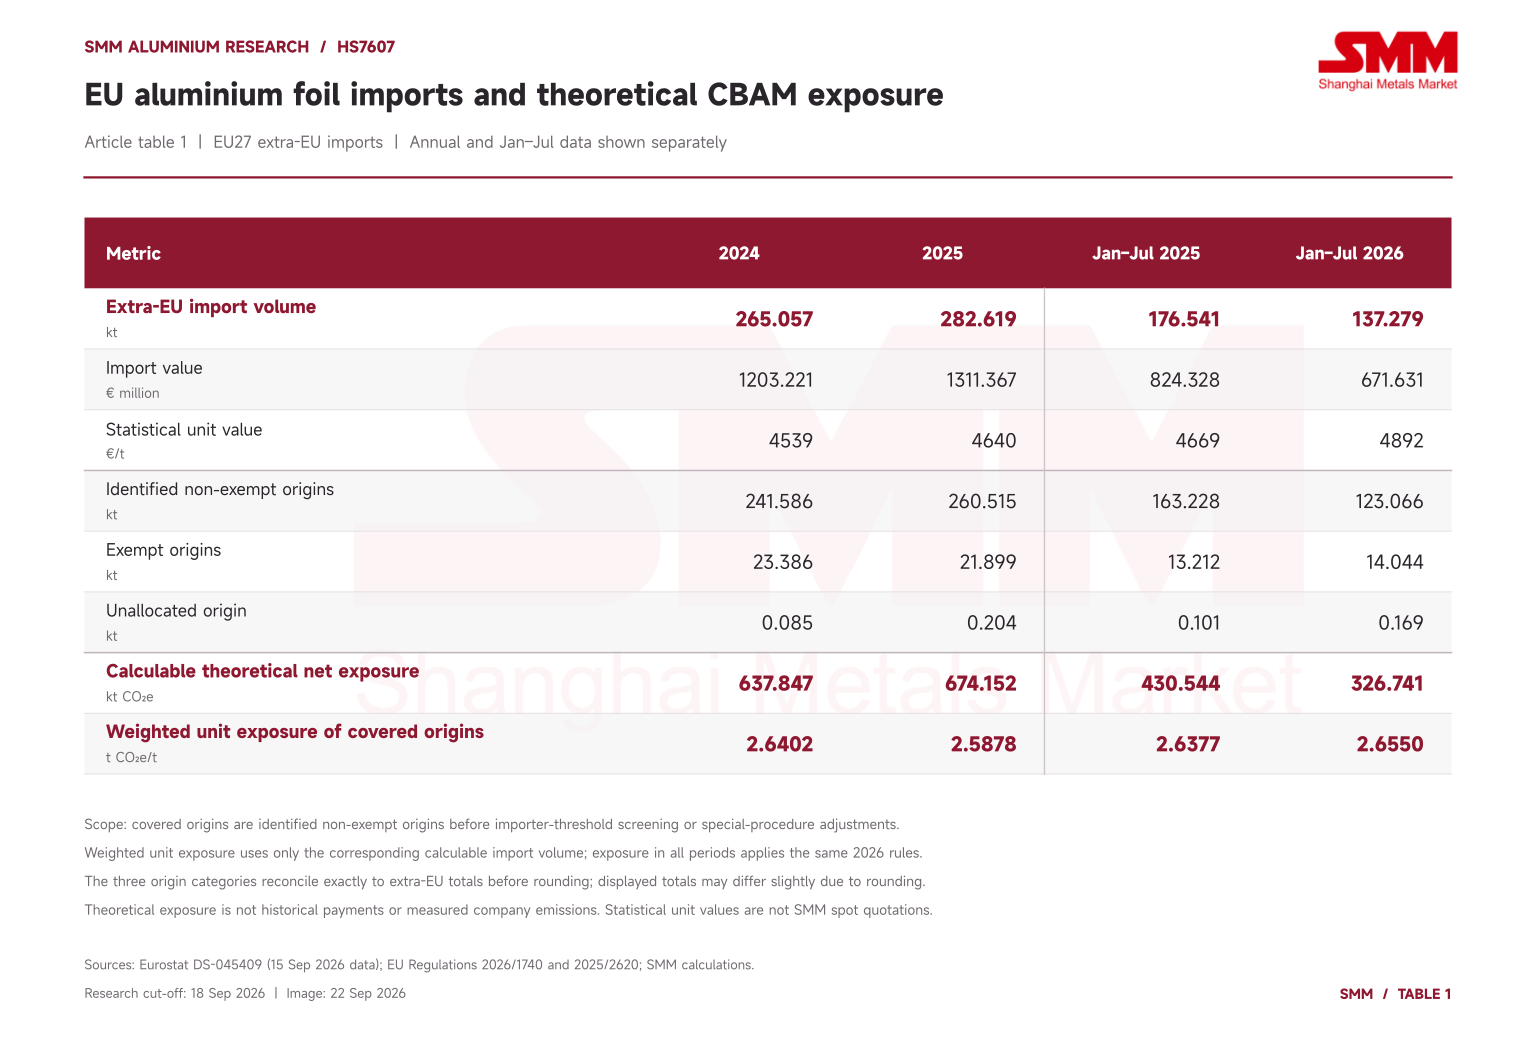
EU의 알루미늄 호일 수입은 감소하고 있지만, 수입 구성과 관련된 단위 CBAM 노출도는 물량과 함께 줄어들지 않고 있다. 9월 15일 업데이트된 Eurostat Comext 데이터에 따르면 2026년 1~7월 HS7607의 역외 수입은 137.28kt로 전년 대비 22.2% 감소했다. 2026년 기본값, 생산 경로 및 무상할당 조정을 공통 적용한 결과, 확인된 비면제 원산지의 이론적 순증서 노출량은 326.74kt CO₂e로 24.1% 감소했다. 그러나 동일한 산정 범위 내 무역 가중 단위 노출도는 톤당 2.6377t CO₂e에서 2.6550t CO₂e로 0.7% 상승했다.
수입 물량 감소가 이러한 감소를 설명한다. 고정 규칙에 따른 순차 분해 결과 물량 효과는 -105.94kt CO₂e였으며, 원산지 구성 변화는 약 2,133t CO₂e를 추가하여 감소분을 부분적으로 상쇄했다. 중국과 튀르키예가 산정 가능 노출량의 75.8%를 차지했으며, 이는 전년의 69.7%에서 상승한 수치다. 따라서 유럽 구매자들은 여전히 주요 조달 관계와 업스트림 배출 증빙을 관리해야 한다. 수입 감소만으로는 단위 탄소비용 노출이 완화되었다고 볼 수 없다.
 튀르키예가 공급 물량을 주도하지만, 중국의 기본값 기준 노출도는 더 집중되어 있다
가장 최근의 전체 연도 기준으로 EU 알루미늄 호일 수입은 2025년 282.62kt에 달해 2024년 대비 6.6% 증가했다. 수입액은 9.0% 증가한 13억 1,100만 유로였으며, 통계적 단가는 톤당 4,539유로에서 4,640유로로 2.2% 상승했다. 이 평균치는 다양한 제품, 사양 및 거래 조건을 결합한 것으로, SMM 현물 시세도 아니고 가공비 평가를 대체하는 것도 아니다.
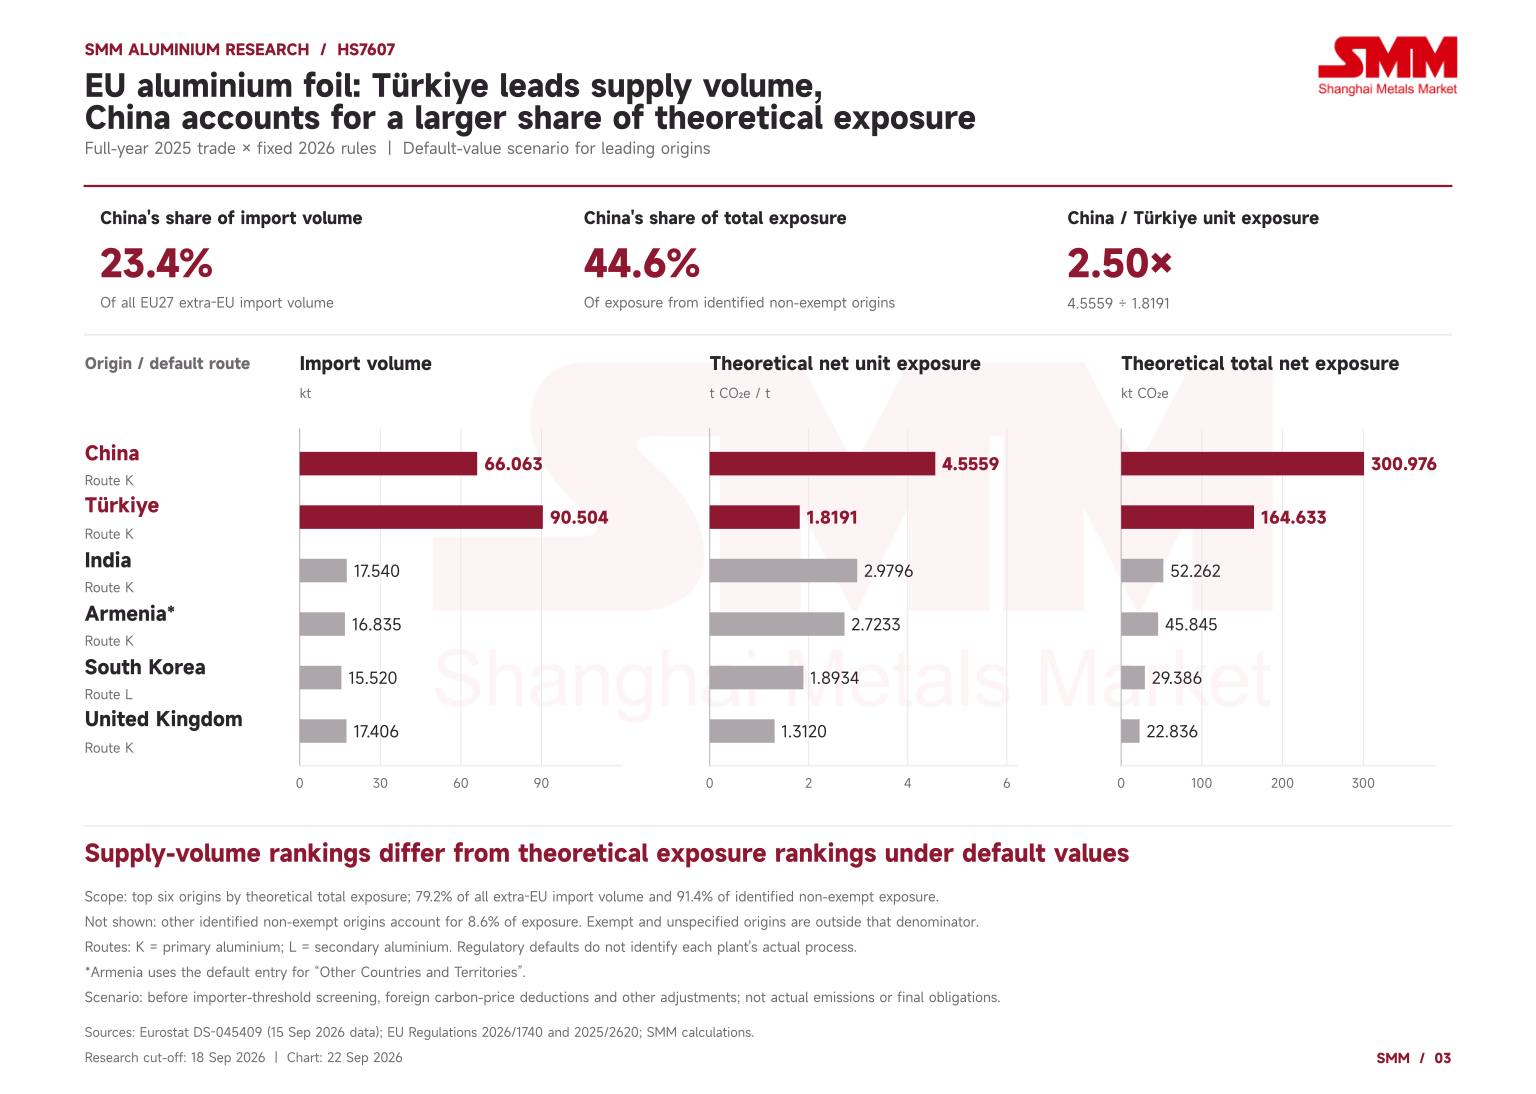
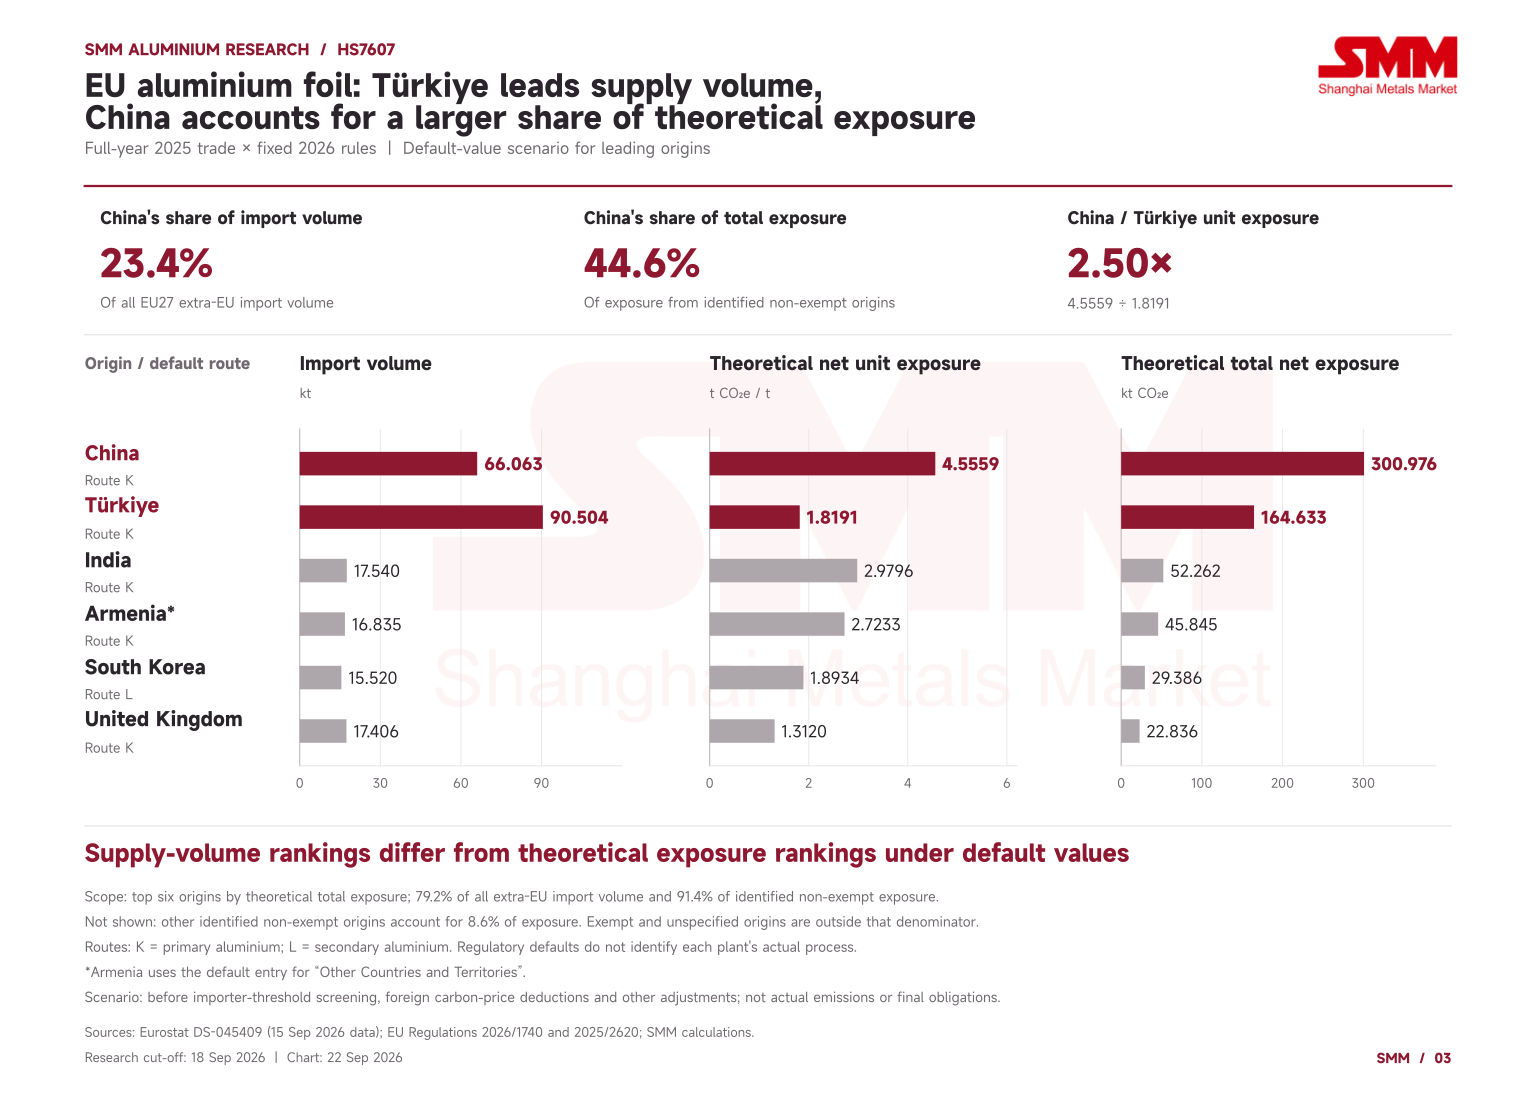
 튀르키예는 2025년 90.50kt를 공급하여 역외 수입의 32.0%를 차지했고, 중국은 66.06kt로 23.4%를 공급했다. 그러나 기본값 기준으로 중국의 이론적 순노출도는 톤당 4.5559t CO₂e로 튀르키예의 1.8191t CO₂e 대비 약 2.50배에 달했다. 그 결과 중국의 총 노출량은 300.98kt CO₂e로 산정 가능 총량의 44.6%에 이르렀으며, 튀르키예는 164.63kt CO₂e로 24.4%를 차지했다. 중국, 튀르키예, 인도, 아르메니아, 한국이 합산하여 2025년 산정 가능한 익스포저의 88.0%를 차지했다.
이 순위는 측정된 국가 또는 기업의 탄소 효율이 아니라 무역 가중치와 규제 매개변수를 반영한다. 인도의 EU 향 출하량은 2025년에 102.6% 증가해 17.54kt에 달했으며, 이는 이론상 익스포저 52.26kt CO₂e에 해당한다. 아르메니아는 16.83kt를 공급했으며, 이는 45.85kt CO₂e에 해당한다. 현행 기본값 부속서에는 아르메니아에 특화된 포일 값이 없으므로, 이 계산은 법적으로 규정된 “기타 국가 및 지역(Other Countries and Territories)” 항목을 사용한다. 이 일반값은 아르메니아 생산에 대한 측정치로 제시되는 것이 아니다.
두께와 가공이 포일 범주를 규정하며, 세관 코드는 배터리 포일을 직접 식별하지 않는다
HS7607은 두께 0.2mm 이하의 알루미늄 포일을 포괄하며, 인쇄 포일과 종이·판지·플라스틱 또는 유사 재료로 배면 처리된 포일을 포함한다. 두께를 결정할 때 배면재는 제외된다. HS7606의 판·시트·스트립은 두께 경계의 반대편, 즉 0.2mm 초과에 해당한다. HS7607은 이미 CBAM 규정 부속서 I과 부속서 II에 포함되어 있으며, 부속서 II에서는 직접배출만 산정된다. 이는 현행 다운스트림 확장 제안으로 새로 추가된 제품이 아니다.
2024년, 2025년, 2026년 결합명명법(Combined Nomenclature)을 점검한 결과 동일한 8개의 CN8 소호가 확인되었다. 배면이 없고 압연되었으나 추가 가공되지 않은 포일은 760711에 해당한다. 76071111은 롤 형태로 중량 10kg 이하이며 두께 0.021mm 미만인 제품을, 76071119는 해당 두께 구간의 기타 제품을, 76071190은 두께 0.021mm 이상 0.2mm 이하를 포괄한다. 추가 가공된 무배면 포일은 동일한 두께 경계를 기준으로 76071910과 76071990으로 구분된다. 두께 0.021mm 미만의 배면 포일은 76072010에 해당하며, 더 두꺼운 범주에서는 알루미늄 복합 패널(76072091)과 기타 제품(76072099)으로 나뉜다. 이 코드들은 두께, 배면, 가공 및 일부 포장 특성을 구분하지만, 배터리·의약·식품 등 모든 용도를 별도로 식별하지는 않는다. 따라서 76071119의 변화는 배터리 포일 수요의 변화로 직접 설명할 수 없다.
 기본값과 무상할당 조정은 각 원산지에 지정된 경로를 따라야 한다
2026년 7월 공표된 정정 규정 2026/1740은 기본값 부속서를 대체하고, 이미 가산분이 포함되어 있던 연도별 열을 삭제한다. 마크업은 대신 기본 “총 배출량” 값에서 산정해야 한다. 알루미늄은 2026년에 10% 마크업이 적용된다. 포일 8개 소호 모두 경로 K의 B열 벤치마크가 1.599 t CO₂e/t, 경로 L의 경우 0.258로 확인되었다. K와 L은 규제상 1차 및 2차 알루미늄 경로 표시이며, 모든 공장의 실제 생산 경로를 확정하지는 않는다.
2026년 CBAM 계수 97.5%와 부문 간 보정계수 1을 적용하면, 외국 탄소가격 공제, 수입자 기준 심사 및 기타 조정 전 이론적 순 단위 노출은 다음과 같다.
N = max [기본값 D × 1.10 − B열 경로 벤치마크 × 0.975 × 1, 0]
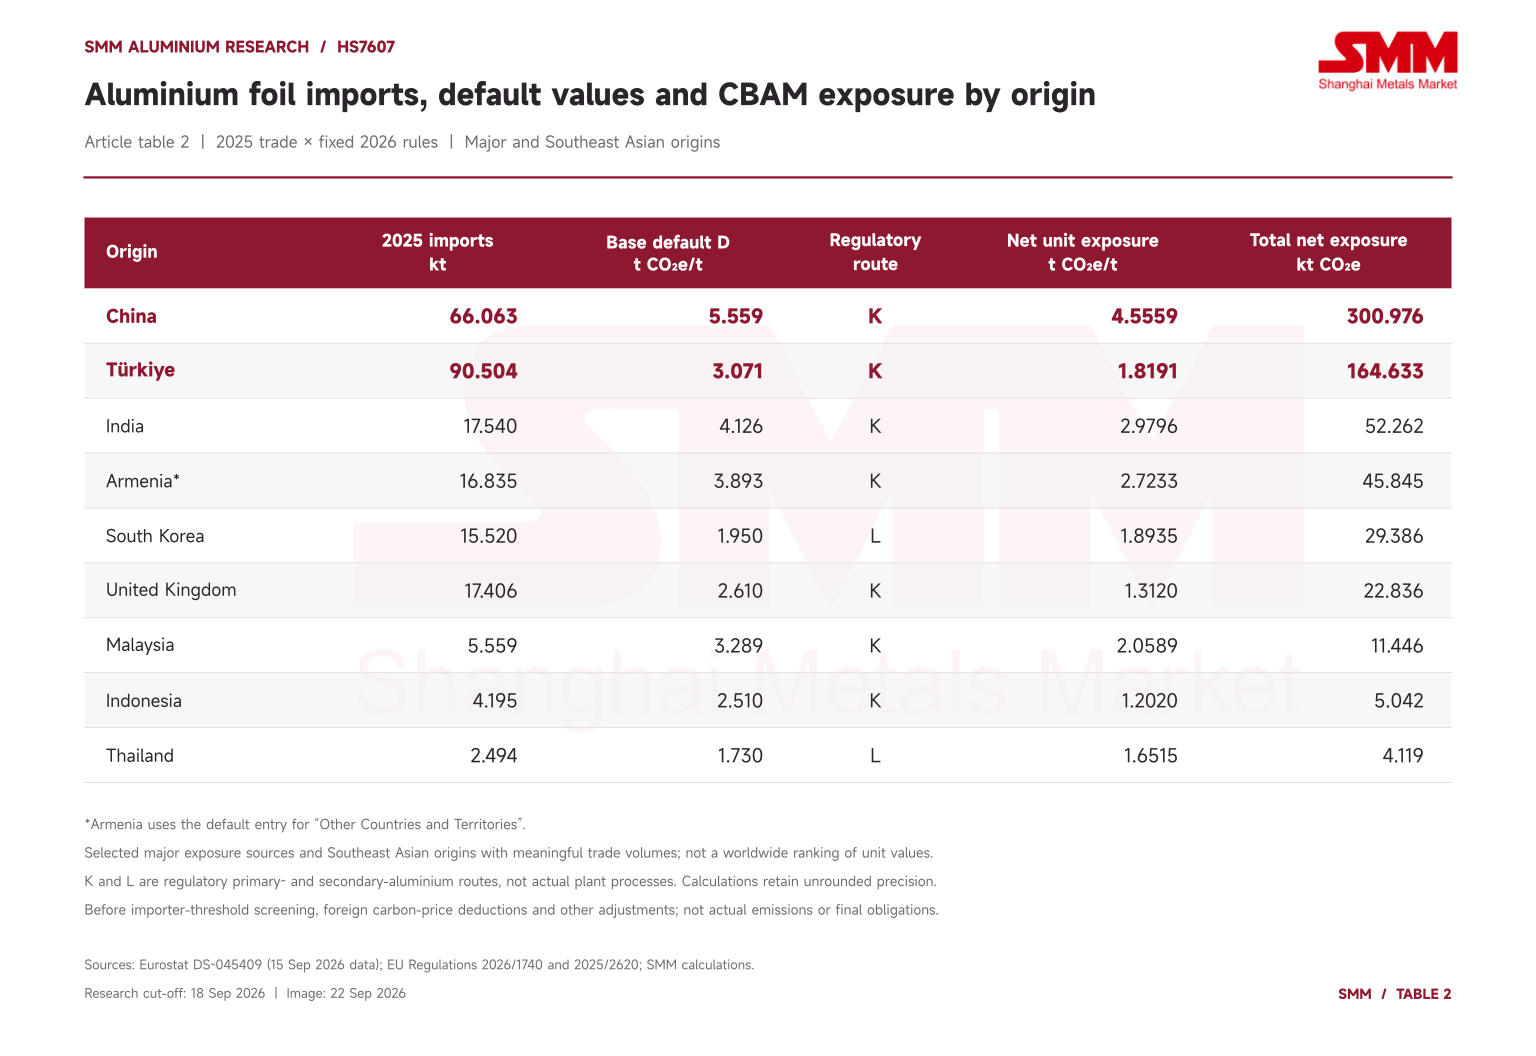 그 결과 무상할당 조정치는 경로 K의 경우 1.559025 t CO₂e/t, 경로 L의 경우 0.251550이다. 중국의 기본값 5.559는 마크업 후 6.1149가 되고 조정 후 4.555875가 된다. 튀르키예의 기본값 3.071은 동일한 K 경로에서 1.819075가 된다. 97.5% 계수는 벤치마크 조정에 적용되며, 모든 기본 내재 배출량의 97.5%를 면제하지는 않는다.
한국의 기본값은 튀르키예보다 낮지만, L 경로에서 조정 폭이 더 작아 순 노출은 약간 더 높다. 마찬가지로 태국의 기본값 1.730은 인도네시아의 2.510보다 낮지만, 순 노출은 각각 1.6515와 1.2020이다. 따라서 2차 경로 표시만으로는 기본 방법에서 순 인증서 노출이 더 낮다고 보장되지 않는다.
감소는 추가 가공하지 않은 박지에 집중되어 있으며, 이면재 제품은 여전히 성장 중이다
2025년에는 압연만 하고 추가 가공하지 않은 760711 포일이 EU 역외 포일 수입의 63.2%를 차지했고, 추가 가공한 760719 포일이 14.7%, 이면재 제품 760720이 22.0%를 차지했으며, 각각의 불특정 통계 소분류가 포함된다. 2026년 1~7월에는 그 비중이 55.9%, 17.4%, 26.8%로 바뀌었다. 처음 두 그룹의 물량은 33.2%와 8.1% 감소했지만, 이면재 제품은 2.5% 증가했다.
76071119 수입은 67.43 kt에서 42.52 kt로 줄어 24.91 kt 감소했으며, 이는 HS7607 순 물량 감소의 63.5%를 차지했다. 76071190 수입은 약 9,597톤 줄어 24.4%를 추가로 기여했다. 반면 76071990은 2.7% 증가했고, 76072091 알루미늄 복합 패널은 11.6% 증가했다. 따라서 전체 감소는 뚜렷한 제품별 차이를 가리며, 모든 포일 범주의 수요가 일률적으로 감소했음을 입증하지 않는다. 통계 단위가치가 4.8% 상승해 €4,892/t가 된 것도 제품, 원산지, 가격 변화를 반영하므로 포일 가격 상승만으로 해석할 수 없다.
 원산지별 변화도 고르지 않았다. 2026년 1~7월 중국은 35.39 kt를 공급해 18.1% 감소했고, 튀르키예는 47.51 kt를 공급해 16.4% 감소했다. 둘 다 EU 역외 총수입보다 덜 줄어 수입 비중이 25.8%와 34.6%로 높아졌다. 아르메니아의 선적은 10.75 kt에서 약 2,068톤으로 80.8% 급감했고, 인도와 한국은 각각 29.9%, 30.3% 감소했다. 영국산 수입은 4.9% 증가한 10.81 kt였다.
동남아시아 내에서는 말레이시아가 약 4,213톤에서 2,462톤으로 41.5% 줄었고, 인도네시아는 2,857톤에서 807톤으로 71.7% 줄었다. 태국은 1,599톤에서 1,869톤으로 16.9% 증가했다. 기록된 베트남 수입은 54.720톤에서 91.250톤으로 66.8% 늘었지만, 베트남의 2025년 연간 물량은 72.386톤에 불과해 EU 역외 수입의 약 0.026%였다. 이 기저에서의 높은 성장률이 베트남을 주요 대체 공급국으로 만들지는 않는다. 베트남의 규제 경로는 L이고 순 단위 노출은 2.4765 t CO₂e/t이며, 태국이나 인도네시아 값으로 대체할 수 없다.
면제 원산지도 또 다른 차원을 더한다. 이들은 2025년에 21.90 kt를 공급했으며, 주로 스위스, 노르웨이, 아이슬란드에서 왔고 EU 역외 수입의 7.7%를 차지했다. 2026년 1~7월 물량은 6.3% 증가한 14.04 kt로 비중이 10.2%로 올랐다. 이는 식별된 비면제 물량이 24.6% 감소해 총수입 감소율 22.2%보다 빠른 이유를 설명하는 데 도움이 된다. 그러나 구매자가 CBAM 때문에 조달처를 적극적으로 바꿨다는 것을 입증하지는 않는다.
8개 CN8 코드 모두 동일한 원산지 내에서 동일한 기본값과 경로 벤치마크를 공유하는 것으로 개별 검증되었다. 따라서 해당 원산지 내에서 CN 구성을 바꾸는 것만으로는 이 고정 규칙 시나리오에서 단위 노출이 변하지 않는다. 가중 단위 노출의 변화는 원산지 가중치에서 비롯된다. 2026년 1~7월의 긍정적 구성 효과는 낮아진 이론적 총량을 수입 구성이 일률적으로 탄소집약도가 낮아졌다는 증거로 설명하는 것을 배제하며, 실제 기업 배출량 감소의 증거로 삼는 것은 더더욱 불가능하다.
조달 결정에는 전구체 증거와 검증 데이터가 필요하다
균일 가격 민감도 비교만을 위해, 공표된 2026년 2분기 인증서 가격 €75.28/t CO₂e를 적용하면 기본값 기준으로 중국산 포일은 톤당 약 €343, 튀르키예산은 €137이 되어 €206/t의 차이가 난다. 이 비교는 공급업체 데이터 검증의 우선순위를 정하는 데 도움이 될 수 있다. 운임, 관세, 가공 수수료, 외국 탄소가격 공제는 제외되며 최종 착륙 비용 차이가 아니다.
인증서 가격은 수입 분기와 일치해야 한다. 공표된 1분기 가격은 €75.36이고 2분기 가격은 €75.28이다. 각 분기의 이론적 노출을 해당 가격과 일치시키면 2026년 상반기 금액은 약 €20.54백만이 된다. 3분기 가격은 9월 18일까지 공표되지 않았으므로, 이 글에서는 실제 적용 분기별 가격을 사용한 완전한 1~7월 금액을 제시하지 않는다. 2026년 매개변수를 2024년과 2025년 무역 구조에 적용하는 것도 마찬가지로 고정 규칙 비교일 뿐, 해당 연도에 상응하는 지불이 발생했다는 주장이 아니다.
기본값은 심사의 출발점이다. 검증된 실제 배출량에서 알루미늄 포일은 복합재이다. 그 계산은 정의된 경계 내 공장 공정의 배출량을 소비된 비가공 알루미늄 및 기타 관련 알루미늄 제품 전구체의 내재 배출량과 연결해야 한다. 전구체 소비 비율, 원산지, 생산 기간, 적용 가능한 배출 데이터가 결과에 영향을 미친다. 압연 공장의 연료 배출량만 보고하는 것은 불충분하다. 현행 방법은 EU 또는 부속서 III 면제 국가·영토에서 생산된 전구체에 대해 내재 배출량 0을 규정하며, 이 조항을 적용하려면 원산지 증거가 필요하다.
무상할당 조정도 실제 데이터 방법을 따라야 한다. 포일의 A열 공정 벤치마크는 0.166이지만, 복합재는 규정에 따라 전구체의 내재 무상할당 조정도 포함해야 한다. 0.166만 공제하거나 실제 데이터 요건을 확인하지 않고 기본 방법의 총 B열 벤치마크를 옮기는 것은 부정확하다. 직접 배출 경계에는 관련 연료, 열, 적용 가능한 공정 배출이 포함된다. 알루미늄은 현재 직접 배출만 산정하므로 구매 전력 간접 배출을 이 인증서 계산에 단순히 더할 수 없다. 방법론은 알루미늄 제품의 절단, 용접, 마감을 명시적으로 제외하며, 귀속은 법적 경계를 따라야 한다.
중국 및 기타 주요 공급업체의 경우 특정 설비, 전구체 배치, 보고 기간과 연결된 검증 가능한 데이터가 “저탄소” 또는 “재활용” 라벨만 있는 것보다 상업적 가치가 더 크다. 구매자는 먼저 CN 분류와 통관 원산지를 확정한 다음, 기본 시나리오를 적절히 뒷받침된 실제 데이터 계산과 비교하고 계약에서 데이터 제출, 검증, 불일치 공유 방식을 정의해야 한다. 무역 데이터로는 개별 기업이 실제 값으로 전환해 얼마나 절감할지 알 수 없다.
마지막으로, 50톤 기준은 수입자의 관련 CN 물품 전체 연간 순 중량 합계에 적용되며, 각 원산지나 포일 코드별로 별도 적용되지 않는다. 이를 초과하면 해당 연도 전체 수입이 적용 범위에 포함된다. Comext에는 수입자 수준 기록이 없어 여기서 기준 심사가 불가능하다. 특별 통관 절차, 반품 물품, 외국 탄소가격 공제도 조정되지 않았다. 기본 내재 배출량에서 외국 탄소가격 공제는 제9조의 연간 기본 탄소가격 메커니즘을 따라야 하며, 임의의 탄소시장 시세를 단순히 뺄 수 없다. 2025년 204.143톤, 2026년 1~7월 168.698톤의 불특정 원산지 물량은 시장 총계에 남아 있지만 국가 기본값이 부여되지 않는다.