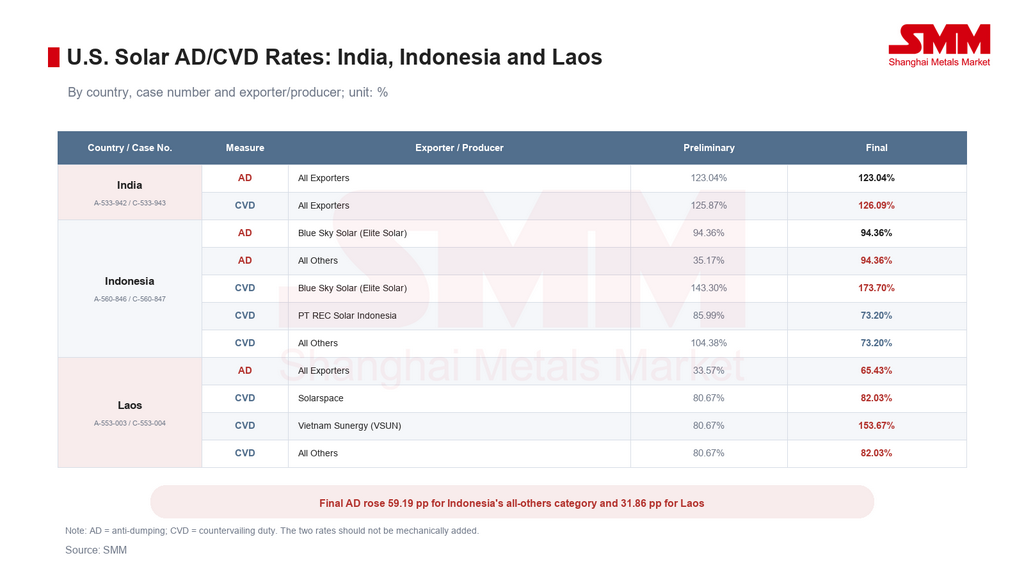
El 11 de septiembre, el Departamento de Comercio de Estados Unidos anunció sus determinaciones finales afirmativas de derechos antidumping y compensatorios sobre las células fotovoltaicas de silicio cristalino, ensambladas o no en módulos, procedentes de India, Indonesia y Laos. Los márgenes finales de dumping se fijaron en 123,04 % para India, 94,36 % para Indonesia y 65,43 % para Laos. Las tasas finales de subvención alcanzaron el 126,09 % para India, oscilaron entre el 73,20 % y el 173,70 % para Indonesia, y entre el 82,03 % y el 153,67 % para Laos.
Las determinaciones amplían el alcance de las medidas comerciales solares de Estados Unidos. Tras la imposición de órdenes antidumping y compensatorias a Camboya, Malasia, Tailandia y Vietnam en 2025, Estados Unidos ha incorporado ahora a tres nuevos centros de producción en un marco similar. La ruta de migración de la cadena de suministro desde China hacia los cuatro países originales del sudeste asiático y, posteriormente, hacia India, Indonesia y Laos, se está estrechando progresivamente.
Las determinaciones del Departamento de Comercio no equivalen a órdenes formales de imposición de derechos. La Comisión de Comercio Internacional de Estados Unidos tiene previsto emitir su determinación final de daño el 14 de octubre. Si las conclusiones son afirmativas, el Departamento de Comercio podrá emitir órdenes antidumping y compensatorias; si son negativas, se darán por terminadas las investigaciones y los depósitos en efectivo se gestionarán conforme a los procedimientos aplicables. El 11 de septiembre se fijaron los márgenes y las tasas de subvención finales, pero el 14 de octubre sigue siendo la fecha decisiva para el acceso al mercado.
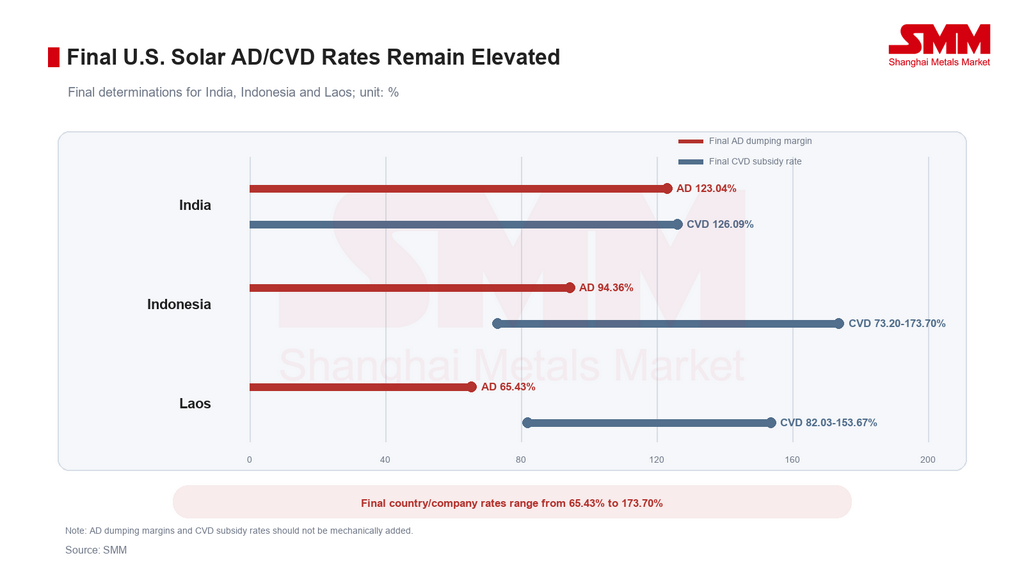
Las tasas finales son elevadas, pero las cifras antidumping y compensatorias no deben sumarse mecánicamente
Los resultados finales de India cambiaron solo marginalmente. Su margen de dumping se mantuvo en el 123,04 %, mientras que la tasa de subvención subió ligeramente del 125,87 % en la etapa preliminar al 126,09 %. Tras la compensación de subvenciones, la tasa ajustada de depósito en efectivo antidumping fue del 107,17 %, por debajo del margen de dumping final.
Indonesia registró el mayor cambio en su tasa de dumping para todas las demás empresas, que subió del 35,17 % en la etapa preliminar al 94,36 %, un aumento de 59,19 puntos porcentuales. Los resultados compensatorios variaron según el productor: la tasa de subvención de Blue Sky Solar aumentó del 143,30 % al 173,70 %, mientras que PT REC Solar Indonesia y la categoría de todas las demás empresas recibieron tasas finales del 73,20 %, por debajo de sus respectivos niveles preliminares.
El margen de dumping de Laos aumentó del 33,57 % al 65,43 %, un incremento de 31,86 puntos porcentuales. Su tasa ajustada de depósito en efectivo antidumping fue del 65,03 %. Solarspace y la categoría de todos los demás recibieron tasas de subvención definitivas del 82,03 %, frente al 80,67 %, mientras que la tasa de Vietnam Sunergy aumentó del 80,67 % al 153,67 %.
Los márgenes de dumping, las tasas ajustadas de depósito en efectivo antidumping y las tasas de subvención compensatoria son medidas distintas. El importe recaudado en el momento de la entrada y la obligación arancelaria final dependen de la combinación productor-exportador, las compensaciones de subvenciones, las instrucciones aduaneras y las revisiones administrativas posteriores. Por tanto, las dos tasas principales no deben sumarse ni presentarse como un arancel efectivo uniforme. Incluso sin dicha suma, las tasas definitivas son lo bastante elevadas como para debilitar materialmente la competitividad de los orígenes afectados en el mercado estadounidense.
El rápido crecimiento de las importaciones explica por qué se amplió la investigación
Las importaciones estadounidenses de células y módulos fotovoltaicos de silicio cristalino procedentes de India, Indonesia y Laos aumentaron de 0,73 GW combinados en 2022 a 2,57 GW en 2023 y 6,01 GW en 2024. El volumen de 2024 fue un 133,7 % superior interanual y un 721,5 % superior al de 2022. El valor correspondiente de las importaciones pasó de 261 millones de dólares en 2022 a 1.540 millones de dólares en 2024.
India suministró aproximadamente 2,30 GW por valor de 793 millones de dólares en 2024, con un volumen un 12,1 % superior interanual. Indonesia suministró alrededor de 1,80 GW por valor de 415 millones de dólares, con un volumen que aumentó un 245,7 %. Los envíos desde Laos alcanzaron aproximadamente 1,91 GW y 336 millones de dólares tras permanecer cerca de cero en 2023. Los fuertes aumentos de Indonesia y Laos muestran cómo el abastecimiento estadounidense había comenzado a desplazarse hacia nuevos nodos de producción asiáticos después de que las rutas de suministro originales del sudeste asiático quedaran bajo investigación.
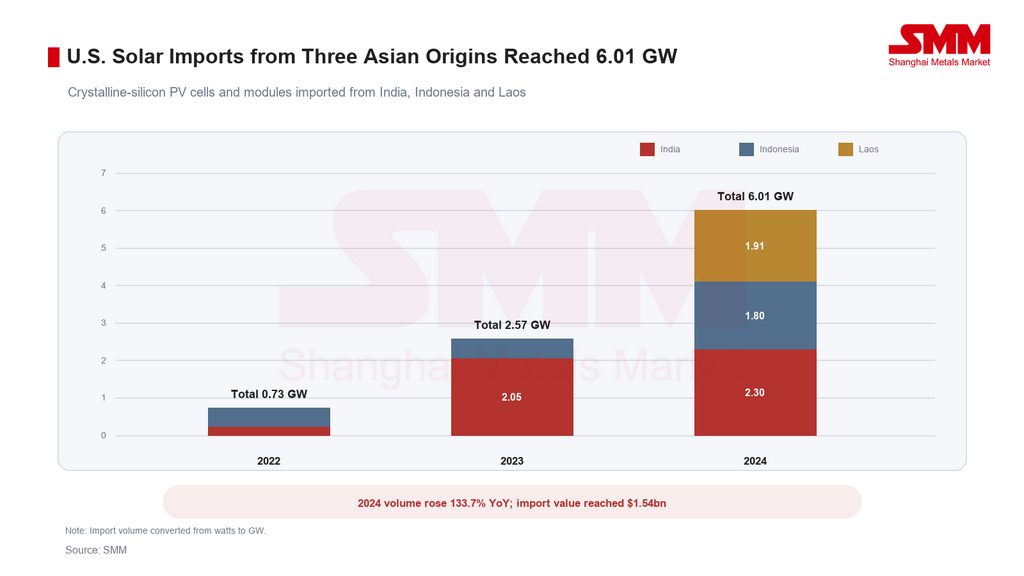
A modo de escala, las estadísticas de importación utilizadas en el caso anterior de cuatro países mostraron aproximadamente 36,38 GW de importaciones estadounidenses procedentes de Camboya, Malasia, Tailandia y Vietnam en 2023. Los 6,01 GW suministrados por los tres orígenes más recientes en 2024 equivalían solo a alrededor del 16,5 % de ese volumen anterior. Aunque la comparación abarca años distintos, muestra que India, Indonesia y Laos sirvieron como rutas de suministro complementarias y emergentes más que como un reemplazo total de los cuatro países originales.
La dirección del cambio importa más que el volumen absoluto. Tras el lanzamiento por parte de Estados Unidos de las investigaciones a los cuatro países en abril de 2024, la inversión, los flujos comerciales y los pedidos comenzaron a desplazarse hacia otros centros de fabricación. En julio de 2025 se abrieron nuevos casos contra India, Indonesia y Laos. Las determinaciones finales demuestran que la aplicación de las medidas estadounidenses sigue los cambios en los flujos comerciales: una vez que los envíos desde un nuevo origen se expanden rápidamente, ese origen puede enfrentar pronto un escrutinio adicional.
Los controles estadounidenses se amplían de cuatro a siete orígenes
Los controles comerciales solares de Estados Unidos han evolucionado de acciones contra países individuales a un marco estratificado. Las células y módulos chinos llevan mucho tiempo sujetos a medidas antidumping y compensatorias. Camboya, Malasia, Tailandia y Vietnam entraron en un nuevo conjunto de órdenes en junio de 2025. India, Indonesia y Laos alcanzaron la etapa de determinación final del Departamento de Comercio en septiembre de 2026 y esperan la decisión de la ITC del 14 de octubre.
Por separado, las medidas de la Sección 232 que cubren el polisilicio y sus derivados están programadas para entrar en vigor el 4 de diciembre de 2026. Las medidas establecen precios mínimos de importación de 0,22 dólares por vatio para células solares y 0,38 dólares por vatio para módulos, junto con un arancel ad valorem adicional del 15% sobre los productos derivados cubiertos. La Sección 232 y los casos antidumping y compensatorios por país son instrumentos de política diferentes, pero juntos pueden elevar los costos de importación y reconfigurar el acceso al mercado.
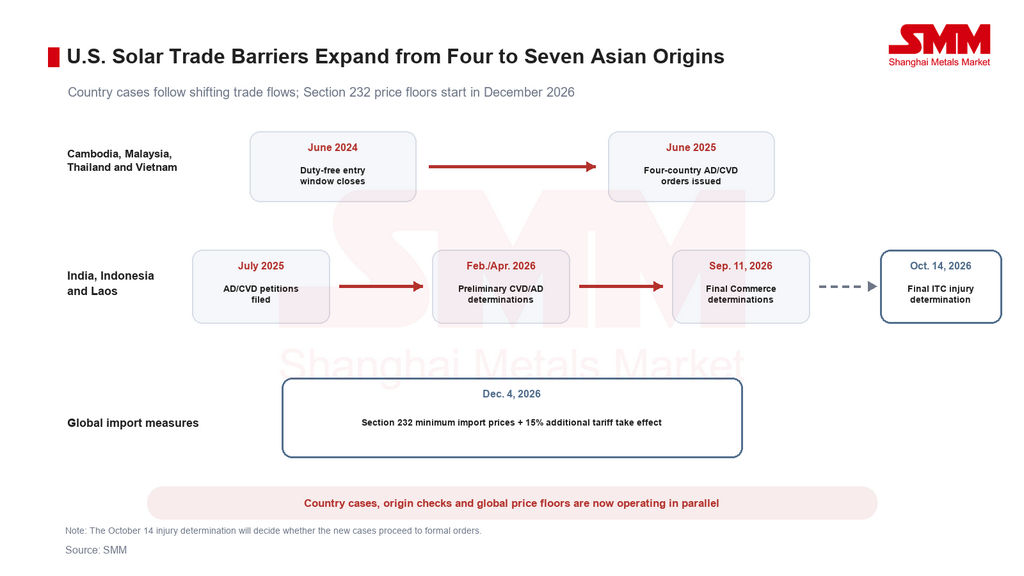
En consecuencia, el marco estadounidense está pasando de aranceles específicos por país al uso simultáneo de casos antidumping y compensatorios, verificación de origen y precios mínimos globales. El valor de cumplimiento de una planta ya no dependerá solo de su ubicación física. También importarán el origen de las células, los pasos reales de fabricación, la trazabilidad de la cadena de suministro, las tasas específicas por empresa y la elegibilidad bajo los nuevos acuerdos de precios e inversión de Estados Unidos.
El alcance de los casos más recientes otorga especial importancia al lugar donde se producen las células. Los módulos ensamblados en un tercer país con células producidas en India, Indonesia o Laos pueden permanecer dentro del alcance. Por el contrario, los módulos ensamblados en uno de los tres países con células producidas en otros lugares generalmente quedan fuera del alcance de estas investigaciones. Esta distinción hace que la fabricación sustantiva y el origen documentado de las células sean más importantes que el país final de envío.
Filipinas permanece fuera de los dos grupos de casos de siete países, pero no debe tratarse como un refugio arancelario automático. Según la encuesta de mercado de SMM, Filipinas desempeña actualmente un papel más importante en el comercio regional, el almacenamiento, el transbordo y la entrega de proyectos que en la fabricación integrada de células y módulos.
El simple transbordo, el cambio de documentos o el procesamiento limitado no cambian el origen de las células. Los módulos ensamblados en Filipinas con células de un origen cubierto pueden seguir estando dentro del alcance pertinente. Un aumento repentino de los envíos filipinos a Estados Unidos también podría desencadenar un examen más detallado de los flujos comerciales, los procesos de fabricación y la documentación de origen, y puede aumentar el riesgo de otra investigación.
Por lo tanto, Filipinas se considera mejor como un centro logístico y de entrega regional que como una ruta de exportación sustituta hacia Estados Unidos. Cualquier fabricante que considere producción adicional allí tendría que verificar primero el origen de las células, los requisitos de transformación sustancial, la evidencia de respaldo de la cadena de suministro y la tasa estadounidense aplicable.
Sin la prima estadounidense, las bases manufactureras asiáticas enfrentan competencia directa con China
La lógica comercial original de algunas inversiones manufactureras fuera de China era aceptar costos de producción más altos a cambio de acceso al mercado estadounidense y precios de venta más elevados. Esa lógica se está debilitando a medida que siete orígenes asiáticos quedan bajo escrutinio antidumping y compensatorio y los precios mínimos de importación de la Sección 232 se acercan a su implementación.
Fuera de Estados Unidos, los módulos con base en China aún pueden llegar a Europa, América Latina, Oriente Medio, África y la mayor parte de Asia. Los productores chinos conservan ventajas en profundidad de la cadena de suministro, escala, desarrollo de productos y capacidad de entrega. Los datos de SMM mostraron módulos TOPCon estándar a 0,104-0,110 dólares por vatio FOB en puerto chino el 10 de septiembre. El precio mínimo de importación de módulos de la Sección 232 de 0,38 dólares por vatio es aproximadamente 3,5 veces el punto medio de ese rango FOB. Los términos comerciales no son directamente comparables, pero la brecha ilustra las estructuras de precios cada vez más diferenciadas de los mercados estadounidense y no estadounidense.
Cuando las bases manufactureras fuera de China ya no pueden asegurar la prima estadounidense, su referencia competitiva pasa de los precios de proyectos estadounidenses a los precios FOB de China. Estas plantas a menudo enfrentan costos más altos de materiales entrantes, redes de proveedores locales más reducidas, mayores gastos unitarios de fabricación y tasas de utilización más volátiles. Sin protección de contenido local, ventajas arancelarias o plazos de entrega materialmente más cortos, la rentabilidad estará bajo presión.
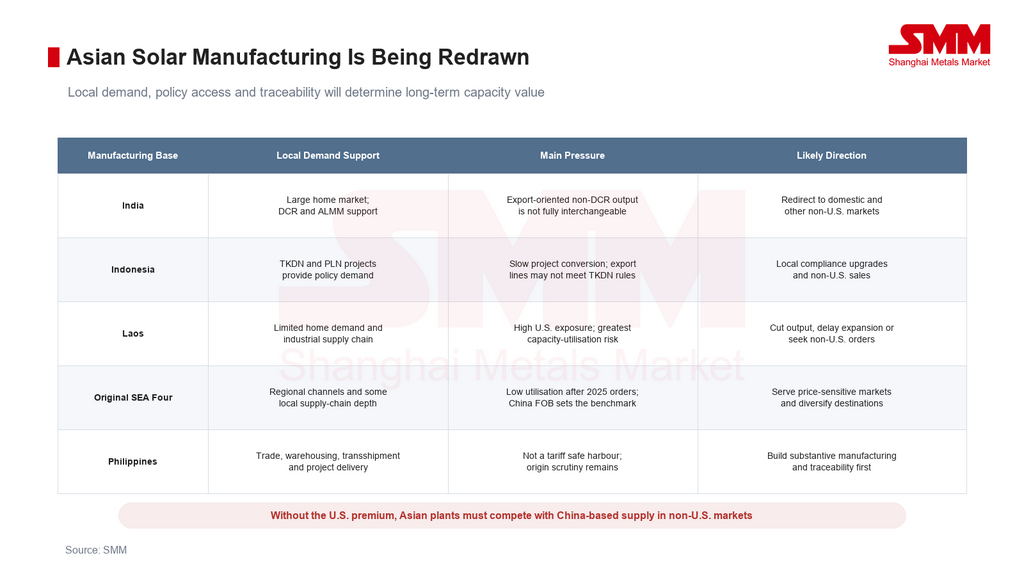
El impacto variará según el país. India tiene un gran mercado interno, mientras que la Lista Aprobada de Modelos y Fabricantes y las políticas de Requisito de Contenido Nacional brindan cierto apoyo a la producción local. Sin embargo, los productos no DCR fabricados originalmente para Estados Unidos no pueden redirigirse automáticamente a proyectos DCR. La certificación, el origen de los insumos y los requisitos de uso final difieren. Si las ventas a Estados Unidos dejan de ser económicas, las líneas no DCR pueden orientarse hacia Oriente Medio, Europa y otros mercados asiáticos, donde competirán directamente con la oferta con base en China.
Indonesia tiene demanda potencial de proyectos que cumplen con TKDN y adquisiciones de la empresa estatal PLN, mientras que su ambición solar a más largo plazo de 100 GW podría respaldar la fabricación local. No obstante, la absorción real dependerá de las adjudicaciones de proyectos, el financiamiento, el despliegue de almacenamiento y la inversión en redes. Las líneas orientadas a la exportación construidas para Estados Unidos pueden no cumplir automáticamente con las reglas TKDN y podrían enfrentar brechas de pedidos a corto plazo y menor utilización.
Laos tiene un mercado interno más pequeño y una cadena de suministro industrial menos desarrollada, lo que deja a sus fábricas más nuevas más dependientes de los pedidos de exportación. Los envíos a Estados Unidos aumentaron de casi cero a 1,91 GW en 2024, lo que demuestra que el mercado estadounidense fue un destino principal para su expansión de capacidad. Si se imponen órdenes, Laos tiene el menor margen para redirigir la producción internamente y enfrenta un mayor riesgo de recortes de producción, expansión retrasada o precios agresivos en mercados no estadounidenses.
Camboya, Malasia, Tailandia y Vietnam están atravesando una reevaluación similar. Después de que las órdenes de 2025 redujeran el acceso a su base original de clientes estadounidenses, la encuesta de mercado de SMM indica que las tasas de operación en algunas plantas de células y módulos de los cuatro países cayeron a niveles bajos. Los productores han adoptado cada vez más la producción bajo pedido, turnos reducidos, mantenimiento programado o reinicios retrasados para controlar inventarios y flujo de caja. Malasia mantiene tasas más bajas para algunas empresas, mientras que Vietnam y Tailandia tienen cadenas de suministro industriales más profundas y cierta demanda regional. Las instalaciones en Camboya y otros mercados con absorción interna limitada enfrentan un mayor riesgo de utilización.
Las ventas de los cuatro orígenes originales del sudeste asiático ya no se centran exclusivamente en Estados Unidos. Parte de la producción se ha redirigido hacia mercados sensibles al precio en América Latina, Oriente Medio, el sur de Asia y África. En partes del sur de Asia y en rutas seleccionadas de Oriente Medio y África, las plantas del sudeste asiático pueden obtener ventajas relativas por tiempos de tránsito, ciclos de entrega, canales de clientes establecidos o acuerdos comerciales específicos. Cualquier ventaja en América Latina depende más del puerto de destino, la ruta y el mercado de fletes, y no es universal.
La mayoría de estos mercados no estadounidenses también pueden comprar directamente a China. Por lo tanto, la pregunta decisiva ha pasado de si una planta puede ingresar a Estados Unidos a si su costo en destino puede competir con los módulos con base en China. Cuando los precios FOB de China permanecen bajos, cualquier ventaja logística puede ser insuficiente para compensar los mayores costos de fabricación y la carga de costo unitario creada por la baja utilización.
De cara a 2027, si los requisitos de eficiencia y otros bajo el nuevo estándar de módulos fotovoltaicos de China elevan los precios de exportación, los mercados abordables para la producción con base en China y en el extranjero pueden volverse más segmentados. Respaldados por una cadena de suministro integrada, mayor I+D y múltiples plataformas tecnológicas, los productores chinos pueden centrarse más en proyectos con requisitos exigentes de eficiencia, potencia, confiabilidad, financiabilidad y certificación. Estos incluyen aplicaciones premium de generación distribuida en Europa, proyectos a escala de servicios públicos en Oriente Medio y segmentos intensivos en certificación en Japón, Corea del Sur y Australia. Los productos TOPCon de alta potencia, de contacto posterior, de heterounión y específicos para aplicaciones podrían respaldar mayores primas tecnológicas y de marca.
Algunas plantas de los cuatro países originales del sudeste asiático pueden tener más dificultades para igualar a los proveedores chinos en actualizaciones tecnológicas, amplitud de productos y profundidad de la cadena de suministro. Si los precios de exportación de China suben y la brecha de costos se reduce, esas instalaciones pueden orientarse cada vez más a la demanda sensible al precio en América Latina, África, el sur de Asia y mercados seleccionados de Oriente Medio. Podrían competir mediante ventajas de flete específicas por ruta, ciclos de entrega más cortos, almacenamiento regional, relaciones establecidas con clientes y capacidad de respuesta en lotes pequeños. También pueden formar parte de estrategias de diversificación de la cadena de suministro en mercados seleccionados.
Esta división no está garantizada. Dependerá del aumento real de los precios FOB de China, los costos de flete, la utilización de las plantas en el extranjero y el apoyo local a la cadena de suministro. Si los módulos con base en China conservan una clara ventaja de costos y los beneficios logísticos de las plantas en el extranjero siguen siendo demasiado pequeños para respaldar reinicios más amplios, muchas instalaciones pueden continuar operando a baja carga y solo contra pedidos confirmados.
El mercado estadounidense tiene un colchón a corto plazo, pero los costos de adquisición pueden subir
Los inventarios existentes, los contratos y la capacidad de fabricación de módulos en Estados Unidos deberían proporcionar cierta protección de suministro a corto plazo. Las determinaciones del Departamento de Comercio por sí solas no causarán una escasez inmediata. Algunos proveedores también pueden intentar mantener las entregas cambiando el origen de las células, extendiendo la vida útil de las configuraciones de productos existentes o trabajando con productores sujetos a tasas más bajas.
Sin embargo, si la ITC emite determinaciones afirmativas de daño el 14 de octubre y siguen órdenes formales, las altas tasas reducirían drásticamente la viabilidad comercial de los envíos continuos desde los tres orígenes. La implementación el 4 de diciembre de los precios mínimos de importación de la Sección 232 y el arancel adicional del 15% añadiría otra capa de presión de costos.
La capacidad de fabricación de células en Estados Unidos requerirá tiempo para construirse y aumentar. Puede surgir un desajuste temporal entre un grupo cada vez menor de fuentes de importación y una oferta interna que aún no ha alcanzado su plena escala. Eso podría elevar las cotizaciones de módulos, alargar los plazos de adquisición y llevar a algunos desarrolladores a recalcular los retornos de los proyectos o retrasar la construcción.
Perspectiva: las estrategias de capacidad deben pasar del acceso arancelario a la adecuación a las políticas de mercado
La evaluación de SMM es que el impacto central de estas determinaciones finales no es simplemente el volumen de pedidos estadounidenses que India, Indonesia y Laos pueden perder. La lógica de inversión para la fabricación solar fuera de China se está redefiniendo.
Los futuros proyectos de fabricación deberán responder cinco preguntas:
- ¿El mercado objetivo proporciona suficiente demanda local de instalación?
- ¿Puede la instalación calificar para DCR, TKDN u otras compras de contenido local?
- ¿El abastecimiento de celdas e insumos críticos cumple con los requisitos de origen y trazabilidad?
- ¿Pueden los costos de fabricación competir con la oferta de exportación basada en China una vez que desaparezca la prima estadounidense?
- ¿Puede la planta cambiar de productos, clientes y mercados de destino si cambia la política comercial?
La vida útil efectiva de una estrategia basada en replicar la producción china en otro país de bajo costo y exportar principalmente a Estados Unidos se está acortando. Las bases de fabricación con valor duradero tienen más probabilidades de combinar la demanda del mercado final local, el acceso a proyectos de contenido local, procesos de producción sustantivos, evidencia clara de origen y la capacidad de vender en múltiples regiones.
Los desarrollos clave a observar incluyen la determinación de daño de la ITC del 14 de octubre, cualquier orden de derechos resultante e instrucciones de depósito en efectivo, la implementación detallada de las medidas de la Sección 232 del 4 de diciembre, los cambios en las importaciones estadounidenses desde Filipinas y otros mercados asiáticos, el aumento de la capacidad de celdas en EE. UU. y la capacidad de los proyectos nacionales de India e Indonesia para absorber la producción orientada a la exportación.
Nota: Las cifras de AD en este artículo son márgenes finales de dumping, mientras que las cifras de CVD son tasas finales de subsidio. No deben sumarse ni tratarse como el derecho de importación efectivo. Las tasas aplicables y los depósitos en efectivo dependen de la combinación productor-exportador, las órdenes formales y las instrucciones aduaneras.
Escrito por:
Ryan Tey Tze Yang | Analista FV de SMM
+60 127179370 | ryan.tey@metal.com