มินเนอรัล รีซอร์สเซส (MinRes) ผู้ทำเหมืองแร่จากออสเตรเลีย เพิ่งประกาศสถิติสูงสุดพร้อมกันในสามสายธุรกิจสำหรับปีงบประมาณ 2026 โดยผลงานที่โดดเด่นมาจากธุรกิจแร่เหล็กออนสโลว์ เหมืองออนสโลว์ไอออนบรรลุกำลังการผลิตเต็มพิกัดที่ 35 ล้านตันต่อปีในเดือนสิงหาคม 2025 และนับตั้งแต่นั้นก็ค่อยๆ เข้าสู่การดำเนินงานที่มั่นคงและเร่งกำลังการผลิต การขนส่งในไตรมาส 4 ปีงบประมาณ 2026 อยู่ที่ 9.6 ล้านตันเปียก เทียบเท่าอัตราการผลิตต่อปีประมาณ 38.4 ล้านตันต่อปี แม้ว่า MinRes จะยังห่างไกลจากขนาดที่เทียบได้กับผู้ทำเหมืองชั้นนำของออสเตรเลีย แต่ก็เป็นโมเดลใหม่เพียงรายเดียวในรัฐเวสเทิร์นออสเตรเลียในรอบทศวรรษที่ผ่านมาที่สร้างขึ้นเองทั้งหมดตั้งแต่เหมืองจนถึงการขนถ่ายลงเรือ และสามารถทำให้ใช้งานได้จริง
ตลาดแร่เหล็กออสเตรเลียได้สร้างภาพลวงตาบางอย่างมาอย่างยาวนานว่า การพูดถึงอุปทานทางทะเลใดๆ ก็ตามต้องวนเวียนอยู่กับริโอ ทินโต บีเอชพี ฟอร์เทสคิว และรอย ฮิลล์ บริษัทยักษ์ใหญ่เหล่านี้เป็นเจ้าของเหมือง ทางรถไฟ ท่าเรือ และความสัมพันธ์ระยะยาวกับลูกค้า ซึ่งเป็นกระดูกสันหลังที่มั่นคงที่สุดของการส่งออกแร่เหล็กจากรัฐเวสเทิร์นออสเตรเลีย แต่ในปี 2026 MinRes ได้เปิดมุมมองใหม่ให้กับเรื่องเล่านั้น
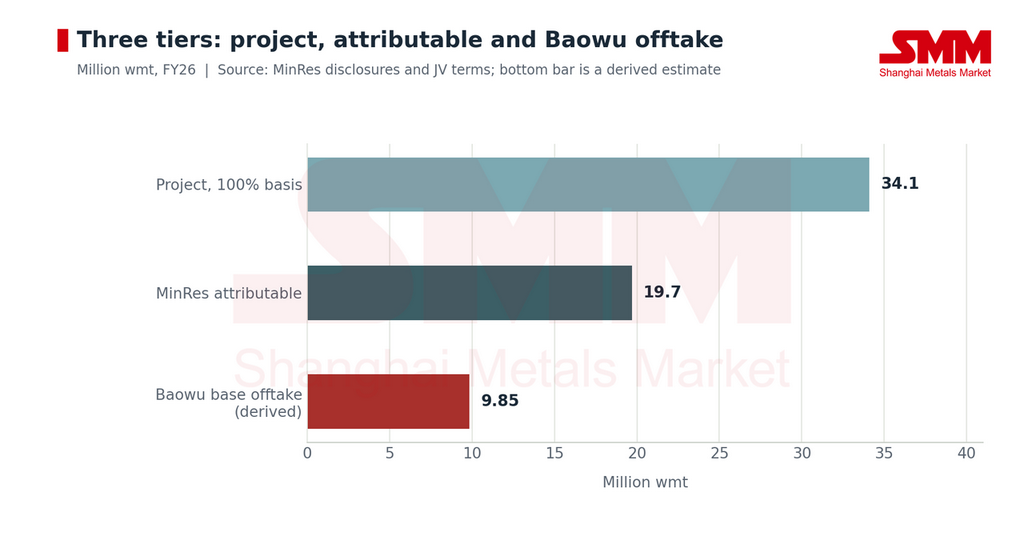
สิ่งที่น่าสนใจที่สุดเกี่ยวกับ MinRes ไม่ใช่การที่บริษัทผลิตแร่เหล็กได้ 34.1 ล้านตันในปีงบประมาณ 2026 แต่คือการที่ในที่สุดบริษัทก็ทำให้เหมืองออนสโลว์ไอออนเดินเครื่องได้อย่างถูกต้อง ในปีงบประมาณ 2026 เหมืองออนสโลว์ไอออนขนส่งได้ 34.1 ล้านตันเปียกตามสัดส่วนโครงการ 100% และ 19.7 ล้านตันเปียกตามสัดส่วนของ MinRes ซึ่งทั้งสองตัวเลขสูงกว่าแนวโน้มที่บริษัทเคยปรับเพิ่มขึ้นก่อนหน้านี้ ต้นทุน FOB ของโครงการในปีงบประมาณ 2026 อยู่ที่เพียง 52 ดอลลาร์ออสเตรเลียต่อตันเปียก ต่ำกว่าช่วงแนวโน้มที่ 54-59 ดอลลาร์ออสเตรเลียต่อตันเปียก นี่คือจุดที่ออนสโลว์เลิกเป็นเพียงโครงการใหม่ที่กำลังเร่งกำลังการผลิต และเริ่มทำหน้าที่เป็นจุดเชื่อมต่อที่มั่นคงของอุปทานแร่เหล็กทางทะเล
1. จากการเร่งกำลังการผลิตสู่การขนส่งที่สม่ำเสมอ: ออนสโลว์ทำได้แล้ว
การพัฒนาของออนสโลว์ดำเนินไปอย่างรวดเร็ว ภายในเดือนมิถุนายน 2025 การขนส่งรายเดือนของโครงการแตะ 2.7 ล้านตันเปียกแล้ว เทียบเท่าอัตราการผลิต 32.4 ล้านตันต่อปี ภายในเดือนสิงหาคม 2025 โครงการบรรลุกำลังการผลิตเต็มพิกัดที่ 35 ล้านตันต่อปีอย่างเป็นทางการ จากนั้น MinRes ก็รักษาอัตราการผลิตประมาณ 35 ล้านตันต่อปีได้ต่อเนื่องสามเดือนตั้งแต่เดือนสิงหาคมถึงตุลาคม 2025 ซึ่งทำให้เกิดการชำระเงินตามเงื่อนไข 200 ล้านดอลลาร์ออสเตรเลียที่ผูกกับธุรกรรมโครงสร้างพื้นฐานอย่างไรก็ตาม บททดสอบที่แท้จริงของเสถียรภาพของโครงการมาถึงในไตรมาสถัดมา
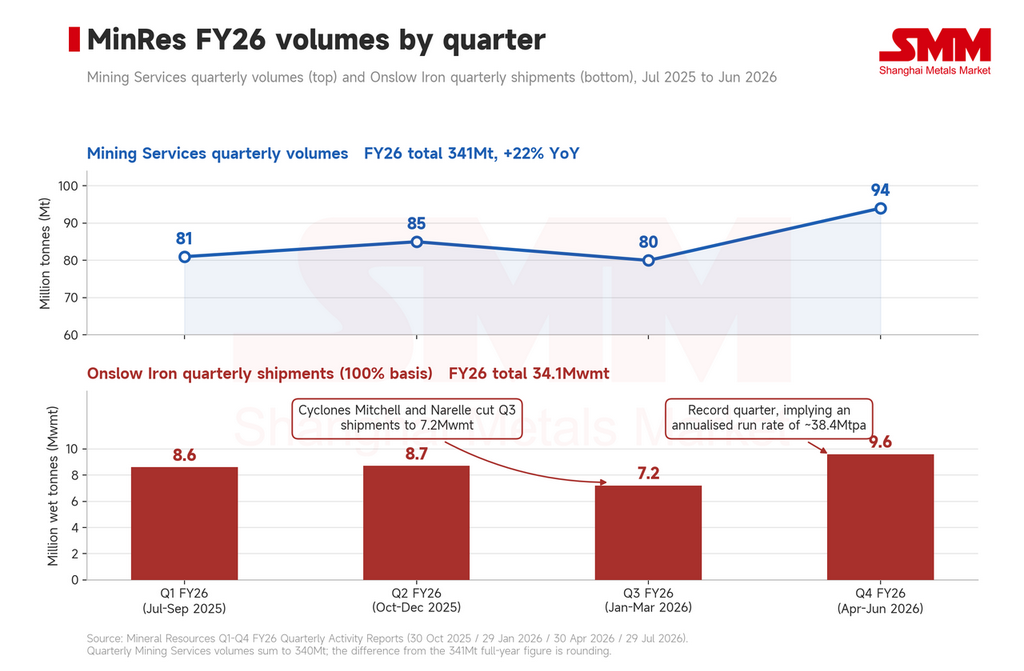
ตั้งแต่เดือนกรกฎาคมถึงกันยายน 2025 Onslow จัดส่งได้ 8.6 ล้านตันเปียก และตั้งแต่เดือนตุลาคมถึงธันวาคม เพิ่มขึ้นอีกเป็น 8.7 ล้านตันเปียก ในไตรมาสมกราคม-มีนาคม 2026 พายุหมุนเขตร้อน Mitchell และ Narelle พัดถล่มพื้นที่ตอนเหนือของรัฐเวสเทิร์นออสเตรเลียติดต่อกัน ส่งผลให้การขนส่งทางถนนและการถ่ายลำหยุดชะงักเป็นเวลาสามวันและห้าวันตามลำดับ และปริมาณการจัดส่งรายไตรมาสลดลงเหลือ 7.2 ล้านตันเปียก ที่น่าสังเกตคือ เหตุการณ์สภาพอากาศทั้งสองครั้งไม่ก่อให้เกิดความเสียหายต่อโครงสร้างพื้นฐานที่สำคัญ และโครงการกลับสู่ระดับการออกแบบได้อย่างรวดเร็วหลังเหตุการณ์ยุติ
ตั้งแต่เดือนเมษายนถึงมิถุนายน Onslow จัดส่งได้ 9.6 ล้านตันเปียกในไตรมาสเดียว ซึ่งเป็นสถิติของโครงการ เทียบเท่าอัตราการผลิตต่อปีประมาณ 38 ล้านตันต่อปี สูงกว่ากำลังการผลิตที่ออกแบบไว้ที่ 35 ล้านตันต่อปีอย่างชัดเจน ยอดจัดส่งทั้งปีในท้ายที่สุดสูงถึง 34.1 ล้านตันเปียก
กล่าวอีกนัยหนึ่ง Onslow ได้ก้าวจากการบรรลุกำลังการผลิตตามการออกแบบ ไปสู่การพิสูจน์ว่ากำลังการผลิตนั้นสามารถรักษาไว้ได้ในการดำเนินงานจริง
สำหรับเหมืองที่เพิ่งเริ่มเดินเครื่อง การผลิตได้ถึง 35 ล้านตันไม่ได้หมายความว่าห่วงโซ่อุปทานเติบโตเต็มที่แล้ว การทำเหมืองและการเปิดหน้าดิน การบดและคัดแยก การขนส่งทางถนนระยะไกล ลานเก็บสินค้าที่ท่าเรือ เรือถ่ายลำ และการบรรทุกนอกชายฝั่ง คอขวดที่จุดใดจุดหนึ่งเพียงจุดเดียวสามารถเปิดช่องว่างกว้างระหว่างกำลังการผลิตตามป้ายและปริมาณการจัดส่งจริง ความสำเร็จที่สำคัญที่สุดของ Onslow จนถึงปัจจุบันคือการแสดงให้เห็นว่าห่วงโซ่ทั้งหมดสามารถทำงานเป็นระบบเดียวได้
II. ครั้งหนึ่งเคยขุดแร่ให้ผู้อื่น บัดนี้ผลิตเพื่อตนเอง
MinRes ไม่ได้เริ่มต้นจากการเป็นบริษัทแร่เหล็กรายใหญ่ ในปี 1992 Chris Ellison ก่อตั้งธุรกิจที่มุ่งเน้นด้านโครงสร้างพื้นฐานและบริการเหมืองแร่ โดยเริ่มแรกให้บริการบดย่อย วิศวกรรม และรับเหมาทำเหมืองแก่ผู้ประกอบการเหมือง บริษัทจดทะเบียนในตลาดหลักทรัพย์ ASX ในปี 2006 ในเวลานั้น MinRes ยังเป็นบริษัทบริการเหมืองแร่ขนาดย่อมในรัฐเวสเทิร์นออสเตรเลีย ซึ่งความสามารถหลักอยู่ที่การก่อสร้างและดำเนินการขั้นตอนการผลิตของเหมือง มากกว่าการเป็นเจ้าของสินทรัพย์ทรัพยากรขนาดใหญ่ โมเดลธุรกิจนั้นค่อย ๆ เปลี่ยนไป
MinRes เปลี่ยนผ่านจากผู้รับเหมาเป็นผู้ทำเหมืองแบบดั้งเดิม โดยค่อย ๆ ขยายขีดความสามารถด้านวิศวกรรม การบดย่อย การขนส่ง และการดำเนินงานเหมืองที่สั่งสมมานานหลายทศวรรษขึ้นไปสู่ตัวทรัพยากรเอง นี่คือการบรรลุผลอย่างเข้มข้นของโมเดลธุรกิจที่สร้างขึ้นมากว่าสามสิบปี ครั้งหนึ่งเคยขุดแร่ออกจากพื้นดินให้ผู้อื่น บัดนี้บริษัทตัดสินใจด้วยตนเองว่าจะขุดที่ไหน ขนส่งอย่างไร บรรทุกอย่างไร และเปลี่ยนห่วงโซ่อุปทานทั้งหมดให้เป็นโครงการเดียวได้อย่างไรนี่คือหนึ่งในความแตกต่างที่ใหญ่ที่สุดระหว่างออนสโลว์กับโครงการแร่เหล็กแบบดั้งเดิมของออสเตรเลีย
III. ตัวเปลี่ยนเกมที่แท้จริงไม่ใช่แร่ แต่อยู่ที่วิธีการขนส่งออกมา
ภูมิภาคเวสต์พิลบาราที่ออนสโลว์ตั้งอยู่นั้นอุดมไปด้วยทรัพยากรแร่เหล็ก แต่คำถามที่เกิดขึ้นเสมอคือจะขนส่งแร่ไปยังชายฝั่งด้วยต้นทุนต่ำได้อย่างไร นี่เป็นอุปสรรคสำคัญที่ขัดขวางการเปิดเหมืองใหม่ในเวสต์พิลบารามาโดยตลอด ทรัพยากรหลักของออนสโลว์จัดอยู่ในกลุ่มแร่เหล็กชนิดแชนเนลไอรอนดีโพสิตส์ทางตะวันตกของจังหวัดแฮมเมอร์สลีย์ ฐานทรัพยากรของเหมืองได้รับการยกระดับเป็น 744 ล้านตันที่เกรดประมาณ 56.3% Fe โดยมีปริมาณสำรองประมาณ 359 ล้านตันที่เกรดประมาณ 57.5% Fe อายุโครงการตามแผนเกิน 30 ปี
ตัวทรัพยากรเองไม่ได้ด้อยคุณภาพ แต่สิ่งที่ทำเลนี้ขาดคือเงื่อนไขโครงสร้างพื้นฐานที่จำเป็นที่สุดสำหรับโครงการแร่เหล็กแบบดั้งเดิมของออสเตรเลีย มินเรสจึงเลือกที่จะไม่ลอกเลียนแนวทางของบิ๊กโฟร์ทั้งหมด
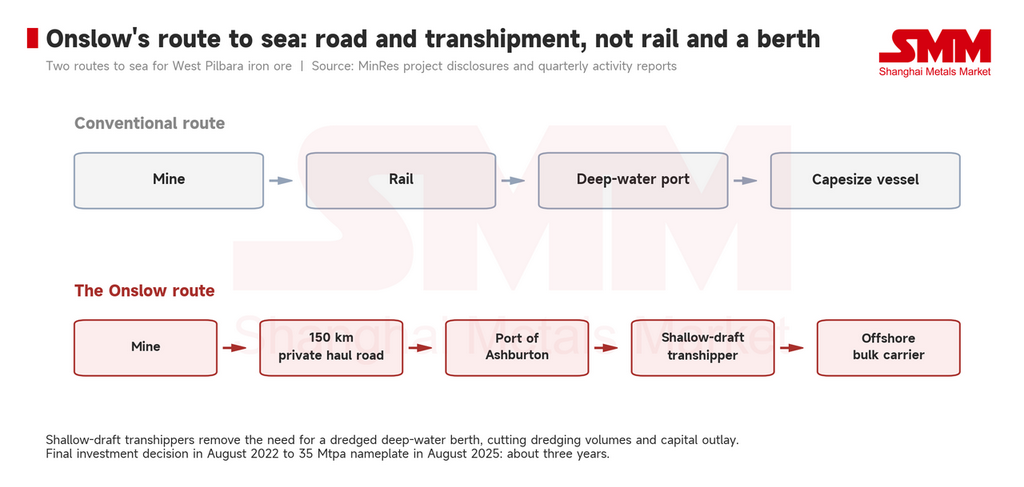
แร่ถูกบด คัดขนาด และกองเก็บที่เคนส์บอร์ จากนั้นขนส่งเป็นระยะทางประมาณ 150 กม. ตามถนนขนส่งเฉพาะไปยังท่าเรือแอชเบอร์ตัน ที่ท่าเรือ เรือขนถ่ายลำเลียงที่สร้างขึ้นเพื่อการนี้โดยเฉพาะจะนำแร่ไปยังจุดทอดสมอห่างจากชายฝั่งประมาณ 40 กม. เพื่อถ่ายลงเรือบรรทุกสินค้าเทกองขนาดใหญ่ เรือขนถ่ายใช้การออกแบบกินน้ำตื้น ทำให้ไม่ต้องมีท่าเทียบเรือน้ำลึกแบบดั้งเดิม และลดการขุดลอกและการลงทุนโครงสร้างพื้นฐานที่ร่องน้ำลึกต้องใช้
คุณค่าสูงสุดของระบบนี้คือการเปลี่ยนทรัพยากรที่เดิมต้องใช้รางรถไฟและท่าเรือน้ำลึกขนาดใหญ่ ให้กลายเป็นห่วงโซ่อุปทานที่สร้างจากการขนส่งทางถนนและการถ่ายลำนอกชายฝั่ง
ออนสโลว์ส่งออกเที่ยวแรกในเดือนพฤษภาคม 2024 เพียงประมาณ 11 เดือนหลังจากเริ่มงานที่เคนส์บอร์ มินเรสใช้เวลาเพียงประมาณสามปีจากการตัดสินใจลงทุนขั้นสุดท้ายจนถึงกำลังการผลิตเต็มพิกัด 35 ล้านตันต่อปี สำหรับตลาดเหมืองแร่ของรัฐเวสเทิร์นออสเตรเลียโดยรวมแล้ว นี่อาจมีความสำคัญมากกว่าการมีเหมืองขนาด 35 ล้านตันเสียอีก เพราะมันพิสูจน์ว่าทรัพยากรที่ถูกทิ้งร้างในเวสต์พิลบาราไม่จำเป็นต้องเดินตามโมเดลโครงสร้างพื้นฐานที่ใช้เงินลงทุนสูงของบริษัทยักษ์ใหญ่เพื่อเข้าสู่ตลาดส่งออกทางทะเล
IV. ออนสโลว์ไม่ได้นำมาแค่ปริมาณใหม่ แต่เป็นรูปแบบอุปทานที่แตกต่าง
จากมุมมองอุปทานแร่เหล็กทั่วโลก 35 ล้านตันไม่ใช่ตัวเลขที่จะเปลี่ยนแปลงสมดุลโดยรวมได้แต่สำหรับอุปทานของออสเตรเลียแล้ว มันมีความสำคัญ: เป็นเวลาหลายทศวรรษที่อุปทานแร่เหล็กส่วนเพิ่มของออสเตรเลียกระจุกตัวอย่างมากในกลุ่มผู้ผลิตรายใหญ่เพียงไม่กี่ราย ซึ่งไม่เพียงควบคุมทรัพยากรจำนวนมหาศาล แต่ยังรวมถึงทางรถไฟ ท่าเรือ การขนส่งทางเรือ และช่องทางการขายระยะยาวที่กว้างขวาง ออนสโลว์เสนอความเป็นไปได้อีกทางหนึ่ง ซึ่งอยู่นอกกลุ่มบิ๊กโฟร์ เป็นจุดอุปทานใหม่ที่กำลังการผลิต 35 ล้านตันต่อปี พร้อมเหมืองของตนเองและห่วงโซ่โลจิสติกส์ครบวงจร สามารถส่งมอบผลิตภัณฑ์เข้าสู่ตลาดขนส่งทางทะเลได้อย่างยั่งยืน
ขนาดดังกล่าวยังไม่เพียงพอที่จะท้าทายสถานะทางการตลาดของผู้ผลิตรายใหญ่ แต่ก็เพียงพอที่จะปรากฏอยู่ในรายการอุปทานของเทรดเดอร์และทีมจัดซื้อของโรงงาน
ด้านโครงสร้างผลิตภัณฑ์: เกรดทรัพยากรของออนสโลว์อยู่ในช่วงเหล็ก 56% ถึง 58% และผลผลิตเชิงพาณิชย์ในปัจจุบันส่วนใหญ่เป็นแร่ผง รายงานครึ่งแรกของปีงบประมาณ 26 ของโครงการแสดงเกรดเหล็กเฉลี่ยประมาณ 58.2% สำหรับผลิตภัณฑ์ที่ขนส่งจริง นั่นหมายความว่าออนสโลว์ไม่ได้เพิ่มเพียงอุปทานแร่เหล็กออสเตรเลียอีกก้อนหนึ่ง แต่เป็นก้อนแร่ออสเตรเลียเกรดกลางถึงต่ำที่สามารถจัดหาได้ในขนาดที่มั่นคง สำหรับโรงงานและเทรดเดอร์จีน นั่นคืออีกหนึ่งทางเลือก
เนื่องจากทรัพยากรเกรดสูงจากเหมืองหลักของออสเตรเลียถูกผูกติดกับระบบอุปทานที่จัดตั้งมานานแล้ว การเติบโตของอุปทานในอนาคตจะมาจากโครงการใหม่มากขึ้นเรื่อย ๆ และโครงการใหม่มักหมายถึงเกรด ขนาดแร่ สิ่งเจือปน และโครงสร้างราคาที่แตกต่างออกไป สิ่งที่ออนสโลว์มอบให้คือการผสมผสานที่ค่อนข้างหายากในบรรดาโครงการเหล่านี้: ขนาดใหญ่พอ อุปทานมั่นคง แหล่งกำเนิดออสเตรเลีย แต่เกรดต่ำกว่าวัสดุเกรดสูงกระแสหลักแบบดั้งเดิม
ราคาที่ออนสโลว์ทำได้จริงในไตรมาส 3 อยู่ที่ 95 ดอลลาร์สหรัฐต่อตันแห้ง คิดเป็น 91% ของดัชนี Platts 61% CFR ท่ามกลางฉากหลังของเกรดที่ลดลงโดยทั่วไปของแร่ผงกระแสหลัก แหล่งแร่เกรด 58% ที่จัดหาได้อย่างน่าเชื่อถือมีความสำคัญต่อกลยุทธ์การผสมแร่มากกว่าที่ตำแหน่งในตารางปริมาณจะบ่งชี้ ด้านกระแสการขาย MinRes ขายแร่ตามสัดส่วนถือครอง 50% ให้กับเปาอู่ภายใต้สัญญาระยะยาว โดยเปาอู่มีสิทธิเลือกซื้อเพิ่มอีก 25% และส่วนที่เหลือทำการตลาดร่วมกันโดย MinRes และ AMCI
ช่วงที่ยากที่สุดของโครงการได้ผ่านพ้นไปแล้ว หากออนสโลว์สามารถรักษาระดับการผลิตไว้เหนือ 35 ล้านตันได้ในระยะยาว ปริมาณหลายล้านตันที่เกินกำลังการผลิตออกแบบนั้นจะกลายเป็นอุปทานส่วนเพิ่มที่คงอยู่ถาวรในอุปทานขนส่งทางทะเลของออสเตรเลีย
ในขณะเดียวกัน Pilbara Hub ของ MinRes ก็กำลังเปลี่ยนแปลงเช่นกัน Lamb Creek ส่งมอบแร่เที่ยวแรกในเดือนมีนาคม 2026 และกำลังทยอยเข้ามาแทนที่ Wonmunna ช่วยยืดอายุเหมืองของศูนย์การผลิตแห่งนี้ ยอดส่งมอบจาก Pilbara Hub รวมอยู่ที่ 9.9 ล้านตันเปียกในปีงบ 26 ซึ่งอยู่ในกรอบบนของเป้าหมาย
สิ่งนี้กำลังเปลี่ยนบทบาทของ MinRes จากเดิมที่ไม่ได้เป็นเพียงผู้รับเหมาเดินเหมืองให้ผู้อื่น หรือเป็นเพียงผู้ผลิตระดับกลางที่ถือเหมืองหลายแห่งอีกต่อไป แต่กำลังกลายเป็นผู้จัดหาที่สามารถพัฒนาแหล่งทรัพยากร จัดการทำเหมือง ออกแบบระบบโลจิสติกส์ตามเงื่อนไขของตนเอง และส่งมอบผลิตภัณฑ์เข้าสู่ตลาดขนส่งทางทะเลระหว่างประเทศได้อย่างน่าเชื่อถือ นั่นอาจเป็นสิ่งที่สมควรได้รับความสนใจจากตลาดอย่างแท้จริงเกี่ยวกับ Onslow
กลุ่มบิ๊กโฟร์จะยังคงครองส่วนแบ่งการส่งออกแร่เหล็กของออสเตรเลียต่อไปอีกนาน และการมาถึงของ Onslow ไม่ได้เปลี่ยนแปลงข้อเท็จจริงนั้น แต่เคียงข้างพวกเขา ออสเตรเลียกำลังเห็นการเกิดขึ้นของกลุ่มอุปทานใหม่จำนวนมากขึ้นที่สามารถส่งมอบปริมาณการผลิตที่มั่นคงได้อย่างอิสระ สิ่งที่ Onslow พิสูจน์ไม่ใช่การที่รัฐเวสเทิร์นออสเตรเลียมีเหมืองขนาด 35 ล้านตันเพิ่มขึ้นอีกแห่ง แต่คือการที่แหล่งทรัพยากรซึ่งถูกทิ้งร้างมานานหลายปีไม่จำเป็นต้องรอให้บริษัทเหมืองรายใหญ่แบบดั้งเดิมมาพัฒนาเสมอไป ตราบใดที่มีคนสามารถประกอบเชื่อมโยงเหมือง การขนส่ง ท่าเรือ และการถ่ายลำเข้าด้วยกันได้ มันก็สามารถกลายเป็นห่วงโซ่อุปทานแร่เหล็กทางทะเลที่ทำกำไรได้จริง ส่งมอบได้อย่างสม่ำเสมอ และท้ายที่สุดก็ปรับเปลี่ยนโครงสร้างอุปทาน