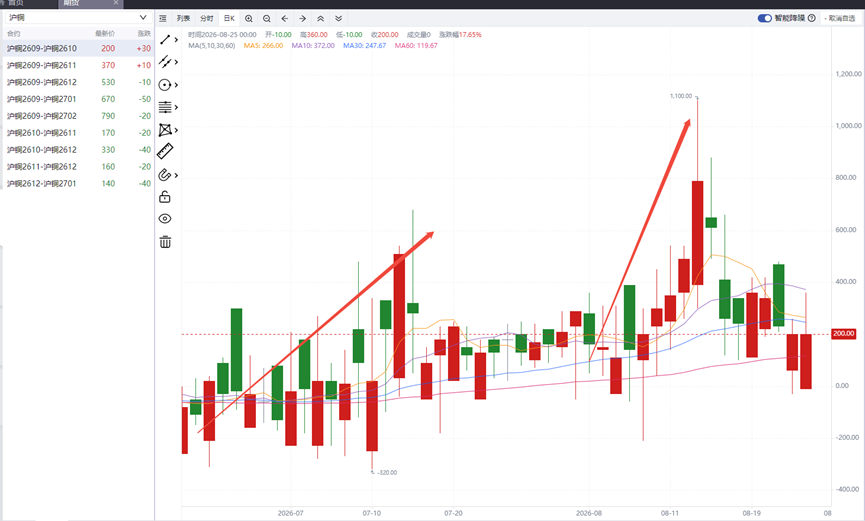
지난 글에 이어, 7월 시장 동향은 예상대로였습니다. 상하이선물거래소(SHFE) 구리 2607월물과 2608월물 간 가격 스프레드는 300위안/톤의 백워데이션에서 시작하여 07월물 최종 거래일까지 확대되며 장중 600위안/톤을 상회하는 고점을 기록했습니다. 시장이 SHFE 구리 2608월물 거래로 전환된 후, 구리 가격은 계속 상승하며 가속화되었습니다. 월간 백워데이션의 상승 기울기는 월초에 크게 증가했으며, 높은 구리 가격 속에서 8월 초에도 백워데이션은 지속적으로 상승했습니다.
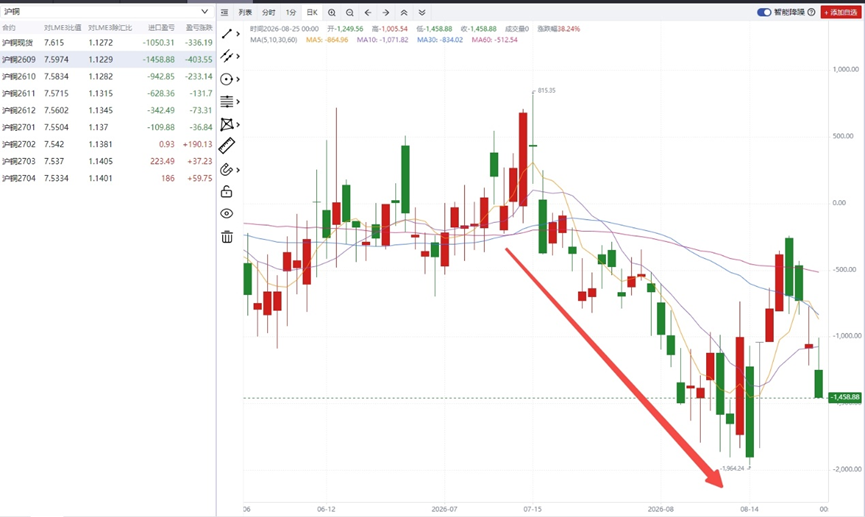
8월, 미국의 구리 관세는 아직 발효되지 않았으며, 중국과 해외 구리 시장 간 가격 스프레드는 계속해서 분기했습니다. COMEX-LME 가격 스프레드는 지속된 반면, LME-SHFE 가격 스프레드는 움직임의 조짐을 보였습니다. 7월 말, 중국의 구리 음극 수출 창구가 열리면서 국내 제련소들이 수출 계획을 시작했습니다.
광산 측면의 공급 부족 패턴은 지속되었습니다. 국내 구리 제련소들이 집중 정비 기간을 마친 후 점차 생산을 재개했습니다. 업계의 신규 및 증설 용량 지속적인 가동과 결합하여, 강력한 시장 보충 수요가 구리 정광 현물 TC를 지속적으로 억누르고 있습니다. 2026년 8월 21일 기준, SMM 수입 구리 정광 TC는 -182.14 달러/건조미터톤(dmt)으로 보고되어 제련소의 가공 이익을 더욱 압박하고 있습니다. 한편, 제련소의 조기 집중 정비, 구리 스크랩 및 양극판 공급 부족 등 여러 부정적 요인으로 인해 8월 중국의 구리 음극 생산량이 예상치 못하게 하락했습니다. 수급 불일치에 힘입어 중국의 구리 음극 사회 재고는 지속적으로 감소하고 있습니다. 구리 시장의 펀더멘털은 현재 전반적으로 개선되고 있어 백워데이션 구조 강화와 높은 현물 프리미엄을 모두 지지하고 있습니다.
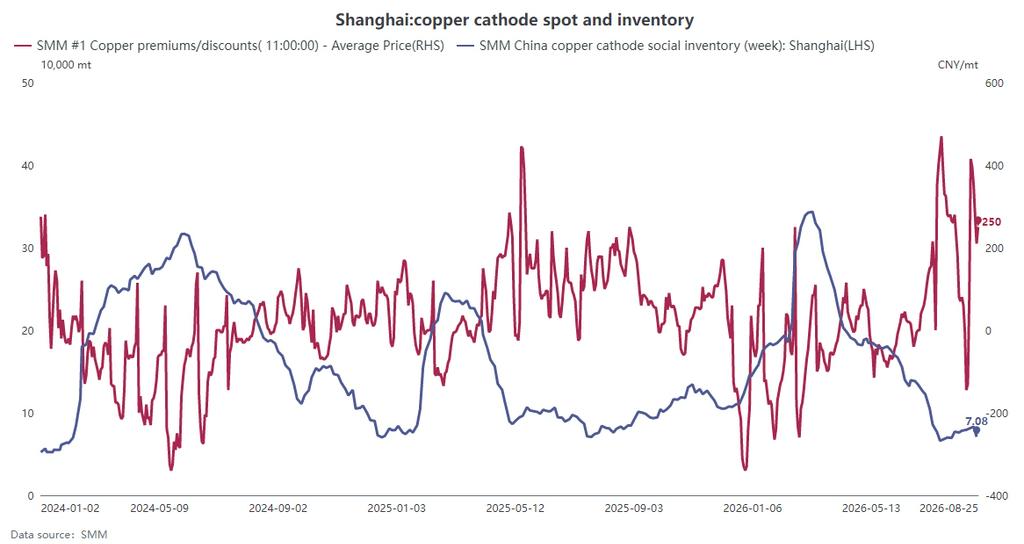
최근 상하이 지역의 현물 프리미엄은 높은 수준을 유지하고 있으며, 하류 업체들은 적시 조달(just-in-time) 방식을 유지하고 있습니다. 구리 음극 시장은 전반적으로 국내 공급 부족, 수입 보충 부족, 사회 재고 지속 감소가 특징입니다. 인도월이 다가옴에 따라 현물 프리미엄은 추가 상승 여력이 있을 것으로 예상됩니다.
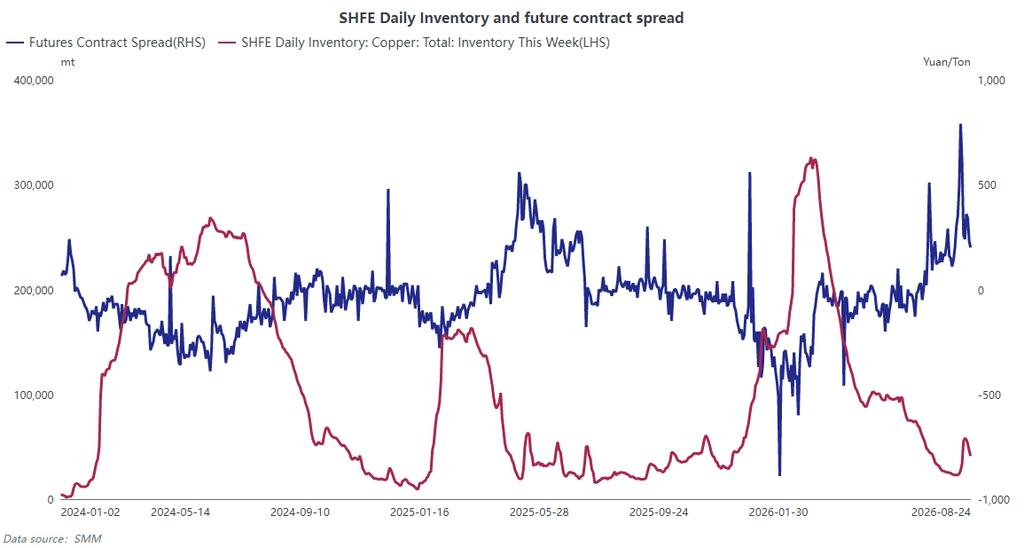
SHFE 구리 인도 가능 워런트 측면에서 볼 때, 최근 수준은 상대적으로 낮았으며 일부 인도 가능 화물은 수출을 위해 준비되고 있습니다. SHFE 구리 2609월물의 대응 인도 가능 물량은 제한적일 것으로 예상되며, 백워데이션은 더 확대될 여지가 있습니다. 현재 150-250위안/톤 범위 내의 백워데이션은 롤오버(rolling)에 안전한 포지션으로 간주됩니다.
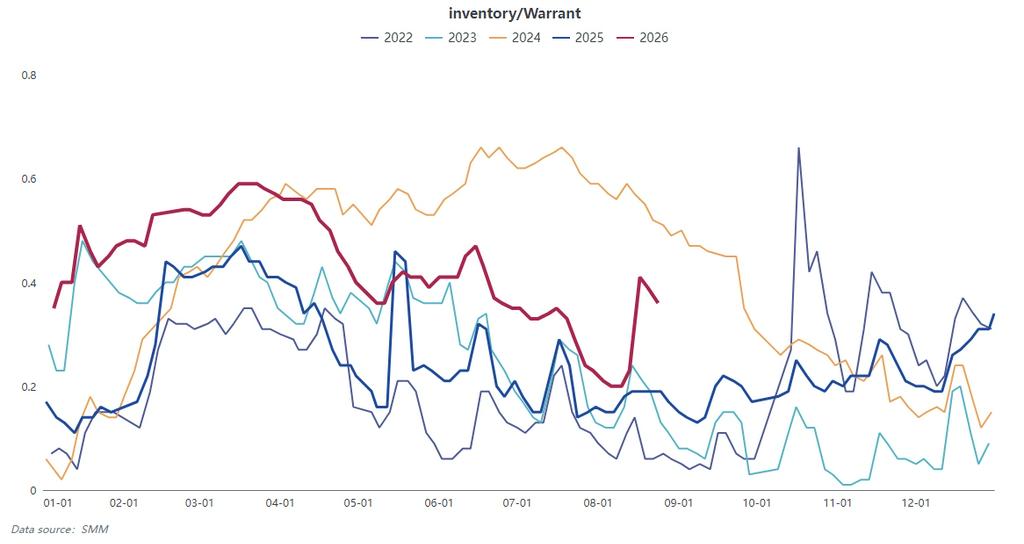
워런트-재고 비율 관점에서 볼 때, 이 지표는 최근 일시적으로 반등했으며, 주로 SHFE 구리 2608월물 최종 거래일이 다가옴에 따라 인도 준비를 위한 집중적인 워런트 등록이 이루어졌기 때문입니다. 2608월물 인도와 함께 워런트-재고 비율은 다시 하락했습니다. 9월 중순에 이 지표가 다시 낮은 수준으로 떨어져 선물 시장에서 구조적 변동을 촉발할 수 있으므로 주의가 필요합니다.
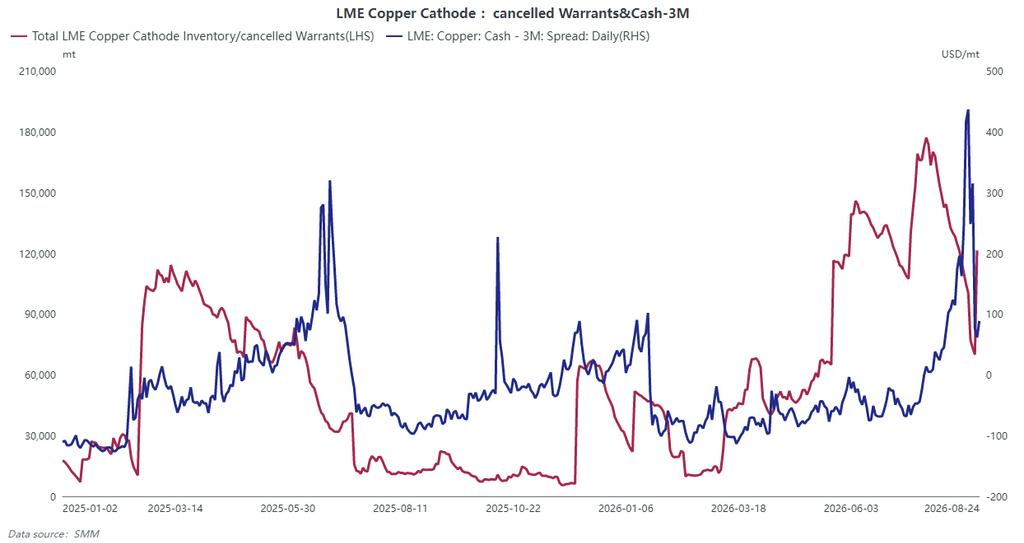
8월에는 LME에서도 백워데이션이 확대되었습니다. 높은 취소 워런트 비율로 인해 LME Cash-3M 백워데이션이 확대되었습니다. LME 8월물 마감 후 등록 워런트가 지속적으로 발행되었고, 이어 또 한 차례의 취소가 발생했습니다. 이는 SHFE 인도 시점 주변에서 발생하는 패턴과 유사합니다.
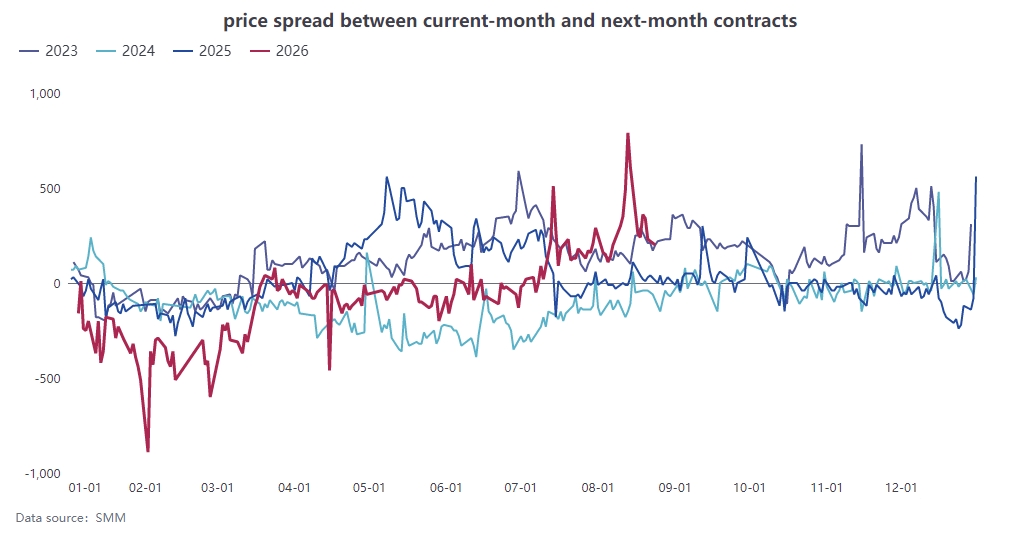
지난 4년간 선도월물의 첫 거래일 동향을 관찰하면, SHFE 구리 2608월물의 마지막 거래일은 장중 1,100위안/톤을 기록하고 790위안/톤으로 마감하며 4년 만에 최고 수준을 기록했습니다. 현재 펀더멘털은 백워데이션 구조 확대를 계속 지지하고 있습니다. 주목해야 할 주요 요인으로는 제련소 수출 물량, 제련소 정비의 영향, 구리 가격 소폭 조정 이후 하류 업체 주문 증가, 구리 스크랩 공급 등이 있습니다. 현물 시장 참여자들은 높은 구리 가격, 높은 백워데이션, 높은 프리미엄이라는 삼중 압력에 세심한 주의를 기울여야 합니다.