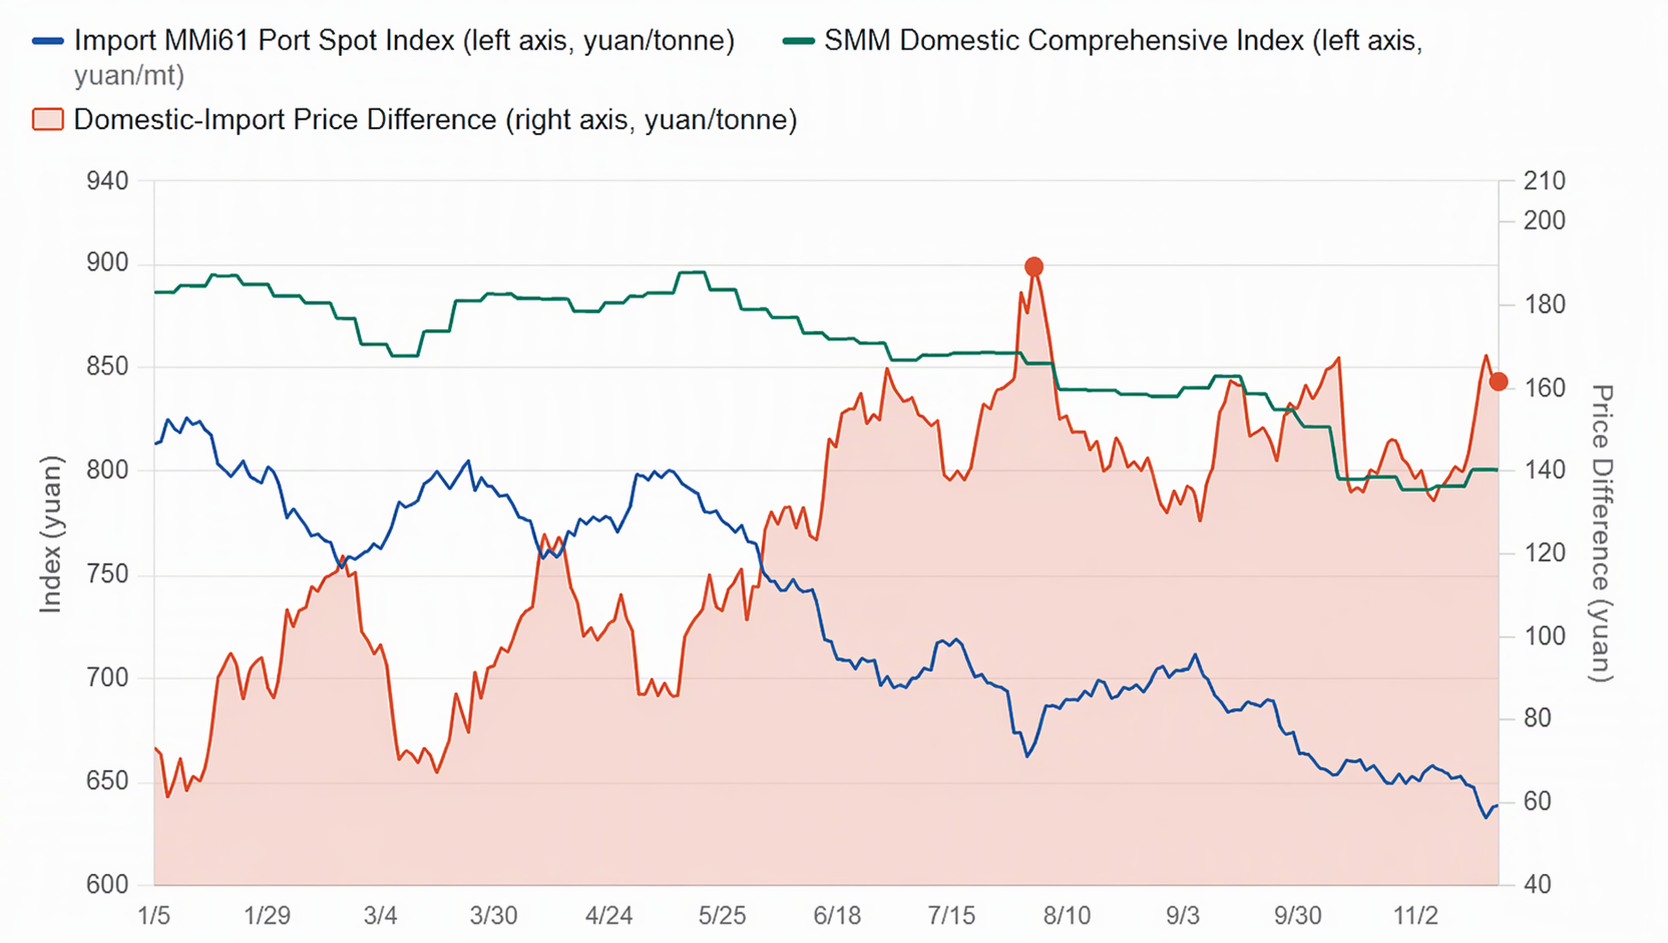
이번 주 철광석 가격은 하락세를 보였다. 거시적 측면에서 미국 인플레이션이 예상치를 웃돌면서 미국 연준의 금리 인상과 달러 강세 기대가 커졌고, 이에 펀드들이 철금속 매도에 나섰다. 중국-호주 장기 계약 협상의 교착 상태와 내년 중국 외 지역 공급 증가 전망도 투자 심리를 압박했다. 수급 여건 역시 약세였다. 가을·겨울 환경보호 관련 생산 제한과 연례 정비로 고로 보수 작업이 늘었기 때문이다. SMM 통계에 따르면 이번 주 일평균 용선 생산량은 전주 대비 1만 2,000톤 감소하며 하락세를 이어갔고, 항만 재고는 계속 증가해 광석 가격에 부담으로 작용했다. 한편 기상 악화로 실수요가 위축되면서 철강 가격도 압박을 받았다. 철강 공장의 마진은 축소되고 시장 심리는 비관적으로 변하면서 구매가 신중해졌고, 현물과 선물 가격 모두 비교적 낮은 수준으로 떨어졌다.
차트: 이번 주 국내산과 수입 광석 가격 차 더 확대, 다음 주 소폭 축소 전망
다음 주 전망
다음 주 철광석 가격 하락세는 둔화되며 바닥을 다진 후 소폭 반등할 것으로 예상된다. 약세 심리가 완화되면서 선물의 현물 대비 할인이 하방을 제한할 전망이다. 코크스 가격 인하로 철강 공장의 마진이 회복되고, 철강 공장 재고가 비교적 낮은 수준이어서 겨울철 비축과 필수 재고 보충 수요가 점진적으로 나타나며 가격 하단을 지지할 것으로 보인다. 또한 항만 입하량 감소로 재고 증가 압력이 완화될 수 있다. 다만 용선 생산량의 계절적 감소와 높은 항만 절대 재고는 여전히 반등 폭을 제한할 것이며, 미국 연준 금리 인상 기대 변화에 따른 거시적 불확실성에도 주의가 필요하다.