

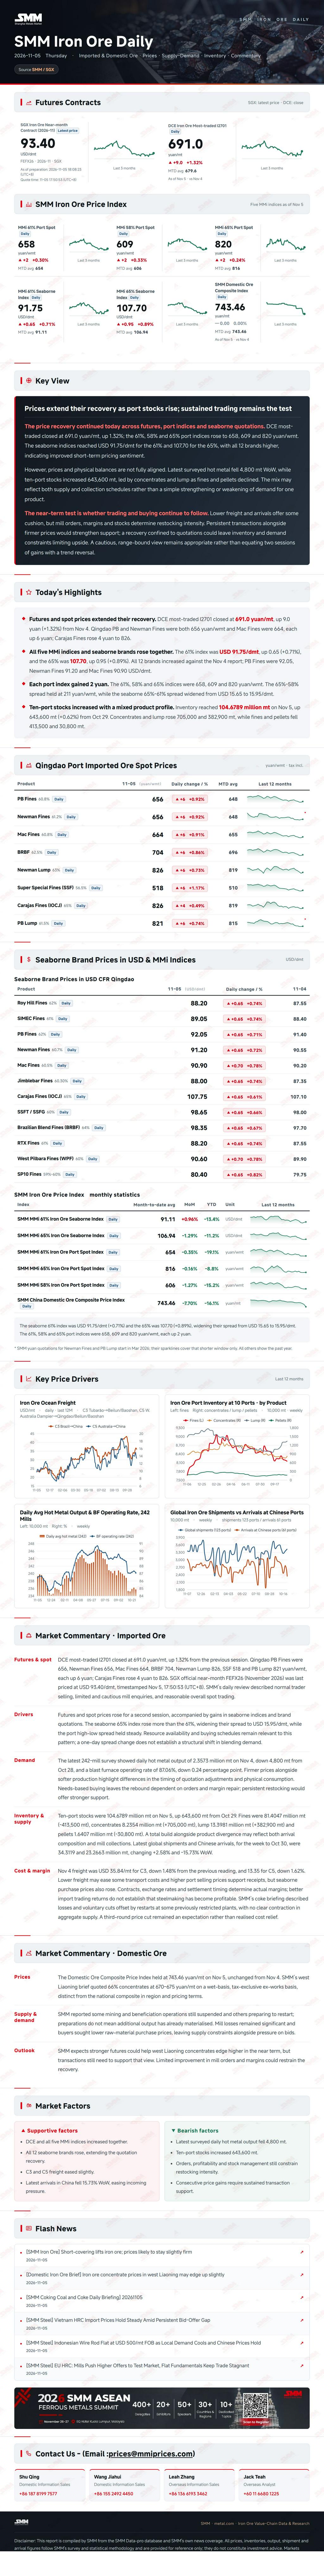
MMi 일일 철광석 보고서 (11월 5일)
철광석 선물은 오늘 약세를 보였다. DCE 최다 거래 계약은 669위안/톤으로 마감해 전 거래일 대비 1.83% 하락했다. 칭다오항 현물 가격은 평균 약 9~15위안/톤 하락했다. 트레이더들은 매도에 소극적이었고, 제철소의 문의는 적절한 수준이었다.
데이터 출처 설명: 공개 정보를 제외한 모든 데이터는 SMM이 공개 정보, 시장 커뮤니케이션 및 SMM 내부 데이터베이스 모델을 기반으로 가공한 것입니다. 본 자료는 참고용이며 의사결정 권고를 구성하지 않습니다.
문의 사항이 있거나 자세한 정보를 원하시면 아래로 연락해 주시기 바랍니다: lemonzhao@smm.cn
리서치 보고서 열람 방법에 대한 자세한 내용은 아래로 문의하시기 바랍니다:service.en@smm.cn
관련 뉴스
1시간 전
[SMM 철광석] 숏커버로 철광석 상승; 가격은 소폭 강세 유지 전망
더 보기
[SMM 철광석] 숏커버로 철광석 상승; 가격은 소폭 강세 유지 전망
1시간 전
6시간 전
[일본제철, 100% 수소로 직접환원철 생산 성공]
더 보기
[일본제철, 100% 수소로 직접환원철 생산 성공]
일본제철은 파일럿 규모의 샤프트로에서 환원제로 100% 수소를 사용해 1억 톤 이상의 직접환원철(DRI)을 생산하는 데 성공했다. 이번 시험은 저품위 철광석을 사용해 300시간 이상 연속 운전한 것으로, 수소 기반 제철 기술의 상용화를 향한 진전을 의미한다. 회사는 2027회계연도부터 시험을 지속하고 스케일업 기술을 개발해 2040년경까지 기술 확립을 목표로 하고 있다. 이 개발은 수소 기반 DRI 기술이 제철 공정의 탄소 배출을 줄이고 저품위 철광석 활용도를 높이는 데 도움이 될 수 있어 인도 철강 부문과 관련이 있으며, 업계의 장기적인 친환경 철강 전환을 뒷받침한다.
6시간 전

8시간 전
[워리어 멧 콜 FY2026 3분기 순이익 전년 대비 32% 증가한 4,900만 달러]
더 보기
[워리어 멧 콜 FY2026 3분기 순이익 전년 대비 32% 증가한 4,900만 달러]
미국 원료탄 생산업체 워리어멧콜은 2026 회계연도 3분기 순이익이 4,900만 달러로 전년 동기 3,700만 달러 대비 32% 증가했다고 밝혔다. 총매출은 전년 동기 대비 54% 증가한 5억 800만 달러로, 블루크릭 광산이 예정보다 빠르게 증산되면서 판매량이 전년 동기 대비 48% 증가한 350만 숏톤에 달한 것이 주된 요인이었다. 조정 EBITDA는 전년 동기 대비 76% 증가한 1억 2,400만 달러였으며, 마진율은 22%에서 24%로 확대되었다. 평균 순판매가는 숏톤당 144달러로 전년 동기 대비 6% 상승했고, 현금 비용은 숏톤당 105달러로 전년 동기 대비 4% 상승했다. 고휘발분 A탄이 판매량의 68%를 차지해 전년 동기 대비 25%포인트 상승했다. 7번 광산 생산량은 열악한 지질 조건과 장벽 이동으로 전분기 대비 22% 감소해 전체 현금 비용에 톤당 약 11달러를 추가했다. PLV FOB 호주 지수는 이번 분기 평균 숏톤당 225달러로 전분기 대비 9달러 상승했다. 총가격 실현율은 전년 동기의 83%에서 66%로 하락했는데, 이는 운임과 체선료가 전년 동기 대비 각각 22%, 44% 상승한 데다 잉여 재고를 고정 가격으로 일회성 현금화하면서 4,900만 달러의 현금을 창출했지만 지수 연동 가격 대비 조정 EBITDA가 약 2,700만 달러 감소했기 때문이다. 이사회는 주당 2달러의 특별배당을 선언했다. 유동성은 5억 7,800만 달러로 증가했고, 자본 지출 후 잉여현금흐름은 1억 3,900만 달러였다. 회사는 연간 가이던스를 재확인했으며, 블루크릭의 두 번째 장벽 확장 여부는 시장 흡수 능력에 달려 있다고 밝혔다. 체선료와 운임 비용은 연말까지 높은 수준을 유지할 것으로 예상된다. [SMM 철광석]
8시간 전
