|
SMM 상하이 메탈 마켓 |
아프리카 크로뮴 시장 |
크로뮴 광석 수출 시장 | 2026년 9월 무역 데이터
두 달 연속 감소로 수출 6개월래 최저치 기록
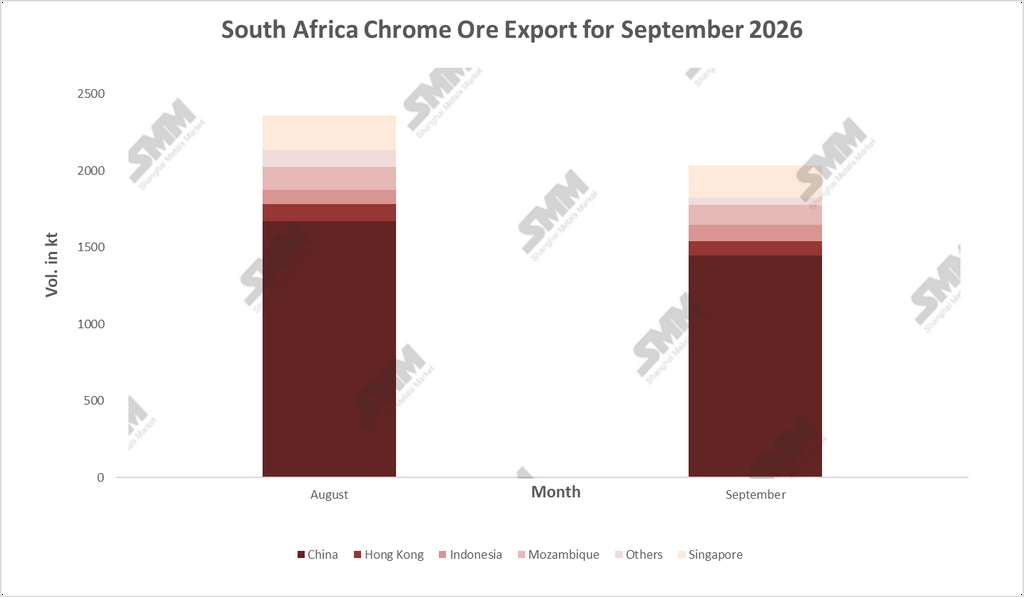
남아프리카공화국의 크로뮴 광석 수출은 2026년 9월 204만 톤(2,035.0kt)으로 감소했으며, 8월의 2,360.1kt 대비 13.77% 감소한 325.1kt 줄었다. 이는 두 달 연속 감소세로, 8월의 10.75%보다 더 큰 폭의 하락이다. 두 달간 7월의 2,648.5kt에서 613.5kt, 즉 23.2%가 빠졌다. 9월은 4~9월 기간 중 가장 약한 달로, 6개월 평균 약 239만 톤보다 약 15% 낮다. 3분기 수출은 약 704만 톤으로 2분기의 730만 톤보다 3.5% 낮게 마감했다. 따라서 8월의 하락이 저점을 의미하지는 않았다.
중국의 수입 감소가 하락 주도
중국은 1,446.1kt를 수입해 8월 대비 13.52%(226.2kt) 감소했으며, 전체 감소분의 약 70%를 차지했다. 중국의 비중은 70.85%에서 71.06%로 소폭 상승해 6~9월 기간 중 최고치를 기록했는데, 이는 기타 모든 목적지로의 수출이 687.9kt에서 589.0kt로 14.38% 감소하며 거의 같은 비율로 줄었기 때문이다. 8월에는 감소가 중국 외 지역에 집중되었으나, 9월에는 중국의 구매 자체가 후퇴했다. SMM의 중국 세관 데이터 분석도 같은 방향을 가리킨다. 9월 중국의 광석 수입 약 228만 톤 중 남아프리카공화국이 약 174만 톤을 공급해 76.4%의 비중을 차지했으며, 이는 8월의 80.1%에서 하락한 것으로 튀르키예와 기타 원산지가 점유율을 높였다.
인도네시아 회복, 중개 무역 허브는 후퇴
인도네시아는 유일하게 성장한 목적지로, 22.58% 증가한 110.3kt를 기록하며 비중을 3.8%에서 5.4%로 끌어올렸다. 이는 8월 하락분의 일부를 회복한 것이지만, 물량은 7월의 150.0kt보다 낮고 6월의 77.8kt보다는 훨씬 높은 수준으로, 인도네시아의 확장 중인 페로크롬 및 스테인리스 생산 능력에 따른 간헐적 대량 구매와 일치한다. 싱가포르는 6.90% 감소한 209.0kt를 기록했으나, 비중은 9.5%에서 10.3%로 상승하며 중국 외 최대 목적지 지위를 유지했다. 모잠비크는 13.82% 감소한 128.3kt, 홍콩은 17.18% 감소한 93.1kt를 기록했다. UAE를 포함한 기타 지역은 56.98% 감소한 48.2kt로 집계되었다. 63.9kt에 달하는 이 감소분은 전체 감소량의 약 20%를 차지하며, 중국 수요 약화에 따른 소규모 시장 및 트레이딩 허브의 구매 위축과 일치한다.
중국 수요가 남아공 공급이 아닌 시장 흐름을 주도
SMM 보고서에 따르면 9월 중국 바이어들은 광석과 페로크롬 재고가 모두 충분했기 때문에 신중한 태도를 유지했다. 항만 재고는 월말 기준 488.2만 톤으로 8월 28일의 502.8만 톤 대비 약 2.9% 낮은 수준에 그쳤으며, 제련소들은 소규모 재고 보충에 그쳤고 일부 트레이더들은 가격 양보를 제시했다. 중국 고탄소 페로크롬 생산량은 전월 대비 3.17% 감소했고 가동률은 약 56%를 기록했으며, 칭산, TIS 등 주요 제철소들은 10월 입찰 가격을 50mtu당 200위안 인하했다. 국제크롬개발협회가 지적한 사상 최고 수준의 중국 항만 재고가 바이어들의 협상력을 강화하고 있으며, 메라페가 8월에 경고한 중국 생산량 증가와 스테인리스 수요 부진에 따른 페로크롬 공급 과잉이 선적량 조정의 배경이다. 톈진항 남아공산 40~42% 분광(창고 인도 기준, 부가가치세 13% 포함) 가격은 4월 말 58.5~59.5위안/mtu에서 9월 24일 52.5~53위안/mtu로 하락했고, CIF 오퍼 가격도 톤당 318달러에서 275달러로 낮아졌다. 공급은 제약 요인이 아니었다. 글렌코어의 3분기 크롬 광석 생산량은 90.6만 톤, 발테라의 크롬 정광 생산량은 27.7만 톤이었다. 9월 보스후크와 10월 원더콥의 재가동으로 국내 제련에 투입되는 광석은 소량에 그칠 전망이다.
|
전망: 9월 수치는 7월의 정점이 지났음을 확인시켜 준다. SMM 추적에 따르면 선적은 회복세를 보여 10월 2일까지 3주간 전 세계 출하량은 주당 62만 4,900~66만 600톤, 10월 9일 종료 주간에는 84만 9,100톤을 기록했다. 그러나 재고 보충 수요는 여전히 제한적이다. 항만 재고는 10월 16일 497만 1,200톤, 10월 23일 518만 2,000톤을 기록했으며, 광석 가격은 추가 하락 위험에 직면해 있다. 따라서 4분기 수출은 남아공 공급보다 중국 재고 소진 속도에 의해 결정될 가능성이 높으며, 중국의 비중은 3분의 2 이상을 유지하고 인도네시아와 트레이딩 허브는 월별 등락을 지속할 것으로 보인다. 제안된 ITAC 수출 허가 시스템과 수출세는 10월 13일 현재까지 시행되지 않아 규제가 물량에 영향을 미치지 않고 있다. |