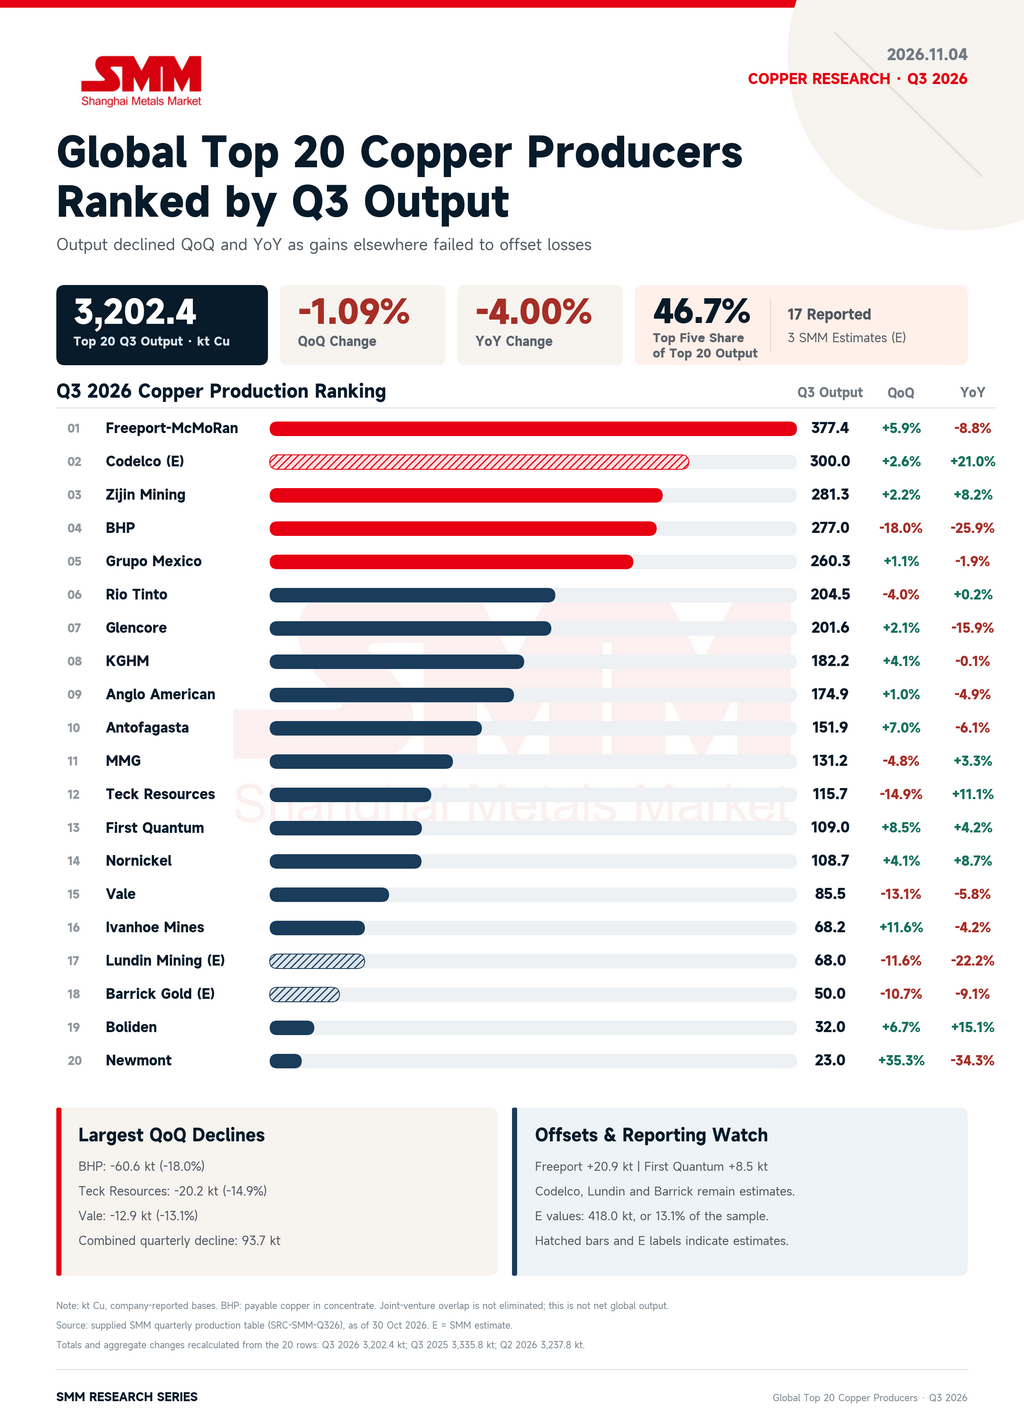
10월에 발표된 분기별 공시와 SMM 추정치를 종합하면, SMM이 집계한 주요 광산업체 20곳의 3분기 구리 생산량은 약 320만 2,400톤으로 전년 동기 대비 4.0%, 전분기 대비 1.1% 감소했다.
감소분의 대부분은 몇몇 대형 광산에서 발생했다. 계획된 품위 하락과 정기 보수가 생산에 부담을 준 데다 기상 악화, 설비 고장, 안전 관련 가동 중단까지 겹쳤다. 신규 프로젝트의 증산과 생산 재개 광산이 일부 상쇄 요인으로 작용했다.
연간 공급에 미치는 영향은 연간 가이던스에 이미 반영된 감소분이 얼마인지, 그리고 4분기에 손실 생산량을 얼마나 회복할 수 있는지에 달려 있다.
에스콘디다 품위 하락이 생산에 부담, BHP는 가이던스 유지
BHP의 3분기 구리 생산량은 전년 동기 및 전분기 대비 약 19% 감소한 40만 700톤이었다. 에스콘디다는 25만 2,600톤을 생산해 전년 동기 대비 23%, 2분기 대비 19% 감소했다.
선광 공급 품위 하락과 정기 보수가 주된 원인이었다. 공급 품위는 평균 0.81%로 전년 동기의 0.94%보다 낮았다. 7월과 8월의 악천후도 운송과 운반 트럭 운영을 제한했고, 9월의 사망 사고로 채굴이 일시 중단되기도 했다.
그럼에도 BHP는 2027 회계연도 구리 생산 가이던스를 165만~180만 톤으로 유지했으며, 이 중 에스콘디다 물량은 100만~110만 톤이다. 에스콘디다의 연간 선광 공급 품위 전망치는 약 0.70%로 유지됐는데, 이는 저품위 채굴 순서가 이미 연간 생산 계획에 반영돼 있음을 시사한다.
칠레 기상 악화로 일부 업체 가이던스 하향
Teck은 3분기에 구리 11만 5,700톤을 생산해 전분기 대비 약 15% 감소했으나 전년 동기 대비로는 11% 증가했다. 케브라다블랑카(QB)는 8월의 강풍, 폭설, 정전 영향을 받았다. 노천 채굴장 침수로 당초 분기에 계획된 고품위 광석 접근이 제한됐고, 9월 정기 보수까지 겹쳐 생산량이 2분기 5만 5,800톤에서 4만 7,200톤으로 줄었다.
하이랜드밸리(HVC)와 안타미나의 품위 상승이 광산 계획과 일치하며 전년 동기 대비 생산 증가를 뒷받침했고 그룹 차원의 충격을 완화했다. QB의 추가 채굴면 접근이 가능해지면 광석 선택의 유연성이 커질 것으로 기대된다. Teck은 연간 구리 생산 가이던스 45만 5,000~53만 톤을 유지했다.
Lundin Mining은 연간 전망에 더 큰 영향을 받았다. 카세로네스는 7월과 8월 겨울 폭풍으로 송전 인프라가 손상됐다. 두 번째 폭풍으로 재가동이 추가 지연되면서 Lundin은 그룹 구리 생산 가이던스를 31만~33만 5,000톤에서 30만~32만 5,000톤으로 하향 조정했다.
Anglo American의 3분기 구리 생산량은 전년 동기 대비 5% 감소한 17만 4,900톤이었다. 칠레의 악천후와 콜라우아시의 저품위 비축 광석 공급이 주된 원인이었다. 케야베코는 계획된 품위 개선의 수혜로 생산량이 전분기 대비 8% 증가했다. 콜라우아시는 로사리오 광구의 고품위 광석 접근을 회복했으며, 이는 연말과 2027년까지 생산을 뒷받침할 것으로 기대된다. Anglo American은 연간 가이던스 70만~76만 톤을 유지했다.
엘테니엔테, 그라스버그, 카모아: 접근 회복이 관건
Codelco는 엘테니엔테 사고 이후의 제한 조치와 향후 생산 구역 개발이 여전히 핵심 우려 사항이다. 상반기 공시에 따르면 엘테니엔테 생산량은 전년 동기 대비 27% 감소했는데, 이는 2025년 7월 사고 이후의 운영 제한을 반영한다. 안데스노르테 개발도 중단된 상태다. 전망은 제한 구역 접근 회복과 향후 생산 유지에 필요한 프로젝트 진행 여부에 달려 있다.
미니스트로알레스도 상반기 실적이 부진해 품위 하락으로 생산량이 전년 동기 대비 21% 감소했다.
Freeport-McMoRan의 3분기 구리 생산량은 전분기 대비 약 6% 증가한 37만 7,400톤이었으나 전년 동기 대비로는 약 9% 낮은 수준이었다. 그라스버그는 단계적 재가동을 이어가며 하루 평균 약 14만 1,000톤의 광석을 처리했는데, 이는 사고 이전 정상 처리율의 67% 수준이다.
Freeport는 2027년 중반까지 정상 생산능력의 80%까지 회복하고 연말까지 완전 가동에 근접한다는 계획이다. 1S 채굴 구역은 2027년 중반 재가동 예정이다. 피해 구역 재개와 광석 처리 시스템 업그레이드가 이후 생산 회복을 뒷받침할 것으로 기대된다.
Ivanhoe Mines가 지분을 보유한 카모아-카쿨라는 3분기에 정광 기준 구리 약 6만 8,200톤을 생산해 전분기 대비 약 12% 증가했다. 광석 처리량이 약 18% 증가하며 원광 품위가 2.39%에서 2.22%로 하락한 영향을 상쇄하고도 남았다.
카쿨라에서는 고품위 채굴 구역 접근을 확보하기 위해 광체 주변부의 저품위 구역을 통과하는 갱도 개발이 진행 중이다. 따라서 생산 회복 속도는 갱도 개발 진척과 광석 공급 여부에 달려 있다.
카모아-카쿨라의 회복은 Zijin Mining에 대한 지분 기여도도 높였다. Zijin의 3분기 채굴 구리 생산량은 전분기 대비 약 2% 증가한 28만 1,300톤이었다. 카모아는 지분 기준 약 3만 100톤을 기여해 2분기의 2만 7,000톤보다 증가했다.
카모아를 제외한 Zijin의 다른 광산 생산량은 1~9월 전년 동기 대비 약 6% 증가했다. 이러한 성장이 카모아의 기존 생산 손실을 일부 상쇄했지만 완전히 대체하지는 못했다.
분기 실적 개선이 연간 목표를 보장하지는 않는다
First Quantum의 3분기 구리 생산량은 전분기 대비 약 8% 증가한 10만 9,000톤이었다. 칸산시 확장으로 처리량이 늘었고, 코브레파나마는 비축 광석 처리 승인을 받았다.
그러나 잠비아 사업장의 품위가 기존 예상보다 낮았고 센티넬의 고품위 광석 채굴이 지연됐다. First Quantum은 연간 구리 생산 가이던스를 40만 5,000~47만 5,000톤에서 40만 5,000~43만 5,000톤으로 하향 조정했다. 이번 하향은 품위가 계획에 미달할 때 처리량 증가만으로는 한계가 있음을 보여준다. 분기 생산 추이가 개선되더라도 연간 생산량은 기존 예상보다 낮을 수 있다.
Glencore는 구리 생산량이 전분기 대비 소폭 회복했다. 연간 가이던스 81만~87만 톤을 유지했지만 생산량은 범위 하단에 근접할 것으로 예상한다. 4분기 실적은 부분적으로 콜라우아시의 품위와 회수율에 달려 있다. 마운트아이사 폐쇄와 키드 매각에 따른 생산 감소도 비교 시 반영해야 한다.
Grupo México는 연간 구리 생산 목표를 103만 4,000톤에서 102만 8,000톤으로 하향 조정했다. 3분기 생산량은 전년 동기 대비 약 1.9% 감소했는데, 멕시코 내 성장이 페루 사업장과 Asarco의 감소를 일부만 상쇄했기 때문이다.
확장과 운영 회복이 부분적 상쇄 요인
Rio Tinto의 주요 성장 동력은 오유톨고이 지하 광산의 증산이었다. 이 광산의 3분기 구리 생산량은 전년 동기 대비 27% 증가해 에스콘디다의 부진과 케네콧의 정기 보수를 일부 상쇄했다. Rio Tinto는 연간 구리 생산 가이던스 80만~87만 톤을 유지했다.
Antofagasta의 생산량은 로스펠람브레스가 이끌며 전분기 대비 약 7% 증가했다. 그러나 1~9월 누적 생산량은 전년 동기보다 낮은 수준인데, 센티넬라의 품위와 회수율 하락이 계속 부담으로 작용했기 때문이다. 연간 가이던스는 62만 5,000~65만 5,000톤으로 유지됐다.
MMG의 3분기 구리 생산량은 전분기 대비 4.8% 감소한 약 13만 1,200톤이었다. 주로 라스밤바스의 생산 감소가 원인이었다. 원광 품위와 회수율이 모두 하락하며 처리량 증가 효과를 상쇄했다. 라스밤바스는 약 10만 300톤을 생산해 2분기 대비 약 8% 감소했다.
코에마카우의 생산량은 전분기 대비 약 2% 감소했다. 킨세베레의 생산 증가는 다른 두 사업장의 감소를 상쇄하기에 부족했다.
라스밤바스는 연간 약 40만 톤 생산이 여전히 예상되며, 이는 기존 가이던스의 상단에 가까운 수준이다. 반면 코에마카우는 갱도 개발 지연과 장비 가동률 하락을 반영해 연간 가이던스를 4만 8,000~5만 3,000톤에서 4만 3,000~4만 8,000톤으로 하향 조정했다.
Newmont의 전분기 대비 증가는 주로 2분기 지진 피해 이후 카디아의 회복을 반영한다.
Boliden은 3분기에 구리 약 3만 2,000톤을 생산해 전분기 대비 약 6% 증가했다. 케비차의 처리량 증가와 원광 품위 개선이 뒷받침했다. 아티크에서는 예상보다 많은 폐석 혼입으로 제분 공급 광석 품위가 낮아졌다. Boliden은 아티크의 연간 구리 원광 품위 전망을 0.18%에서 0.16%로 하향 조정하는 한편 처리량 전망은 4,100만 톤에서 4,200만 톤으로 상향 조정했다.
3분기 감소는 계획된 품위 변화와 보수 일정, 그리고 운영 계획을 초과한 생산 손실을 모두 반영한다. Lundin Mining, First Quantum 등의 가이던스 하향으로 연간 공급 전망이 낮아졌다. 목표를 유지한 기업들은 4분기에 격차를 메우기 위한 회복과 추가 생산을 달성해야 한다.
주요 시험대는 칠레의 기상 피해 사업장 복구, 그라스버그와 카모아-카쿨라의 회복 속도, 그리고 저품위 광산들이 처리량 증대로 보완할 수 있는지 여부다.