2026년 철광석 공급 전망은 표면적으로는 여전히 안정적으로 보인다. 그러나 수치가 말해주는 이야기는 다르다. 16개 주요 광산업체가 1~9월에 생산한 철광석은 약 10억 1,700만 톤으로, 전년 동기 대비 약 2,300만 톤(2.3%) 증가했다. 증가분 중 약 800만 톤은 인도 NMDC에서 나왔으며 대부분 자국 내에서 판매되었기 때문에, 해상 공급 증가분은 약 1,500만 톤에 가깝다.
리오틴토 필바라, BHP WAIO, 포테스큐, 발레 자체 광산 — 이른바 ‘빅4’ — 의 증가분은 합쳐서 0.6Mt에 불과했으며, 그마저도 부진했던 1분기 기저 효과에서 비롯된 것이다. MinRes의 온슬로와 기니의 시만두가 증가분 중 약 2,040만 톤을 담당했다. 성장의 축이 이동했다. 더 이상 빅4에서 성장이 나오지 않는다.
1. 순증가 약 2,300만 톤, 빅4 기여는 0.6Mt에 불과
16개 사업장 중 8곳은 생산이 늘었고, 8곳은 줄었다. 총 증가분은 약 3,830만 톤, 감소분은 1,530만 톤으로, 감소분이 증가분의 40%를 상쇄했다. 증가분은 소수 광산에 집중되었다. 온슬로, 시만두 심퍼, WCS를 합치면 약 2,040만 톤(총 증가분의 53%)이 늘었다. 여기에 NMDC의 810만 톤을 더하면 이 네 곳이 전체 성장의 74%를 차지한다.
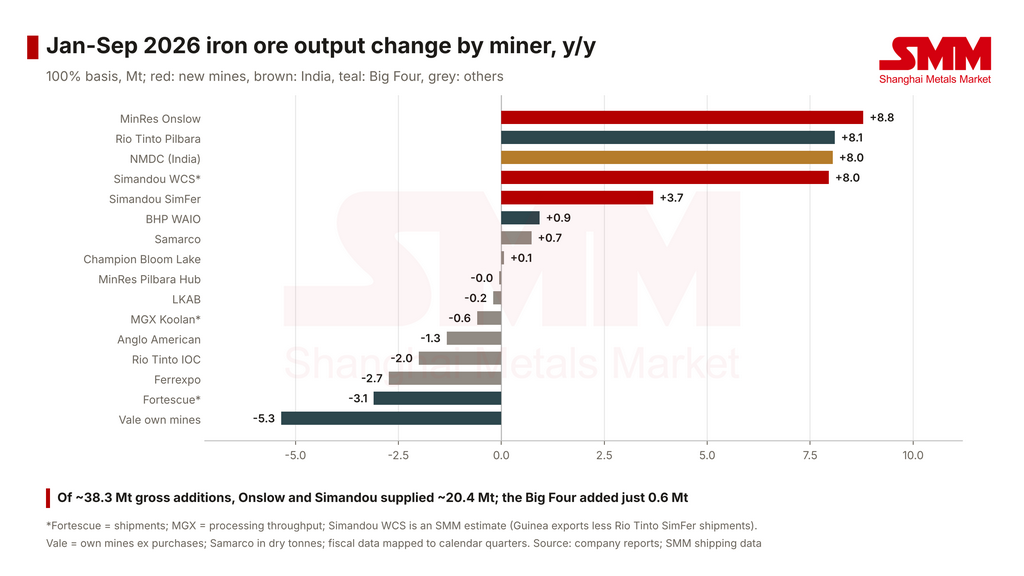
그림 1: 2026년 1~9월 광산업체별 철광석 생산량 증감, 전년 대비(Mt). 출처: 기업 보고서, SMM 선적 데이터
빅4의 1~9월 생산량은 8억 2,750만 톤으로 전년 대비 0.6Mt 증가에 그쳤다. 증가율은 0.1% 미만이다. 4대 생산 시스템이 사실상 정체 상태일 때, 공급 방향을 결정하는 것은 소규모 신규 광산들이다.
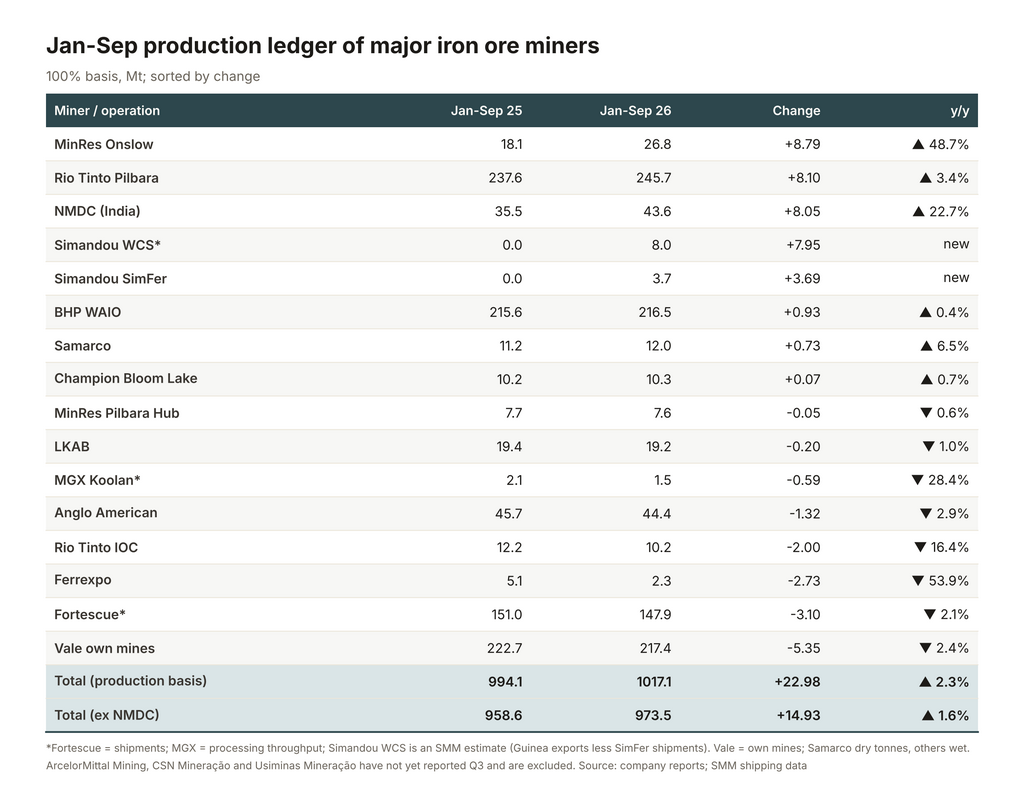
그림 2: 주요 철광석 광산업체의 1~9월 생산 원장(Mt). 출처: 기업 보고서, SMM 선적 데이터
2. 신규 광산이 확장을 주도: 온슬로와 시만두가 바통을 이어받다
온슬로는 올해 성장을 주도하는 확실한 선두 주자다. MinRes의 온슬로 아이언은 1~9월 생산량이 2,685만 톤(100% 기준)으로 전년 동기 대비 879만 톤, 48.7% 증가했다. 2025년 상반기까지는 여전히 증산 단계에 있었다(2분기 618만 톤에 불과). 2026년 3분기에는 분기 기준 사상 최대인 1,026만 톤에 도달했다. 현재 선적 속도는 이미 연간 약 3,690만 톤 수준으로, 명목 생산 능력인 연 3,500만 톤을 웃돈다.
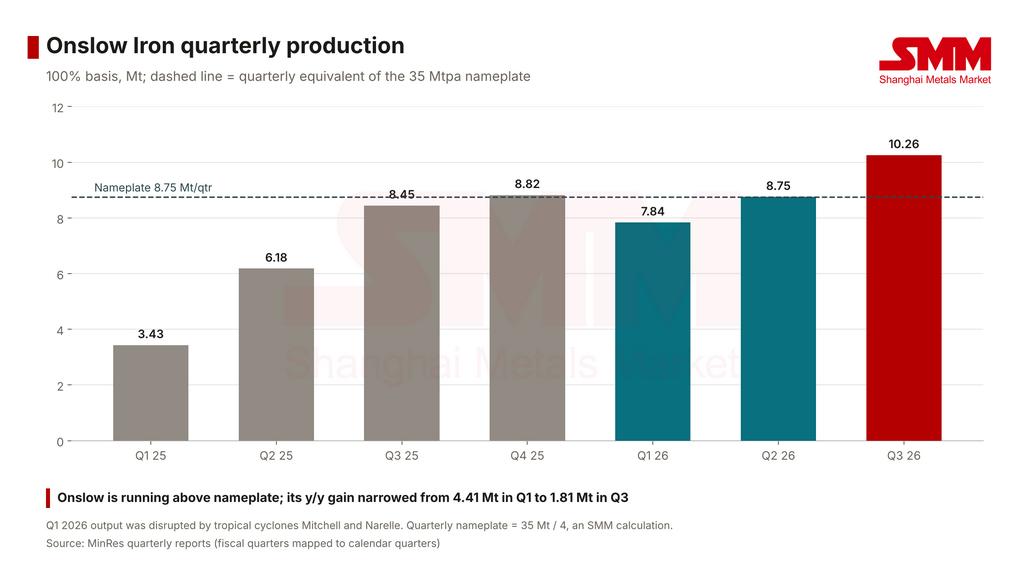
그림 3: 온슬로 아이언 분기별 생산량(Mt). 출처: MinRes 분기 보고서
시만두는 더욱 빠르게 움직이고 있다. 기니는 2026년 첫 9개월 동안 1,235만 톤을 수출했으며(SMM 선적 데이터), 이는 1년 전 거의 없었던 것과 대조적이다. 월별 수출량은 1월 28만 톤에서 9월 354만 톤으로 증가했다. 리오틴토의 SimFer 사업(3·4광구)은 처음 3분기 동안 369만 톤을 생산하고 440만 톤을 중국으로 선적했다. 3분기 생산량은 이미 연율 약 1,000만 톤에 근접했다. SimFer 자체 항만은 4분기에야 선적을 시작했으며, 그때까지는 WCS를 통해 광석이 반출되었다.
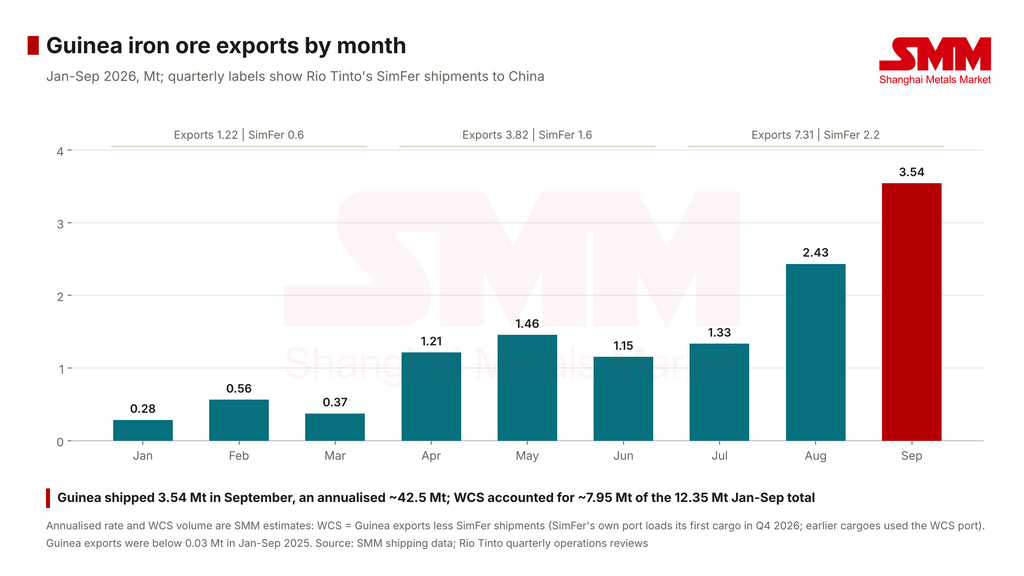
그림 4: 기니 철광석 월별 수출량(백만 톤). 출처: SMM 선적 데이터; 리오틴토 분기별 운영 검토
NMDC는 또 다른 성장 축이지만, 그 증가분은 대부분 인도 내에 머문다. NMDC는 1~9월 4,355만 톤을 생산해 805만 톤, 즉 22.7% 증가했다. 판매량은 3,752만 톤으로 7.5% 증가에 그쳤고, 6월 이후 생산량을 크게 밑돌았다. NMDC는 그 격차를 설명하지 않았다.
3. 감산은 노후 광구에 집중되어 있으며, Vale 북부 시스템이 주도
Vale 자체 광산은 535만 톤이 줄어 올해 모든 사업장 중 가장 큰 감소폭을 기록했다. Vale 자체 광산 생산량은 1~9월 2억 1,740만 톤으로 전년 대비 2.4% 감소했다. 제3자 구매분을 포함한 총 생산량은 2억 4,230만 톤으로 1.4% 감소했으며, 구매분이 196만 톤 증가해 일부 완충 역할을 했다. 손실은 두 곳에서 발생했다. 북부의 Serra Norte와 Serra Leste는 1,305만 톤, 즉 21.2% 감소했고, 남부의 Paraopeba는 566만 톤, 즉 50.7% 감소했다.
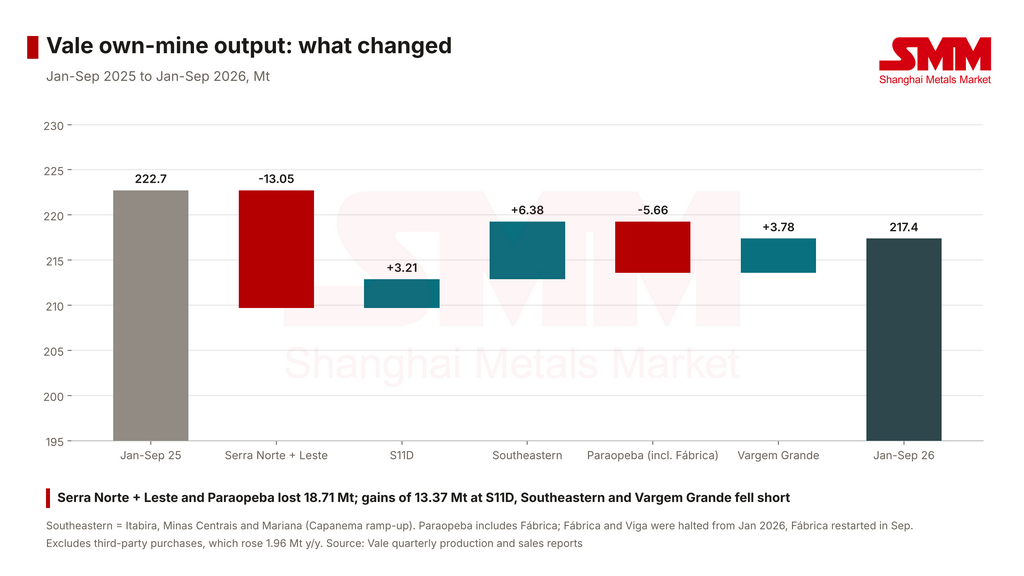
그림 5: Vale 자체 광산 생산량: 변화 요인(백만 톤). 출처: Vale 분기별 생산·판매 보고서
두 감소의 원인은 서로 다르다. Vale은 Serra Norte의 원광 가용성 하락이 동굴 관련 배제 구역 인근과 피트 바닥의 운영 제약, 그리고 3분기의 일회성 장비 신뢰성 문제를 반영한다고 밝혔다. Paraopeba의 손실은 1월부터 Fábrica와 Viga 광산이 중단된 데 따른 것이며, Fábrica는 9월에 재가동되었다. S11D, 남동부 시스템(Capanema 증산), Vargem Grande에서 1,337만 톤이 증가했지만 그 격차를 메우지 못했다. Vale의 3분기 보고서는 연간 가이던스 3억 3,500만~3억 4,500만 톤의 하단을 달성할 것이라는 확신을 유지한다고 밝혔다.
기타 감소는 산발적으로 나타났다. Fortescue의 선적량은 310만 톤, 즉 2.1% 감소했는데, 적철광이 줄고 Iron Bridge 자철광 정광이 120만 톤 증가했다. Ferrexpo의 생산량은 우크라이나 전력망 공격과 8월 흑해 수출로 공격 이후 생산 중단으로 273만 톤, 즉 54% 감소했다. 리오틴토의 IOC는 피트 복구와 항만 카 덤퍼 교체로 200만 톤이 줄었다. Anglo American은 132만 톤 감소했는데, 주로 Kumba의 Sishen 광산이 UHDMS(초고밀도 중액선별) 프로젝트 연계를 위해 기존 플랜트를 중단했기 때문이다. MGX의 Koolan Island은 2025년 10월 주 피트 붕괴 이후 채굴을 중단했고, 올해는 저품위 재고만 판매했으며 10월에 피트를 침수시켰다.
신규 광산이 약 2,300만 톤 순증가분의 절반 이상을 공급했고, 빅4는 거의 기여하지 못했으며, Vale 북부 시스템이 가장 큰 공백이다.
4. 빅4의 증가는 낮은 기저에서 비롯되었고 3분기에는 마이너스로 전환
빅4의 60만 톤 증가분은 모두 1분기에 발생했다. 분기별로 보면, 4사는 1분기에 전년 대비 1,484만 톤 증가했으나 2분기에 474만 톤, 3분기에 951만 톤 감소했다. 1분기 증가는 주로 리오틴토에서 비롯되었다. 2025년 1분기의 열대성 저기압 4개로 Pilbara 선적량이 약 1,300만 톤 줄어 낮은 기저가 형성되었고, 2026년 1분기 Pilbara 생산량은 전년 대비 13% 증가했다. 2분기와 3분기를 합치면 Pilbara 생산량은 1년 전보다 약 90만 톤 낮았다.
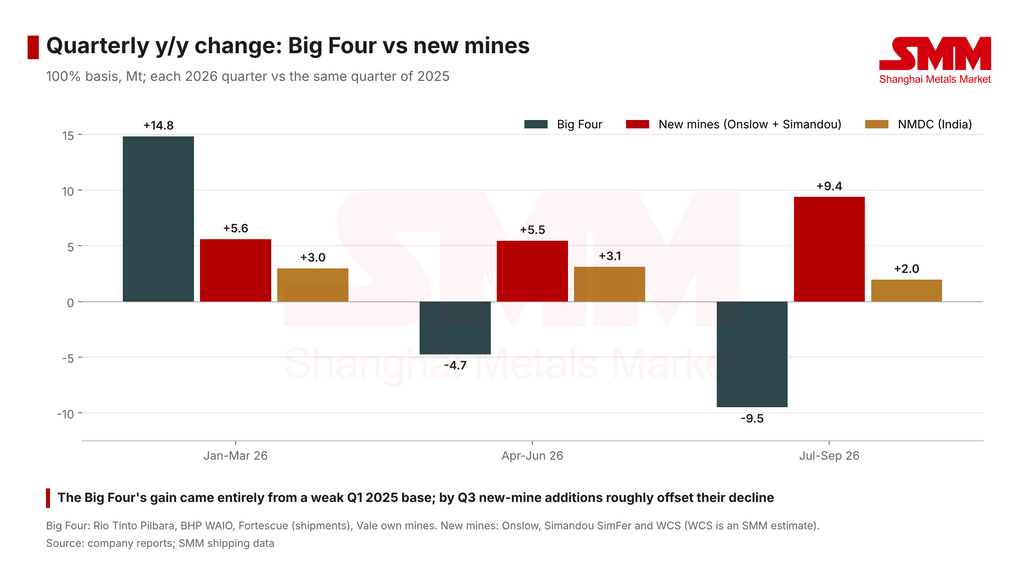
그림 6: 분기별 전년 대비 변화: 빅4 vs 신규 광산(백만 톤). 출처: 회사 보고서; SMM 선적 데이터
신규 광산은 반대 방향으로 움직였다. Onslow와 Simandou는 3분기에 전년 대비 합계 938만 톤을 추가해 빅4의 951만 톤 감소를 대략 상쇄했다. 신규 광산 내에서도 바통이 넘어가고 있다. Onslow의 전년 대비 증가폭은 1분기 441만 톤에서 3분기 181만 톤으로 축소되었고, Simandou가 가속을 이어받았다.
빅4의 병목은 주로 광산보다 항만과 시스템 정비에 있다. BHP의 WAIO 광산과 항만은 3분기에 분기 기록을 세웠지만, 카 덤퍼 4호기 재건으로 140만 톤이 줄었다. Fortescue는 3분기에 자사 역사상 최대 규모의 계획된 항만 셧다운을 수행했다고 밝혔다. 리오틴토는 2027~2028년 일부 분기에 Pilbara 항만 능력이 연 3억 6,000만 톤 아래로 떨어질 것이라고 예고했다. 연 8억 톤 이상을 생산하는 시스템의 경우, 현상 유지만으로도 지속적인 투자가 필요하다.
5. 감소는 대부분 제약 요인에 의한 것이며, 시장 주도 감산은 이제 막 시작됨
올해의 주요 감소는 거의 모두 명확한 운영적 또는 외부적 제약에서 비롯되었다. Vale의 배제 구역과 중단된 광산, IOC의 피트 복구, Kumba의 플랜트 업그레이드, Ferrexpo를 둘러싼 전쟁, Koolan의 붕괴가 그것이다. Vale, IOC, Kumba는 회복 경로를 정의해 두었다. Vale은 3분기의 추가 박토 및 접촉광 작업이 향후 수개월간 적철광 가용성을 높일 것이며, 4분기에는 Serra Norte가 전년 대비 성장할 것으로 예상한다고 밝혔다. Koolan은 시장에서 영구히 이탈했다.
유일하게 명시적으로 시장 주도 감산을 한 곳은 브라질의 CSN Mineração였다. 9월 29일 CSN Mineração는 운임 상승과 시장 위축을 이유로 2026년 생산 가이던스(구매분 포함)를 4,500만~4,700만 톤에서 3,900만~4,100만 톤으로 하향 조정했다. Pires 복합단지 건식 플랜트의 저품위 생산을 일시적으로 줄이고 구매분을 축소했으며, 물량은 언제든 복원할 수 있다고 밝혔다. SMM의 Tubarão~Beilun/Baoshan 운임은 3분기 평균 톤당 36.26달러로, 1분기의 24.67달러와 대조적이었다. 저품위, 장거리, 구매 의존형 생산은 운임 상승 시 가장 먼저 압박을 받는다.
Fortescue의 불확실성은 다음 단계에 있다. 3분기 판매량은 4,290만 톤으로 선적량보다 390만 톤 적었는데, 중국광물자원그룹(CMRG)과의 협상이 아직 진행 중이었기 때문이다. Fortescue는 10월에 제품 재고가 400만~500만 톤 더 증가할 것으로 예상하며, 연말까지 협상이 타결되지 않으면 운영에 영향이 있을 수 있다고 밝혔다. FY27 선적 가이던스 1억 9,700만~2억 700만 톤도 협상 결과에 달려 있다.
6. 상반기 데이터를 공개한 3개 광산업체: 라이베리아 가속, 브라질 중견업체 위축
ArcelorMittal Mining, CSN Mineração, Usiminas Mineração는 아직 3분기 실적을 발표하지 않아 위 합계에서 제외되었지만, 상반기 방향성은 주요 흐름과 일치한다. ArcelorMittal Mining(캐나다 AMMC + 라이베리아)은 상반기 1,980만 톤을 생산해 전년 대비 18.6% 증가했는데, 주로 라이베리아의 운영 개선과 선광기 증산에 힘입었다. CSN Mineração의 상반기 생산량(구매분 포함)은 2,094만 톤으로 3.9% 감소했고, Usiminas Mineração는 414만 톤을 생산해 7.2% 감소했다. 이들 3사는 상반기에 합계 192만 톤을 추가했으며, 서아프리카는 성장하고 브라질 중견 광산업체는 위축되었다.
빅4의 생산량은 정비, 인허가, 지질 조건에 의해 고정되어 있다. 가격에 가장 민감하고 가장 먼저 줄어드는 생산량은 구매분과 저품위 광석에 의존하는 중견 광산업체의 몫이다.
7. 2027년 성장은 여전히 신규 광산에서 대기 중
2027년의 신규 증설 능력 대부분은 여전히 빅4 밖에 있다. Simandou에서 리오틴토는 SimFer가 2028년 하반기에 연 6,000만 톤(건조 기준)에 도달한다는 목표를 유지하고 있으며, 2026년 판매 가이던스는 500만~1,000만 톤이다. SMM의 4월 아프리카 철광석 분석에 따르면 WCS는 1·2광구에서 2~3년 내 6,000만 톤에 도달할 계획이다. 9월 수출량 354만 톤을 기준으로 기니는 이미 연율 약 4,250만 톤 수준이다. ArcelorMittal Liberia의 연 2,000만 톤 2단계는 시운전 중이며 2026년 말 완료 예정이다. 2025년 선적량은 1,000만 톤이었다.
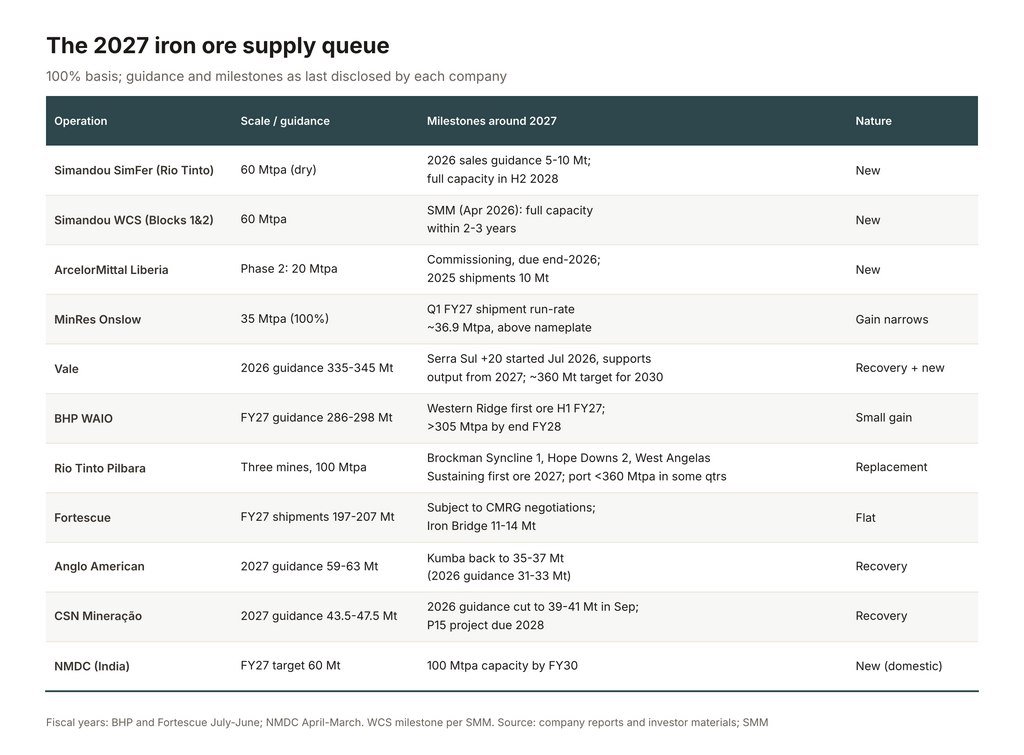
그림 7: 2027년 철광석 공급 대기열. 출처: 회사 보고서 및 투자자 자료; SMM
Onslow의 기여도는 내년에 급격히 축소될 것이다. 이 사업장은 2025년 4분기부터 명목 생산능력 근처에서 가동되어 왔다. 2026년 첫 9개월 생산량은 이미 연율 약 3,580만 톤이므로, 2027년 전년 대비 증가폭은 올해의 879만 톤보다 훨씬 작을 가능성이 높다.
빅4의 2027년 프로젝트 대부분은 신규 성장을 추가하기보다 기존 생산능력을 유지하거나 대체하는 성격이다. 리오틴토의 Brockman Syncline 1, Hope Downs 2, West Angelas Sustaining 프로젝트(합계 연 1억 톤)는 2027년 첫 출광 예정이며 기존 허브의 연장선으로 자리매김하고 있다. BHP는 WAIO를 FY27에 2억 8,600만~2억 9,800만 톤으로 안내하고 있으며, FY28 말까지 연 3억 500만 톤 이상을 목표로 한다. Vale은 7월에 Serra Sul +20 프로젝트를 시작했고 2027년부터 생산을 뒷받침할 것으로 기대하며, 장기 목표는 2030년까지 약 3억 6,000만 톤이다.
Simandou가 2027년 성장 목록의 선두에 있다. 빅4의 프로젝트 대부분은 신규 성장을 추가하기보다 고갈된 생산능력을 대체하는 성격이다.
8. 종착점: 철광석 공급은 더 이상 빅4 가이던스만으로 읽을 수 없다
2026년 수치는 빅4가 성장 엔진에서 물량 수호자로 전환되고 있음을 보여준다. 연간 합계 8억 톤 이상을 생산하는 시스템들은 첫 9개월 동안 사실상 보합세였다. 추가 물량은 기니, Onslow, 인도에서 나왔다. 성장이 이렇게 이동하면 빅4의 분기별 수치만으로는 더 이상 전체 그림을 말해주지 못한다.
이제 빅4의 연간 가이던스보다 더 중요한 세 가지가 있다.
- ✅ Simandou의 증산: 기니는 9월에 354만 톤을 수출했다. SimFer 자체 항만이 선적을 시작하면 계속 상승할 수 있을까?
- ✅ Vale 북부의 회복: Serra Norte와 Serra Leste는 첫 9개월 동안 1,305만 톤이 줄었다. Vale의 예상대로 4분기에 전년 대비 성장으로 돌아설까?
- ✅ 가격 민감 물량: Fortescue의 CMRG 협상 결과와 재고, 그리고 CSN Mineração와 같은 저품위·장거리 생산이 운임에 어떻게 반응하는가.
바통은 넘어갔지만, 새로운 운영자들에게는 아직 긴 증산 구간이 남아 있다. Simandou는 두 광권을 합친 연 1억 2,000만 톤 설계 생산능력에 아직 크게 못 미친다.