2026년 10월 SMM 1호 은 생산량은 전월 대비 5.03% 감소했으며, 2026년 누적 생산량은 약 16,000톤으로 전년 동기 대비 3.72% 증가했다.
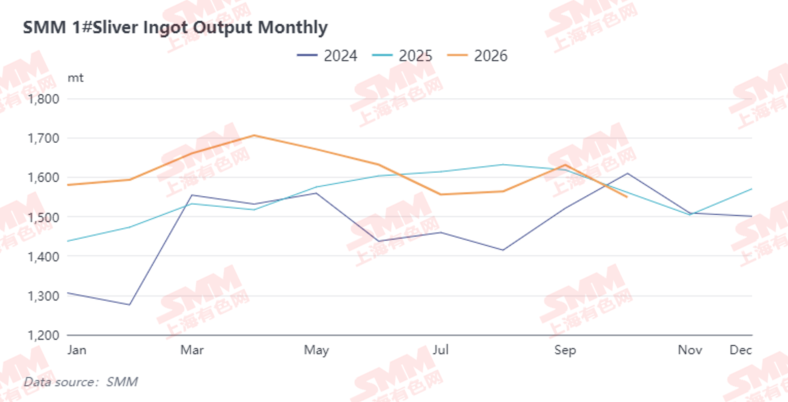
이번 달 은괴 생산량 감소는 주로 두 가지 요인에서 비롯되었다. 첫째, 비광석 은으로, 국경절 연휴 기간 재생 은 생산이 대부분 중단되었다. 둘째, 동정광 부산물 은으로, 일부 동제련 지역에서 정기 보수가 진행되어 해당 월에 은 생산이 없었고 출하량도 감소한 공장들이 있었다. 일부 동제련소는 11월과 12월에도 정기 보수를 계속할 예정이어서 생산량이 소폭 변동할 수 있으며, 한편 연-아연 제련소의 은괴 생산량은 9월 이후 점진적으로 회복되고 있다. 전반적으로 올해 은괴 생산량 증가는 주로 은 함유 정광 수입 증가에 힘입은 바가 크다.
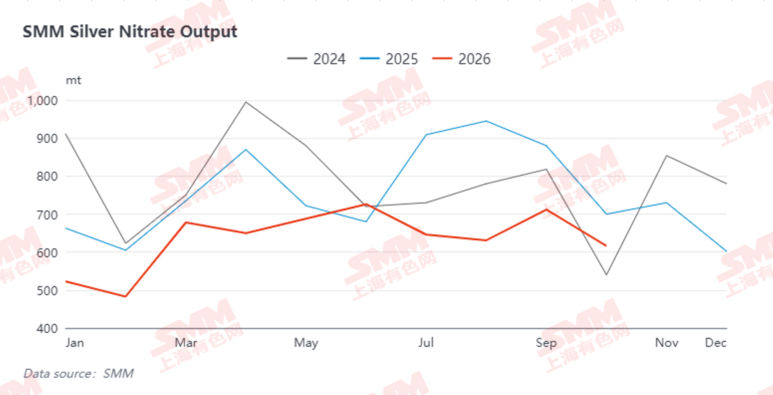
태양광 분야에서 SMM 질산은 생산량은 10월에 전월 대비 13.48% 감소했으며, 2026년 누적 생산량은 약 6,000톤으로 전년 동기 대비 17.59% 감소했다. 이번 달 감소는 주로 9월 말의 명절 전 재고 비축으로 인해 약 1주일치 수요가 앞당겨졌기 때문이다. 연간 기준으로 태양광 분야의 은 사용량은 여전히 하락 추세를 유지하고 있다.
10월 현물 은괴 거래에서 시장은 SGE Ag(T+D) 대비 소폭 프리미엄으로 거래 가격을 유지했으며, 이는 여러 차례의 단계적 소비에 의해 뒷받침되었다. 첫째, 9월 말의 대규모 명절 전 재고 비축, 둘째, 국경절 연휴 기간 선전을 중심으로 한 계절적 주얼리 수요가 10월까지 이어진 점, 셋째, 월 중순 CPI 데이터 발표 이후 은 가격의 과매도 하락으로 하류 업체들의 재고 보충이 촉진된 점, 넷째, 월말 지정학적 갈등 격화로 은 가격이 다시 바닥을 치면서 또 한 차례 소비가 촉발된 점이다. 그러나 월말까지 전반적인 최종 사용자 소비 모멘텀은 다소 약화되었고, 은괴 공장들은 생산과 출하를 재개하기 시작했다. SHFE 재고는 지속적인 감소 후 안정세를 보였으며, SMM 사회 재고는 10월 29일 기준 전월 말 대비 약 68톤 감소했다.
시장은 10월의 소비 회복이 계절적 요인과 은 가격의 과매도 하락에 더 크게 기인한 것으로 보고 있으며, 이는 조기 재고 비축으로 이어져 4분기 소비를 어느 정도 앞당긴 것으로 평가한다. 태양광 분야가 계속 약세를 보이고 계절적 소비가 점차 사라진다면, 시장 거래는 점차 침체된 상태로 돌아갈 것이다.