SMM, 11월 3일:
I. 가격: 10월 하순 가격 상승 재개
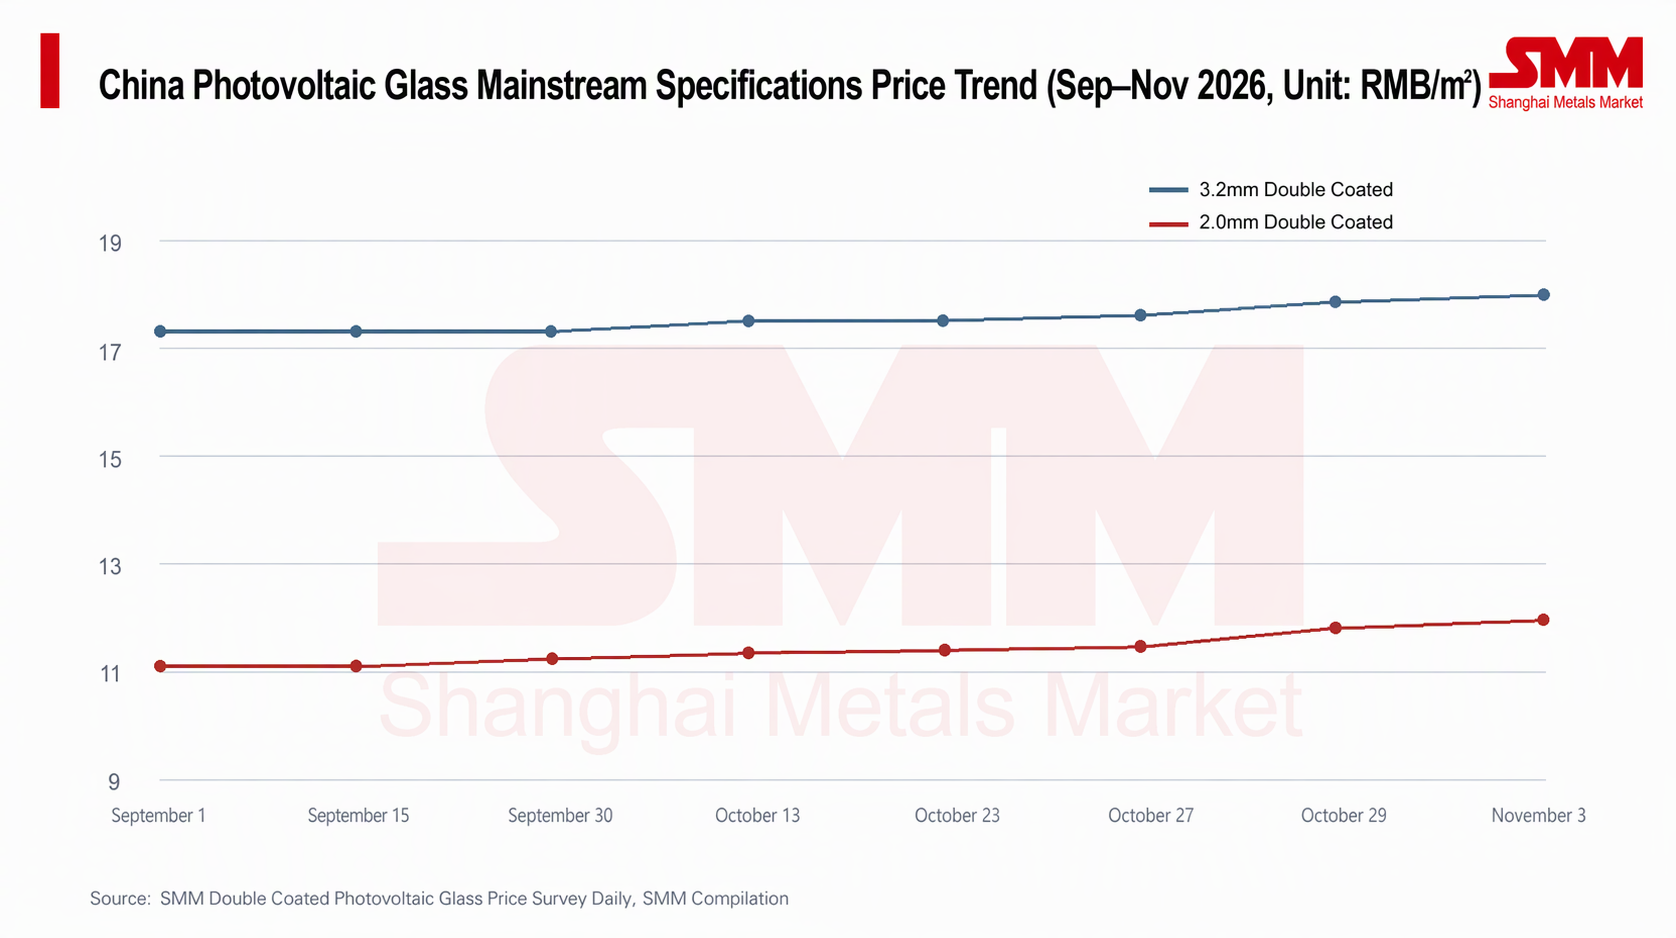
2026년 9월 PV 유리 가격은 전반적으로 보합세를 보였다. 3.2mm 양면 코팅 평균 가격은 17.3위안/㎡로 안정적으로 유지되었고, 2.0mm 양면 코팅은 11.1위안/㎡에서 11.25위안/㎡로 완만하게 상승했다. 전환점은 10월 하순에 나타났다. 10월 26일경부터 두 규격 모두 호가가 빠르게 상승하기 시작했다. 3.2mm는 17.5위안/㎡에서 11월 3일 18.0위안/㎡로 올랐고, 2.0mm는 11.4위안/㎡에서 11.95위안/㎡로 상승하여 약 1주일 만에 각각 2.9%, 4.8% 올랐다. 이는 그간 축적된 수리 모멘텀이 집중적으로 방출된 결과다.
9월 초부터 현재까지 3.2mm 양면 코팅은 누적 약 4.0% 상승했고(17.3→18.0위안/㎡), 2.0mm 양면 코팅은 누적 약 7.7% 상승했다(11.1→11.95위안/㎡). 2.0mm의 가격 탄력성은 후판 유리의 약 두 배에 달해, 양면 유리 및 분산형 시나리오의 수요 지지가 더 강한 패턴이 이어지고 있다.
호가 측면에서 시장 호가 범위는 전반적으로 상향 조정되었다. 3.2mm 양면 코팅은 17.5~18.5위안/㎡, 2.0mm 양면 코팅은 11.5~12.2위안/㎡에 호가되고 있다. 다만 현재 가격 상승은 호가 인상의 성격이 강하고 실제 거래는 아직 완전히 추종하지 못하고 있다. 하류 업체의 높은 가격 수용 여부는 좀 더 지켜봐야 한다.
II. 재고: 재고 소진 지속, 그러나 가격 협상 국면 진입 임박
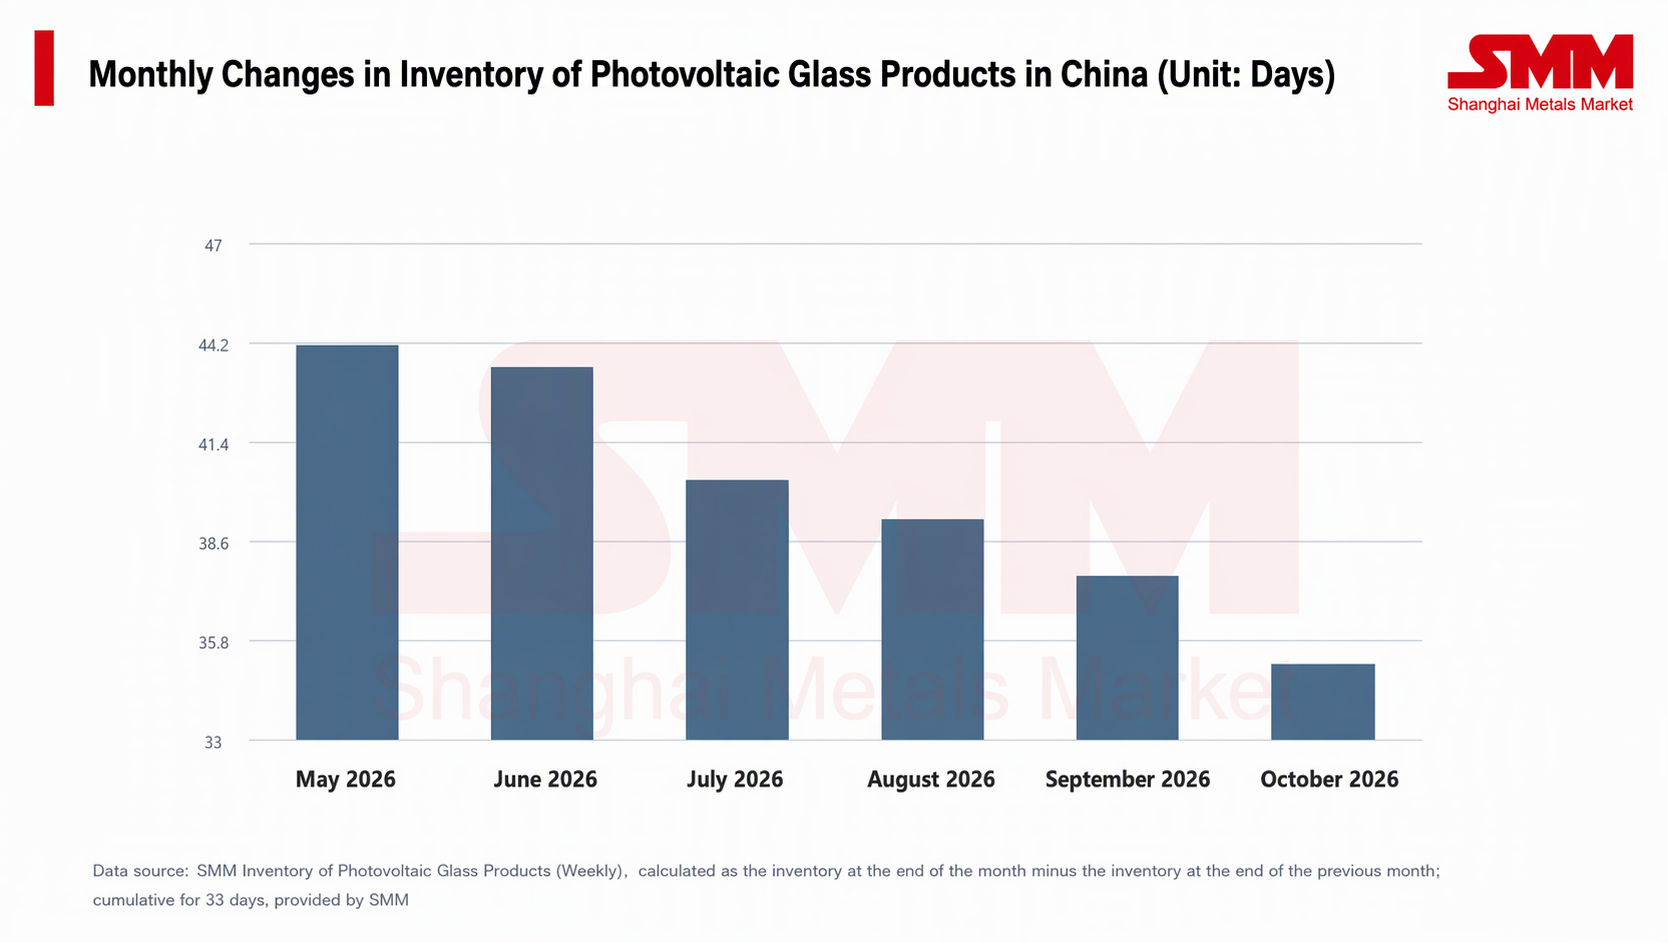
가격 상승의 지속 가능성은 재고 흐름과 직결된다. 연중 고점 이후 PV 유리 완제품 재고는 전반적으로 하락 추세를 보이며 뚜렷한 재고 소진 흐름을 나타냈다. 10월 말 기준 재고 일수는 약 35일까지 감소하여 연중 최고점(약 46일) 대비 20% 이상 줄었다. 다만 재고 소진 과정은 순탄치 않았다. 10월 초 재고가 일시적으로 주간 반등을 보인 적이 있어, 하류 수요 흡수와 생산 일정 속도 간의 매칭이 여전히 변동 중임을 반영한다.
더욱 주목할 점은 최근 거래 활성도가 소폭 약화되었으며, 시장이 치열한 가격 협상 국면에 진입할 것으로 예상되어 출하 속도가 단계적으로 둔화될 가능성이 있다. 이는 재고의 "저수지" 효과가 완전히 해소되지 않았음을 의미한다. 수요가 소폭 약화되기만 하면 재고가 가격에 미치는 압력이 다시 나타나 가격 상승 기울기를 제한할 것이다.
III. 공급: 감산·정지 지속, 공급 측의 선제적 수축
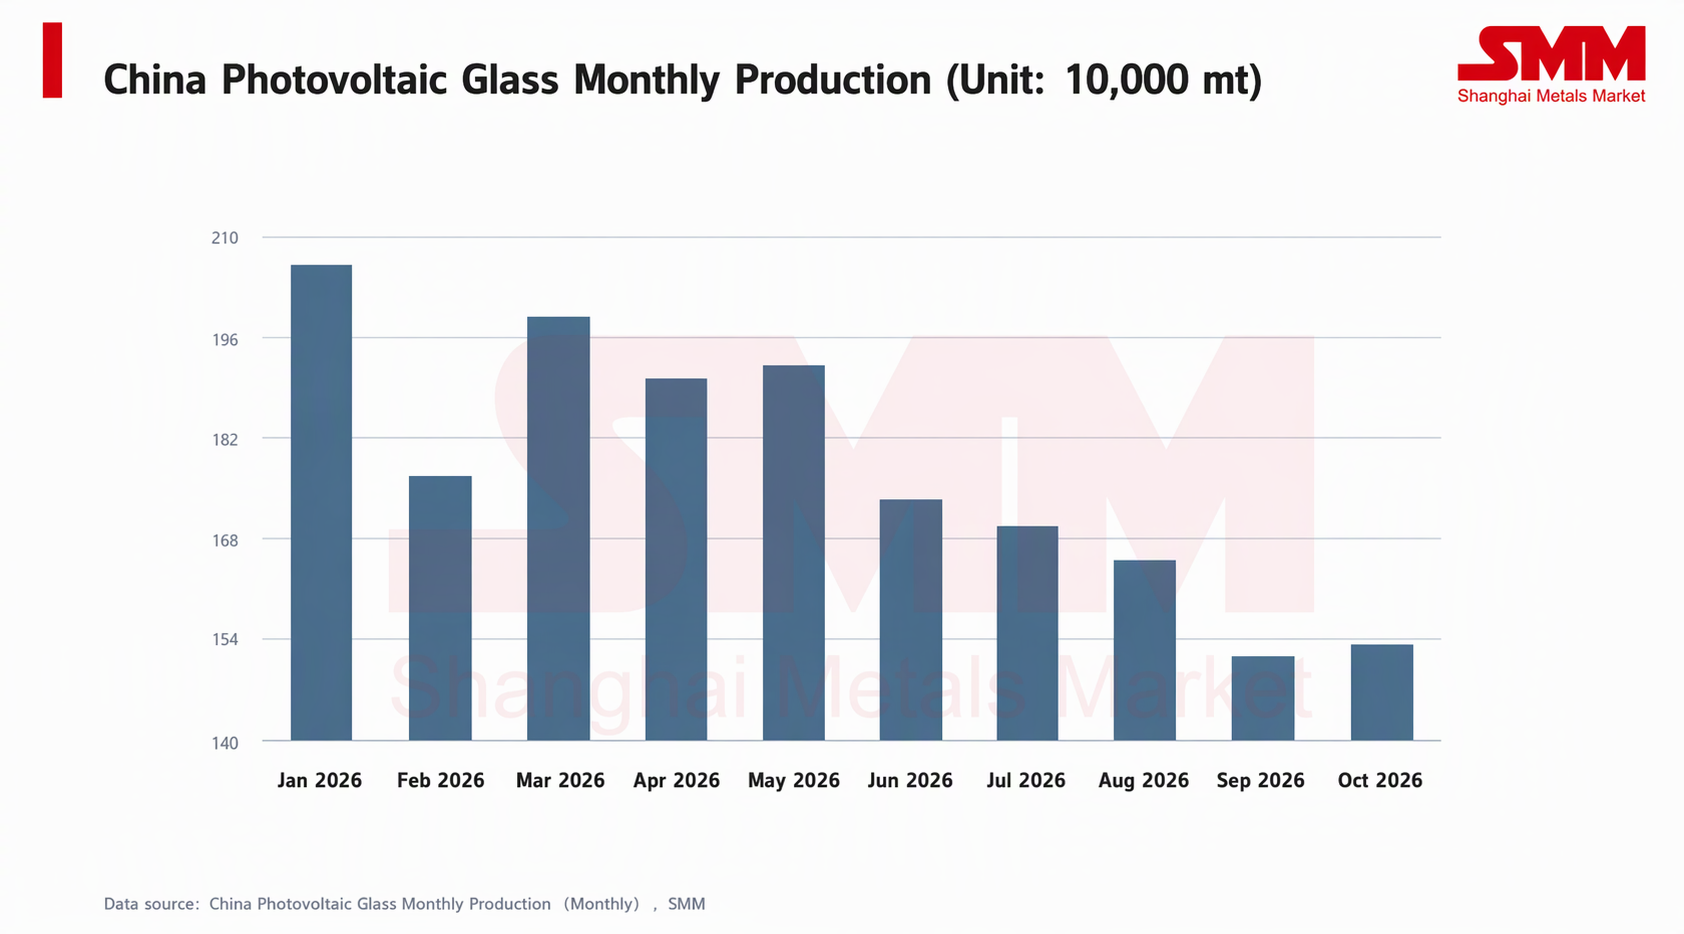
이번 가격 회복의 근본적 지지는 공급 측의 대폭적인 수축에 있다. PV 유리 월간 생산량은 봄철 정점 이후 지속적으로 감소하여 9월에는 연중 최저치를 기록했고, 10월에는 기본적으로 보합세를 보였다. 한편, 최근 가동률은 생산일수 감소와 선두 업체들의 조기 감산·정지의 영향을 받아 11월 공급은 다시 소폭 감소할 것으로 예상되며, 가동 중인 생산능력도 동반 축소될 전망이다.
수요가 예상 밖으로 급증하지 않는 한, 선제적 감산이 만들어낸 공급 공백이 현재 가격을 회복 구간 내에서 유지시키는 핵심 요인이다. 그러나 공급 측이 주로 "선제적 수축"에 의존하는 만큼 그 탄력성은 상당하다. 일단 가격이 현금원가선 위로 회복되고 냉수리 라인의 재가동 의지가 강화되면, 생산 보충이 상승 모멘텀을 직접적으로 약화시킬 것이다. 이는 향후 면밀히 추적해야 할 변수다.
IV. 비용 지지: 연료 가격 강세가 하방을 지지
천연가스는 용해로의 핵심 연료로서 8월 이후 지속적인 상승 추세를 보이며 기울기가 둔화되지 않고 있다. 허베이 LNG 시장 평균 가격을 예로 들면, 8월 초 약 5,600위안/톤에서 11월 초 7,900위안/톤 이상으로 상승하여 누적 상승률은 약 40%에 달한다. 10월부터 현재까지 계속 급등하며 최근 유리 비용 측면에서 가장 두드러진 상승 요인이 되고 있다. 허베이 LNG는 현물 피크조정 가스원 가격을 더 많이 반영하고 유리 기업이 체결한 장기 계약 파이프라인 가스와 가격 차이가 존재하지만, 그 추세는 난방 시즌이 다가옴에 따라 가스 공급이 타이트해지고 연료 비용 중심이 높아지고 있음을 분명히 보여준다.
V. 전망: 호가 상승하지만 전달은 제한적, 소폭 상승 편향의 횡보 국면 우세
11월에 접어들며 유리 가격의 핵심 모순은 "상승 가능 여부"에서 "얼마나 오를 수 있는가"로 이동했다. "월말 기업 회의에서 11월 신규 주문에 대한 견적을 일괄 인상하기로 합의했으며, 일부 규격(예: 2.0mm 단층 코팅)은 11.5위안/㎡로 가격을 유지하려 했으나 전반적으로 견적 수준이 뚜렷하게 상향 조정되었습니다. SMM 데이터에 따르면 11월 초 이중층 코팅의 실제 평균 가격은 10월보다 계속 상승했습니다.
그러나 가격 인상이 최종 수요처로 원활하게 전달되지 않고 있다는 점을 분명히 인식해야 합니다. 모듈 가격은 최근 약세를 보이고 있으며, 모듈 제조업체들은 원자재 가격 인하 압력을 지속적으로 가하고 있어 고가 유리에 대한 수용도가 낮습니다. 실제 거래는 인상된 견적을 완전히 따라가지 못하고 있습니다. 동시에 모듈 예정 생산량도 뚜렷한 증가세를 보이지 않아 수요 측면의 추가 견인력이 부족합니다. 따라서 11월 유리 가격은 "고점 유지, 하락보다 상승 가능성이 높지만 상승 여력은 제한적"인 횡보 양상을 보일 가능성이 높습니다.
한편으로는 강화된 비용 지지(특히 연료), 공급 측면의 지속적인 감산 및 가동 중단, 재고 소진이 함께 가격 하한선을 형성하여 하락 여력이 제한적입니다. 다른 한편으로는 모듈의 저항과 약한 예정 생산량이 상한선을 만들어 시장이 곧 치열한 가격 협상 국면에 진입할 것이며 출하 속도가 둔화될 가능성이 있어 추가 상승이 제한될 것입니다. 모듈 예정 생산량이 회복되거나 연료 가격이 계속 급등할 경우 상승 여력이 열릴 것으로 예상되며, 반대로 모듈 측의 가격 압박이 추가로 전달되고 냉간 보수 라인의 재가동 조짐이 보일 경우 가격은 고점 횡보로 회귀할 수 있습니다.