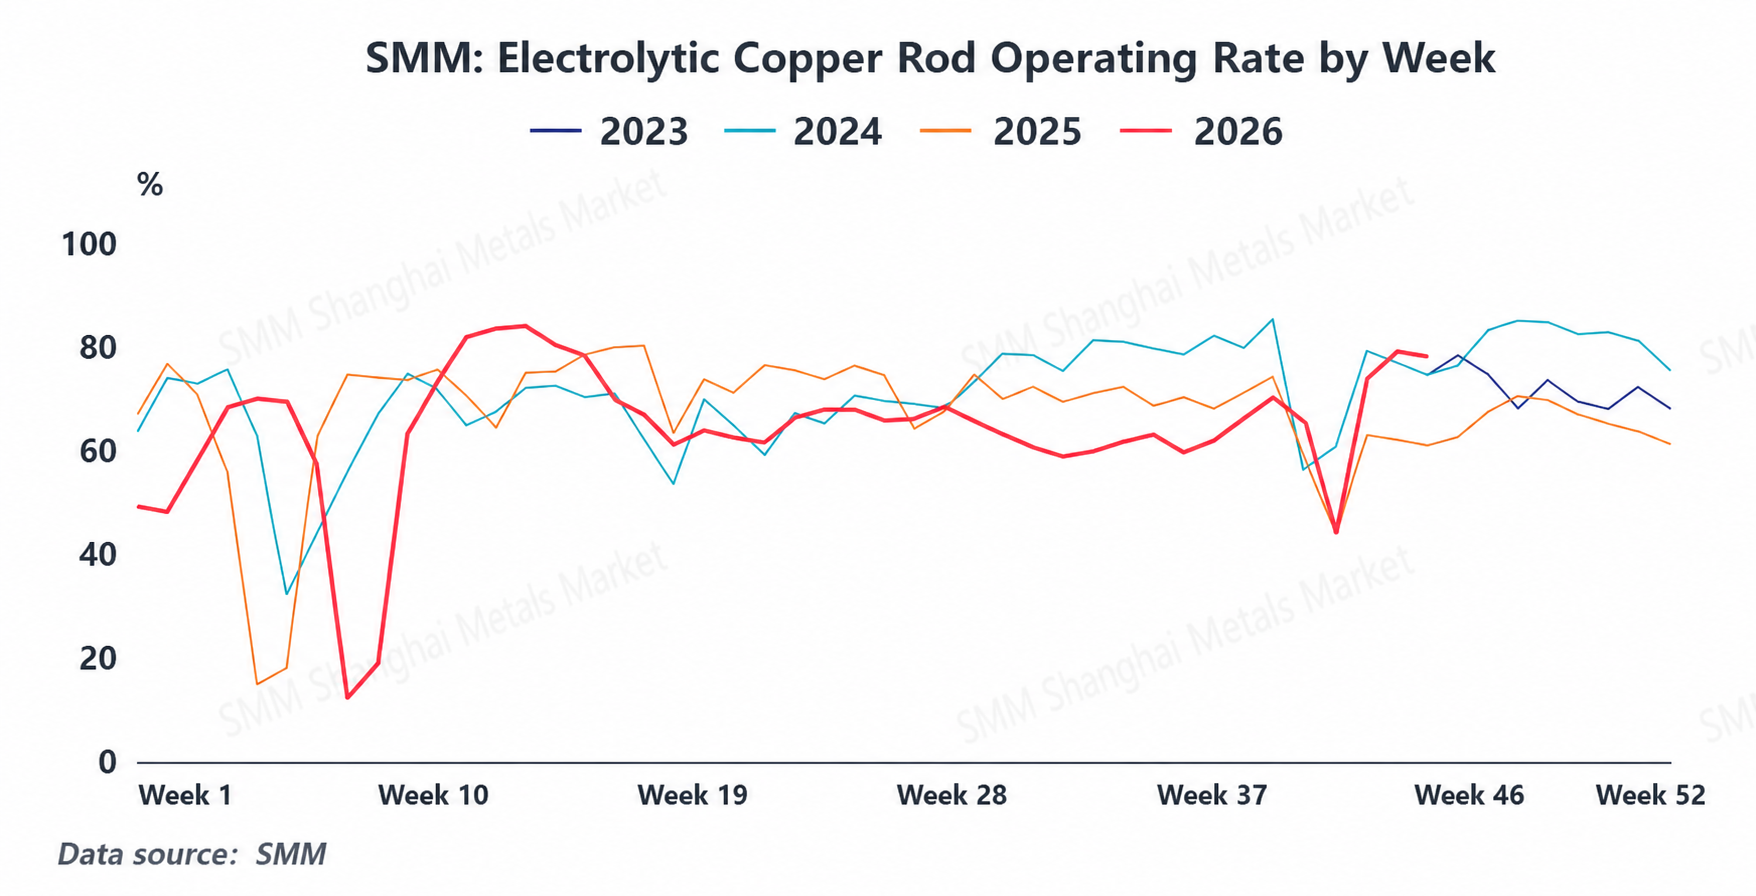
중국 동전봉 기업의 가동률은 77.65%로 전주 대비 0.95%포인트 하락했으며, 예상치(78.84%)보다 1.19%포인트 낮았지만, 전년 동기(60.43%) 대비로는 여전히 17.22%포인트 높은 수준이다. 지난주에는 구리 가격 하락에 힘입어 가동률이 5.33%포인트 급등하며 78.6%까지 반등했으나, 가격이 안정되자 신규 주문이 뚜렷하게 위축되면서 이러한 모멘텀이 이번 주까지 이어지지 못했다.
가격 모멘텀의 반전이 이번 주 부진의 주요 원인이었다.
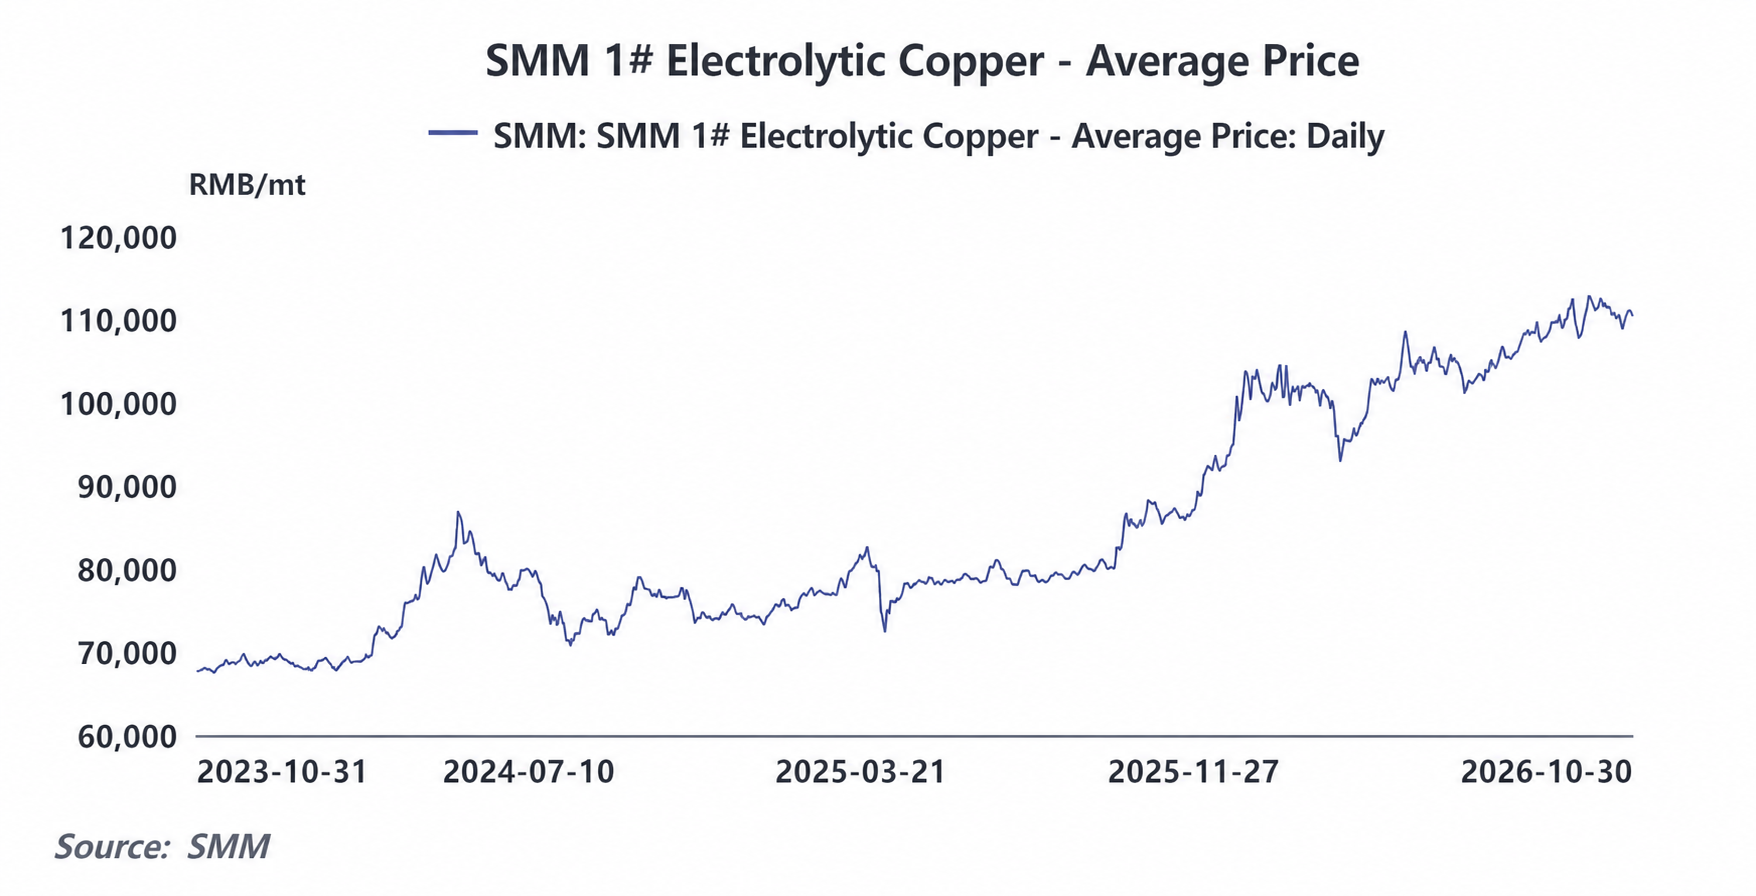
SMM #1 전해동 주간 평균 가격은 10월 23일 톤당 108,845위안에서 10월 28일 110,950위안으로 반등했고, 10월 29일에는 110,860위안을 유지했으며, 10월 30일에는 110,285위안으로 소폭 하락했다. 주간 평균 가격은 10월 22일 톤당 109,730위안에서 10월 29일 110,860위안으로 상승해 1,130위안, 즉 1.03% 올랐다. 구리 가격이 톤당 110,000위안 위로 다시 오르면서 앞선 하락으로 열렸던 재고 보충 창구가 그에 따라 좁아졌고, 최종 수요자들은 다시 관망 태도로 돌아섰다.
양대 최종 수요 부문 모두 하락하며 기대치를 밑돌았다.
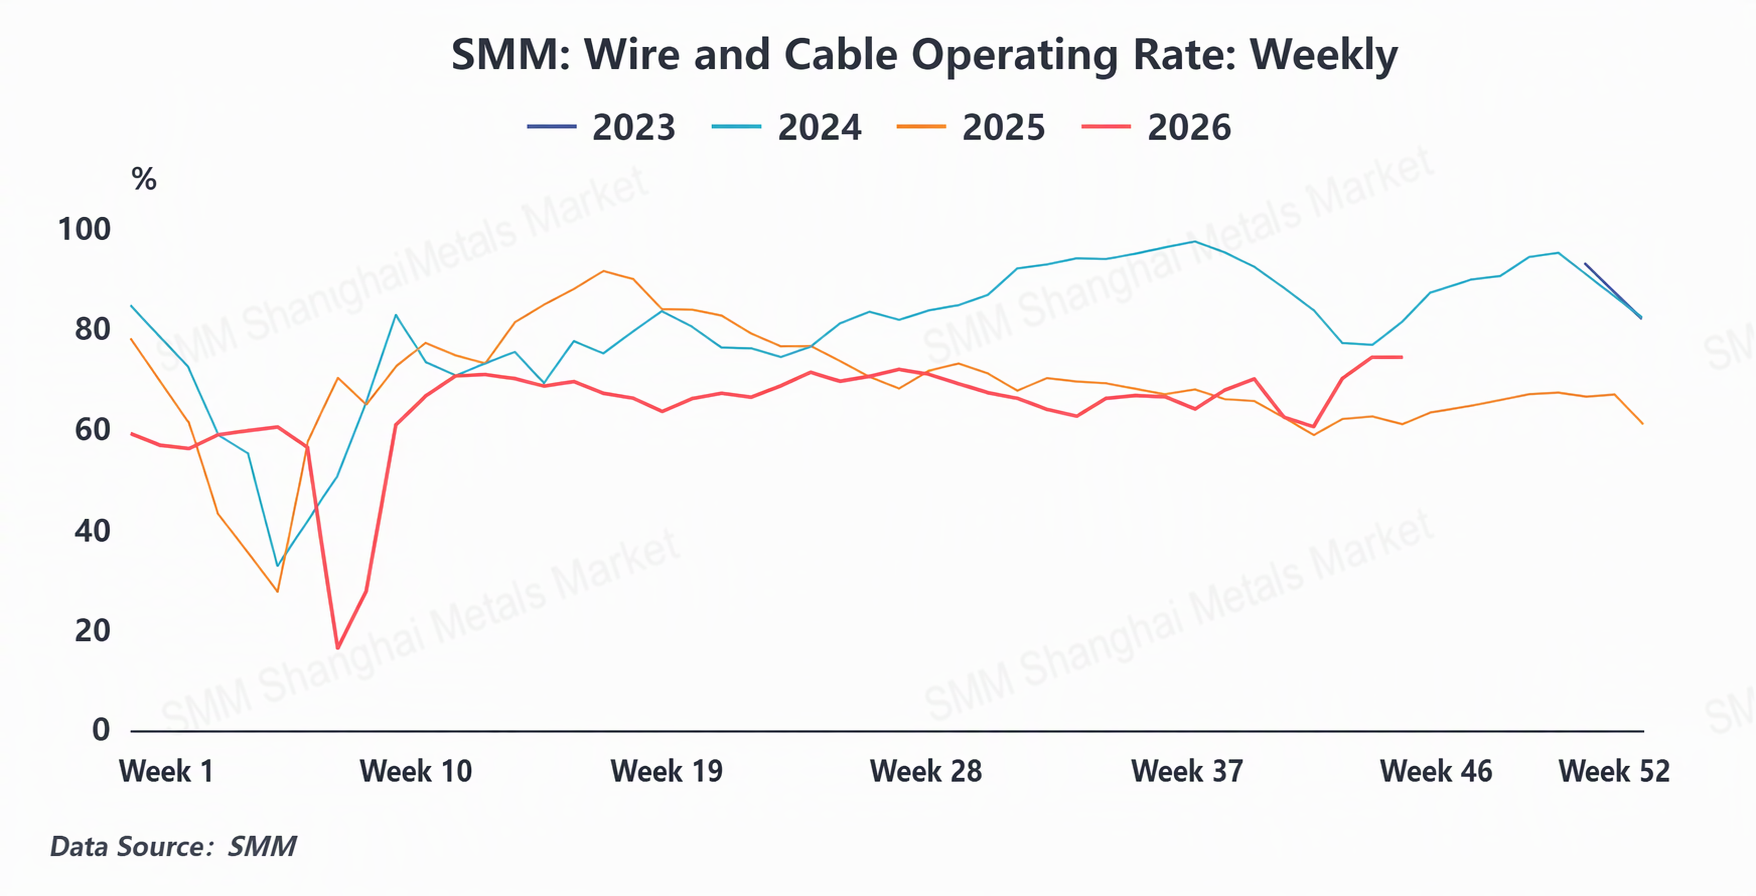
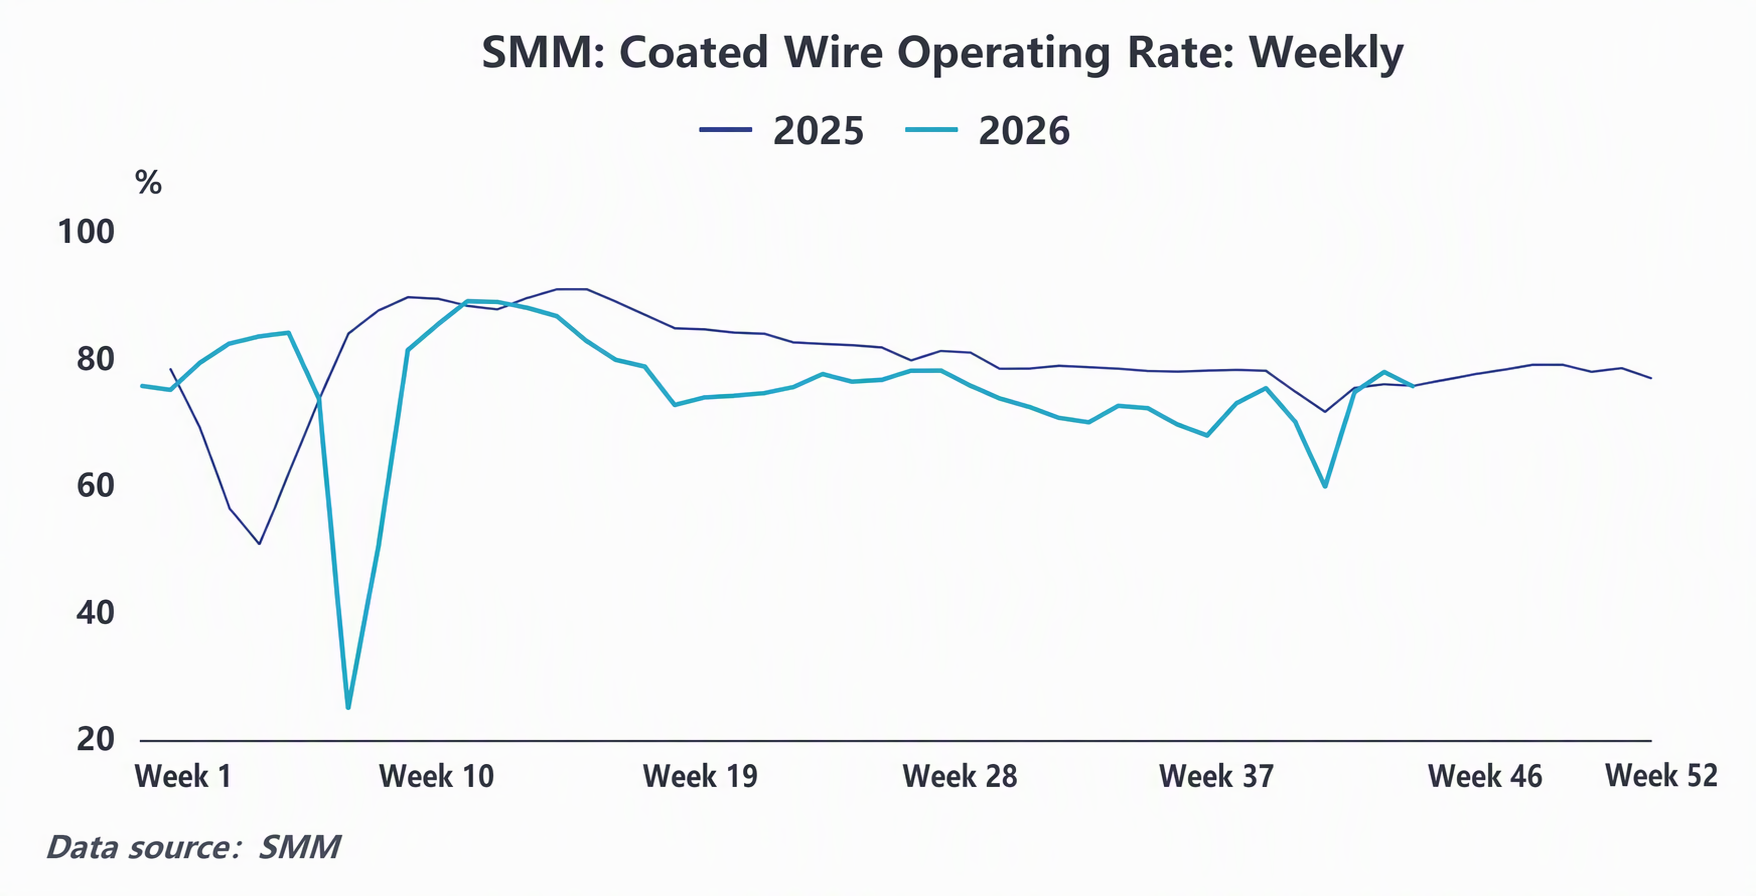
이번 주 전선 및 케이블 기업의 주간 가동률은 73.36%로 하락해 전주 대비 0.49%포인트 내렸고, 예상치 76.93%보다 3.57%포인트 낮아 하위 부문 중 기대치 대비 편차가 가장 컸다. 에나멜선 기업의 주간 가동률은 75.33%로 하락해 전주 대비 2.34%포인트 내리며 2주 연속 하락했다. 반면, 재생 동봉 생산업체의 가동률은 11.99%로 상승해 전주 대비 0.91%포인트 올랐으며, 동전봉 가동률이 하락하는 가운데서도 완만한 회복세를 이어갔다.
기업 재고가 방향을 바꿨다.
재고 측면에서 표본 기업의 원자재 재고는 34,700톤으로 감소해 전주 대비 2.53% 줄었다(전주에는 전주 대비 3.49% 증가). 원자재 재고 일수도 1.85일로 줄어 2주 연속 감소했는데, 이는 가동률이 하락함에 따라 기업들이 원자재 노출을 선제적으로 축소했음을 나타낸다. 완제품 측면에서는 표본 완제품 재고가 52,700톤으로 증가해 전주 대비 1.54% 늘며 3주 연속 이어지던 재고 소진 흐름이 끝났다. 원자재 재고 감소와 완제품 재고 증가의 조합은 기업들이 향후 생산 일정에 대해 더욱 신중해지고 있음을 시사한다.
전망을 보면, SMM은 다음 주 구리 음극봉(캐소드 로드) 기업의 가동률이 전주 대비 2.90%p 하락한 74.75%로 떨어질 것으로 예상하며, 전선·케이블 기업의 가동률도 전주 대비 1.01%p 하락한 72.35%로 내려가 이번 주보다 하락 폭이 확대될 것으로 본다. 11월에 전통적인 성수기가 종료되고 최종 수요 소비가 둔화됨에 따라, 구리 음극봉 기업의 가동률 흐름은 여전히 구리 가격 동향을 면밀히 주시할 필요가 있다.