I. 인도 스크랩 시장 개요
인도의 국내 스크랩 시장은 10월에 지역별로 엇갈린 가격 움직임을 보였으며, 만디 고빈드가르에서는 하락한 반면 알랑에서는 상승했다. 이러한 차이는 지역 수요, 스크랩 공급량, 제강사들의 구매 동향 등 지역 시장 여건의 차이를 반영한다.
인도는 세계 최대 철강 생산국 중 하나이자 철 스크랩의 주요 소비국이다. 철강부에 따르면 인도는 2025~26 회계연도에 약 3,600만 톤의 철 스크랩을 소비했으며, 이 중 약 2,800만 톤이 국내에서 조달되었다. 국내 수거, 재활용, 수입 모두 인도 철강 산업의 원자재 수요를 충족하는 데 기여하고 있다.
철강부는 또한 2026년 4월~9월 기간 인도가 조강 8,510만 톤을 생산하고 완제품 강재 8,500만 톤을 소비했다고 보고했다. 조강 생산량은 전년 동기 대비 2.9% 증가했고, 완제품 강재 소비량은 7.6% 증가했다. 이러한 성장은 안정적인 원자재 공급의 중요성을 부각시키지만, 스크랩 수요는 개별 제강사가 사용하는 생산 방식에 따라서도 달라진다.
인도의 스크랩 시장은 국내 스크랩 공급량, 제강사들의 구매 요구 조건, 수입재의 경제성에 영향을 받는다. 이러한 요인들은 지역 가격, 조달 결정, 국내산 및 수입 스크랩의 경쟁력에 영향을 미친다.
II. 10월 국내 스크랩 가격 동향
인도의 국내 스크랩 시장은 10월에 상당한 가격 변동성을 겪었다. 가격은 첫 주에 급등한 후 조정을 받았는데, 매수 심리가 신중한 태도를 유지했기 때문이다. 이후 움직임은 만디 고빈드가르와 알랑 간에 차이를 보였으며, 이는 지역 공급 여건, 수요, 가격 책정의 차이를 반영한다.
만디 HMS 80:20 — 인도도 가격
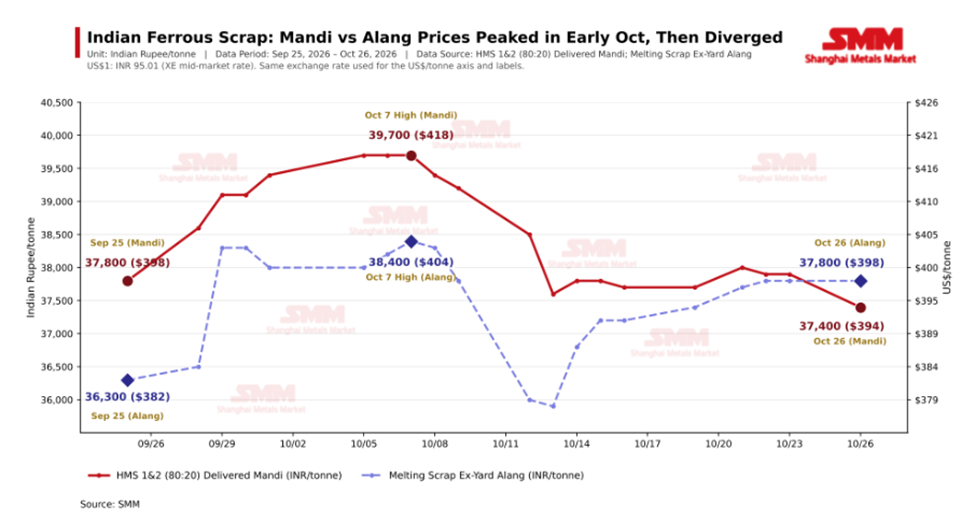
만디 HMS 80:20 인도도 가격은 9월 25일 톤당 398달러(톤당 37,800루피)에서 10월 26일 톤당 394달러(톤당 37,400루피)로 하락하여 톤당 4달러(400루피), 약 1% 감소했다. 가격은 10월 7일 톤당 418달러(톤당 39,700루피)로 월간 최고치를 기록한 후 10월 26일까지 (톤당 37,400루피)로 조정되었다. 기록된 최고치와 10월 26일 가격의 차이는 톤당 24달러(2,300루피)였다.
10월 초 상승 이후의 급격한 조정은 초기 가격 인상이 지속되지 못했음을 나타낸다. 신중한 공장 구매와 반제품 철강 가격에 대한 압박이 시장의 높은 가격 유지 능력을 제한했을 수 있다.
알랑 용해 스크랩 — 야드 인도도 가격
알랑 용해 스크랩 야드 인도도 가격은 9월 25일 톤당 382달러(톤당 36,300루피)에서 10월 26일 톤당 398달러(톤당 37,800루피)로 상승하여 톤당 16달러(1,500루피), 약 4% 증가했다. 가격은 10월 7일 톤당 404달러(톤당 38,400루피)로 최고치를 기록했으며, 기록된 최저치는 9월 25일 톤당 36,300루피였다. 이에 따른 변동 폭은 톤당 22달러(2,100루피)였다.
만디와 알랑은 10월에 서로 다른 가격 추세를 기록했는데, 이는 지역 수요와 스크랩 공급량의 차이를 반영했을 가능성이 있다. 만디에서는 빌릿 및 잉곳 가격 약세 또는 공장 마진에 대한 압박이 매수 관심을 제한했을 수 있다. 한편, 알랑의 선박 재활용 시장은 10월에 신규 선박 공급이 제한적이었지만, 이전에 구매한 여러 선박이 재활용을 위해 계속 입항했다. 신규 선복량의 공급 부족은 국내 철강 시장 여건 및 스크랩 수요 변화와 함께 알랑 용해 스크랩 가격에 일부 지지 요인이 되었을 수 있다.
III. 국내 스크랩 수요와 철강 시장 여건
스크랩 수요는 제강사들의 생산 요구 사항, 완제품 철강 가격, 직접환원철(DRI)과 같은 대체재 대비 스크랩의 상대적 비용에 따라 달라진다. 빌릿, 잉곳 및 완제품 철강 가격이 약세를 보이면 공장 마진에 대한 압박으로 인해 신중한 구매와 스크랩 수요 감소로 이어질 수 있다.
SMM의 10월 시장 보고서에 따르면 인도 국내 철강 시장에서 거래 활동이 부진하고 구매가 신중한 모습을 보였으며, 구매자들은 신규 예약보다는 즉각적인 필요 물량에 주로 집중했다. 수요 약세와 철강 가격 움직임에 대한 불확실성이 축제 연휴를 앞두고 매수 관심을 제한했다.
10월의 경우, 공장 구매 활동, 빌릿 및 잉곳 가격 움직임, 완제품 철강 수요, 제강사들의 마진 유지 능력은 단기 스크랩 수요를 평가하는 데 중요한 지표로 남아 있다.
IV. 국내 스크랩 공급 및 가용성
국내 스크랩 공급은 폐차, 산업 폐기물, 철거 구조물, 기계류, 선박 재활용에서 발생한다. 알랑에서는 선박 입항과 선박 재활용 활동이 용해 스크랩 공급량에 영향을 미칠 수 있다.
철강부는 조직적인 스크랩 회수를 지원하기 위해 2019년 철강 스크랩 재활용 정책, 차량 폐차 프레임워크, 2019년 선박 재활용법을 강조해 왔다. 2026년 7월 24일 기준으로 23개 주 및 연방 직할지에서 151개의 등록 차량 폐차 시설이 운영 중이다. 시장 공급에 대한 영향은 실제 스크랩 회수, 처리 및 제철소로의 유통에 따라 달라질 것이다.
V. 국내 스크랩 대 수입 스크랩
수입 스크랩은 인도 제강사들에게 보조적인 원자재 공급원으로 남아 있다. 그 경쟁력은 해외 구매 가격, 환율, 해상 운임, 항만 처리, 통관 및 수속 비용, 적용 관세 및 세금, 내륙 운송에 따라 달라진다.
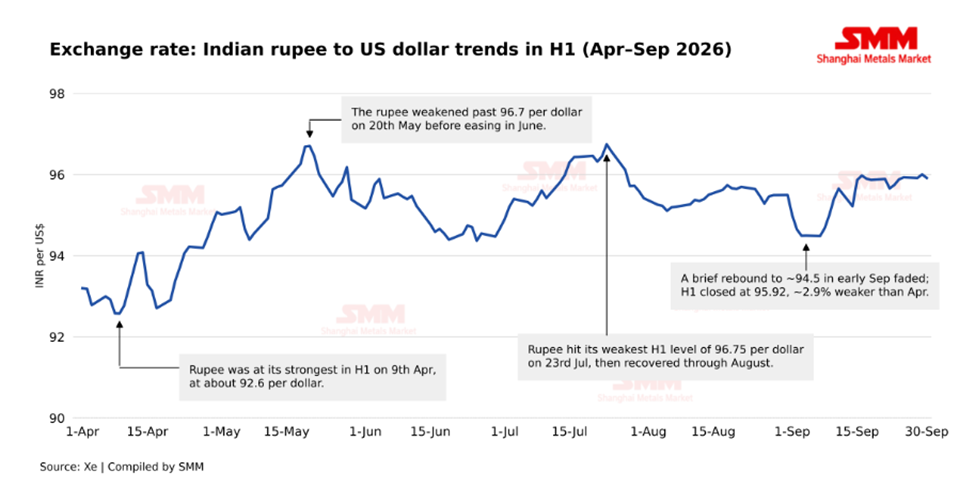
인도 루피는 2026년 4월~9월 기간 동안 미국 달러 대비 약세를 보였으며, 기간 말에 달러당 95.92루피로 마감하여 4월 대비 약 2.9% 약세를 기록했다. 루피 약세는 달러 표시 스크랩 수입의 루피 환산 비용을 증가시켜 국내산 자재의 경쟁력을 잠재적으로 지지할 수 있다. 그러나 실제 수입 경쟁력은 국제 스크랩 가격, 운임 및 기타 착륙 비용에 따라서도 달라진다.
비교를 위해, SMM은 10월 26일 뭄바이에서 국내 HMS 1&2 (80:20) 인도도 가격을 톤당 380달러(톤당 36,100루피)로 평가했으며, 이는 10월 12일 이후 톤당 8달러(800루피) 하락한 수치다. 이는 수입 스크랩 평가액을 현지 시장 가격과 비교하기 위한 별도의 국내 가격 기준점 역할을 한다.
10월 26일, SMM은 미국산 HMS 1&2 (80:20)를 CFR 인도 기준 톤당 373달러로, 영국산 HMS 1&2 (80:20)를 CFR 인도 기준 톤당 368달러로 평가했으며, 이는 10월 12일 대비 각각 톤당 5달러와 6달러 하락한 것이다. 같은 기간 국내 만디 HMS 1&2 (80:20) 인도도 가격은 톤당 12달러(1,100루피) 하락하여 톤당 37,400루피를 기록했다.
달러당 95.01루피의 지표 환율을 적용하면, 수입 평가액은 미국산의 경우 약 톤당 35,400루피, 영국산의 경우 톤당 35,000루피에 해당한다. 뭄바이의 HMS 인도도 가격인 톤당 36,100루피와 비교하면, 항만 처리, 통관 및 내륙 운송 전의 지표 가격 차이는 약 톤당 700~1,100루피이다. 이러한 추가 비용은 목적지와 배송 비용에 따라 가격 우위를 좁히거나 없앨 수 있다.
VI. 디왈리 이후 시장 전망
디왈리 이후 인도 국내 스크랩 시장의 전망은 철강 수요, 공장 구매 활동, 스크랩 공급량, 수입 비용에 따라 달라질 것이다. 빌릿, 잉곳 및 완제품 철강 가격의 개선은 신규 스크랩 구매를 지지할 수 있는 반면, 철강 가격 약세와 공장 마진에 대한 압박은 수요를 제한할 수 있다. 지역 수거 네트워크와 선박 재활용에서 발생하는 국내 스크랩 공급도 특히 알랑 시장에서 중요한 역할을 할 것이다. 국제 스크랩 가격, 루피 환율, 운임 비용의 변화도 수입 경쟁력에 영향을 미칠 것이다. 가격 방향은 수요가 가용 공급을 흡수할 만큼 충분히 개선되는지에 달려 있다.
참고: 2026년 10월 26일 XE 기준 환율은 달러당 95.01루피이다.