10월 15일, 중국자동차동력전지산업혁신연맹이 9월 동력전지 월간 데이터를 발표했다.
생산 측면에서, 9월 중국의 동력 및 ESS 전지 합산 생산량은 237.8GWh로 전월 대비 0.3%, 전년 동기 대비 57.3% 증가했다.
1월부터 9월까지 중국의 동력 및 ESS 전지 누적 생산량은 1,833.1GWh로 전년 동기 대비 63.4% 증가했다.
판매 측면에서, 9월 중국의 동력 및 ESS 전지 판매량은 222.7GWh로 전월 대비 0.2% 감소했으나 전년 동기 대비 52.0% 증가했다. 동력전지 판매량은 149.2GWh로 전체 판매량의 67.0%를 차지했으며, 전월 대비 1.7%, 전년 동기 대비 35.0% 증가했다. ESS 전지 판매량은 73.5GWh로 전체 판매량의 33.0%를 차지했으며, 전월 대비 3.7% 감소했으나 전년 동기 대비 104.4% 증가했다.
1월부터 9월까지 중국의 동력 및 ESS 전지 누적 판매량은 1,681.7GWh로 전년 동기 대비 57.6% 증가했다. 누적 동력전지 판매량은 1,086.4GWh로 전체 판매량의 64.6%를 차지했으며 전년 동기 대비 38.2% 증가했다. 누적 ESS 전지 판매량은 595.4GWh로 전체 판매량의 35.4%를 차지했으며 전년 동기 대비 111.8% 증가했다.
수출 측면에서, 9월 중국의 동력 및 ESS 전지 합산 수출량은 44.0GWh로 전월 대비 3.7%, 전년 동기 대비 64.5% 증가했으며, 해당 월 판매량의 19.7%를 차지했다. 동력전지 수출량은 28.4GWh로 전체 수출량의 64.5%를 차지했으며, 전월 대비 14.9%, 전년 동기 대비 60.9% 증가했다. ESS 전지 수출량은 15.6GWh로 전체 수출량의 35.5%를 차지했으며, 전월 대비 11.9% 감소했으나 전년 동기 대비 71.4% 증가했다.
1월부터 9월까지 중국의 동력 및 ESS 전지 누적 수출량은 302.9GWh로 전년 동기 대비 51.6% 증가했으며, 누적 판매량의 18.0%를 차지했다. 누적 동력전지 수출량은 199.7GWh로 전체 수출량의 65.9%를 차지했으며 전년 동기 대비 54.7% 증가했다. 누적 ESS 전지 수출량은 103.2GWh로 전체 수출량의 34.1%를 차지했으며 전년 동기 대비 45.9% 증가했다.
장착 측면에서, 9월 중국의 동력전지 장착량은 87.2GWh로 전월 대비 10.4%, 전년 동기 대비 14.7% 증가했다.
1~9월 중국의 누적 동력배터리 장착량은 576.3GWh로 전년 동기 대비 16.7% 증가했다.
시장 집중도, 9월 중국 NEV 시장에서 장착 실적을 기록한 동력배터리 기업은 31개로, 전년 동기 대비 4개 감소했다. 상위 2개·5개·10개 동력배터리 기업의 장착량은 각각 53.8GWh, 69.7GWh, 82.1GWh였으며, 전체 장착량의 61.7%, 80.0%, 94.2%를 차지했다. 상위 10개 점유율은 전년 동기 대비 0.2%p 하락했다.
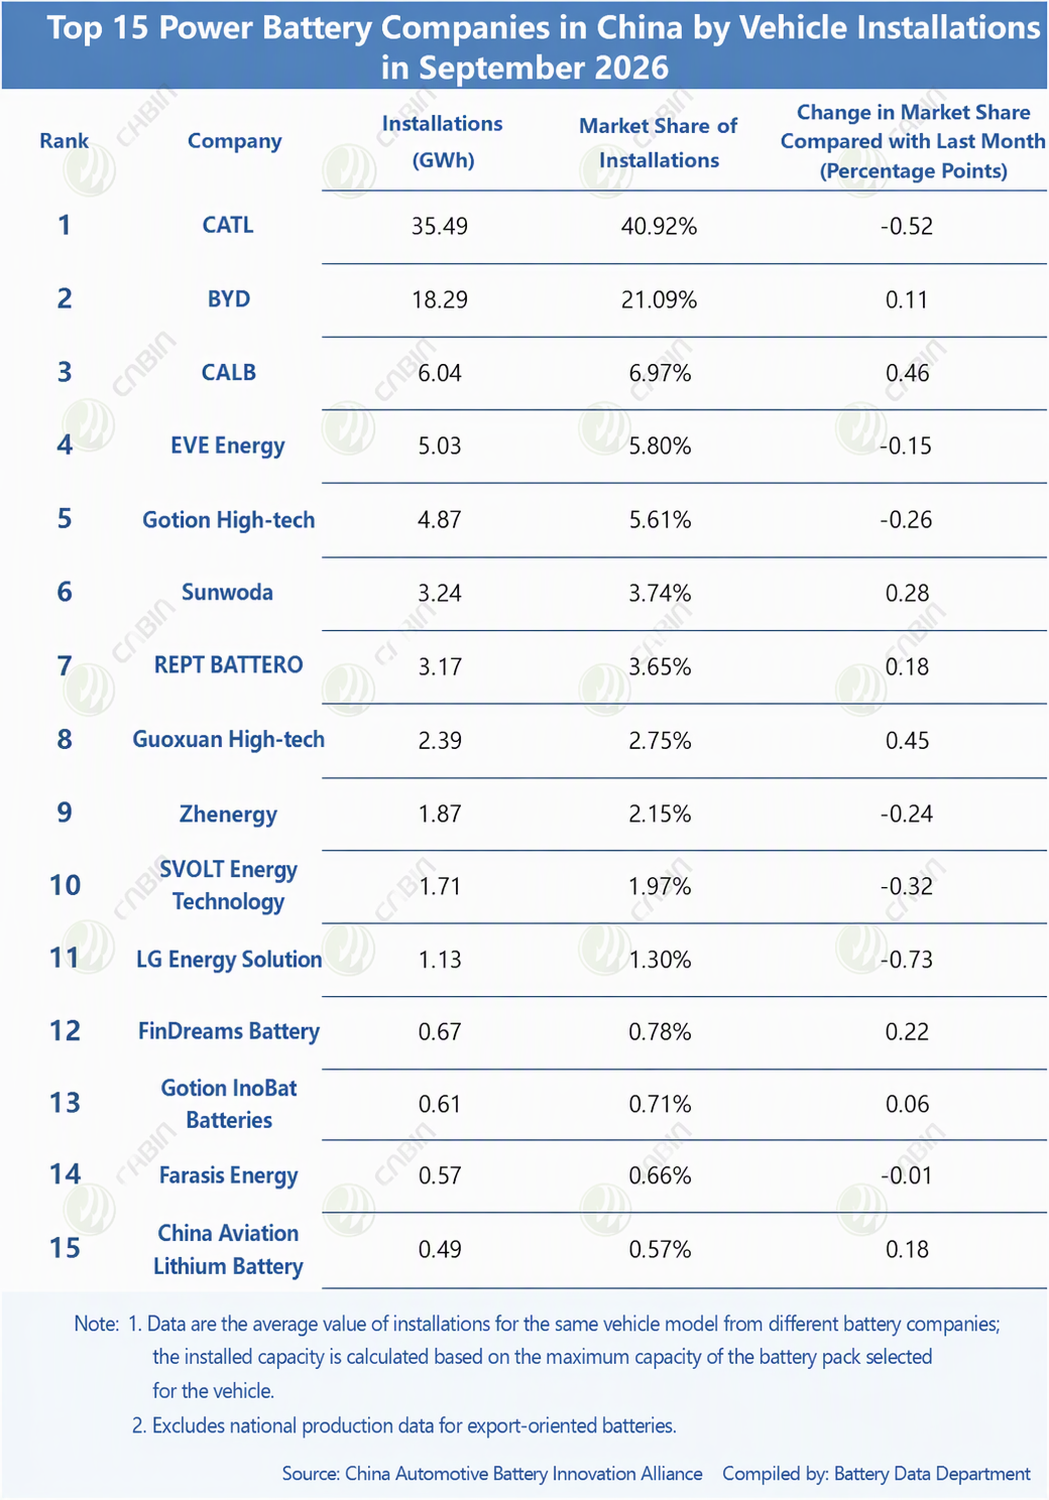
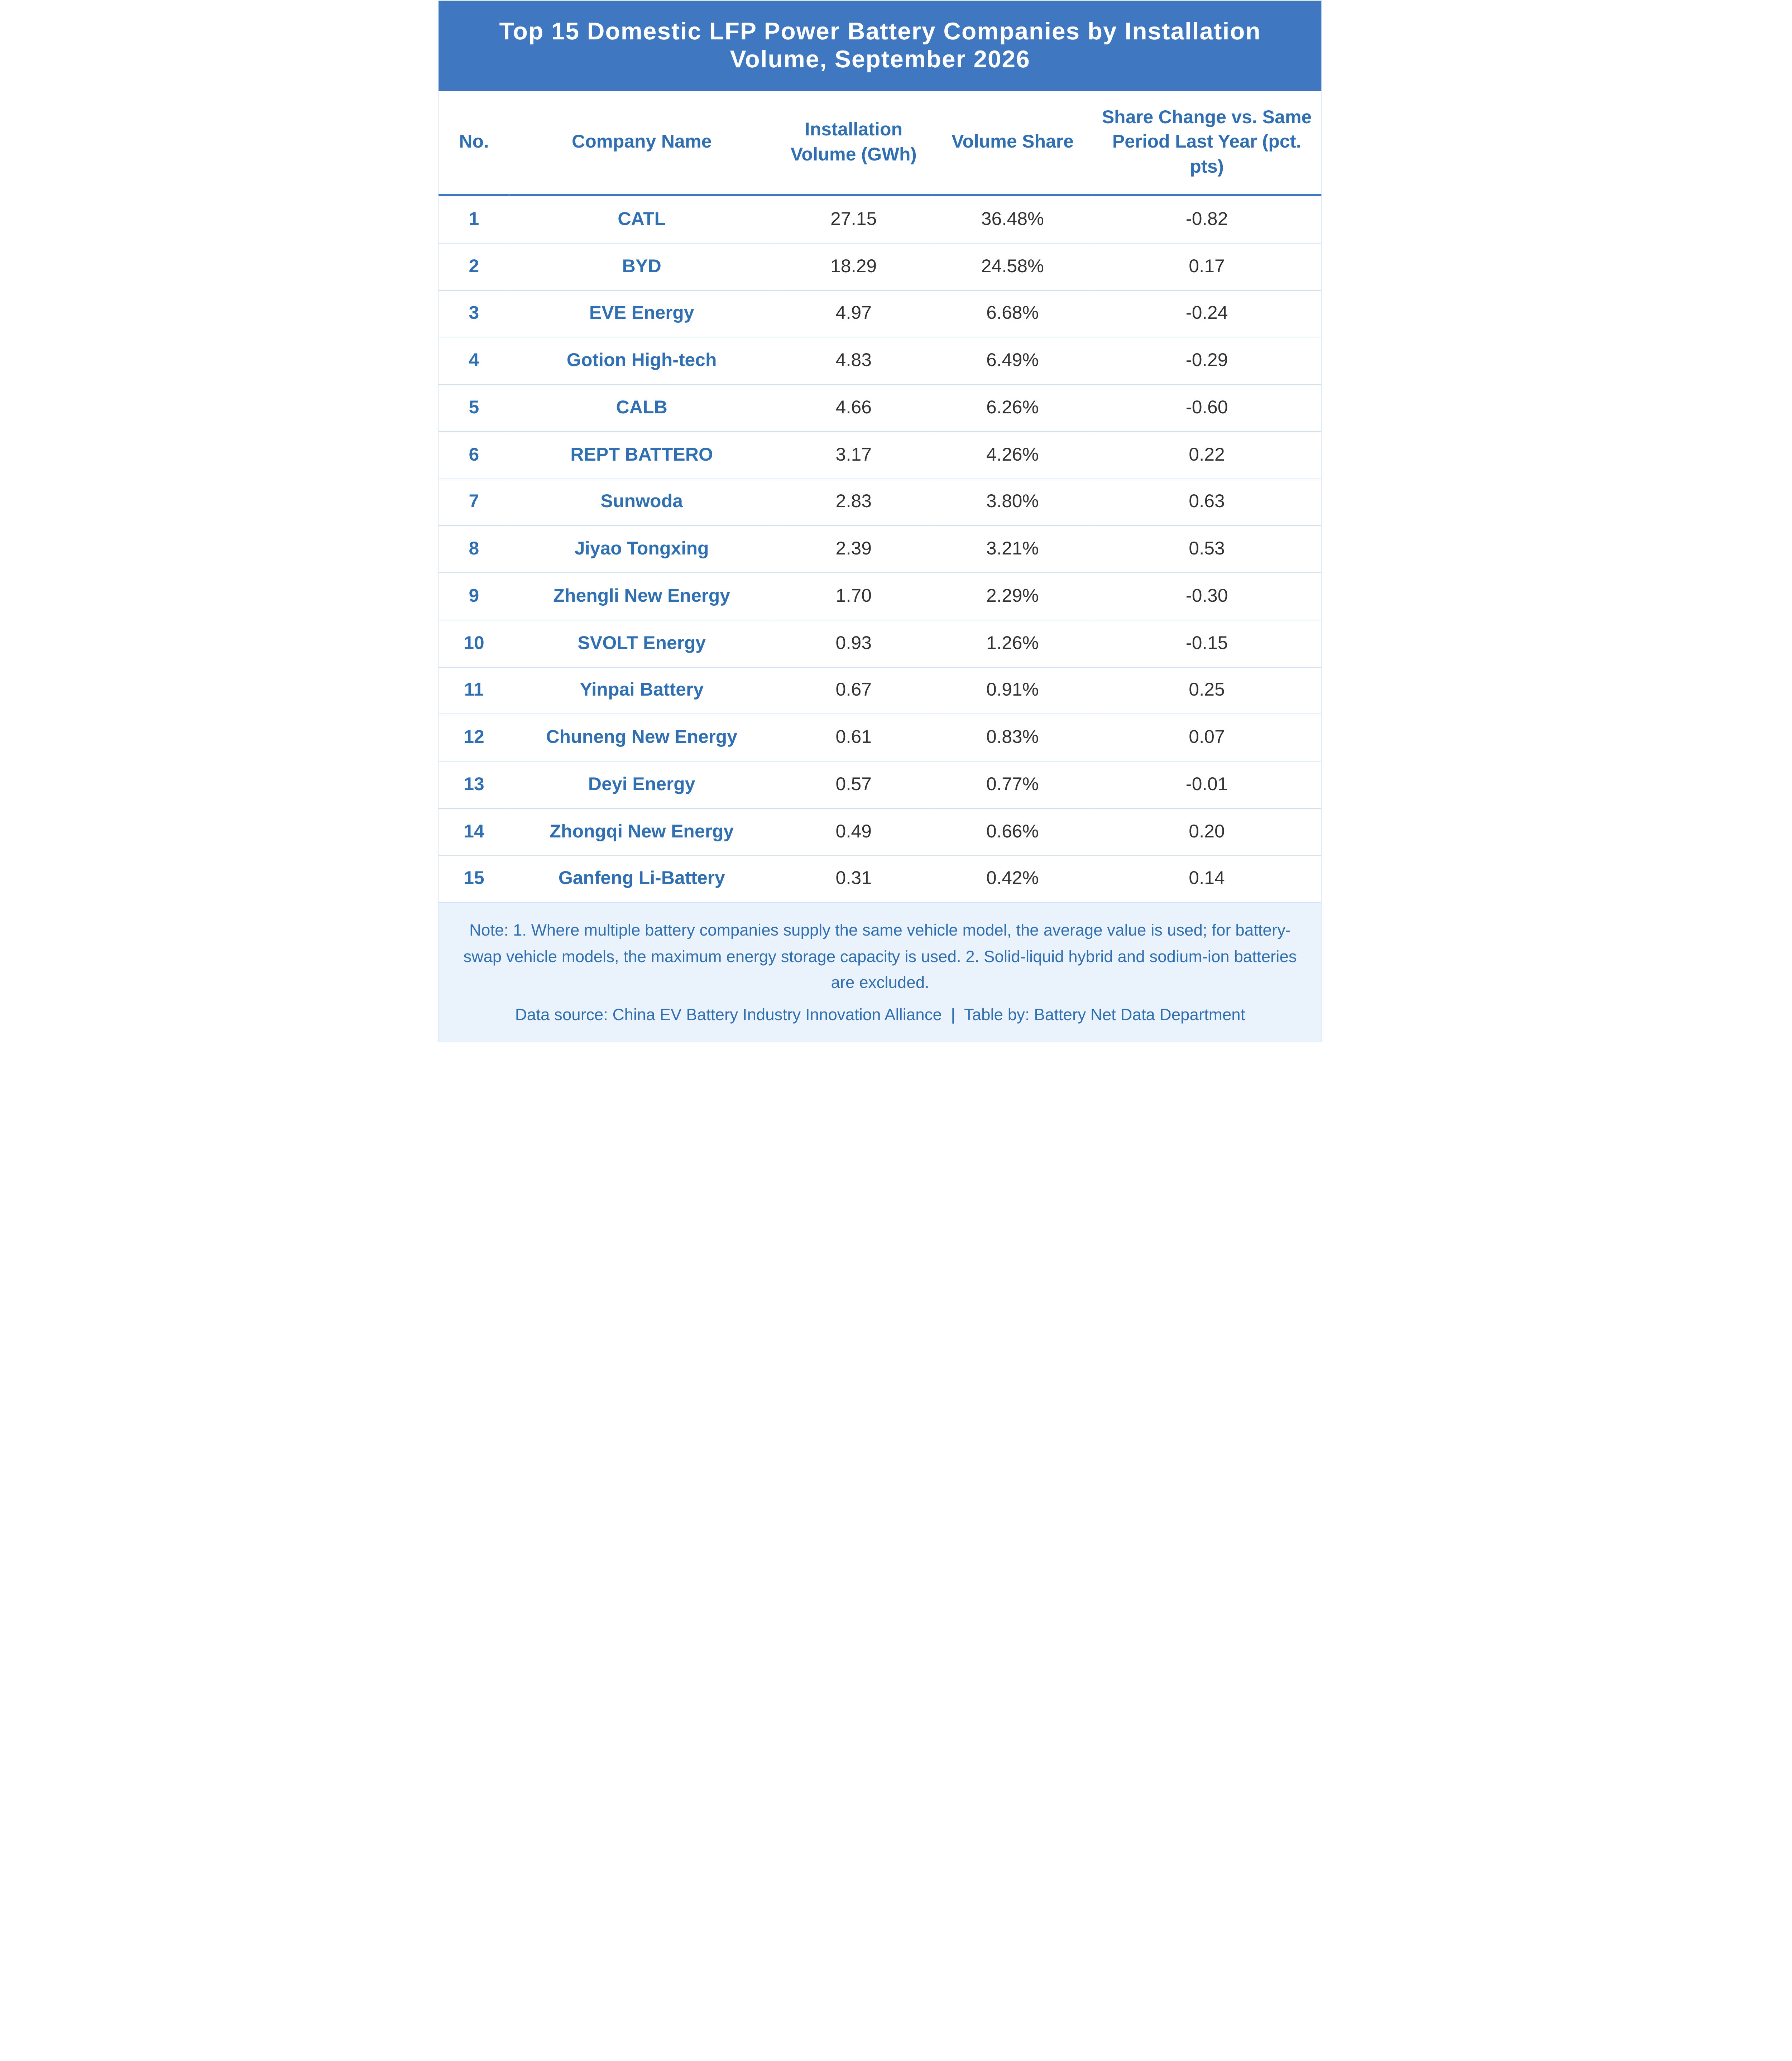
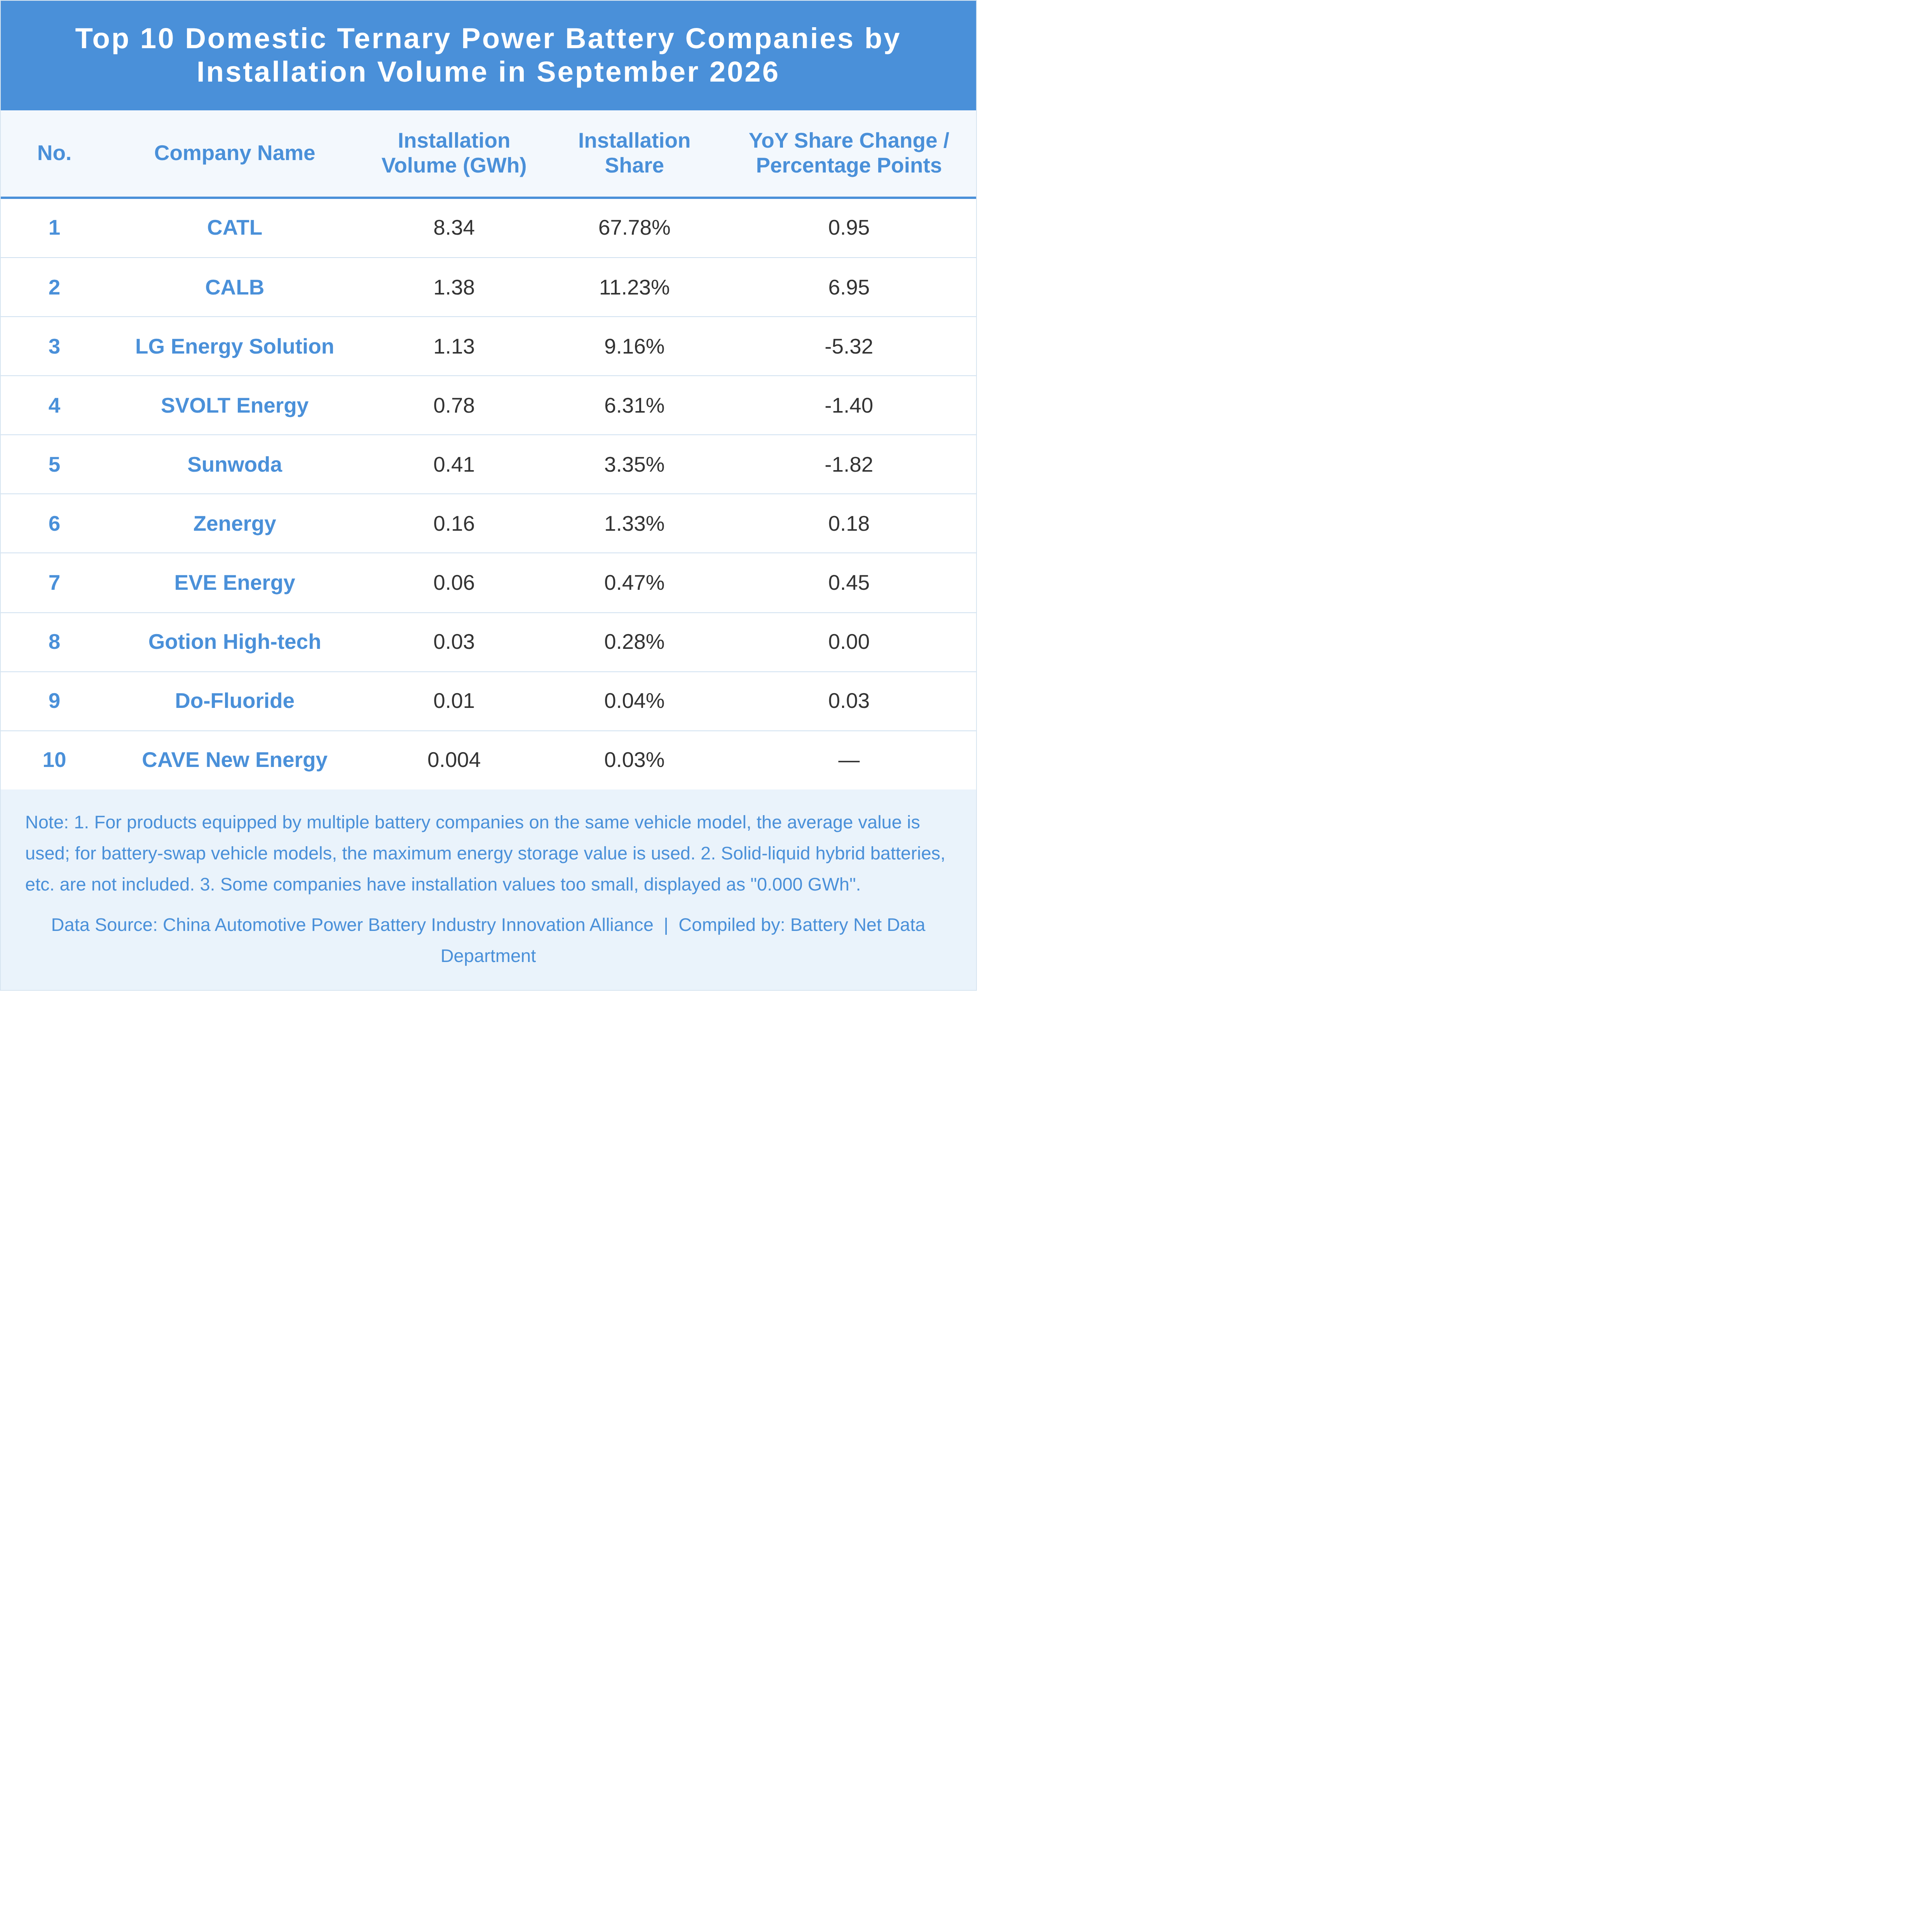
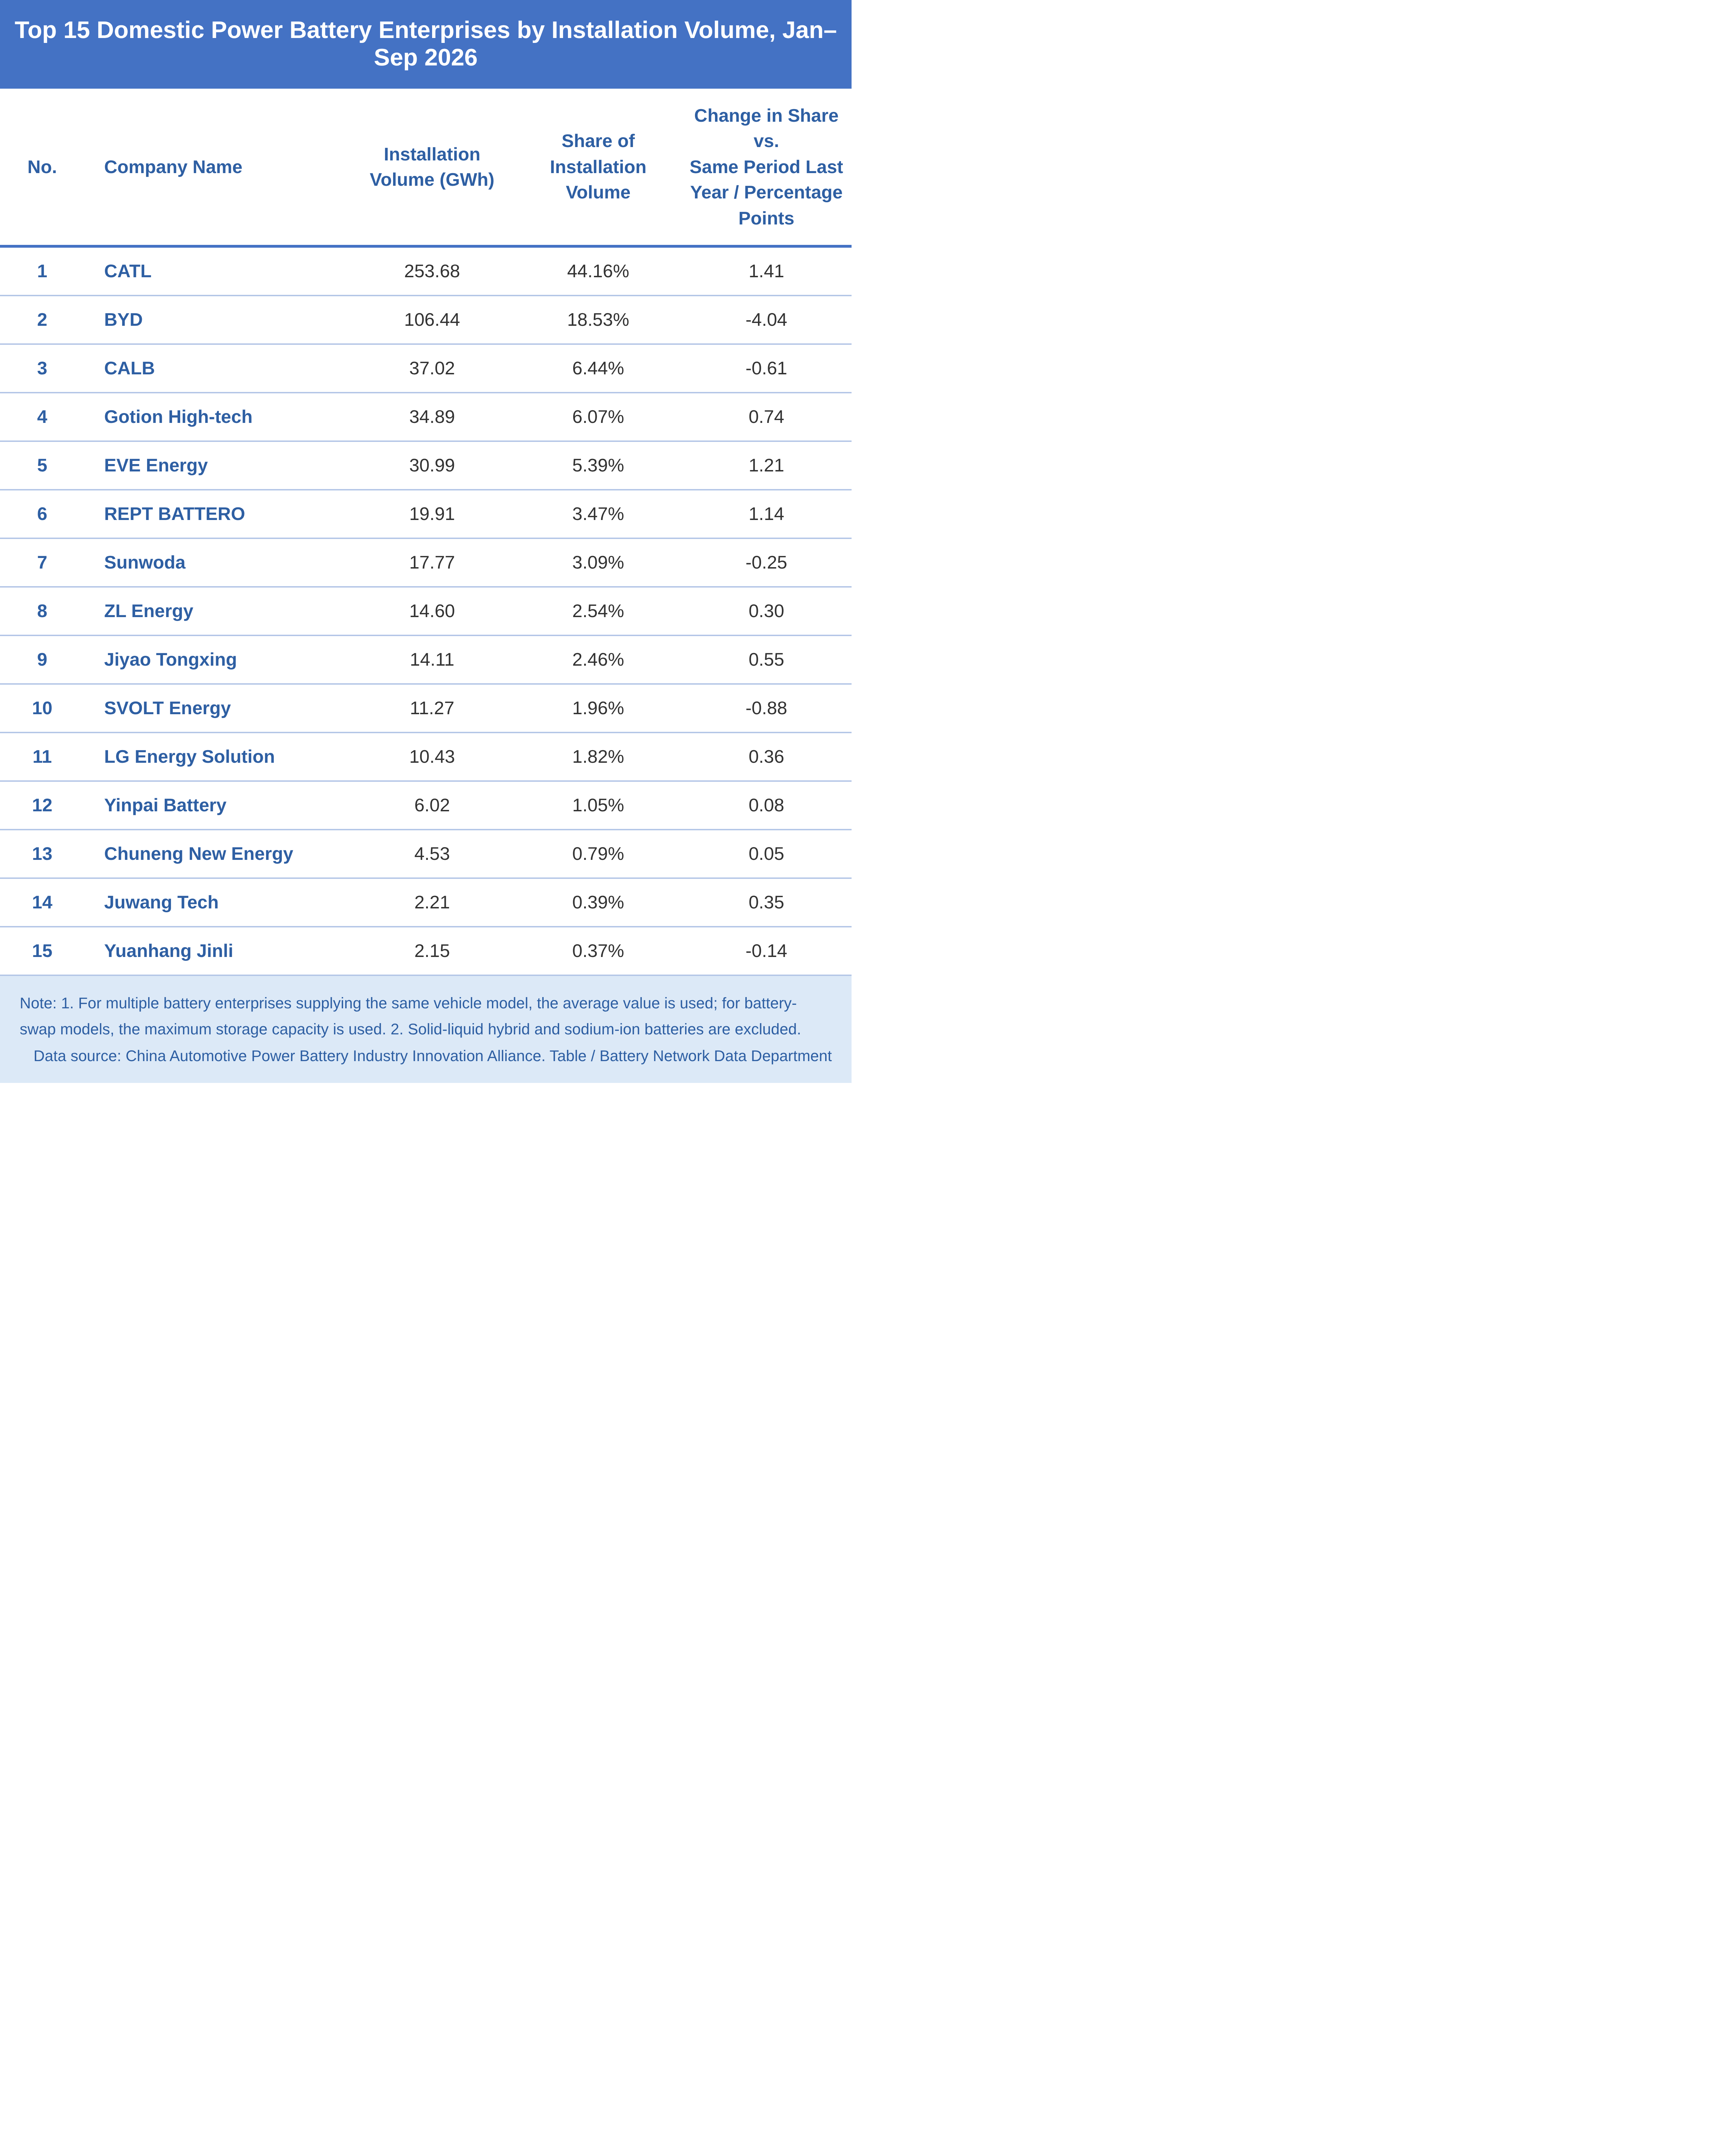
1~9월 중국 NEV 시장에서 장착 실적을 기록한 동력배터리 기업은 41개로, 전년 동기 대비 9개 감소했다. 상위 2개·5개·10개 동력배터리 기업의 장착량은 각각 360.1GWh, 463.0GWh, 540.7GWh였으며, 전체 장착량의 62.5%, 80.3%, 93.8%를 차지했다. 상위 10개 점유율은 전년 동기 대비 0.5%p 하락했다.
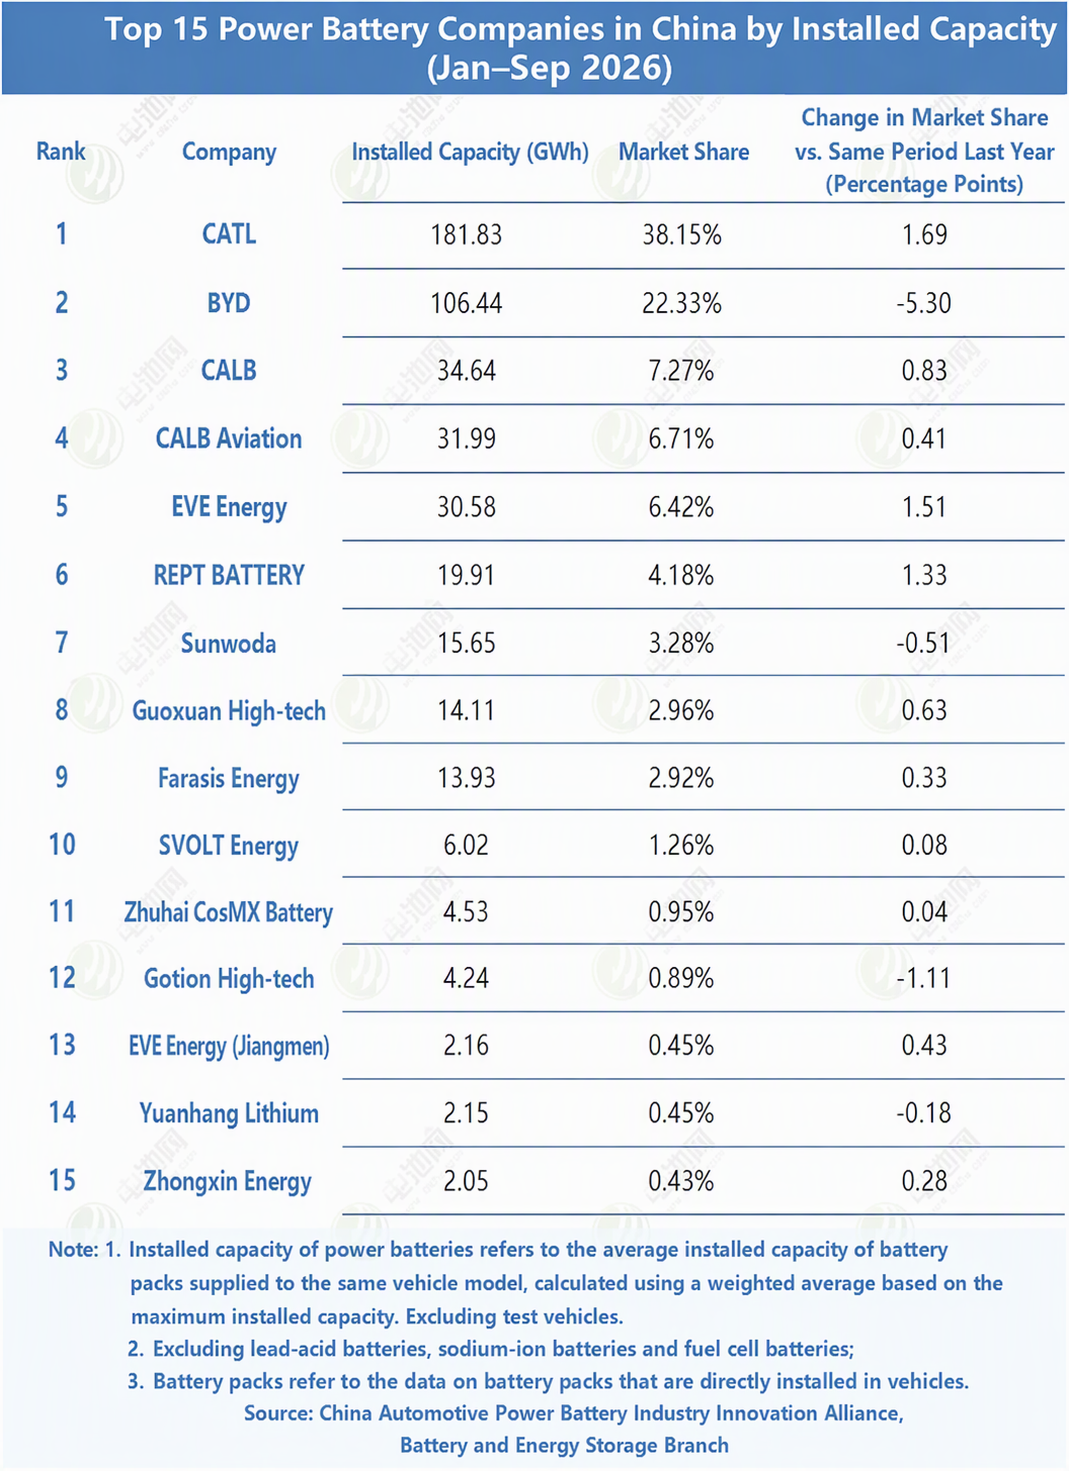
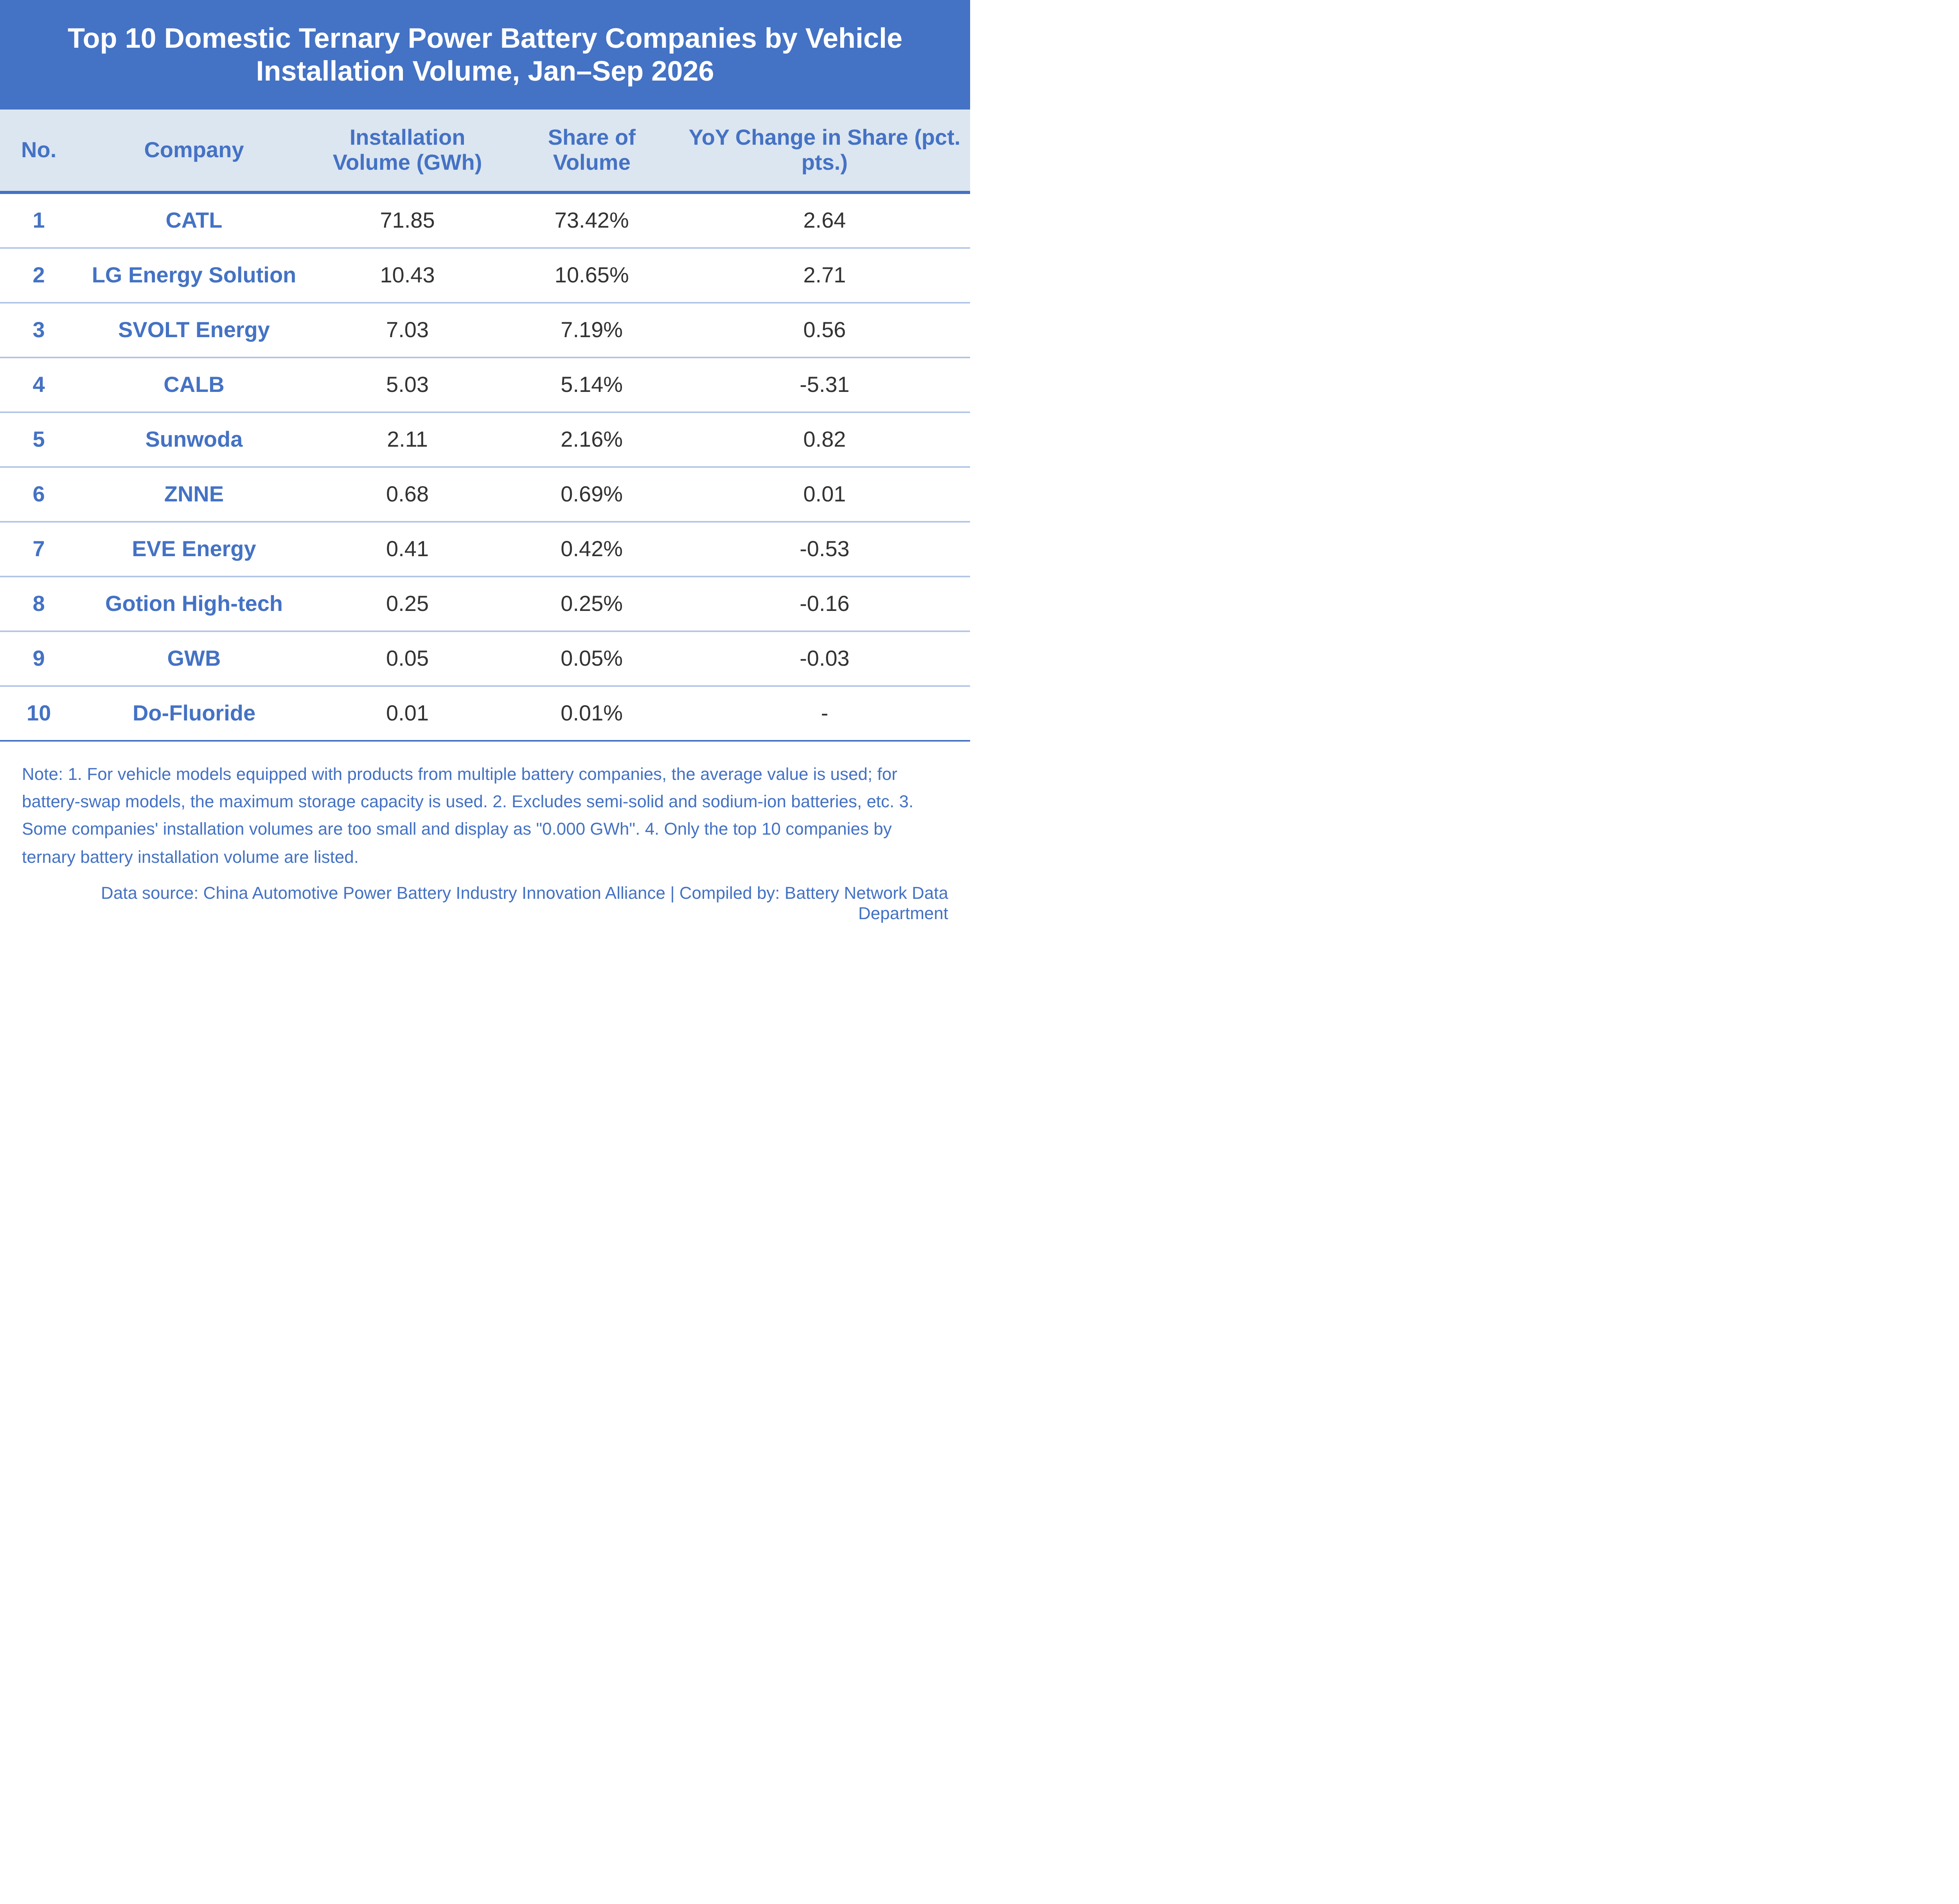
시장 점유율, 국내 상위 15개 동력배터리 기업 가운데 8월 대비 9월에는 BYD, CALB, 선워다, REPT Battero, 지야오퉁싱, 인파이 배터리, CORNEX 신에너지, 중치 신에너지만 플러스 성장을 기록했다. CALB의 증가폭이 가장 커 0.45%p 상승했다. 나머지 7개 기업은 정도의 차이는 있으나 모두 하락했다.
2025년 동기 대비 올해 1~9월에는 CATL, 궈쉬안하이테크, EVE, REPT Battero, Zenergy, 지야오퉁싱, LG에너지솔루션, 인파이 배터리, CORNEX 신에너지, 쥐완 테크놀로지가 각기 다른 폭으로 개선됐다. CATL의 증가폭이 가장 커 1.41%p 상승했다.
순위 변동, 8월 대비 9월에는 상위 5개사인 CATL, BYD, CALB, EVE, 궈쉬안하이테크의 순위가 변동 없었다. 선워다와 REPT Battero는 순위를 맞바꿔 각각 6위와 7위를 기록했다. 지야오퉁싱과 Zenergy도 순위를 맞바꿔 각각 8위와 9위를 기록했다. SVOLT와 LG에너지솔루션은 순위 변동 없이 10~11위를 유지했다. 인파이 배터리는 두 계단 상승해 12위가 됐다. 더이 에너지는 두 계단 하락해 14위로 내려갔다. CORNEX 신에너지와 중치 신에너지는 순위 변동 없이 각각 13위와 15위를 유지했다
2025년 동기 대비, 올해 1~9월 상위 5개사인 CATL, BYD, CALB, 궈쉬안 하이테크, EVE는 순위 변동이 없었고, REPT Battero는 8위에서 6위로 상승했으며, Sunwoda는 한 계단 하락한 7위, Zenergy는 한 계단 상승한 8위, 지야오 퉁싱은 한 계단 상승한 9위, SVOLT는 7위에서 10위로 하락했다. LG에너지솔루션, 인파이 배터리, CORNEX New Energy는 11위부터 13위로 변동이 없었고, 위안항 Genlead는 15위를 유지했으며, 쥐완 테크놀로지는 DFD를 대체하며 14위로 새롭게 진입했다.
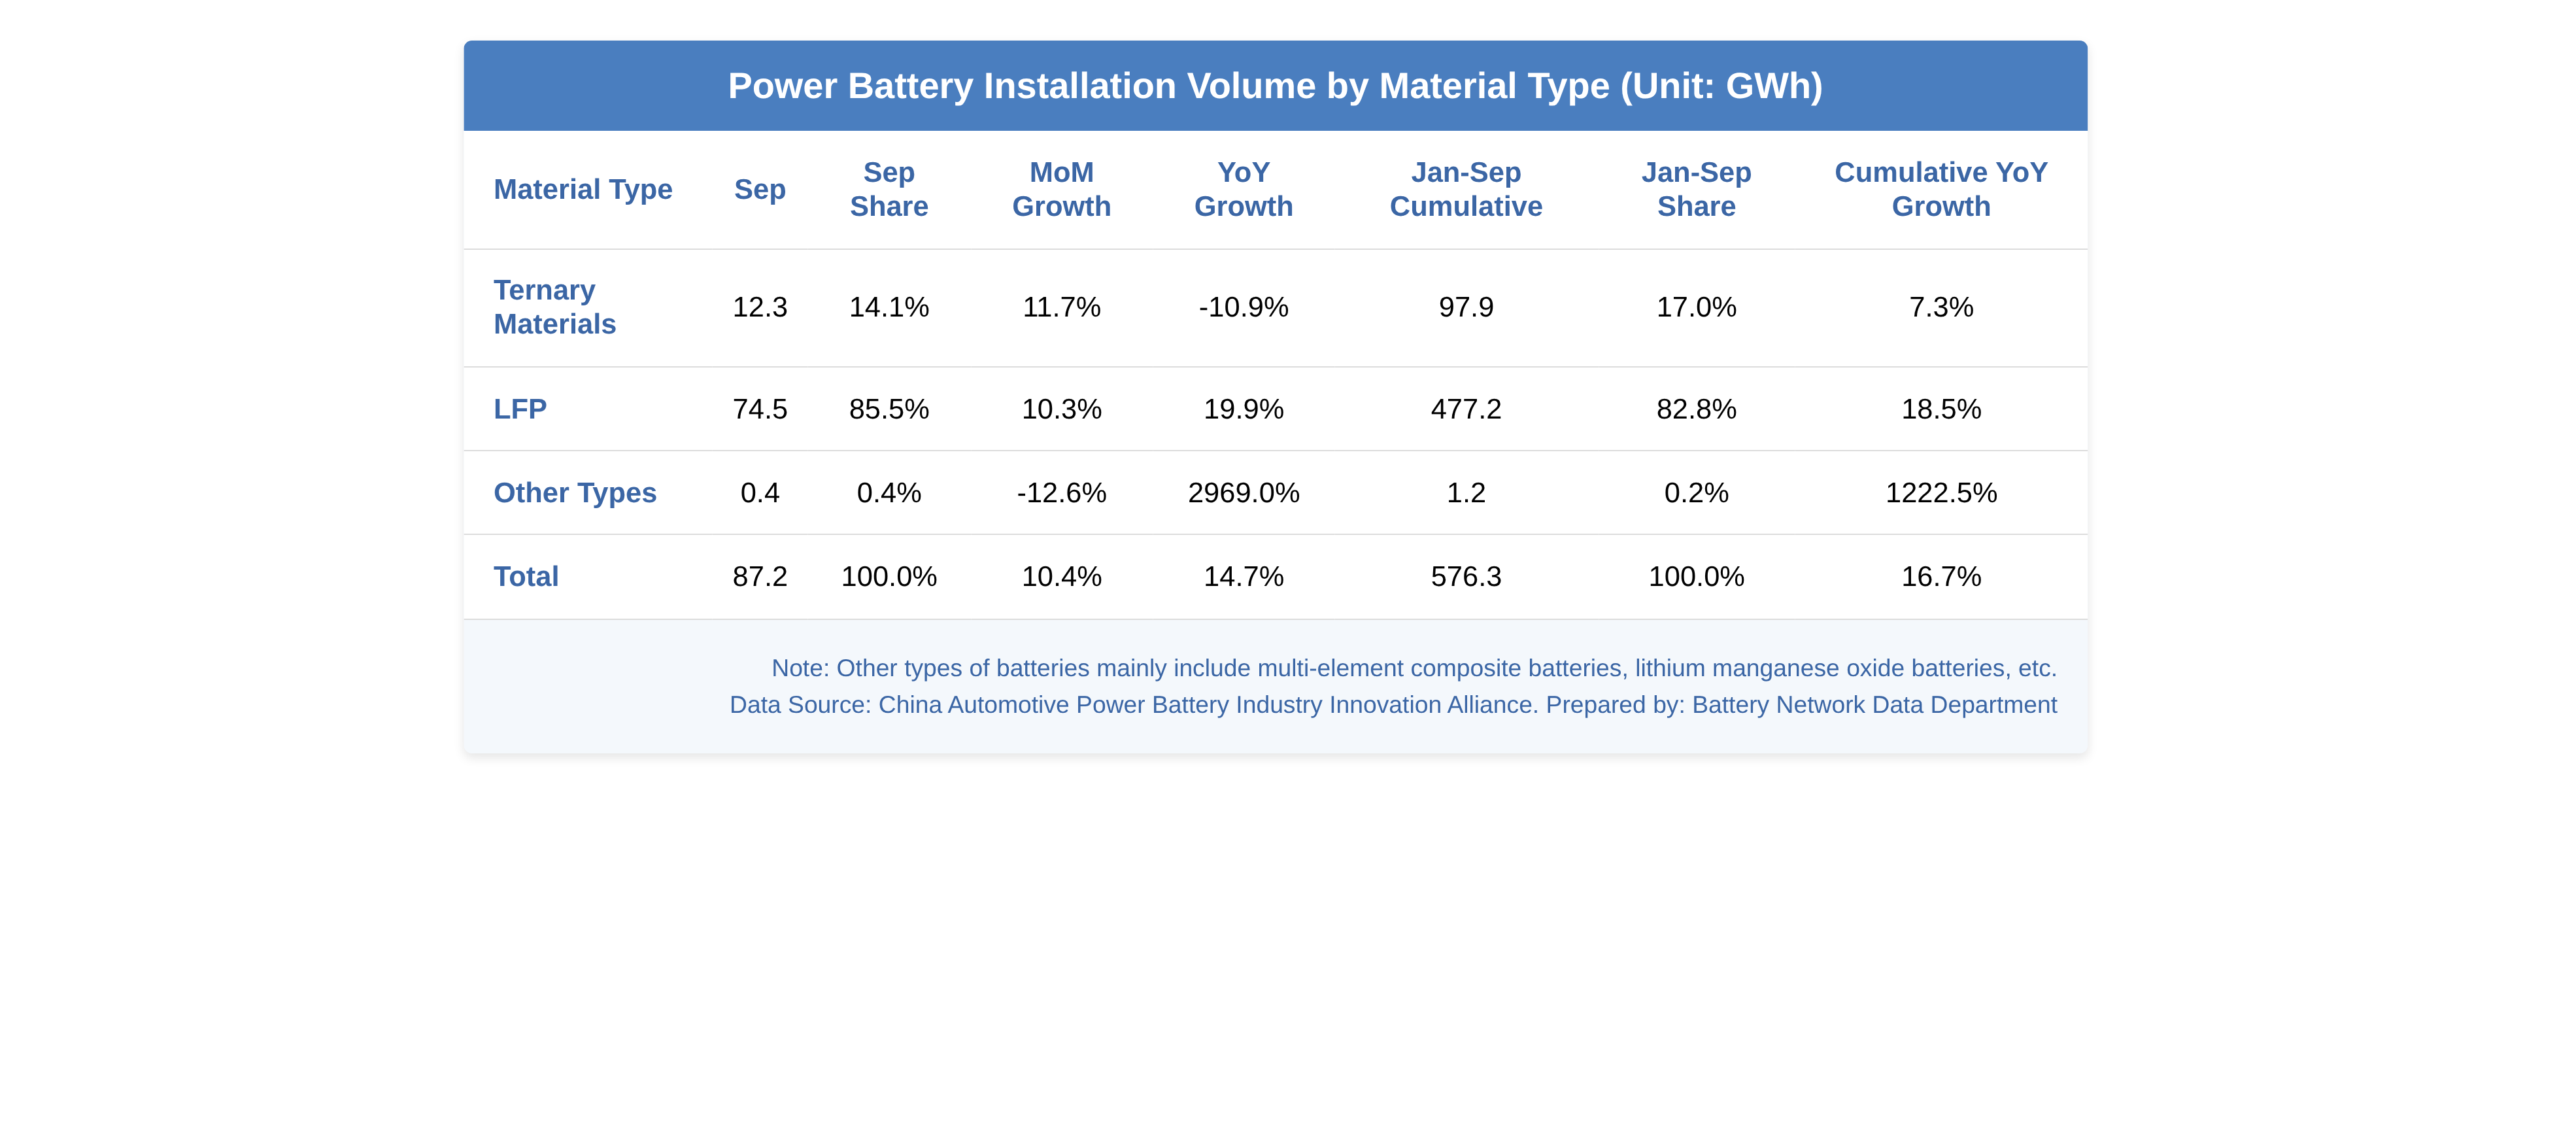
소재별로 보면, 9월 중국의 삼원계 배터리 장착량은 12.3GWh로 전체 장착량의 14.1%를 차지했으며, 전월 대비 11.7% 증가했으나 전년 동기 대비 10.9% 감소했다. LFP 배터리 장착량은 74.5GWh로 전체 장착량의 85.5%를 차지했으며, 전월 대비 10.3%, 전년 동기 대비 19.9% 증가했다.
1~9월 중국의 누적 삼원계 배터리 장착량은 97.9GWh로 전체 장착량의 17.0%를 차지했으며 전년 동기 대비 7.3% 증가했고, 누적 LFP 배터리 장착량은 477.2GWh로 전체 장착량의 82.8%를 차지했으며 전년 동기 대비 18.5% 증가했다.
차종별로 보면, 9월 순수 전기차가 장착량의 83.6%를 차지하며 전년 동기 대비 17.2% 증가했고, 플러그인 하이브리드 전기차는 16.3%를 차지하며 전년 동기 대비 3.4% 증가했으며, 연료전지차는 0.01%를 차지하며 전년 동기 대비 68.4% 감소했다. 이 중 트럭 및 특수목적 차량의 장착량 증가가 더 빨랐다.
1~9월 순수 전기차가 장착량의 83.5%를 차지하며 전년 동기 대비 19.2% 증가했고, 플러그인 하이브리드 전기차는 16.4%를 차지하며 전년 동기 대비 5.5% 증가했으며, 연료전지차는 0.02%를 차지하며 전년 동기 대비 35.3% 감소했다. 이 중 트럭 및 특수목적 차량의 장착량 증가가 더 빨랐다.
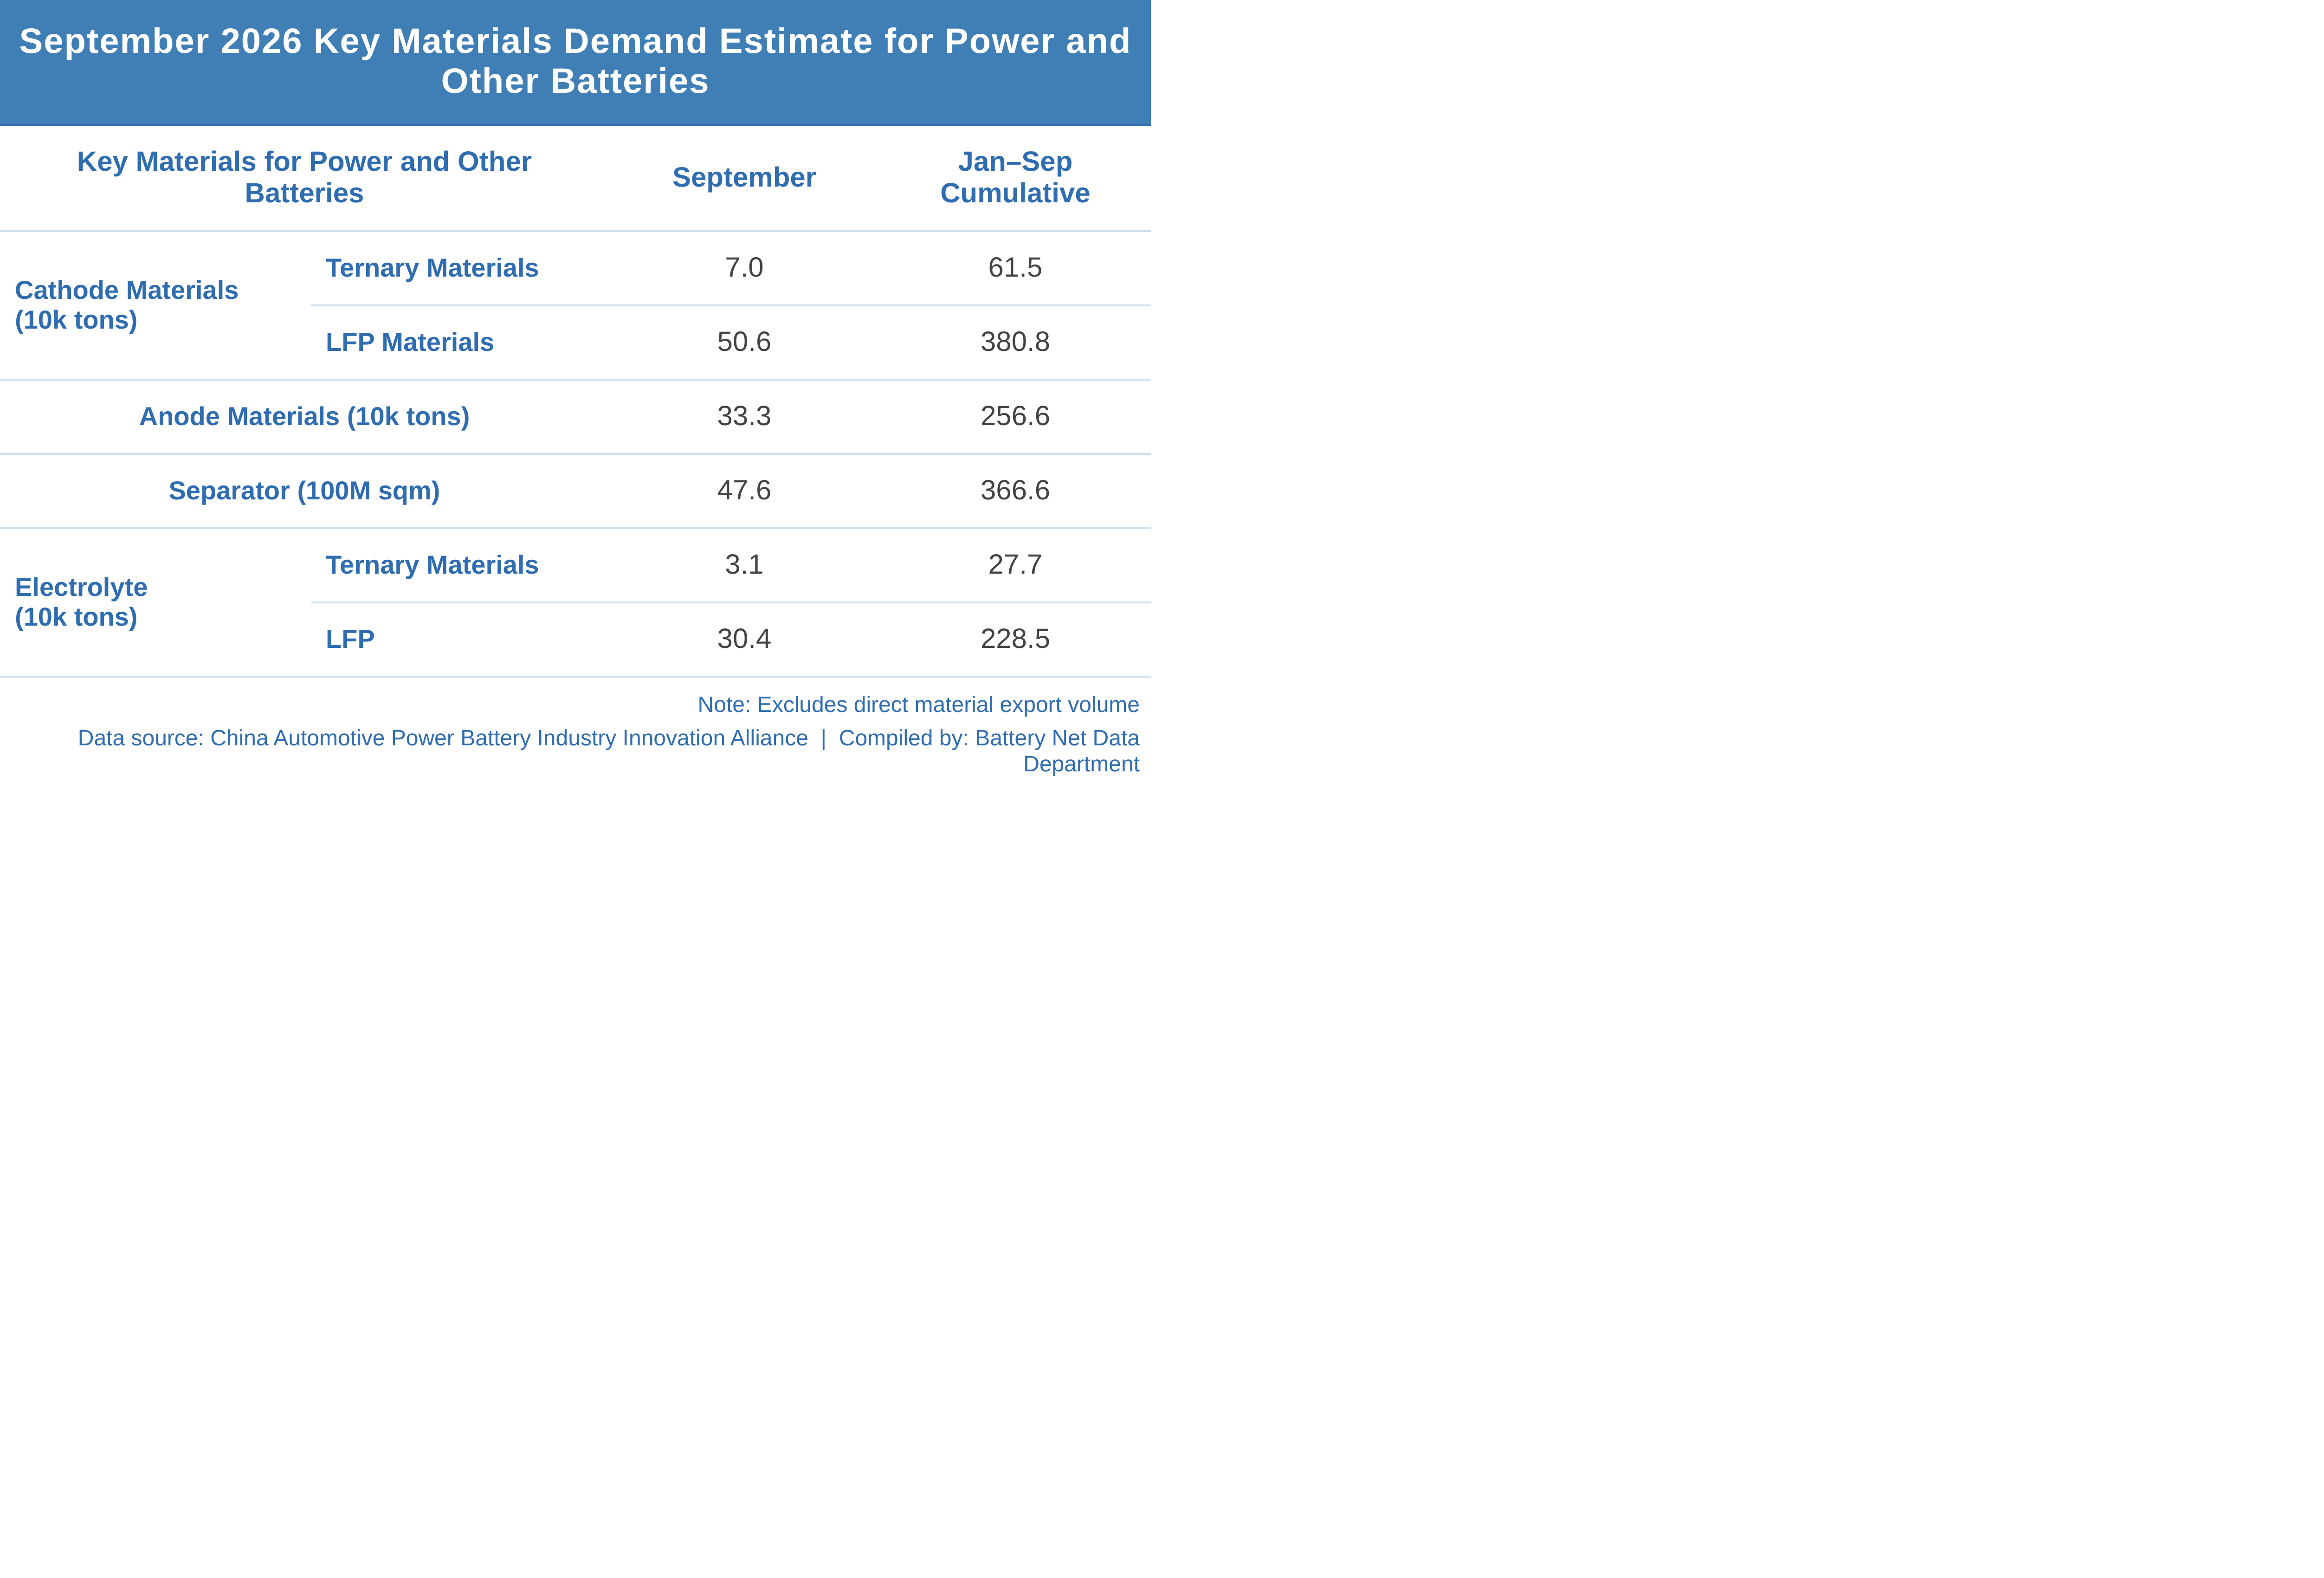
동력 및 기타 배터리 핵심 소재 수요 추정, 9월 중국의 동력 및 ESS 배터리는 삼원계 소재 7만 톤, LFP 소재 50만 6천 톤, 음극재 33만 3천 톤, 분리막 47억 6천만 m², 삼원계 배터리 전해액 3만 1천 톤, LFP 배터리 전해액 30만 4천 톤을 소모했다.
1~9월 중국 전력 및 ESS 배터리 사용량은 삼원계 소재 61만 5천 톤, LFP 소재 380만 8천 톤, 음극재 256만 6천 톤, 분리막 366억 6천만 m², 삼원계 전해액 27만 7천 톤, LFP 전해액 228만 5천 톤이었다.