I. 전력 현물 시장 운영
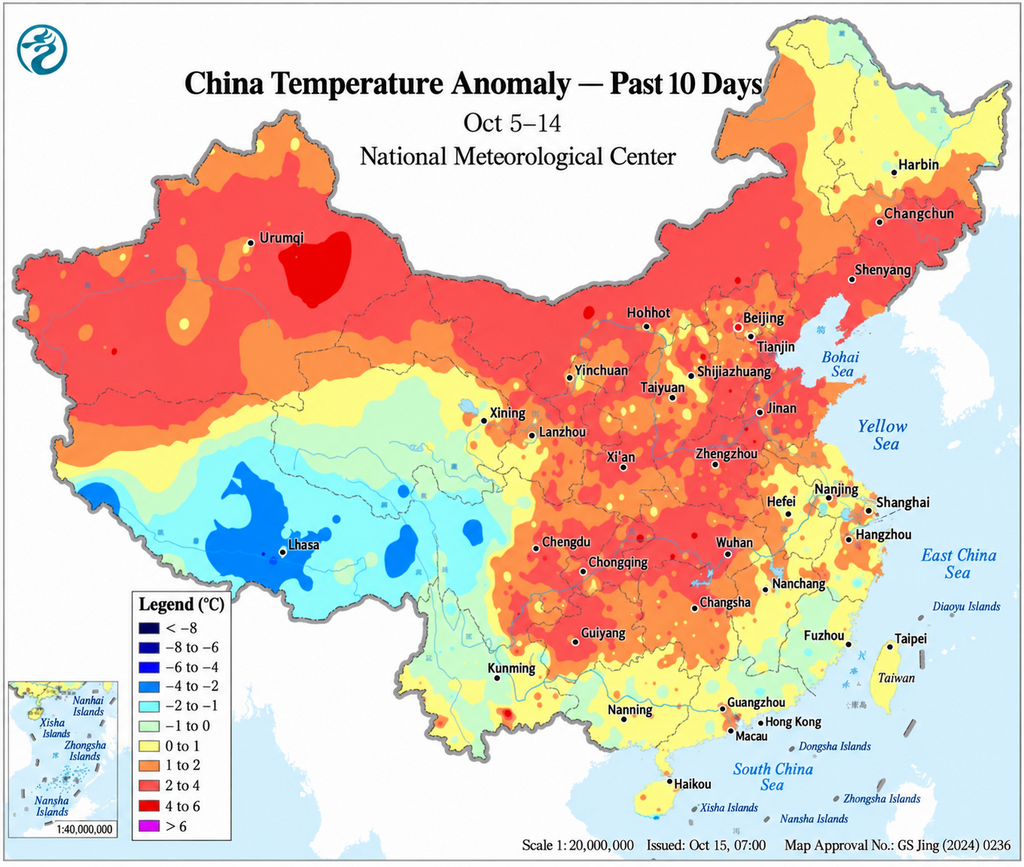
주간 개요: 10월 5일부터 11일까지 전력 수요는 국경절 연휴 종료 시점을 전후로 뚜렷한 전환을 보였다. 10월 5일부터 중국 남부 지역의 강우가 점차 약화된 반면, 찬 공기의 영향으로 화남 일부 지역의 기온은 하반기 들어 가장 낮은 수준까지 떨어졌다. 10월 7일부터 10일까지는 중동부 대부분 지역이 맑아지며 기온이 점차 회복되었고, 10월 11일부터 새로운 한랭 기단이 북부 지역에 영향을 미치기 시작했다.
현물 가격은 성별로 차별화되는 추세가 뚜렷해졌다. 산둥의 실시간 평균 가격은 MWh당 415.61위안으로 상승하여 직전 기간 대비 약 15.7% 올랐으나, 주중 5일간 마이너스 가격이 여전히 발생했다. 광둥의 하루 전 및 실시간 평균 가격은 각각 MWh당 391.17위안과 379.13위안으로 하락하여 약 30.6%와 30.1% 내렸다. 내몽골의 발전 측 실시간 평균 가격은 MWh당 277.98위안으로 상승했다. 장쑤의 하루 전 및 당일 평균 가격은 각각 MWh당 389.44위안과 388.65위안으로 대체로 안정적이었다. 산시의 하루 전 및 당일 평균 가격은 MWh당 348.48위안과 410.17위안으로 상승했고, 산시(섬서)의 하루 전 및 실시간 평균 가격은 MWh당 285.23위안과 305.20위안으로 하락했다. 연료 측면에서는 항만 석탄 가격이 높은 수준을 유지했고, 광산 가격은 소폭 강세를 보였다. SMM 중국 LNG 도착 가격은 직전 주 대비 반등했으며, 광둥 동부 LNG는 10월 9일 기준 톤당 6,515위안을 유지했다.
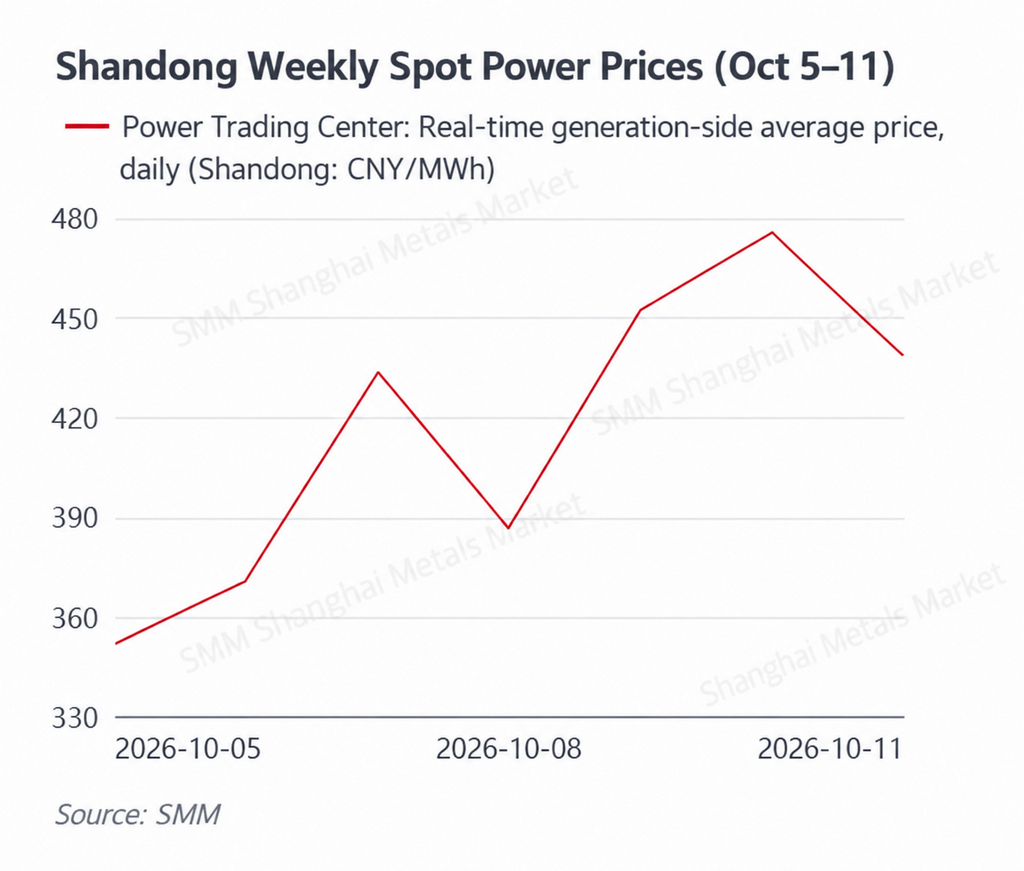
산둥 가격은 연휴 이후 뚜렷하게 회복되었으나, 마이너스 가격이 여전히 빈번하게 발생했고 일중 수급 불균형이 지속되었다. 산둥의 실시간 발전 측 평균 가격은 10월 5일 MWh당 351.79위안에서 10월 7일 MWh당 433.67위안으로 상승했다. 가격은 10월 9일 MWh당 452.28위안, 10월 10일 MWh당 475.67위안, 10월 11일 MWh당 438.63위안으로 추가 상승하여 주간 평균은 약 MWh당 415.61위안을 기록하며 직전 기간 대비 약 15.7% 상승했다. 연휴 이후 산업 및 상업용 수요 회복이 주 후반 가격 상승의 중요한 동력이었다.
그럼에도 불구하고 일일 최저 가격은 10월 5일, 6일, 8일, 10일, 11일에 마이너스를 기록했으며, 10월 10일 최저가는 MWh당 -89.70위안까지 하락했다. 동시에 10월 5일 일일 최고 가격은 여전히 MWh당 911.45위안으로 높은 수준을 유지했다. 마이너스 저점 가격과 높은 피크 가격이 공존한다는 것은 집중된 재생에너지 발전이 일부 시간대에 일시적인 공급 과잉을 계속 만들어냈고, 저녁 피크 시간대 태양광 출력 감소로 인해 기존 발전소가 빠르게 출력을 올려야 했음을 의미한다. 석탄 가격 상승도 석탄 화력 발전소가 한계 발전소가 되었을 때 화력 발전 입찰 가격의 하방을 제한했다.
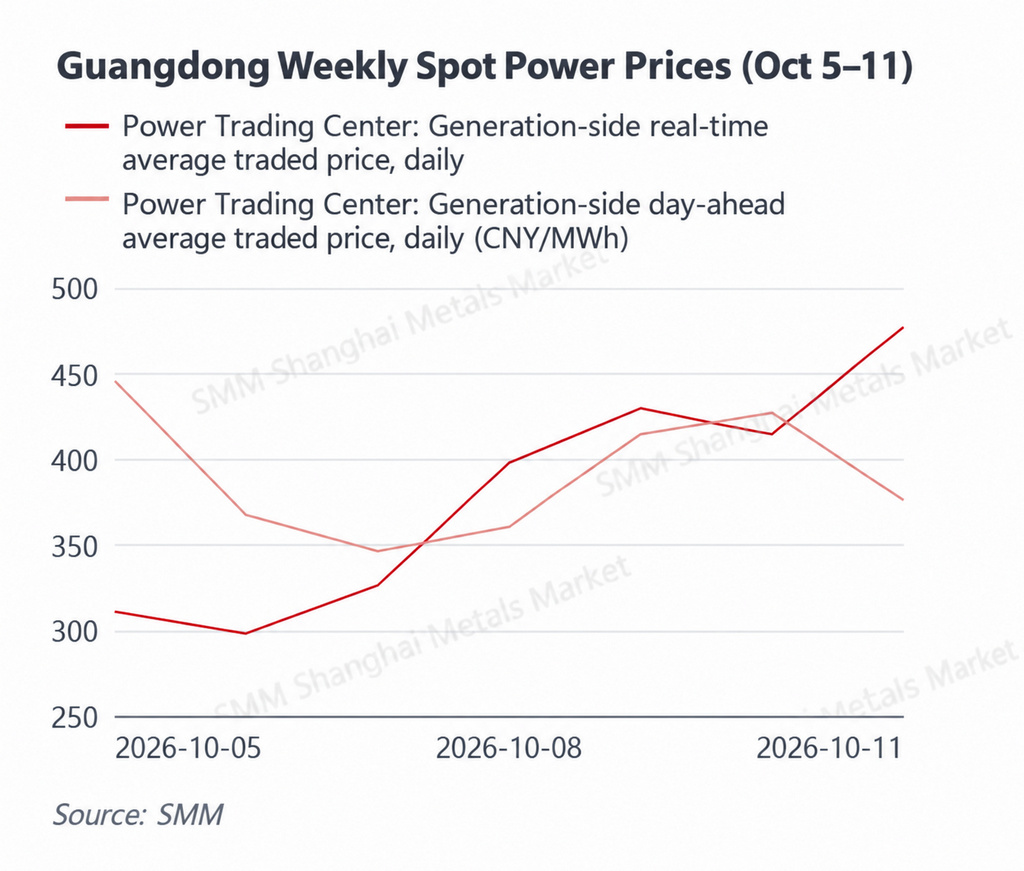
광둥의 가격 중심은 연휴 관련 수요 약세와 이른 냉각이 연료 비용 지지 요인을 압도하면서 급락했지만, 실시간 시장은 연휴 이후 점차 회복되었다. 광둥의 주간 하루 전 평균 가격은 약 MWh당 391.17위안으로 하락해 전주 대비 약 30.6% 하락했고, 실시간 평균 가격은 약 MWh당 379.13위안으로 하락해 약 30.1% 하락했다. 국경절 연휴와 겹친 10월 5일부터 7일까지 실시간 가격은 각각 MWh당 310.95위안, 298.46위안, 326.05위안에 불과했다.
10월 8일부터 생산 활동이 재개되고 화남 지역 기온이 회복되기 시작하면서 실시간 가격은 점차 MWh당 397.90위안과 429.10위안으로 상승했고, 10월 11일에는 MWh당 476.66위안에 도달했다. 광둥 동부 LNG는 비교적 높은 수준을 유지하며 가스 발전의 한계 비용을 계속 지지했다. 그러나 연휴 수요가 약할 때는 연료 비용 상승만으로는 현물 가격 하락을 막기에 충분하지 않았다.
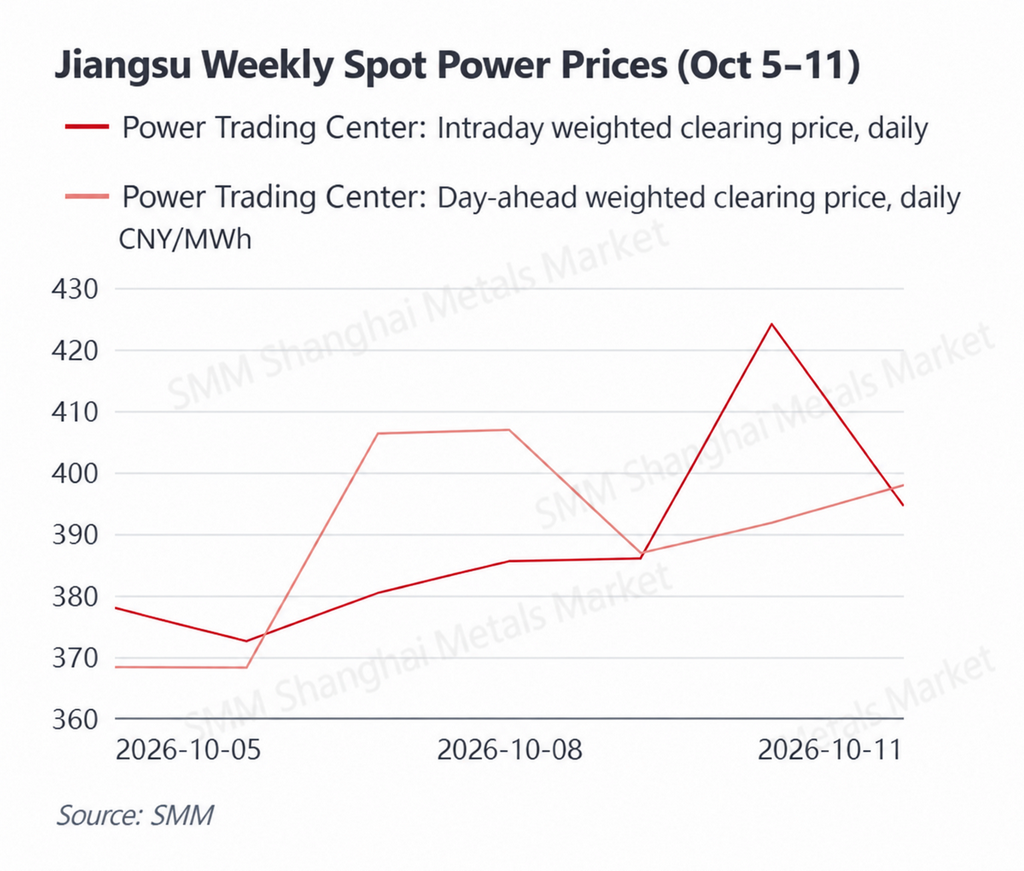
장쑤의 하루 전 및 당일 주간 평균 가격은 거의 동일했으며, 연휴 이후 가격이 완만하게 회복되었고 시장은 전반적으로 비교적 안정적으로 유지되었다. 장쑤의 하루 전 가중 청산 가격은 평균 약 MWh당 389.44위안이었고, 당일 가중 평균은 약 MWh당 388.65위안으로 차이가 MWh당 1위안 미만이었다.
당일 가격은 10월 5일부터 9일까지 주로 MWh당 372위안에서 386위안 사이였으며, 10월 10일 MWh당 424.10위안으로 상승했다가 10월 11일 MWh당 394.52위안으로 완화되었다. 하루 전 가격은 대부분 MWh당 368~407위안 범위를 유지했다. 주간 평균이 비슷하다는 것은 전반적인 예측 편차가 비교적 제한적이었음을 나타내지만, 10월 10일 당일 가격이 눈에 띄게 높았던 것은 연휴 이후 부하 회복, 실제 재생에너지 출력 및 기타 단기 시스템 변수로 인한 일시적인 수급 긴축을 여전히 반영했다. 석탄 가격 상승이 석탄 화력의 한계 비용을 계속 뒷받침했다.
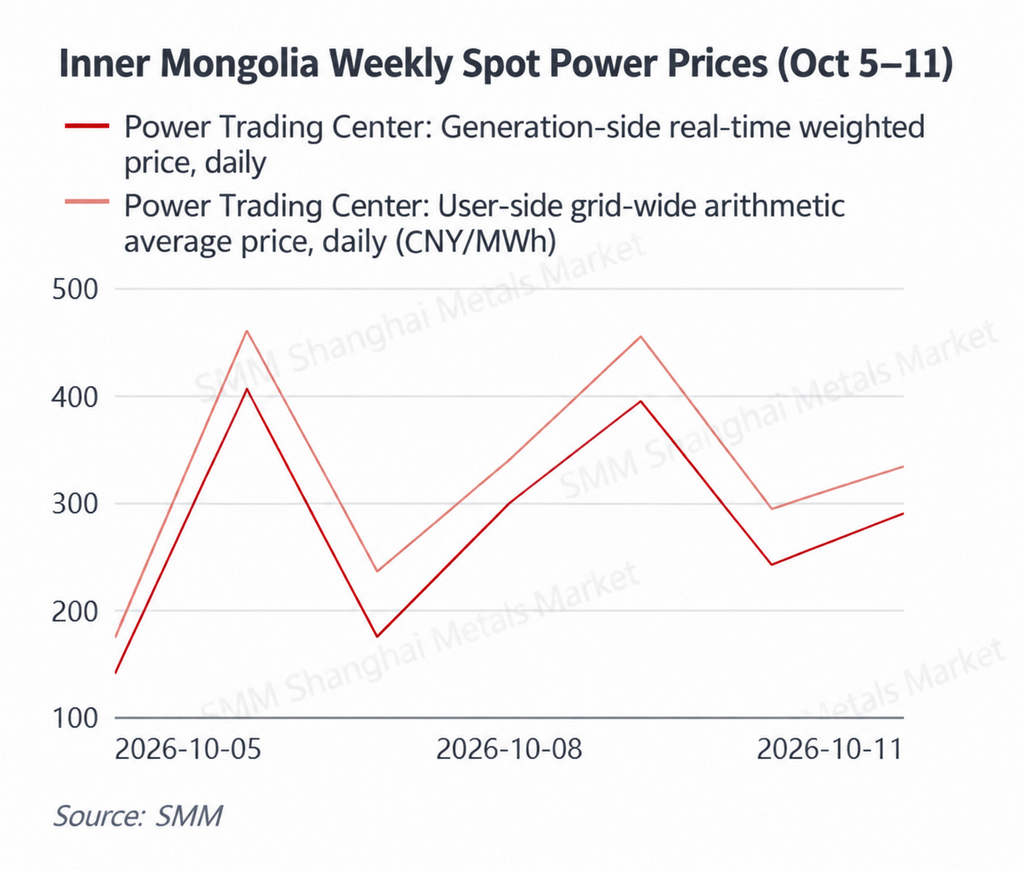
내몽골은 여전히 가격 변동 폭이 컸다. 주간 평균은 전주 대비 회복되었지만, 재생에너지 발전량이 단기 가격을 좌우하는 주요 요인으로 남았다. 내몽골의 발전 측 실시간 가중 평균 가격은 약 277.98위안/MWh로 전주 대비 약 8.2% 상승했으며, 계통 전체 사용자 측 산술 평균 가격은 약 327.33위안/MWh로 약 9.9% 상승했다.
일일 가격은 여전히 변동성이 매우 컸다. 발전 측 평균 가격은 10월 5일 140.13위안/MWh에 불과했으나 10월 6일 405.70위안/MWh로 급등했고, 10월 7일 174.87위안/MWh로 다시 하락했다가 10월 9일 394.53위안/MWh로 재차 상승했다. 이처럼 잦은 등락은 재생에너지 발전 비중이 높은 시장에서 부하 변화만으로는 가격 움직임을 설명하기 어렵다는 점을 보여준다. 실제 풍력·태양광 발전량과 성외 송전 수요가 한계 수급 상황을 결정하는 핵심 요인으로 작용한다. 재생에너지 발전량이 줄어 화력 발전을 늘려야 할 경우, 광산 인근 석탄 가격 상승이 화력 입찰 비용을 더욱 끌어올린다.
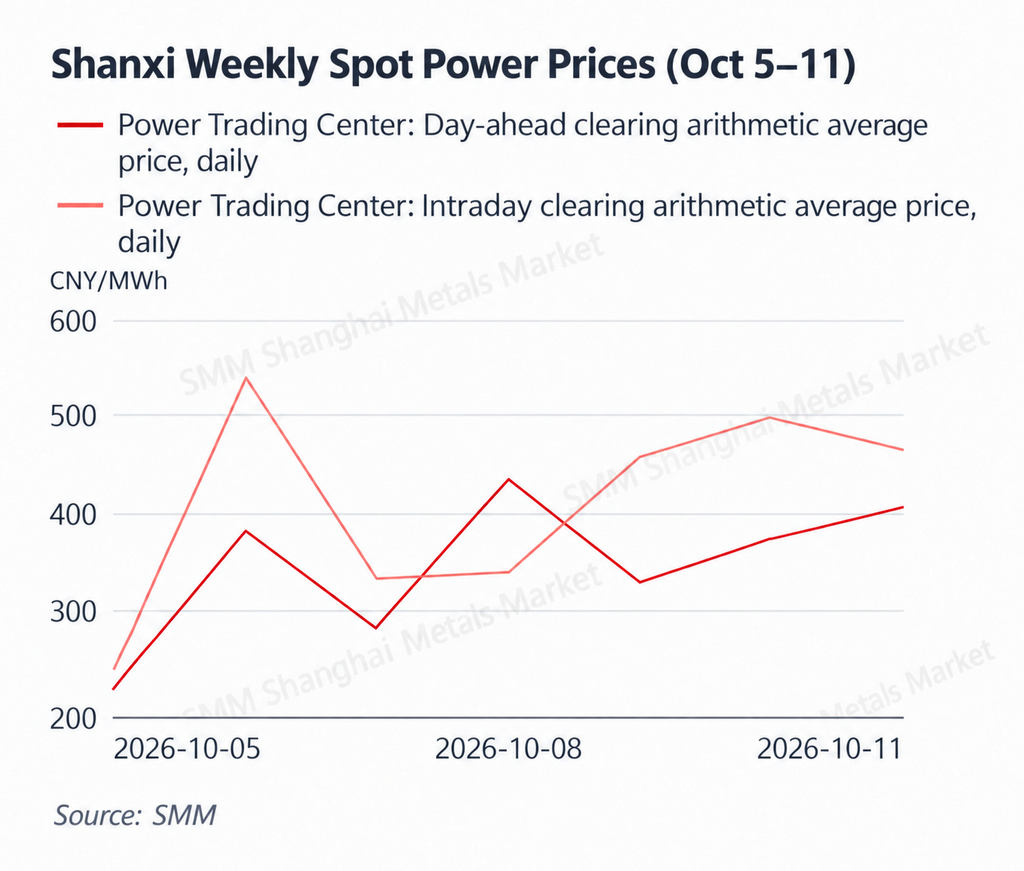
산시는 연휴 이후 가격 반등이 가장 두드러졌으며, 일중 가격이 하루 전 시장 가격을 크게 웃돌았고 실제 수급 편차도 여전히 뚜렷했다. 산시의 하루 전 산술 평균 가격은 약 348.48위안/MWh로 전주 대비 약 34.3% 상승했고, 일중 평균 가격은 약 410.17위안/MWh로 약 26.5% 상승했다. 일중 평균은 하루 전 평균보다 약 61.7위안/MWh 높았다.
10월 6일 일중 평균 가격은 533.41위안/MWh에 달해 같은 날 하루 전 가격보다 약 151위안/MWh 높았다. 일중 가격은 10월 9일, 10일, 11일에도 각각 456.38위안/MWh, 494.93위안/MWh, 463.11위안/MWh를 기록했다. 연휴 이후 산업용 수요 회복이 가격 반등의 중요한 수요 측 기반을 제공했다. 동시에 산시는 석탄 화력 발전 비중이 비교적 높아 광산 인근 석탄 가격 상승이 한계 비용 하한을 더욱 강화했다. 실제 재생에너지 발전량이나 부하가 하루 전 예측과 어긋날 경우, 고비용 한계 발전기가 일중 가격을 더 쉽게 끌어올렸다.
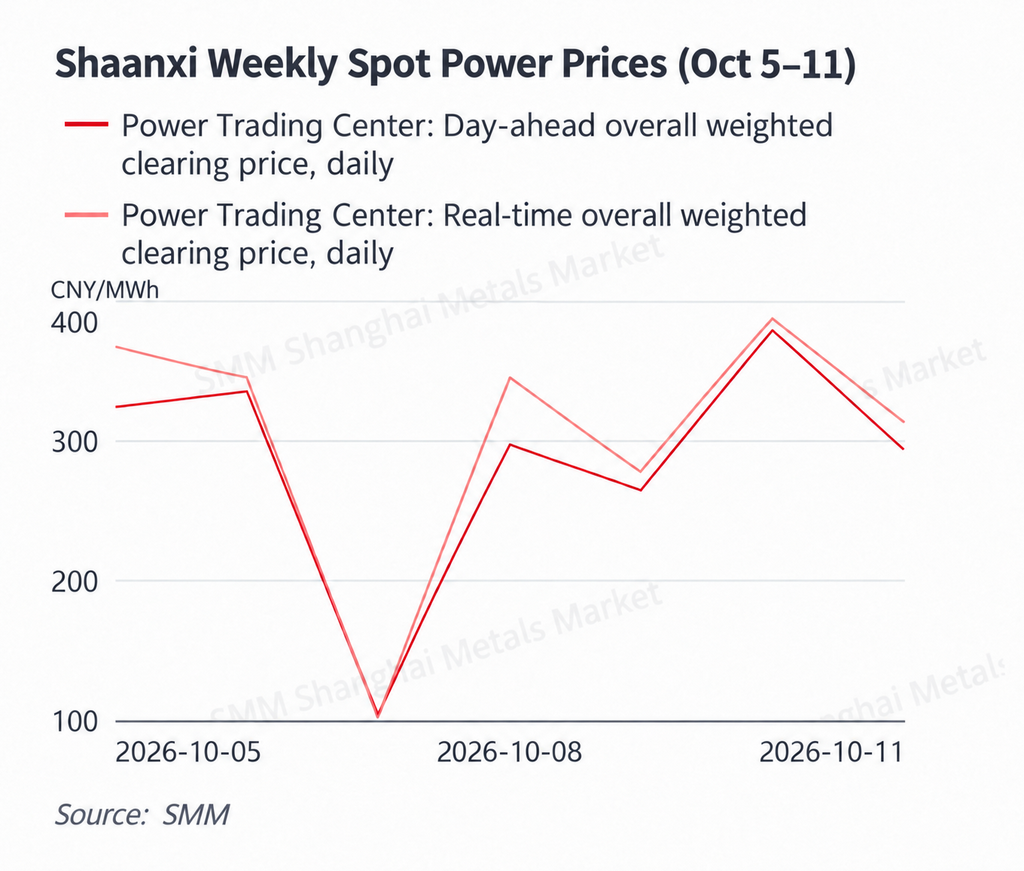
산시성의 주간 평균 가격은 소폭 하락했으며, 연휴 말미에 급락했다가 거래 재개 후 회복세를 보였다. 산시성의 하루 전 가중 평균 가격은 약 285.23위안/MWh로 전주 대비 약 7.7% 하락했고, 실시간 평균 가격은 약 305.20위안/MWh로 약 2.3% 하락했다.
10월 7일 하루 전 및 실시간 가격은 각각 103.89위안/MWh와 101.25위안/MWh로 급락하며 주간 최저치를 기록했다. 이후 10월 8일 가격은 297.38위안/MWh와 344.64위안/MWh로 빠르게 회복되었고, 10월 10일에는 378.83위안/MWh와 387.17위안/MWh로 추가 상승했다. 연휴 말미의 낮은 전력 수요와 재생에너지 출력 변동이 겹치며 주 초반 강한 하방 압력이 작용했다. 연휴 후 수요 회복이 반등을 뒷받침했지만, 주간 평균은 전주보다 낮은 수준을 유지했다. 산시성과 비교할 때 산시성의 하루 전/실시간 가격 차이는 상대적으로 제한적이어서 실제 계통 운영 중 지속적인 수급 압박이 덜했음을 시사한다.
전반적으로 이번 주 현물 시장은 연휴로 인한 수요 약세에서 연휴 후 회복으로의 뚜렷한 전환을 보였으나, 가격 방향은 지역별로 크게 달랐다. 산둥, 내몽골, 산시성은 주간 평균 가격이 상승했으며, 특히 산시성의 일중 시장이 강세를 보였다. 광둥성은 전주 가격 기저가 높아 연휴 후 실시간 가격이 점진적으로 회복되었음에도 주간 평균은 여전히 큰 폭으로 하락했다. 산시성은 상대적으로 약세를 유지했고, 장쑤성은 대체로 안정적이었다.
동시에 산둥성에서 빈번하게 발생한 마이너스 가격은 가을철 저부하 기간 동안 집중된 재생에너지 발전량을 흡수하는 문제가 완화되지 않았음을 보여준다. 연휴 후 경제 활동이 정상화됨에 따라 향후 현물 가격은 산업용 전력 수요 회복 강도, 실제 풍력·태양광 발전량, 화력 발전 연료 비용에 더 크게 좌우될 것이다.
1차 에너지
10월 5일~11일
연료탄: 항만 가격은 높은 수준을 유지했고 갱구 가격은 강세를 보이며 공급 제약이 시장을 계속 지지했다.
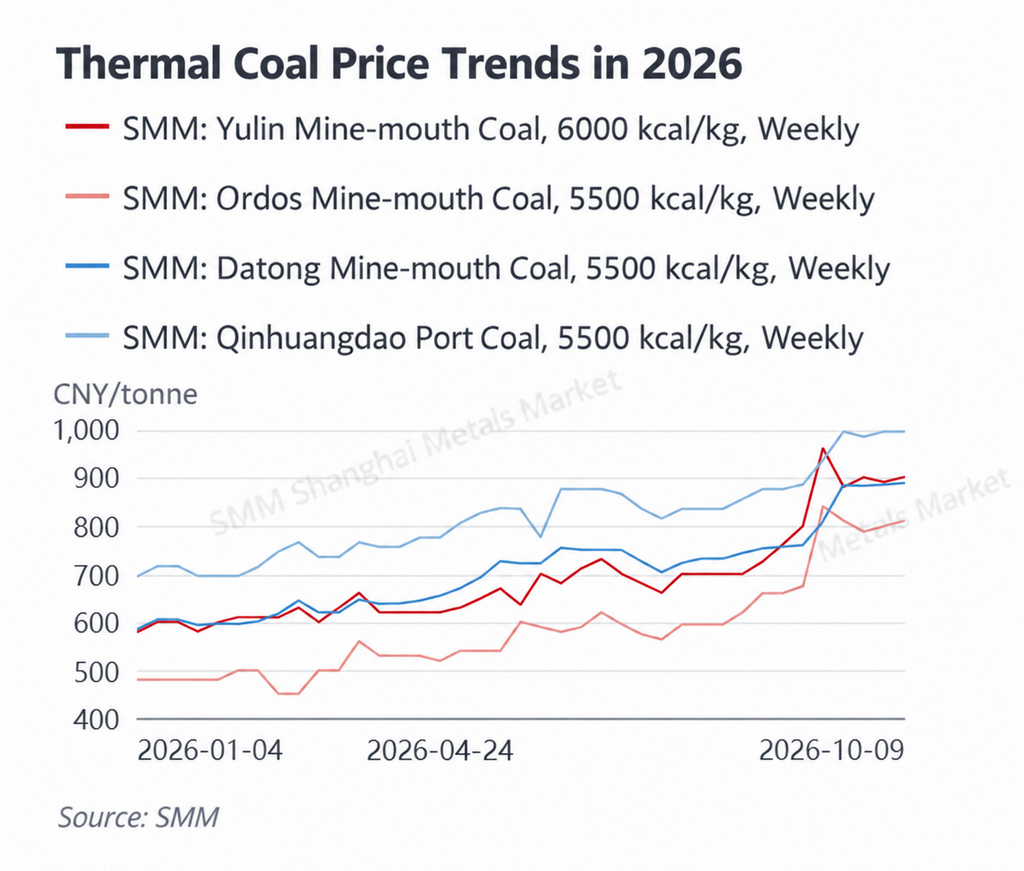
10월 9일 기준 SMM 친황다오항 5,500kcal 석탄 가격은 9월 28일과 동일한 톤당 995위안을 유지했다. 같은 기간, 다퉁(大同) 갱구 5,500kcal 석탄 가격은 톤당 885위안에서 887위안으로 상승했고, 오르도스 갱구 5,500kcal 석탄은 800위안에서 810위안으로 올랐으며, 위린 갱구 6,000kcal 석탄은 890위안에서 900위안으로 상승했다. 기준 항만 가격은 추가 상승하지 않았지만 갱구 가격은 전반적으로 강세를 보이며 석탄 시장을 높은 수준으로 유지시켰다.
공급: 주요 산탄지 지역에서는 안전 관련 규제가 계속 유지되었고 일부 광산의 생산은 신중하게 회복되는 데 그쳐 현물 공급 증가가 제한되었다. 10월 초 다친(大秦) 철도의 가을 정비로 북부 항만으로의 유입도 어느 정도 제약을 받았다. 앞선 재고 소진과 맞물려 이는 트레이더들의 가격 협상력을 비교적 강하게 유지시켰다. 오르도스와 위린에서는 출하가 비교적 원활하여 갱구 가격의 추가 상승을 뒷받침했으며, 이는 현물 공급이 여전히 풍부하지 않다는 점을 부각시켰다.
수요: 국경절 연휴 기간 산업용 및 전력 부문 수요가 일시적으로 약화되었고, 중국 북부는 아직 최대 난방 성수기에 진입하지 않았다. 이에 발전소들은 높은 현물 석탄 가격에 신중을 기하며 주로 장기 계약과 필수 조달에 의존했다. 그러나 연휴 이후 산업 활동이 회복되고 난방 시즌이 다가오면서 겨울 비축 기대감이 강화되었다. 따라서 현재 석탄 가격 강세는 단순한 전력 부문 수요 급증이 아니라 공급 회복 지연, 수송 제약, 겨울 보충 기대가 복합적으로 작용한 결과를 반영한다.
재고: 발전소 재고는 여전히 합리적인 완충 역할을 하여 최종 수요자들이 높은 가격을 추격할 의지를 제한하고 있다. 그러나 북부 항만 재고는 비교적 낮은 수준이고 자유롭게 유통되는 현물 물량도 풍부하지 않다. 따라서 화력 발전용 석탄 가격은 단기적으로 높은 수준에서 박스권을 유지할 가능성이 크며, 공급 제약이 하방을 지지하는 반면 비수기 석탄 연소와 최종 수요자의 고가 저항이 추가 급등을 제한한다.
산둥, 산시, 내몽골, 산시(陝西) 등 석탄 의존도가 높은 시장에서는 높은 석탄 가격으로 인해 석탄 화력의 한계 비용이 고가 기간 동안 비교적 강한 지지력을 계속 제공할 것이다.
LNG: 수입 가격은 전주 대비 반등한 반면, 광둥 동부 LNG 가격은 여전히 높은 수준을 유지하여 가스 발전 비용이 지속적인 압박을 받았다.
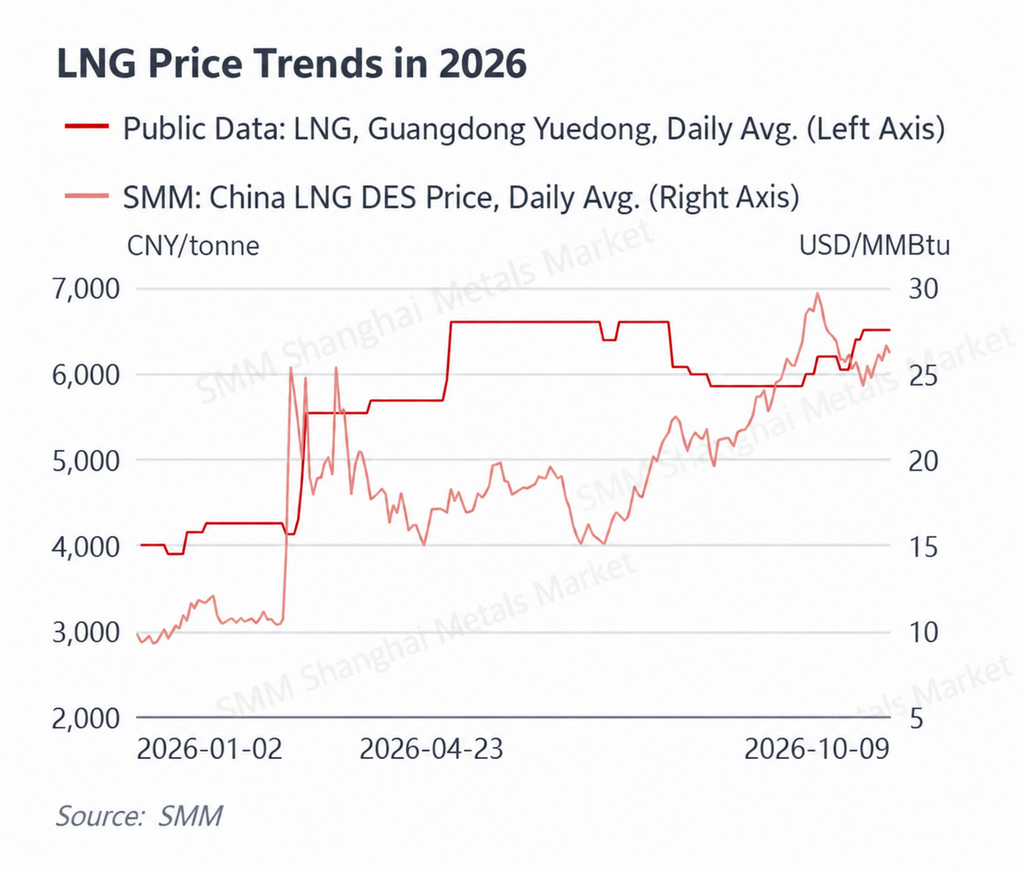
SMM 중국 LNG 도착 가격은 주중 주로 25~27달러/MMBtu 사이에서 변동했다. 10월 5일 25.56달러/MMBtu였고, 10월 6일 26.14달러/MMBtu로 상승했으며, 10월 7일 25.78달러/MMBtu로 하락했다가 10월 8일 26.69달러/MMBtu로 다시 올랐고, 10월 9일 26.23달러/MMBtu로 마감했다. 10월 5~9일 평균은 약 26.08달러/MMBtu로, 9월 28일~10월 2일 평균 약 25.07달러/MMBtu보다 약 4.0% 높았다.
광둥 동부 LNG는 10월 8일과 9일 모두 톤당 6,515위안을 기록해 9월 30일 수준과 동일했으며, 이는 연안 지역 국내 현물 가격이 크게 완화되지 않았음을 시사한다.
공급: 국내 원료가스 비용이 비교적 높게 유지되어 LNG 생산 비용을 계속 뒷받침했다. 한편 수입 현물 LNG 비용은 전주 대비 회복되어 연안 가격의 하락 여지를 제한했다. 난방 시즌이 다가오면서 겨울 수요 강화 기대가 공급자들의 가격 유지 의지를 더욱 강화했다.
수요: 주 초반 국경절 연휴로 산업용 가스 수요와 전력 부하가 감소하여 광둥 실시간 전력 가격이 비교적 낮은 수준을 유지하는 데 기여했다. 10월 8일 이후 상업 및 산업 활동이 재개되었고, 중국 남부 기온도 점차 회복되면서 가스 발전 수요의 소폭 개선을 뒷받침했다.
따라서 높은 LNG 가격은 주로 광둥 전력 시장의 비용 하한 역할을 했다. 전력 수요가 약할 때는 높은 가스 가격이 현물 가격 하락을 막지 못했다. 그러나 수요가 회복되고 가스 발전기가 한계 발전원이 되면서 높은 연료 비용이 전력 가격의 상방 탄력성을 높였다.
전반적으로 LNG 시장은 전주의 수입 비용 하락에서 고공 횡보 국면으로 전환되었다. 향후 몇 주간 주요 변수로는 북부 난방 수요 시작, 국내 원료가스 비용, 수입 현물 LNG 가격 변동이 포함된다.
기상 리뷰
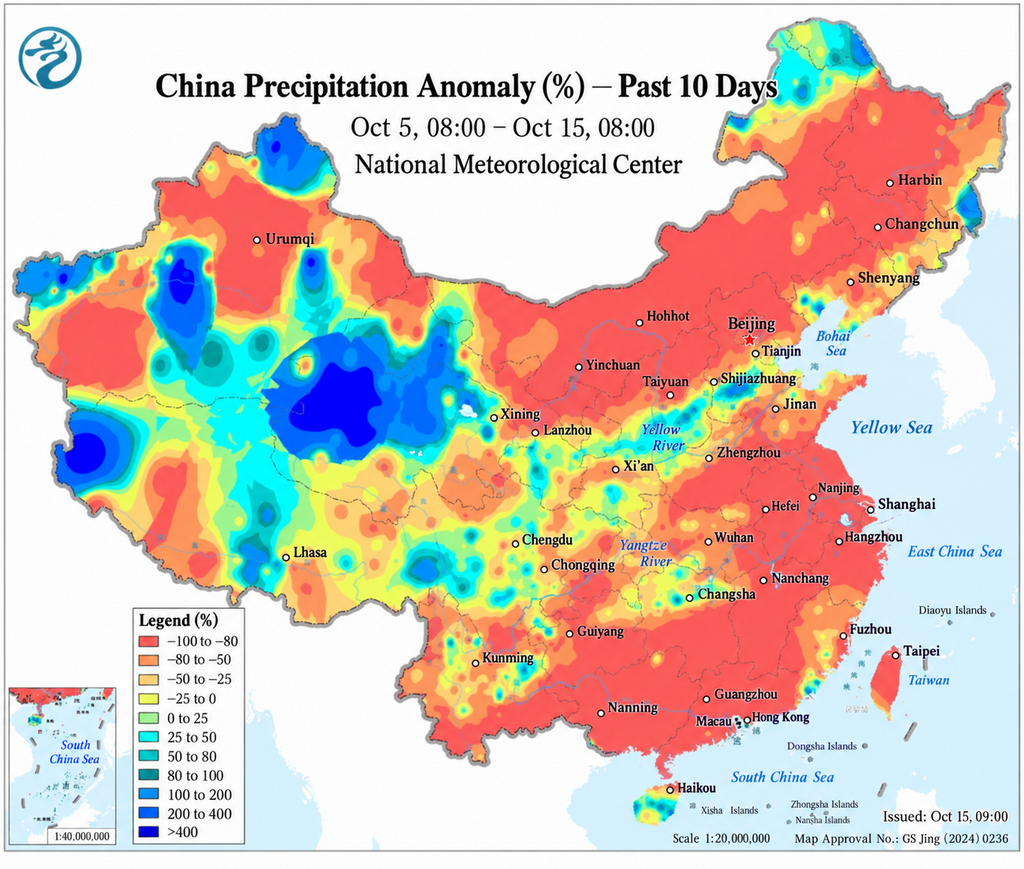
10월 5~11일 중국은 한랭 공기의 영향, 광범위한 개이면서 따뜻해지는 날씨, 이후 또 다른 한랭 전선 도래가 특징인 기상 패턴을 경험했다. 10월 5일부터 중국 남부의 강우가 점차 약화되었고, 한랭 공기가 중국 남부 일부 지역의 기온을 낮추면서 일부 도시는 하반기 시작 이후 최저 기온을 기록했다.
10월 6~10일 사이 중국 중동부 대부분 지역은 맑고 건조해졌고 주간 기온이 점차 회복되었으며 일교차가 확대되었다. 중국 북부도 주 초반 북풍 이후 비교적 안정된 날씨를 보였다.
10월 11일부터 새로운 한랭 공기 시스템이 북부 지역에 영향을 미치기 시작하여 화북 일부와 내몽골 동부에 또 한 차례 바람과 냉각을 가져왔다. 남부에서는 이전 냉각 이후 기온이 점차 회복되었고, 10월 10일에는 광둥 대부분 지역의 주간 기온이 30°C 안팎 또는 그 이상으로 복귀하여 냉방 수요가 어느 정도 회복될 수 있었다.
전력 시장 관점에서 기상 효과는 연휴 주기와 밀접하게 얽혀 있었다. 연휴 기간 냉각과 경제 활동 감소가 수요를 억제한 반면, 맑고 따뜻한 날씨와 연휴 후 생산 회복이 결합되어 주 후반 전력 소비를 끌어올렸다. 10월 중순 한랭 공기 활동이 강화되면서 중국 북부는 냉방 수요가 대부분 사라지고 난방 수요가 아직 본격적으로 시작되지 않은 전환기에 접어들고 있다. 따라서 실제 재생에너지 출력과 부하 예측 편차가 현물 가격 변동성의 점점 더 중요한 동인이 될 가능성이 높다.
II. 중국 전력 시장 주요 동향
9월 30일 칭하이 전력 거래소는 칭하이 일일 통합 중장기 전력 시장 거래 정식 운영에 관한 통지를 발표하여 해당 메커니즘이 10월 1일부터 정식 운영에 들어간다는 것을 확정했다. 일일 통합 거래 메커니즘은 칭하이 일일 통합 중장기 전력 시장 거래 작업 계획(칭 에너지 운영 [2026] 44호)에 따라 7월 1일부터 연속 정산 시범 운영을 거쳐 왔다. 이 메커니즘은 시장 참여자들이 인도 시점에 더 가깝고 더 빈번하게 중장기 포지션을 조정할 수 있게 하며, 일전 및 실시간 현물 시장과 더 긴밀하게 연계된다. 재생에너지 발전 비중이 높은 지역으로서 이는 편차 관리에 더 유연한 도구를 제공한다.
10월 8일 국가에너지국은 국경절 연휴 기간 중국 고속도로에서 신에너지 차량의 일평균 충전량이 전년 동기 대비 51.42% 증가했다고 보고했다. 10월 1일부터 7일까지 모니터링된 고속도로 충전 시설에서 671.1만 회의 충전 세션과 총 1억 6,300만 kWh의 전력 소비가 기록되었으며, 이는 일평균 충전량 2,325.66만 kWh에 해당한다. 주요 명절 기간 집중된 전기차 이동은 점점 더 중요한 새로운 부하 프로필을 창출하는 동시에 가상 발전소, 차량-전력망 상호작용, 수요 측 유연성의 자원 기반을 확대하고 있다.
10월 8일 국가에너지국은 9월 재생에너지 개발 및 건설 월간 조정 회의를 소집했다. 2026년 1~8월 전국 재생에너지 발전 설비용량은 24억 9,600만 kW에 도달하여 총 발전 설비용량의 60.8%를 차지했다. 풍력과 태양광 합산 설비용량은 19억 9,200만 kW로 전국 총량의 48.5%에 달했으며, 풍력·태양광 발전량은 1조 7,100억 kWh에 도달하여 총 전력 소비의 23.8%에 해당했다. 재생에너지 침투율의 지속적인 상승은 정오 저가, 마이너스 가격, 장중 변동성 확대가 점점 구조적 시장 특징이 되고 있음을 의미하며, 이는 저장장치, 유연 수요, 지역 간 거래의 가치를 높인다.
10월 10일 국가에너지국 저장 규제 사무소는 국경절 연휴 기간 전력 공급 안전 조치에 대해 보고했다. 저장성은 가상 발전소를 통해 시장 기반 계곡 채움 대응을 조직했다. 10월 1일 가상 발전소 사업자 50곳과 통합 사용자 2,542곳이 참여했으며 최대 대응 규모는 3.5952 GW에 달했다. 사용자 측 저장장치의 참여도 기록적인 수준에 도달했다. 이 프로그램의 규모는 수요 측 유연성이 기존 시범 수요 반응을 넘어 더 정례적인 시장 기반 시스템 균형 조정으로 이동하고 있음을 나타낸다.
저장성은 앞서 전력망 측 독립형 신형 에너지 저장장치가 전력 시장에 참여할 수 있도록 하는 규칙을 발표했으며, 여기에는 적용 가능한 일정 조정 하에 에너지 시장 또는 주파수 조정 보조 서비스에 참여하는 것이 포함된다. 저장장치와 가상 발전소의 시장 진입이 가속화됨에 따라 저가 재생에너지 발전 시간대와 피크 시간대 공급 안전의 균형이 행정적 급전에서 시장 기반 가격 신호로 점차 이동하고 있다.
전반적으로 이번 주 시장 및 정책 동향은 세 가지 추세를 가리킨다: 더 세밀한 거래 단위, 수요 측 및 저장 자원의 더 빠른 시장 통합, 높은 재생에너지 침투 하에서 저가 재생에너지 흡수 과제의 더 큰 가시성. 산둥의 반복적인 마이너스 가격, 산시의 지속적인 일전/장중 가격 차이, 저장의 대규모 계곡 채움 대응, 칭하이의 정식 일일 통합 거래로의 전환은 모두 같은 방향을 가리킨다: 재생에너지 침투율이 상승함에 따라 시장 참여자들은 가격 방향 전망뿐만 아니라 포지션, 편차, 유연성을 훨씬 더 높은 빈도로 관리해야 할 필요성이 커지고 있다.